


Khi nói “VAS khác IFRS ở đâu”, câu trả lời hữu ích không phải danh sách khác biệt kỹ thuật, mà là ba khác biệt về nguyên tắc tạo ra toàn bộ các khác biệt còn lại.
Và với doanh nghiệp đang chuyển đổi trong năm 2026, có một điều cần biết trước khi bắt đầu: IFRS 18 thay IAS 1 từ 01/01/2027, nên dựng hệ thống theo IAS 1 lúc này nghĩa là dựng lại sau một năm.
VAS và IFRS là gì
| VAS | IFRS | |
| Tên đầy đủ | Chuẩn mực kế toán Việt Nam | Chuẩn mực báo cáo tài chính quốc tế |
| Do ai ban hành | Bộ Tài chính Việt Nam | IASB, hội đồng chuẩn mực kế toán quốc tế |
| Áp dụng ở đâu | Việt Nam | Trên 140 quốc gia và vùng lãnh thổ |
| Văn bản hướng dẫn tại Việt Nam | Thông tư 99/2025/TT-BTC từ 01/01/2026, và Thông tư 133/2016 cho doanh nghiệp nhỏ và vừa | Bản thân các chuẩn mực IFRS và IAS |
Một điểm cần làm rõ về thuật ngữ: IFRS là tên của bộ chuẩn mực hiện nay, nhưng trong bộ đó vẫn còn các chuẩn mực mang tên IAS, là tên cũ từ trước khi IASB được thành lập. Hiện còn 24 IAS đang hiệu lực cùng với các IFRS.
Ba khác biệt về nguyên tắc
Mọi khác biệt kỹ thuật giữa VAS và IFRS đều xuất phát từ ba điểm này.
Khác biệt 1: giá gốc so với giá trị hợp lý
| VAS | IFRS | |
| Nguyên tắc chính | Giá gốc | Cho phép và trong nhiều trường hợp yêu cầu giá trị hợp lý |
| Tài sản mua 10 tỷ, nay giá thị trường 15 tỷ | Vẫn ghi theo giá gốc trừ khấu hao | Có thể đánh giá lại theo giá trị hợp lý |
Đây là khác biệt lớn nhất và là gốc của phần lớn chênh lệch số liệu.
Hệ quả hai chiều: báo cáo theo IFRS phản ánh giá trị hiện tại sát hơn, nhưng cũng biến động nhiều hơn và phụ thuộc vào việc xác định giá trị hợp lý, vốn là việc cần xét đoán.
Khác biệt 2: quy tắc so với nguyên tắc
| VAS | IFRS | |
| Cách tiếp cận | Theo quy tắc: có mẫu biểu, có hệ thống tài khoản thống nhất | Theo nguyên tắc: nêu nguyên tắc, doanh nghiệp vận dụng |
| Mẫu báo cáo | Có mẫu bắt buộc | Không có mẫu cố định, có yêu cầu về nội dung tối thiểu |
| Hệ thống tài khoản | Thống nhất, ví dụ TK 156 là Hàng hóa | Không có hệ thống tài khoản áp đặt |
Hệ quả thực tế quan trọng: hai doanh nghiệp cùng ngành báo cáo theo IFRS có thể trình bày báo cáo khác nhau, và điều đó vẫn đúng chuẩn. Vì vậy bản thuyết minh theo IFRS dài hơn nhiều so với VAS, vì nó phải giải thích các lựa chọn.
Khác biệt 3: mức độ xét đoán và yêu cầu công bố
| VAS | IFRS | |
| Xét đoán của người lập | Ít hơn | Nhiều hơn đáng kể |
| Yêu cầu công bố thông tin | Theo mẫu thuyết minh | Rộng hơn nhiều, gồm cả giả định và độ nhạy |
| Khối lượng thuyết minh | Vừa | Lớn |
Đây là phần làm chi phí chuyển đổi cao hơn dự kiến. Chi phí lớn nhất của việc áp dụng IFRS thường không nằm ở phần mềm, mà ở năng lực xét đoán và lập thuyết minh.
Một số khác biệt kỹ thuật thường gặp
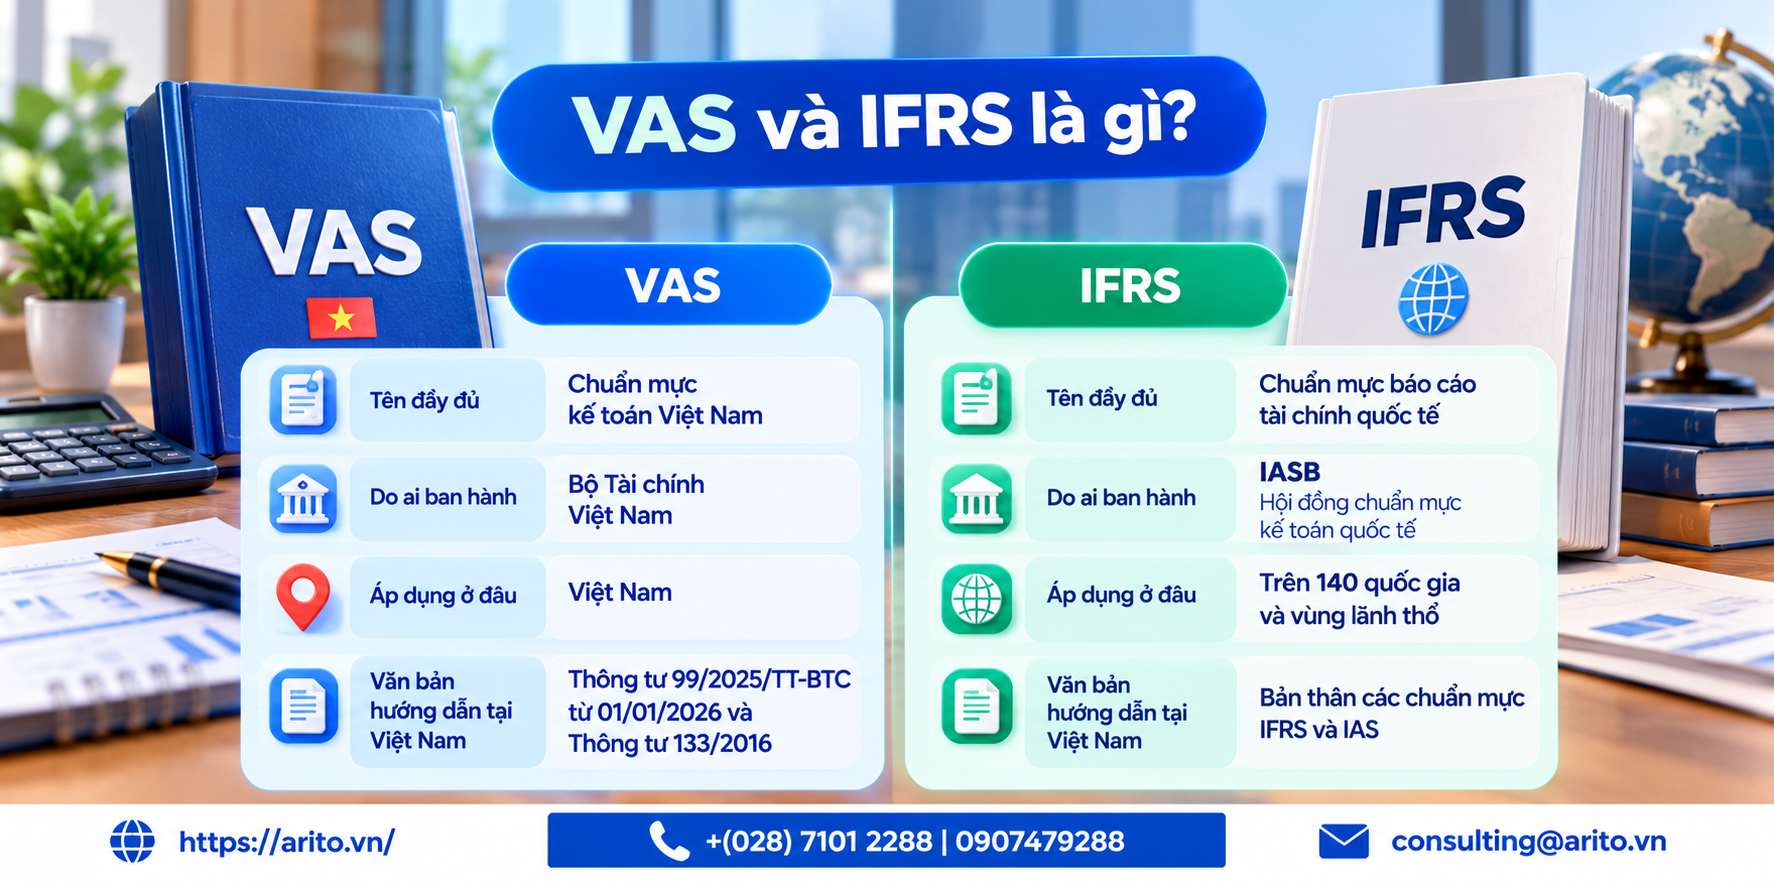
| Nội dung | VAS | IFRS |
| Tài sản cố định | Giá gốc trừ khấu hao lũy kế | Cho phép mô hình đánh giá lại |
| Bất động sản đầu tư | Theo giá gốc | Cho phép theo giá trị hợp lý |
| Thuê tài sản | Phân biệt thuê tài chính và thuê hoạt động | Phần lớn hợp đồng thuê lên bảng cân đối của bên thuê |
| Suy giảm giá trị tài sản | Chưa có chuẩn mực tương đương đầy đủ | Có chuẩn mực riêng, yêu cầu đánh giá định kỳ |
| Công cụ tài chính | Hướng dẫn hạn chế hơn | Chuẩn mực chi tiết về phân loại và đo lường |
| Ghi nhận doanh thu | Theo nguyên tắc chuyển giao rủi ro và lợi ích | Mô hình năm bước theo nghĩa vụ thực hiện |
Dòng thuê tài sản là dòng có tác động số liệu lớn nhất với nhiều doanh nghiệp. Theo IFRS, phần lớn hợp đồng thuê làm tăng cả tài sản và nợ phải trả trên báo cáo, nên các tỷ số về nợ thay đổi đáng kể.
Hệ quả cần lường trước: doanh nghiệp thuê nhiều mặt bằng hoặc thiết bị sẽ thấy tỷ lệ nợ trên vốn chủ sở hữu tăng rõ khi chuyển sang IFRS, dù hoạt động không đổi. Điều này ảnh hưởng tới các điều khoản ràng buộc trong hợp đồng vay, nếu hợp đồng có quy định về tỷ số tài chính.
(người duyệt bài đối chiếu lại từng dòng với chuẩn mực cụ thể, và bổ sung số hiệu chuẩn mực IFRS tương ứng nếu muốn chi tiết hơn)
Lộ trình áp dụng IFRS tại Việt Nam
Theo Quyết định 345/QĐ-BTC ban hành năm 2020.
| Giai đoạn | Thời gian | Nội dung |
| 1. Chuẩn bị | 2020 đến 2021 | Công bố bản dịch IFRS sang tiếng Việt, xây dựng văn bản hướng dẫn |
| 2. Áp dụng tự nguyện | 2022 đến 2025 | Công ty mẹ của tập đoàn kinh tế Nhà nước và công ty niêm yết có nhu cầu được chủ động chuyển đổi |
| 3. Áp dụng bắt buộc | Từ sau 2025 | Dự kiến với báo cáo tài chính hợp nhất của các tập đoàn, tổng công ty lớn |
Ai cần quan tâm trước
| Nhóm | Mức độ liên quan |
| Tập đoàn, tổng công ty lớn, công ty niêm yết | Cao, thuộc nhóm ưu tiên của lộ trình |
| Doanh nghiệp có vốn đầu tư nước ngoài | Cao, thường phải báo cáo cho công ty mẹ theo IFRS |
| Doanh nghiệp đang gọi vốn từ nhà đầu tư quốc tế | Cao, nhà đầu tư thường yêu cầu |
| Doanh nghiệp vừa và nhỏ hoạt động trong nước | Thấp. Tiếp tục áp dụng Thông tư 133/2016 |
Điểm cần nói rõ với doanh nghiệp nhỏ và vừa: IFRS không phải việc cần làm ngay với nhóm này. Thông tư 133/2016 chưa bị thay thế và vẫn là chế độ kế toán áp dụng.
Hai nhóm nên theo dõi sát dù chưa bắt buộc: doanh nghiệp có vốn đầu tư nước ngoài, và doanh nghiệp có kế hoạch gọi vốn quốc tế. Với hai nhóm này, yêu cầu thường đến từ phía đối tác trước khi đến từ quy định.
Cái bẫy của năm 2026: IFRS 18 thay IAS 1
Đây là phần có giá trị thực tế cao nhất của bài.
| Chuẩn mực | Nội dung | Hiệu lực |
| IAS 1 | Trình bày báo cáo tài chính | Đang áp dụng |
| IFRS 18 | Thay thế IAS 1 | 01/01/2027 |
IFRS 18 thay đổi cấu trúc trình bày báo cáo kết quả hoạt động, gồm việc phân loại thu nhập và chi phí vào các nhóm xác định.
Vì sao điều này quan trọng với doanh nghiệp Việt Nam
| Tình huống | Hệ quả |
| Dựng hệ thống báo cáo IFRS trong 2026 theo IAS 1 | Phải dựng lại phần trình bày khi IFRS 18 có hiệu lực |
| Dựng hệ thống theo yêu cầu trình bày của IFRS 18 ngay | Làm một lần |
Khuyến nghị: doanh nghiệp bắt đầu chuyển đổi trong năm 2026 nên thiết kế phần trình bày theo IFRS 18 ngay từ đầu, dù chuẩn mực này chỉ bắt buộc từ 01/01/2027.
Lý do thực tế: phần tốn công nhất của việc chuyển đổi không phải tính lại số liệu, mà là thiết kế cấu trúc báo cáo và hệ thống thu thập dữ liệu để đáp ứng cấu trúc đó. Thiết kế theo chuẩn mực sắp bị thay thế là làm hai lần.
(người duyệt bài bổ sung các nhóm phân loại cụ thể mà IFRS 18 yêu cầu, và xác nhận ngày hiệu lực cùng điều kiện áp dụng sớm)
VAS đang tiến gần IFRS: một bằng chứng cụ thể
Thông tư 99/2025/TT-BTC, áp dụng từ 01/01/2026, đổi tên “Bảng cân đối kế toán” thành “Báo cáo tình hình tài chính”.
| Tên | Hệ |
| “Bảng cân đối kế toán” | Cách gọi cũ của VAS |
| “Báo cáo tình hình tài chính” | Trùng với cách gọi của IFRS, Statement of financial position |
Doanh nghiệp áp dụng Thông tư 133/2016 đã dùng tên này từ 2016.
Ý nghĩa: đây không phải thay đổi về tên gọi đơn thuần. Nó cho thấy hướng hội tụ, và kèm theo thay đổi về kết cấu báo cáo.
Với doanh nghiệp đang cân nhắc chuyển đổi IFRS: các thay đổi của Thông tư 99/2025 làm khoảng cách giữa báo cáo theo VAS và theo IFRS hẹp lại một phần, nhưng ba khác biệt về nguyên tắc ở phần trên thì vẫn còn.
Chi phí và thời gian chuyển đổi
| Khoản | Nội dung | Mức độ |
| Năng lực nhân sự | Đào tạo hoặc tuyển người biết IFRS | Thường là khoản lớn nhất |
| Tư vấn chuyển đổi | Xác định chênh lệch, lập số liệu so sánh kỳ trước | Lớn |
| Hệ thống | Phần mềm phải lưu được dữ liệu theo hai hệ | Trung bình |
| Thuyết minh | Khối lượng công bố thông tin lớn hơn nhiều | Lặp lại hằng kỳ |
| Kiểm toán | Phạm vi rộng hơn | Lặp lại hằng kỳ |
Điểm bị đánh giá thấp nhất là dòng thứ tư. Chi phí chuyển đổi là chi phí một lần, nhưng khối lượng thuyết minh là chi phí lặp lại mỗi kỳ. Nhiều doanh nghiệp tính đủ chi phí chuyển đổi nhưng không tính khoản này.
Về yêu cầu với hệ thống
Doanh nghiệp áp dụng IFRS vẫn phải lập báo cáo theo VAS cho nghĩa vụ trong nước.
Nghĩa là cần lưu được dữ liệu theo hai hệ, và điều này nên được giải quyết ở tầng hệ thống, không bằng cách lập hai bộ sổ riêng.
| Cách làm | Vấn đề |
| Một nguồn dữ liệu, hai cách trình bày | Cách nên làm |
| Hai bộ sổ riêng, nhập liệu hai lần | Hai bên lệch nhau, và không ai biết bên nào đúng |
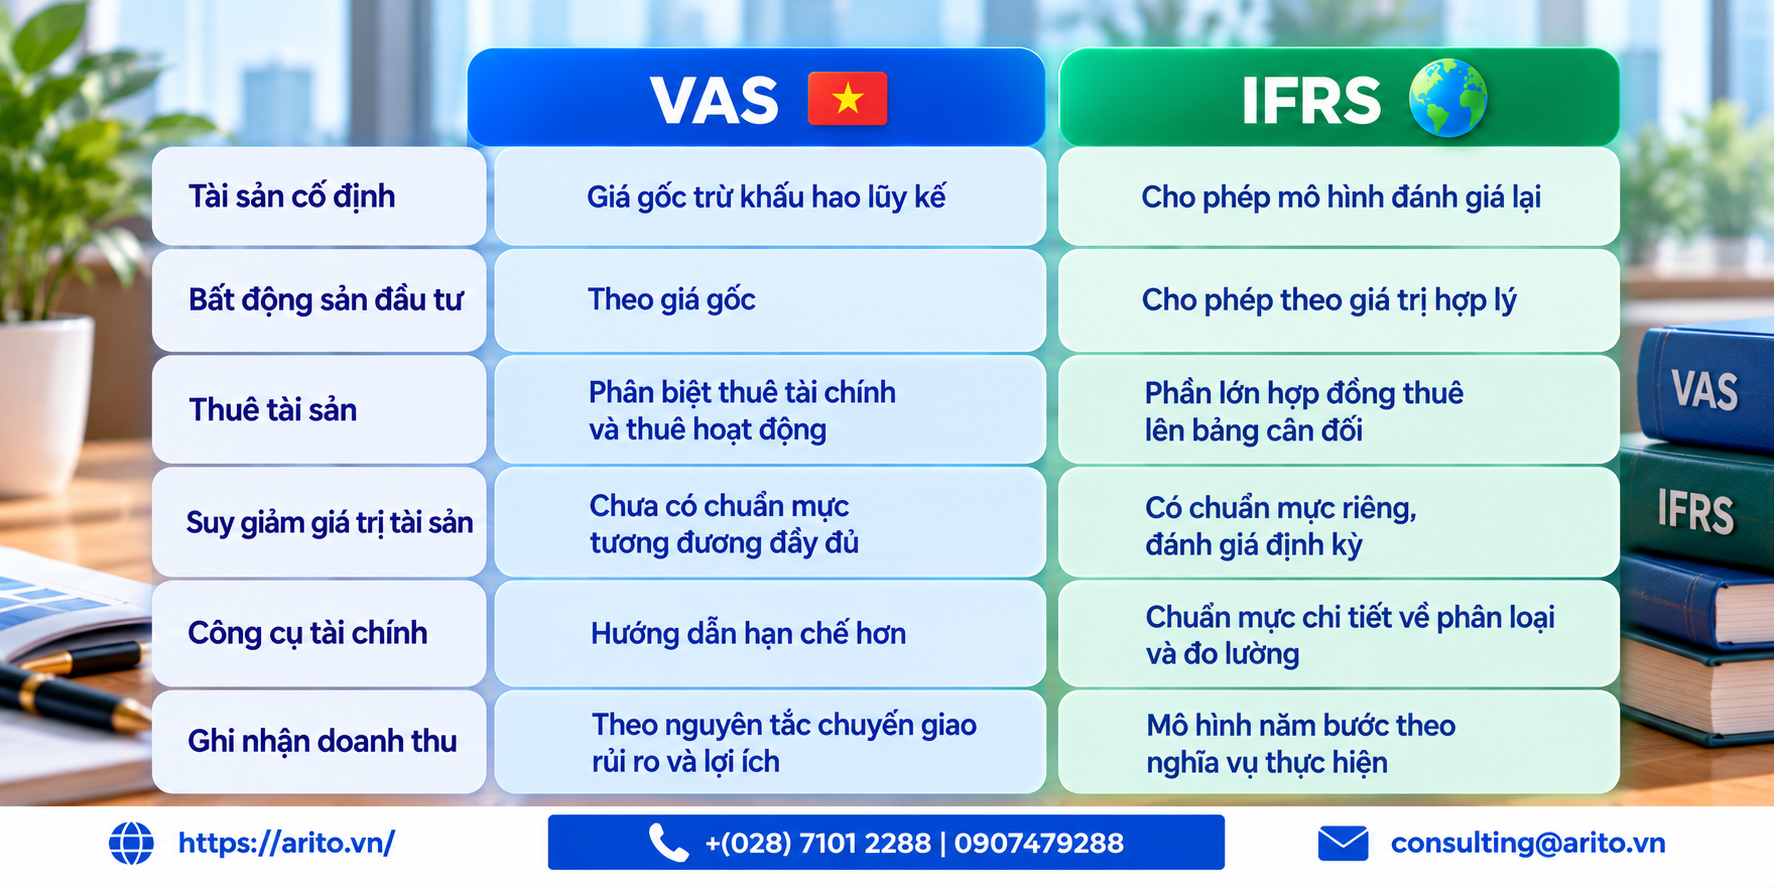
Sáu lỗi thường gặp
| Lỗi | Hậu quả |
| Dựng hệ thống báo cáo IFRS theo IAS 1 trong năm 2026 | Phải dựng lại phần trình bày khi IFRS 18 có hiệu lực từ 01/01/2027 |
| Doanh nghiệp nhỏ và vừa lo chuyển đổi IFRS | Chưa cần. Thông tư 133/2016 vẫn là chế độ áp dụng |
| Chỉ tính chi phí chuyển đổi, không tính chi phí thuyết minh hằng kỳ | Dự toán thiếu khoản lặp lại |
| Lập hai bộ sổ riêng cho VAS và IFRS | Hai bên lệch nhau sau vài kỳ |
| Không lường trước tác động của chuẩn mực về thuê tài sản | Tỷ lệ nợ tăng, có thể vi phạm điều khoản ràng buộc trong hợp đồng vay |
| Còn gọi “Bảng cân đối kế toán” | Tên đã đổi thành “Báo cáo tình hình tài chính” từ 01/01/2026 |
Lỗi thứ năm là lỗi có hậu quả bất ngờ nhất. Chuyển sang IFRS làm tỷ lệ nợ trên vốn chủ sở hữu tăng dù hoạt động không đổi, và nếu hợp đồng vay có điều khoản về tỷ số tài chính thì cần thông báo và đàm phán với ngân hàng trước.
Việc nên làm theo từng nhóm
| Nhóm doanh nghiệp | Việc nên làm |
| Tập đoàn, công ty niêm yết | Rà soát mức độ sẵn sàng, và thiết kế phần trình bày theo IFRS 18 nếu bắt đầu trong 2026 |
| Doanh nghiệp có vốn nước ngoài | Xác nhận yêu cầu của công ty mẹ, và lường trước tác động của chuẩn mực thuê tài sản |
| Doanh nghiệp vừa và nhỏ | Tập trung vào Thông tư 133/2016. Chưa cần chuyển đổi IFRS |
| Mọi nhóm | Cập nhật tên báo cáo theo Thông tư 99/2025 nếu áp dụng chế độ này |
Hỗ trợ báo cáo trên hệ thống Arito
Arito xử lý:
- Chế độ kế toán theo Thông tư 99/2025 áp dụng từ 01/01/2026 và Thông tư 133/2016, đúng tên và kết cấu của từng chế độ
- Một nguồn dữ liệu, nhiều cách trình bày báo cáo, không lập hai bộ sổ riêng
- Lưu thông tin bổ sung cần cho thuyết minh ngay tại chứng từ gốc
- Theo dõi tài sản theo nguyên giá và các thông tin phục vụ đánh giá lại nếu cần
- Theo dõi hợp đồng thuê, phục vụ xác định tác động khi áp dụng chuẩn mực về thuê tài sản
- Xuất dữ liệu có cấu trúc, phục vụ xử lý bổ sung cho mục đích báo cáo theo IFRS
- Số liệu kỳ trước tự điền để lập báo cáo so sánh
Xem báo cáo tài chính là gì hoặc phần mềm ERP.
Câu hỏi thường gặp
VAS và IFRS là gì?
VAS là chuẩn mực kế toán Việt Nam do Bộ Tài chính ban hành. IFRS là chuẩn mực báo cáo tài chính quốc tế do IASB ban hành, áp dụng ở trên 140 quốc gia và vùng lãnh thổ.
VAS khác IFRS ở đâu?
Ba khác biệt về nguyên tắc: VAS theo giá gốc còn IFRS cho phép giá trị hợp lý; VAS theo quy tắc với mẫu biểu bắt buộc còn IFRS theo nguyên tắc không có mẫu cố định; và IFRS đòi mức xét đoán cùng khối lượng công bố thông tin lớn hơn nhiều.
Lộ trình áp dụng IFRS tại Việt Nam thế nào?
Theo Quyết định 345/QĐ-BTC: chuẩn bị 2020 đến 2021, áp dụng tự nguyện 2022 đến 2025 cho công ty mẹ tập đoàn kinh tế Nhà nước và công ty niêm yết, và áp dụng bắt buộc từ sau 2025 dự kiến với báo cáo tài chính hợp nhất của các tập đoàn, tổng công ty lớn.
Doanh nghiệp nhỏ và vừa có phải áp dụng IFRS không?
Chưa cần. Nhóm này tiếp tục áp dụng Thông tư 133/2016, thông tư này chưa bị thay thế.
IFRS 18 là gì và liên quan gì tới doanh nghiệp Việt Nam?
IFRS 18 thay thế IAS 1 về trình bày báo cáo tài chính, hiệu lực từ 01/01/2027. Doanh nghiệp bắt đầu chuyển đổi trong năm 2026 nên thiết kế phần trình bày theo IFRS 18 ngay, để không phải dựng lại sau một năm.
Còn bao nhiêu chuẩn mực IAS đang hiệu lực?
Hiện còn 24 IAS đang hiệu lực cùng với các chuẩn mực IFRS. Con số này thay đổi khi IASB thay thế các chuẩn mực cũ.
Áp dụng IFRS rồi có còn phải lập báo cáo theo VAS không?
Có. Nghĩa vụ báo cáo trong nước vẫn theo chế độ kế toán Việt Nam. Nên cần hệ thống lưu được dữ liệu cho cả hai cách trình bày.
Chi phí lớn nhất khi chuyển đổi IFRS là gì?
Thường là năng lực nhân sự, không phải phần mềm. Và một khoản hay bị bỏ qua là khối lượng thuyết minh lớn hơn nhiều, đây là chi phí lặp lại mỗi kỳ.
Chuyển sang IFRS có làm tỷ lệ nợ tăng không?
Có thể, vì theo IFRS phần lớn hợp đồng thuê làm tăng cả tài sản và nợ phải trả. Doanh nghiệp thuê nhiều mặt bằng hoặc thiết bị nên lường trước, đặc biệt nếu hợp đồng vay có điều khoản về tỷ số tài chính.
Thông tư 99/2025 có liên quan tới IFRS không?
Có một dấu hiệu hội tụ cụ thể: thông tư này đổi tên “Bảng cân đối kế toán” thành “Báo cáo tình hình tài chính”, trùng với cách gọi của IFRS, kèm thay đổi về kết cấu.
Tổng kết
Bốn điều quyết định:
Nếu bắt đầu chuyển đổi trong 2026, thiết kế phần trình bày theo IFRS 18. Chuẩn mực này thay IAS 1 từ 01/01/2027, nên dựng theo IAS 1 lúc này là làm hai lần.
Doanh nghiệp vừa và nhỏ chưa cần quan tâm IFRS. Thông tư 133/2016 vẫn là chế độ kế toán áp dụng.
Lường trước tác động của chuẩn mực về thuê tài sản. Tỷ lệ nợ tăng dù hoạt động không đổi, và điều này có thể ảnh hưởng tới điều khoản trong hợp đồng vay.
Dùng một nguồn dữ liệu, hai cách trình bày. Lập hai bộ sổ riêng thì hai bên sẽ lệch nhau.
Nội dung mang tính tham khảo và không thay thế tư vấn chuyên môn cho dự án chuyển đổi cụ thể. Khi áp dụng cần đối chiếu Quyết định 345/QĐ-BTC, các chuẩn mực IFRS hiện hành, và Thông tư 99/2025/TT-BTC hoặc Thông tư 133/2016/TT-BTC.
Bài viết liên quan
Công nghệ
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Công nghệ
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý

Tin tức
Chấm Công Bằng Khuôn Mặt Là Gì? Cách Hoạt Động Và Lợi Ích
Chấm công bằng khuôn mặt là phương pháp ghi nhận thời gian làm việc của nhân viên thông qua công nghệ nhận diện khuôn mặt.

Tin tức
Mẫu Tờ Trình Đề Nghị Khen Thưởng Mới 2026 Kèm Cách Lập
Tờ trình đề nghị khen thưởng là văn bản được sử dụng để đề xuất khen thưởng cá nhân, tập thể có thành tích nổi

Quản trị nguồn nhân lực
4 Mẫu Quy Chế Lương Thưởng Chuẩn Pháp Lý, Chi Tiết 2026
Quy chế lương thưởng là văn bản quản lý nội bộ được doanh nghiệp ban hành nhằm quy định nguyên tắc trả lương, chế độ
