


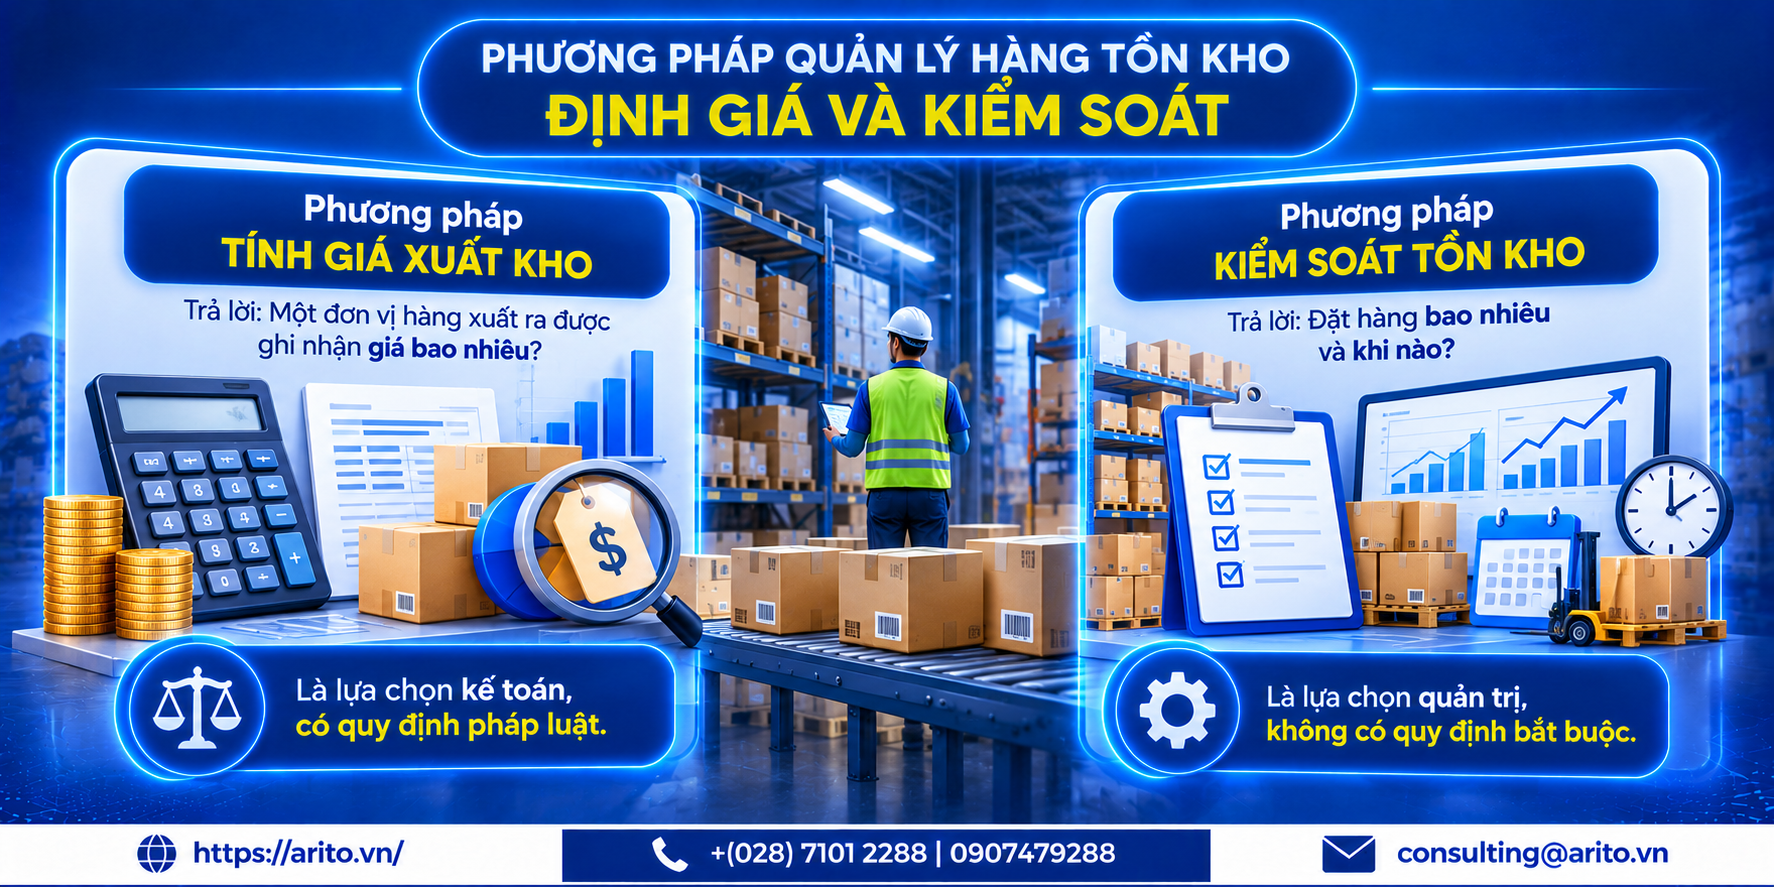
Có hai nhóm phương pháp quản lý hàng tồn kho và chúng thường bị gộp làm một, dù trả lời hai câu hỏi khác nhau:
- Phương pháp tính giá xuất kho trả lời: một đơn vị hàng xuất ra được ghi nhận giá bao nhiêu. Đây là lựa chọn kế toán, có quy định pháp luật.
- Phương pháp kiểm soát tồn kho trả lời: đặt hàng bao nhiêu và khi nào. Đây là lựa chọn quản trị, không có quy định bắt buộc.
Bài này đi qua cả hai nhóm, kèm công thức và ví dụ số. Một điều cần nói ngay: phương pháp nhập sau xuất trước không được áp dụng tại Việt Nam, dù vẫn xuất hiện trong nhiều tài liệu.
Phương pháp tính giá xuất kho: năm cách được phép
Thông tư 99/2025/TT-BTC, hiệu lực từ 01/01/2026 thay Thông tư 200/2014, quy định năm phương pháp:
| Phương pháp | Cách hoạt động | Phù hợp với |
| Thực tế đích danh | Xuất lô nào thì lấy đúng giá của lô đó | Hàng giá trị lớn, theo dõi được từng đơn vị: xe, máy móc, trang sức |
| Bình quân gia quyền | Tính giá bình quân của toàn bộ hàng cùng loại trong kỳ hoặc sau mỗi lần nhập | Hàng đồng nhất, số lượng lớn, giá biến động |
| Nhập trước xuất trước | Giả định hàng nhập trước được xuất trước | Hàng có hạn sử dụng, cần xuất theo thứ tự nhập |
| Giá bán lẻ | Suy ra giá vốn từ giá bán trừ tỷ lệ lãi gộp | Bán lẻ nhiều mặt hàng, khó theo dõi giá vốn từng mã |
| Chi phí chuẩn | Ghi nhận theo định mức, chênh lệch với thực tế được theo dõi riêng | Sản xuất lặp lại, đã có định mức ổn định |
Hai phương pháp cuối là bổ sung mới của Thông tư 99/2025 so với Thông tư 200.
Phương pháp nhập sau xuất trước không nằm trong danh sách này, và cũng không có trong chuẩn mực kế toán Việt Nam về hàng tồn kho. Rất nhiều bài viết và cả một số tài liệu đào tạo vẫn liệt kê bốn phương pháp gồm nhập sau xuất trước. Đó là thông tin sai, có thể do dịch lại tài liệu nước ngoài nơi phương pháp này được phép.
Hai lưu ý khi chọn:
- Phải nhất quán giữa các kỳ. Đổi phương pháp làm số liệu không so sánh được và phải trình bày lý do trong thuyết minh báo cáo tài chính.
- Phải được ghi nhận trong sổ tay kế toán của doanh nghiệp, cùng với các mẫu biểu tự thiết kế, theo yêu cầu của Thông tư 99/2025.
Cách tính chi tiết từng phương pháp kèm ví dụ xem tại hàng tồn kho là gì, cách ghi nhận và tính giá xuất kho.
Phân tích ABC: phân loại hàng theo giá trị
Phân tích ABC chia hàng hóa theo mức đóng góp vào tổng giá trị, để tập trung nguồn lực kiểm soát vào nhóm quan trọng. Nguyên tắc: một tỷ lệ nhỏ số mã hàng thường chiếm phần lớn giá trị.
Cách làm: lấy giá trị xuất dùng trong năm của từng mã, sắp xếp giảm dần, tính lũy kế phần trăm, rồi chia nhóm.
Ví dụ với 10 mã hàng, tổng giá trị xuất dùng trong năm là 3.805.000.000 đồng:
| Mã | Số lượng | Đơn giá | Giá trị năm | % | Lũy kế | Nhóm |
| SKU-01 | 1.200 | 1.250.000 | 1.500.000.000 | 39,4% | 39,4% | A |
| SKU-02 | 800 | 980.000 | 784.000.000 | 20,6% | 60,0% | A |
| SKU-03 | 450 | 1.100.000 | 495.000.000 | 13,0% | 73,0% | A |
| SKU-04 | 3.000 | 95.000 | 285.000.000 | 7,5% | 80,5% | B |
| SKU-06 | 5.000 | 42.000 | 210.000.000 | 5,5% | 86,0% | B |
| SKU-05 | 220 | 850.000 | 187.000.000 | 4,9% | 91,0% | B |
| SKU-07 | 1.500 | 78.000 | 117.000.000 | 3,1% | 94,0% | B |
| SKU-08 | 9.000 | 12.000 | 108.000.000 | 2,8% | 96,9% | C |
| SKU-09 | 2.600 | 25.000 | 65.000.000 | 1,7% | 98,6% | C |
| SKU-10 | 12.000 | 4.500 | 54.000.000 | 1,4% | 100,0% | C |
Kiểm tra: 1.200 × 1.250.000 = 1.500.000.000 đồng. Tổng mười dòng = 3.805.000.000 đồng. 1.500.000.000 ÷ 3.805.000.000 = 39,4%. Lũy kế ba dòng đầu = 1.500.000.000 + 784.000.000 + 495.000.000 = 2.779.000.000 đồng, bằng 73,0% tổng. Khớp.
Kết quả: 3 mã trên 10, tức 30% số mã hàng, chiếm 73% giá trị.
Cách kiểm soát khác nhau theo nhóm:
| Nhóm | Mức kiểm soát | Tần suất kiểm kê | Cách đặt hàng |
| A | Chặt nhất, theo dõi từng mã | Hằng tháng hoặc kiểm kê luân phiên liên tục | Tính EOQ và điểm đặt hàng lại cho từng mã, theo sát nhà cung cấp |
| B | Trung bình | Hằng quý | Dùng định mức min-max |
| C | Nhẹ nhất | Hằng năm hoặc nửa năm | Đặt theo lô lớn, ít lần, chấp nhận tồn nhiều hơn |
Điểm dễ làm sai: phân nhóm theo số lượng thay vì theo giá trị. SKU-10 có số lượng lớn nhất là 12.000 đơn vị nhưng chỉ chiếm 1,4% giá trị, nên thuộc nhóm C. Dồn nguồn lực kiểm soát vào mã có số lượng lớn là tốn công mà không giảm được rủi ro tiền.
Nên chạy lại phân tích ABC mỗi 6 đến 12 tháng, vì cơ cấu mặt hàng thay đổi.
Định mức tồn kho min-max
Đây là phương pháp đơn giản nhất và phù hợp với phần lớn doanh nghiệp vừa và nhỏ.
| Mức | Ý nghĩa | Cách xác định |
| Tồn kho tối thiểu | Mức thấp nhất được phép, dưới mức này là có nguy cơ hết hàng | Bằng điểm đặt hàng lại, tính ở phần dưới |
| Tồn kho tối đa | Mức cao nhất được phép, trên mức này là ứ vốn | Tồn kho tối thiểu cộng lượng đặt hàng mỗi lần |
Cách dùng: khi tồn thực tế chạm mức tối thiểu thì phát sinh đề nghị mua hàng. Khi tồn vượt mức tối đa thì dừng mua và soát lại nhu cầu.
Ưu điểm là dễ triển khai và dễ kiểm tra bằng mắt. Hạn chế là hai mức này phải được cập nhật khi nhu cầu thay đổi theo mùa, nếu không sẽ liên tục báo sai.
EOQ: lượng đặt hàng tối ưu
EOQ trả lời câu hỏi mỗi lần nên đặt bao nhiêu để tổng chi phí đặt hàng cộng chi phí lưu kho là nhỏ nhất.
Hai khoản chi phí này đi ngược nhau: đặt nhiều lần với lượng nhỏ thì tốn chi phí đặt hàng nhưng ít tốn lưu kho; đặt ít lần với lượng lớn thì ngược lại.
Công thức: EOQ = căn bậc hai của (2 × D × S ÷ H)
| Ký hiệu | Ý nghĩa |
| D | Nhu cầu cả năm, theo đơn vị hàng |
| S | Chi phí cho mỗi lần đặt hàng |
| H | Chi phí lưu kho cho một đơn vị trong một năm |
Ví dụ: nhu cầu cả năm 24.000 đơn vị, chi phí mỗi lần đặt hàng 1.500.000 đồng, chi phí lưu kho 25.000 đồng cho một đơn vị một năm.
| Bước | Kết quả |
| 2 × D × S | 2 × 24.000 × 1.500.000 = 72.000.000.000 |
| Chia cho H | 72.000.000.000 ÷ 25.000 = 2.880.000 |
| Căn bậc hai | EOQ ≈ 1.697 đơn vị |
| Số lần đặt hàng trong năm | 24.000 ÷ 1.697 = 14,14 lần |
Kiểm tra bằng tính chất của EOQ: tại lượng đặt hàng tối ưu, chi phí đặt hàng và chi phí lưu kho phải xấp xỉ bằng nhau.
| Khoản | Cách tính | Số tiền |
| Chi phí đặt hàng cả năm | 14,14 lần × 1.500.000 | 21.213.907 đồng |
| Chi phí lưu kho cả năm | (1.697 ÷ 2) × 25.000 | 21.212.500 đồng |
| Tổng | 42.426.407 đồng |
Hai con số lệch nhau 1.407 đồng, chỉ do làm tròn EOQ về số nguyên. Khớp.
Phép kiểm tra này rất hữu ích: nếu bạn tính EOQ và thấy hai cấu phần chi phí lệch nhau nhiều, nghĩa là đã nhập sai một trong ba tham số.
Giới hạn của EOQ cần biết: công thức giả định nhu cầu đều trong năm, giá mua không đổi theo số lượng, và thời gian giao hàng ổn định. Thực tế có chiết khấu theo số lượng và có mùa cao điểm, nên EOQ là điểm khởi đầu để đàm phán lô đặt hàng, không phải con số áp cứng.
Điểm đặt hàng lại
Điểm đặt hàng lại trả lời câu hỏi khi tồn còn bao nhiêu thì phải đặt hàng, để hàng mới về trước khi hết.
Công thức: Điểm đặt hàng lại = Nhu cầu bình quân một ngày × Thời gian giao hàng + Tồn kho an toàn
Tiếp ví dụ trên, với thời gian giao hàng 10 ngày và tồn kho an toàn 200 đơn vị:
| Thành phần | Giá trị |
| Nhu cầu bình quân một ngày | 24.000 ÷ 365 = 65,75 đơn vị |
| Nhân thời gian giao hàng | 65,75 × 10 = 657,5 đơn vị |
| Cộng tồn kho an toàn | 657,5 + 200 |
| Điểm đặt hàng lại | 858 đơn vị |
Kiểm tra: 24.000 ÷ 365 = 65,75 đơn vị mỗi ngày. 65,75 × 10 = 657,5. 657,5 + 200 = 857,5, làm tròn lên 858 đơn vị. Khớp.
Ghép với EOQ để ra bộ định mức min-max hoàn chỉnh:
| Mức | Giá trị |
| Tồn kho tối thiểu, bằng điểm đặt hàng lại | 858 đơn vị |
| Lượng đặt mỗi lần, bằng EOQ | 1.697 đơn vị |
| Tồn kho tối đa | 858 + 1.697 = 2.555 đơn vị |
Tồn kho an toàn nên tính dựa trên mức biến động thực tế của nhu cầu và độ tin cậy của nhà cung cấp, không lấy số tròn theo cảm tính. Nhà cung cấp hay giao chậm thì phải tăng khoản này, và đó là chi phí thật của việc chọn nhà cung cấp rẻ nhưng không đúng hẹn.
JIT và điều kiện áp dụng
Phương pháp đúng thời điểm chủ trương giữ tồn kho ở mức thấp nhất, hàng về đúng lúc cần dùng.
Lợi ích rõ: giảm vốn bị khóa trong kho, giảm diện tích kho, giảm hàng hỏng và lỗi thời.
Nhưng JIT chỉ hoạt động khi có đủ bốn điều kiện:
| Điều kiện | Nếu không có |
| Nhà cung cấp giao hàng đúng hẹn với độ tin cậy cao | Một lần giao chậm làm dừng sản xuất hoặc mất đơn hàng |
| Nhu cầu dự báo được, ít biến động đột ngột | Thiếu hàng ngay khi có đơn lớn bất thường |
| Khoảng cách địa lý tới nhà cung cấp ngắn | Thời gian giao hàng dài làm tồn kho an toàn phải tăng, mất ý nghĩa của JIT |
| Có hệ thống dữ liệu tồn kho chính xác theo thời gian thực | Không biết chính xác còn bao nhiêu thì không thể đặt sát nhu cầu |
Phần lớn doanh nghiệp vừa và nhỏ ở Việt Nam không đủ điều kiện thứ nhất và thứ tư. Áp JIT khi nhà cung cấp chưa đáng tin là cách nhanh nhất để hết hàng. Hướng hợp lý hơn: dùng min-max với tồn kho an toàn tính đúng, rồi giảm dần tồn kho an toàn theo mức độ cải thiện của nhà cung cấp.
Ba cách kiểm kê
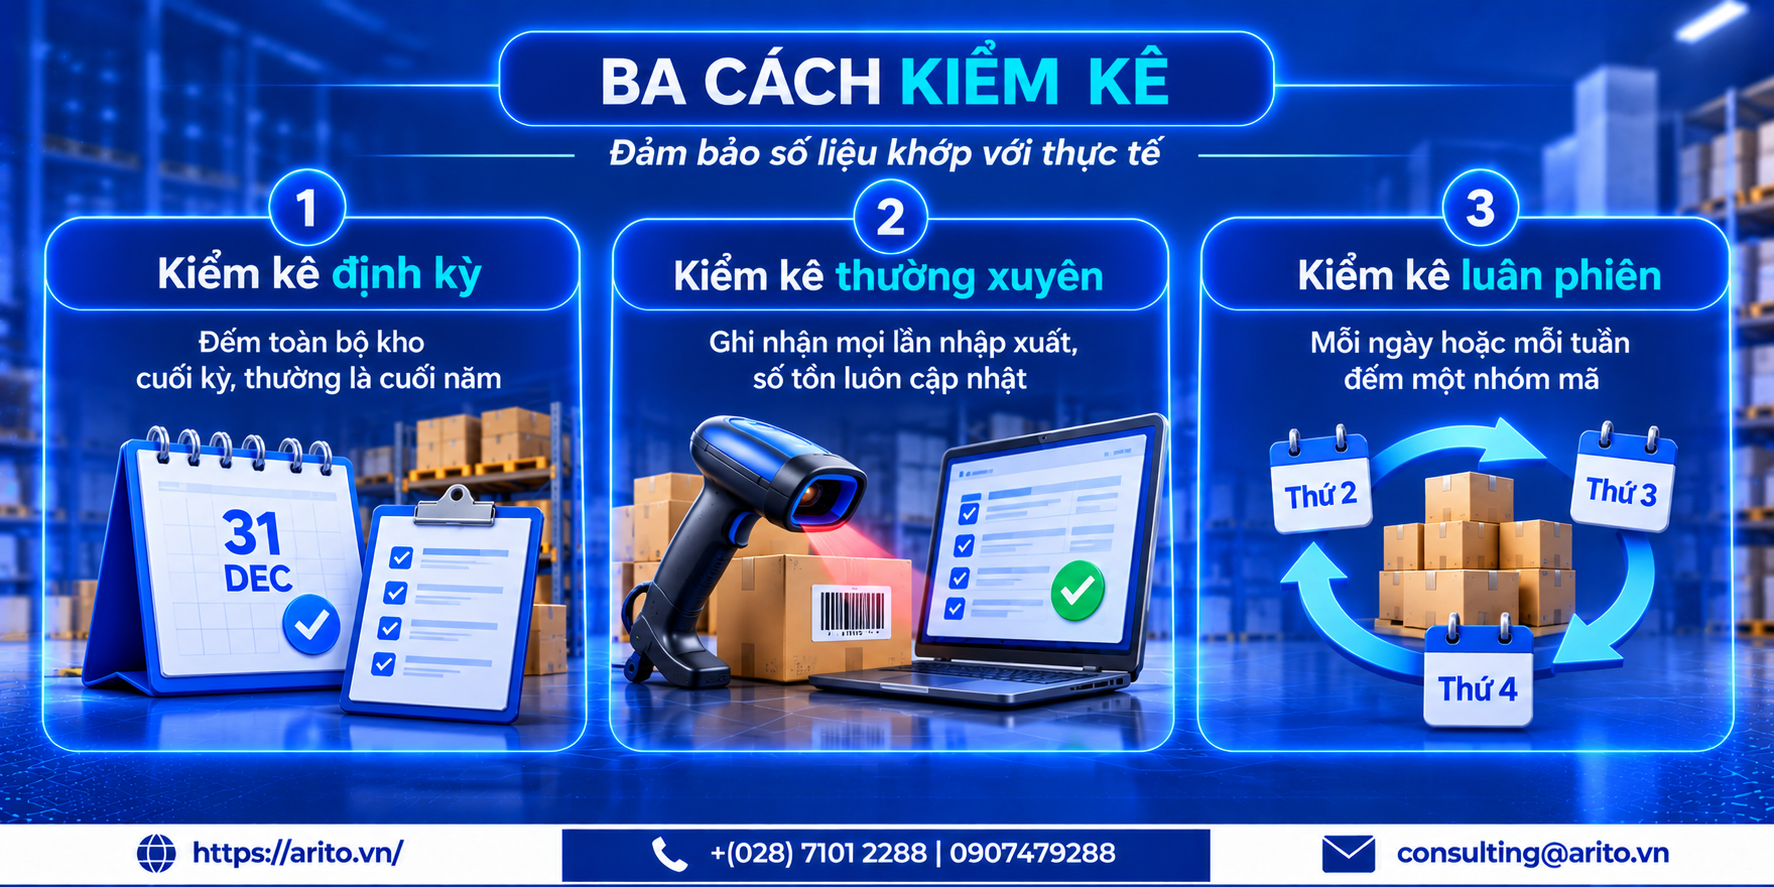
Kiểm kê là phương pháp bảo đảm số liệu trên sổ khớp với hàng thực tế. Không có kiểm kê thì mọi mô hình tính toán ở trên đều chạy trên số liệu sai.
| Cách | Làm thế nào | Ưu điểm | Hạn chế |
| Kiểm kê định kỳ | Đếm toàn bộ kho vào cuối kỳ, thường là cuối năm | Đủ căn cứ cho báo cáo tài chính | Phải dừng hoạt động kho, phát hiện sai lệch quá muộn |
| Kiểm kê thường xuyên | Ghi nhận mọi lần nhập xuất, số tồn trên sổ luôn cập nhật | Biết số tồn bất kỳ lúc nào | Phụ thuộc kỷ luật ghi chép, cần phần mềm |
| Kiểm kê luân phiên | Mỗi ngày hoặc mỗi tuần đếm một nhóm mã, xoay vòng hết kho trong năm | Không dừng hoạt động, phát hiện sai lệch sớm | Cần kế hoạch và người chịu trách nhiệm theo nhóm |
Cách làm nên dùng: kết hợp kiểm kê thường xuyên trên hệ thống với kiểm kê luân phiên để đối chiếu, tần suất theo nhóm ABC. Nhóm A đếm thường xuyên, nhóm C đếm thưa. Kiểm kê định kỳ cuối năm vẫn giữ để phục vụ báo cáo tài chính.
Mọi chênh lệch giữa sổ và thực tế phải được lập biên bản và tìm nguyên nhân, không điều chỉnh sổ cho khớp rồi bỏ qua. Chênh lệch lặp lại ở cùng một mã hoặc cùng một vị trí thường là dấu hiệu của lỗi quy trình chứ không phải lỗi đếm.
Chọn phương pháp nào
| Loại hình | Tính giá xuất kho | Kiểm soát tồn kho | Kiểm kê |
| Thương mại, nhiều mã, giá biến động | Bình quân gia quyền | ABC cộng min-max | Thường xuyên cộng luân phiên |
| Bán lẻ, rất nhiều mã giá trị nhỏ | Giá bán lẻ | ABC, nhóm C đặt theo lô lớn | Luân phiên theo khu vực |
| Sản xuất lặp lại, có định mức | Chi phí chuẩn | EOQ và điểm đặt hàng lại cho nguyên vật liệu chính | Thường xuyên, nhóm A hằng tháng |
| Hàng có hạn sử dụng | Nhập trước xuất trước | Min-max với tồn kho an toàn thấp | Luân phiên theo hạn sử dụng |
| Hàng giá trị lớn, số lượng ít | Thực tế đích danh | Theo dõi từng đơn vị, không cần EOQ | Thường xuyên, đối chiếu từng đơn vị |
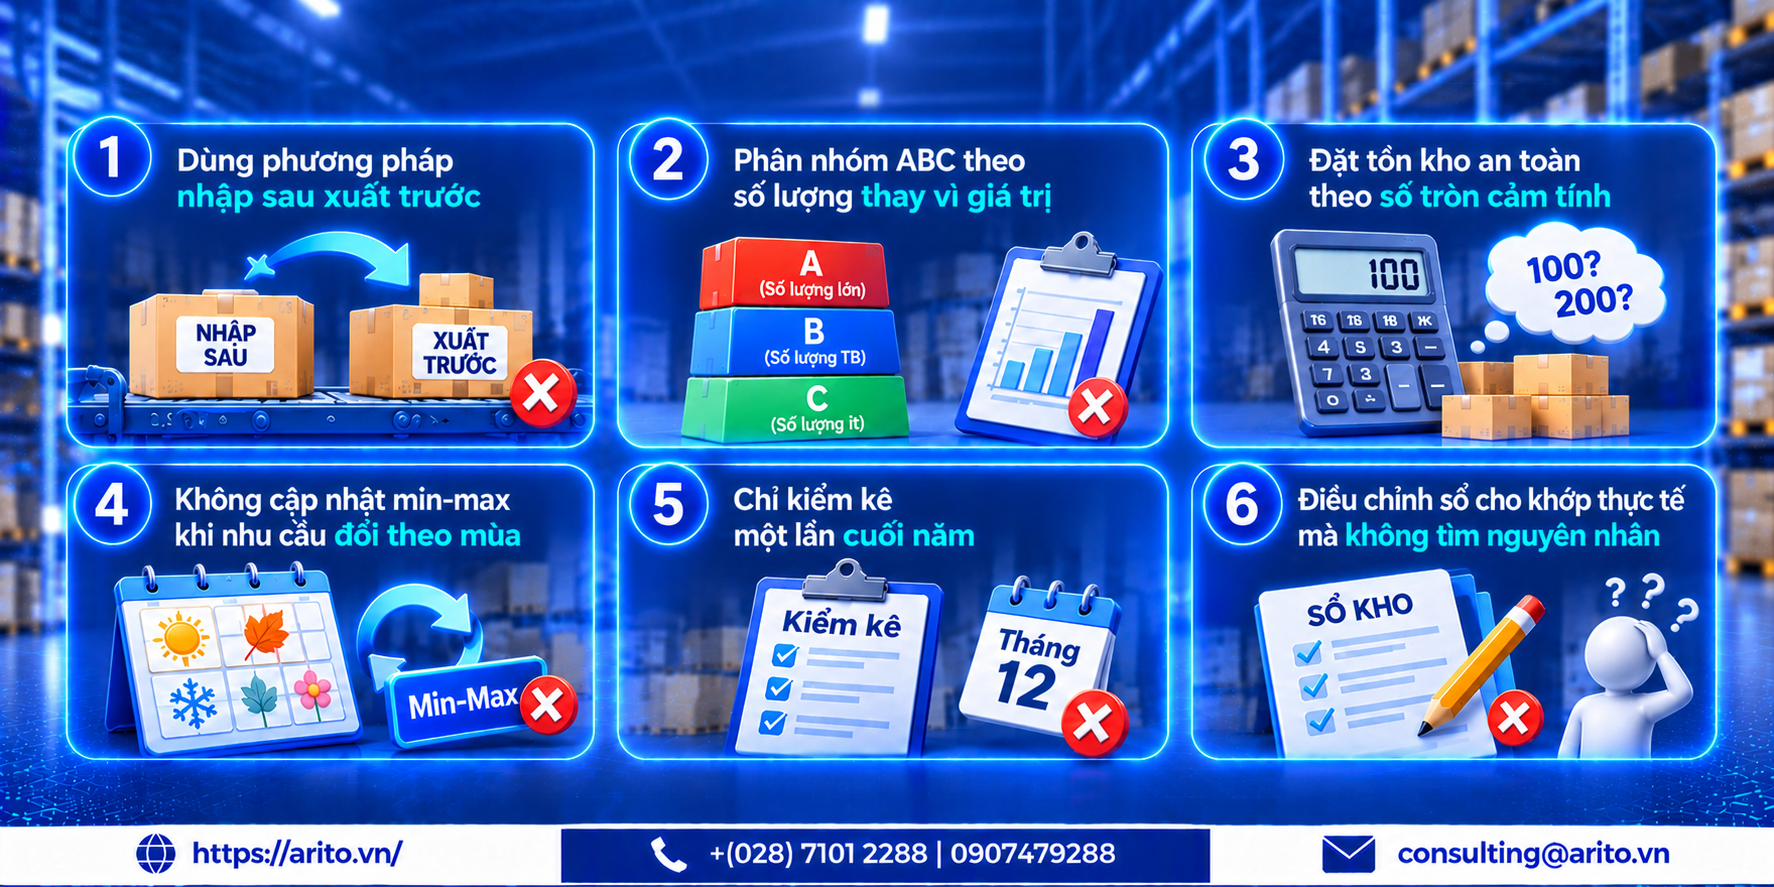
Sáu sai lầm thường gặp
| Sai lầm | Hậu quả | Cách sửa |
| Dùng phương pháp nhập sau xuất trước | Sai giá vốn, sai lợi nhuận, sai báo cáo tài chính | Chuyển sang một trong năm phương pháp được phép |
| Phân nhóm ABC theo số lượng thay vì giá trị | Dồn nguồn lực vào mã không quan trọng về tiền | Sắp xếp theo giá trị xuất dùng trong năm |
| Đặt tồn kho an toàn theo số tròn cảm tính | Thừa hàng hoặc thiếu hàng, không ai biết vì sao | Tính theo mức biến động nhu cầu và độ tin cậy nhà cung cấp |
| Không cập nhật min-max khi nhu cầu đổi theo mùa | Hệ thống báo sai liên tục rồi bị bỏ qua | Soát lại định mức theo mùa, ít nhất hai lần một năm |
| Chỉ kiểm kê một lần cuối năm | Phát hiện sai lệch sau cả năm, không truy được nguyên nhân | Thêm kiểm kê luân phiên theo nhóm ABC |
| Điều chỉnh sổ cho khớp thực tế mà không tìm nguyên nhân | Lỗi quy trình lặp lại mãi | Lập biên bản chênh lệch, phân tích theo mã và theo vị trí |
Câu hỏi thường gặp
Có bao nhiêu phương pháp tính giá xuất kho?
Năm phương pháp theo Thông tư 99/2025/TT-BTC: thực tế đích danh, bình quân gia quyền, nhập trước xuất trước, giá bán lẻ và chi phí chuẩn. Hai phương pháp cuối là bổ sung mới so với Thông tư 200.
Phương pháp LIFO có được dùng ở Việt Nam không?
Không. Phương pháp nhập sau xuất trước không có trong chế độ kế toán doanh nghiệp Việt Nam và không có trong chuẩn mực kế toán Việt Nam về hàng tồn kho. Các tài liệu liệt kê phương pháp này là thông tin sai.
Phân tích ABC trong quản lý kho là gì?
Là cách chia hàng hóa theo mức đóng góp vào tổng giá trị để phân bổ nguồn lực kiểm soát. Nhóm A ít mã nhưng chiếm phần lớn giá trị, kiểm soát chặt nhất. Nhóm C nhiều mã nhưng giá trị nhỏ, kiểm soát nhẹ. Trong ví dụ ở bài, 3 trên 10 mã chiếm 73% giá trị.
Phân nhóm ABC theo số lượng hay giá trị?
Theo giá trị xuất dùng trong năm. Phân theo số lượng sẽ đưa những mã rẻ nhưng bán nhiều vào nhóm cần kiểm soát chặt, trong khi rủi ro về tiền lại nằm ở mã đắt.
EOQ là gì và tính thế nào?
Là lượng đặt hàng mỗi lần sao cho tổng chi phí đặt hàng cộng chi phí lưu kho nhỏ nhất. Công thức là căn bậc hai của hai lần nhu cầu năm nhân chi phí mỗi lần đặt hàng, chia cho chi phí lưu kho một đơn vị một năm.
Làm sao biết mình tính EOQ đúng?
Tại lượng đặt hàng tối ưu, chi phí đặt hàng cả năm và chi phí lưu kho cả năm phải xấp xỉ bằng nhau. Trong ví dụ ở bài, hai con số là 21.213.907 và 21.212.500 đồng, lệch nhau chỉ do làm tròn.
Điểm đặt hàng lại tính thế nào?
Nhu cầu bình quân một ngày nhân thời gian giao hàng, cộng tồn kho an toàn. Với nhu cầu 24.000 đơn vị một năm, thời gian giao hàng 10 ngày và tồn kho an toàn 200 đơn vị, điểm đặt hàng lại là 858 đơn vị.
Tồn kho tối đa nên để bao nhiêu?
Bằng điểm đặt hàng lại cộng lượng đặt mỗi lần. Trong ví dụ là 858 cộng 1.697, tức 2.555 đơn vị.
Doanh nghiệp nhỏ có nên áp dụng JIT không?
Thường là chưa nên. JIT cần nhà cung cấp giao đúng hẹn với độ tin cậy cao, nhu cầu dự báo được, khoảng cách ngắn và dữ liệu tồn kho chính xác theo thời gian thực. Thiếu điều kiện thứ nhất hoặc thứ tư thì JIT dẫn tới hết hàng. Nên dùng min-max với tồn kho an toàn tính đúng, rồi giảm dần.
Nên kiểm kê kho bao lâu một lần?
Kết hợp ba cách: ghi nhận thường xuyên trên hệ thống, kiểm kê luân phiên theo nhóm ABC với nhóm A dày hơn, và kiểm kê định kỳ cuối năm cho báo cáo tài chính.
Số liệu tồn kho lệch với thực tế thì xử lý thế nào?
Lập biên bản chênh lệch, tìm nguyên nhân theo từng mã và từng vị trí, rồi mới điều chỉnh. Chênh lệch lặp lại ở cùng một mã hoặc cùng một vị trí là dấu hiệu lỗi quy trình, không phải lỗi đếm.
Có bắt buộc ghi phương pháp tính giá xuất kho vào văn bản nào không?
Theo Thông tư 99/2025, phương pháp đã chọn cần được ghi nhận trong sổ tay kế toán của doanh nghiệp, cùng với các mẫu biểu tự thiết kế. Phương pháp cũng phải nhất quán giữa các kỳ.
Tổng kết
Bốn điều quyết định hiệu quả quản lý hàng tồn kho:
- Chọn đúng một trong năm phương pháp tính giá xuất kho được phép. Thực tế đích danh, bình quân gia quyền, nhập trước xuất trước, giá bán lẻ, chi phí chuẩn. Nhập sau xuất trước không được áp dụng tại Việt Nam.
- Phân nhóm ABC theo giá trị, không theo số lượng. Trong ví dụ ở bài, 30% số mã hàng chiếm 73% giá trị. Kiểm soát chặt nhóm đó và nới nhóm còn lại.
- Dùng EOQ và điểm đặt hàng lại để ra bộ định mức min-max bằng con số, thay vì đặt mức theo cảm tính. Kiểm tra lại bằng tính chất hai cấu phần chi phí xấp xỉ bằng nhau.
- Không có kiểm kê thì mọi mô hình trên đều vô nghĩa. Kết hợp ghi nhận thường xuyên với kiểm kê luân phiên theo nhóm ABC, và luôn tìm nguyên nhân chênh lệch trước khi điều chỉnh sổ.
Bài viết tổng hợp quy định có hiệu lực tại thời điểm 01/11/2026, dùng để tham khảo. Phương pháp tính giá xuất kho cụ thể nên đối chiếu trực tiếp Thông tư 99/2025/TT-BTC và xác nhận với đơn vị kiểm toán.
Bài viết liên quan
Công nghệ
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Công nghệ
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý
Tin tức chung
[Tải Miễn Phí] Mẫu Quyết Định Thưởng Tết 2027 Mới Nhất
Mẫu quyết định thưởng Tết là văn bản giúp doanh nghiệp thông báo chính thức về đối tượng, mức thưởng và thời gian chi trả
Tin tức
[Tải Miễn Phí] Mẫu Bảng Tính Lương Tháng 13 Excel Mới 2026
Bảng tính lương tháng 13 Excel giúp doanh nghiệp tổng hợp dữ liệu tiền lương, xác định mức thưởng và tính toán số tiền chi
Tin tức
ARITO chính thức đạt chứng nhận quốc tế ISO/IEC 27001:2022 về an toàn thông tin
CÔNG TY CỔ PHẦN GIẢI PHÁP CÔNG NGHỆ ARITO chính thức đạt chứng nhận ISO/IEC 27001:2022 về Hệ thống quản lý an toàn thông tin
