


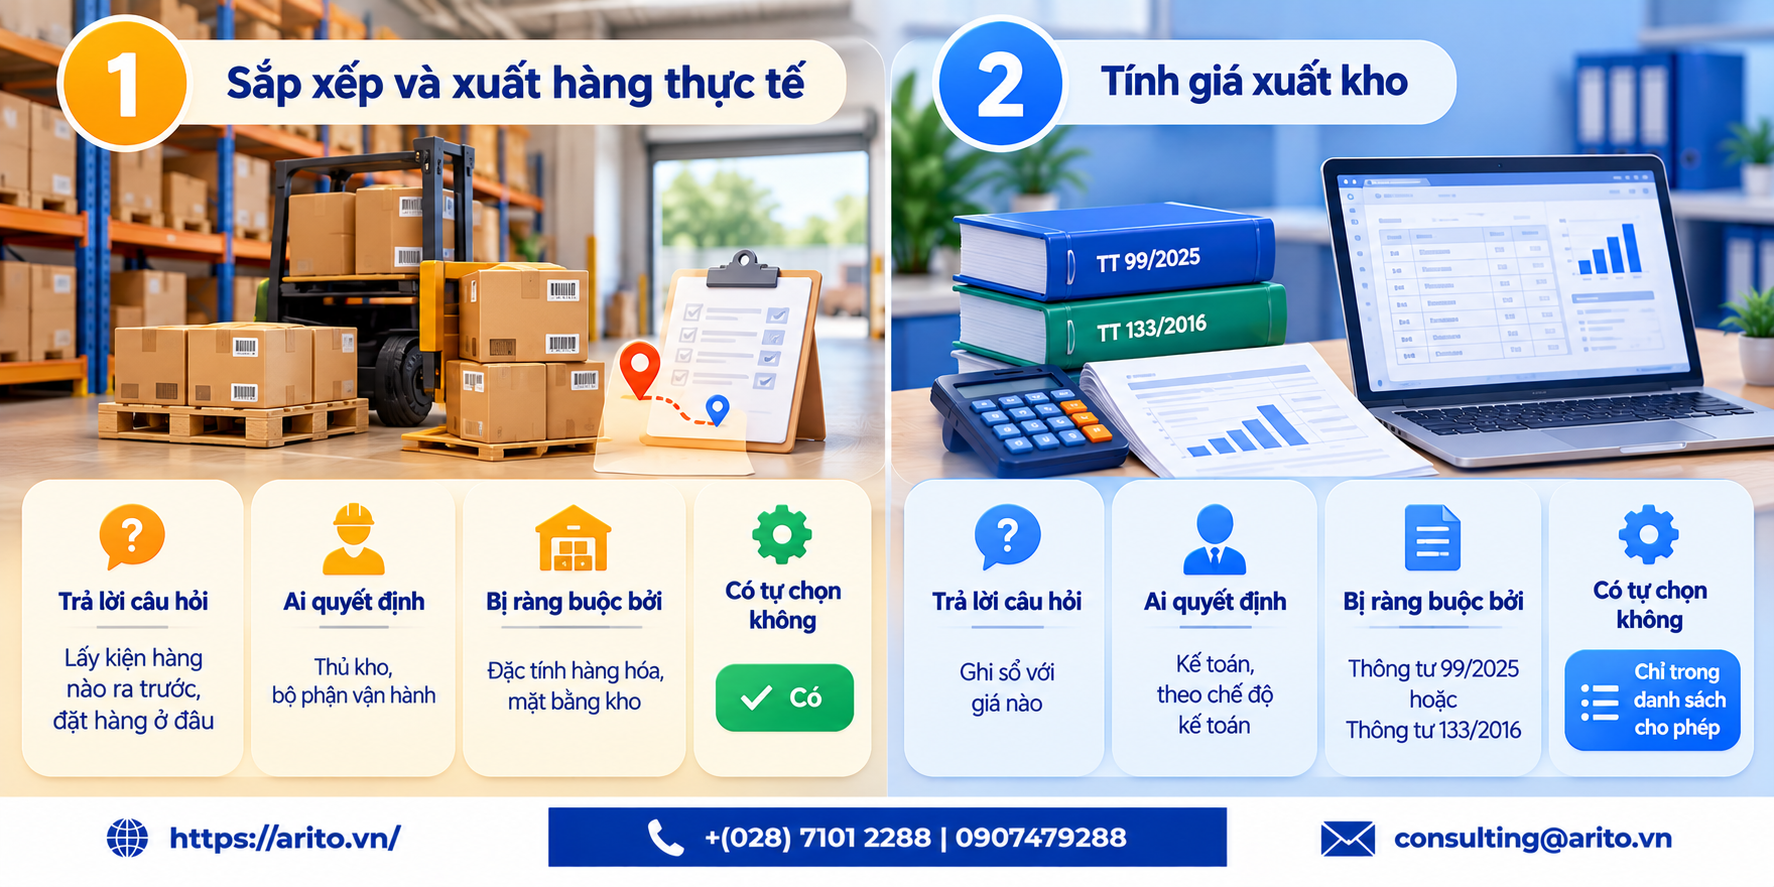
Danh sách “các phương pháp quản lý hàng tồn kho” trên internet Việt Nam thường trộn hai thứ thuộc hai nhóm khác nhau: cách sắp xếp và xuất hàng thực tế trong kho, và cách tính giá xuất kho để ghi sổ kế toán. Nhóm thứ nhất doanh nghiệp tự chọn. Nhóm thứ hai chỉ được chọn trong danh sách cho phép.
Việc trộn hai nhóm dẫn tới một sai sót phổ biến: giới thiệu LIFO như một phương pháp dùng được. LIFO không được áp dụng tại Việt Nam.
Hai loại phương pháp cần tách rõ
| Loại 1: sắp xếp và xuất hàng thực tế | Loại 2: tính giá xuất kho | |
| Trả lời câu hỏi | Lấy kiện hàng nào ra trước, đặt hàng ở đâu | Ghi sổ với giá nào |
| Ai quyết định | Thủ kho, bộ phận vận hành | Kế toán, theo chế độ kế toán |
| Bị ràng buộc bởi | Đặc tính hàng hóa, mặt bằng kho | Thông tư 99/2025 hoặc Thông tư 133/2016 |
| Có tự chọn không | Có | Chỉ trong danh sách cho phép |
Hai loại này không cần trùng nhau. Doanh nghiệp có thể xuất hàng theo một cách và tính giá theo cách khác, miễn là cách tính giá thuộc danh sách được phép và được áp dụng nhất quán.
Loại 1: phương pháp sắp xếp và xuất hàng
| Phương pháp | Cách làm | Phù hợp với |
| FIFO vật lý | Hàng nhập trước xuất trước | Hàng dễ lỗi mốt |
| FEFO | Hàng hết hạn trước xuất trước | Thực phẩm, dược phẩm, hóa chất |
| Phân loại ABC | Chia hàng theo giá trị, dồn công sức kiểm soát vào nhóm giá trị cao | Mọi kho |
| Sắp xếp theo mã SKU | Mỗi mã một vị trí cố định | Kho nhiều mặt hàng, cần tìm nhanh |
| Sắp xếp theo tần suất lấy | Hàng lấy nhiều đặt gần cửa xuất | Kho có khối lượng xuất lớn |
| Kiểm kê luân phiên | Đếm một phần mã hàng mỗi tuần thay vì đếm tất cả một lần | Kho lớn, không muốn dừng hoạt động để kiểm kê |
| Min-Max | Tồn xuống mức Min thì mua bù lên Max | Nhiều mã hàng, không muốn tính lại thường xuyên |
FEFO quan trọng hơn FIFO với hàng có hạn dùng
Hai phương pháp này hay bị coi là một.
Hàng nhập sau có thể có hạn dùng sớm hơn hàng nhập trước, nếu nhà cung cấp giao hàng từ các lô khác nhau. Lúc đó FIFO sẽ giữ lại hàng sắp hết hạn.
Quy tắc: hàng có hạn sử dụng thì dùng FEFO, không dùng FIFO.
Về LIFO vật lý
Lấy hàng mới nhập ra trước là việc có thể xảy ra trong thực tế, ví dụ khi hàng xếp chồng và chỉ lấy được từ trên xuống.
Nhưng đây là tình trạng nên khắc phục, không phải phương pháp nên chọn, vì hàng cũ ở dưới sẽ nằm mãi, hết hạn hoặc lỗi mốt.
Và quan trọng hơn: dù xếp hàng thế nào thì vẫn không được dùng LIFO để tính giá xuất kho.
Phân loại ABC: phương pháp có giá trị cao nhất mà ít doanh nghiệp áp dụng
Nguyên tắc: một phần nhỏ số mã hàng thường chiếm phần lớn giá trị kho. Dồn công sức kiểm soát vào phần đó.
Cách phân nhóm
| Nhóm | Tỷ lệ số mã hàng | Tỷ lệ giá trị | Cách quản lý |
| A | Khoảng 20% | Khoảng 70 đến 80% | Kiểm kê hằng tháng, tính điểm đặt hàng cẩn thận, theo dõi sát |
| B | Khoảng 30% | Khoảng 15 đến 20% | Kiểm kê hằng quý |
| C | Khoảng 50% | Khoảng 5 đến 10% | Kiểm kê mỗi nửa năm hoặc năm, dùng Min-Max đơn giản |
Ví dụ phân loại có số
Doanh nghiệp có 500 mã hàng, tổng giá trị tồn kho 10 tỷ đồng.
| Nhóm | Số mã | Giá trị | Tỷ lệ giá trị | Giá trị trung bình một mã |
| A | 100 | 7.500.000.000 | 75% | 75.000.000 |
| B | 150 | 1.800.000.000 | 18% | 12.000.000 |
| C | 250 | 700.000.000 | 7% | 2.800.000 |
| Tổng | 500 | 10.000.000.000 | 100% |
Kiểm tra: 100 cộng 150 cộng 250 bằng 500 mã. 7.500 cộng 1.800 cộng 700 bằng 10.000 triệu đồng. Khớp.
Kiểm tra tỷ lệ: 7.500 chia 10.000 bằng 75%. 1.800 chia 10.000 bằng 18%. 700 chia 10.000 bằng 7%. Tổng 100%. Khớp.
Vì sao phân loại này tiết kiệm công sức
| Cách làm | Số lần đếm mã hàng trong năm |
| Đếm tất cả 500 mã, 4 lần một năm | 500 nhân 4 bằng 2.000 |
| Theo ABC: A 12 lần, B 4 lần, C 1 lần | 100 nhân 12 cộng 150 nhân 4 cộng 250 nhân 1 bằng 2.050 |
Kiểm tra: 1.200 cộng 600 cộng 250 bằng 2.050.
Số lần đếm gần như bằng nhau, nhưng kết quả khác hẳn: nhóm A chiếm 75% giá trị được đếm 12 lần một năm thay vì 4 lần. Nghĩa là cùng một lượng công sức nhưng kiểm soát chặt hơn ba lần ở phần quan trọng nhất.
Đây là lý do phân loại ABC đáng làm: nó không đòi thêm nguồn lực, chỉ đòi phân bổ lại nguồn lực đang có.
Loại 2: phương pháp tính giá xuất kho
Phần này bị ràng buộc bởi chế độ kế toán, không được tự chọn ngoài danh sách.
Theo Thông tư 99/2025, từ 01/01/2026
| Phương pháp | Cách làm | Phù hợp với |
| Bình quân gia quyền | Giá bình quân của hàng trong kho | Hàng đồng nhất, nhập nhiều lần |
| Nhập trước xuất trước (FIFO) | Tính theo thứ tự nhập | Hàng có hạn dùng |
| Thực tế đích danh | Theo đúng lô đã nhập | Hàng giá trị lớn, có mã lô riêng |
| Giá bán lẻ | Từ giá bán trừ tỷ lệ lãi gộp | Bán lẻ nhiều mã hàng, giá trị đơn vị nhỏ |
| Chi phí chuẩn | Theo định mức, chênh lệch xử lý riêng | Sản xuất ổn định, có hệ thống định mức |
Hai phương pháp cuối là điểm mới của Thông tư 99/2025.
LIFO không có trong danh sách
| Phương pháp | Được áp dụng tại Việt Nam |
| Bình quân gia quyền | Có |
| Nhập trước xuất trước (FIFO) | Có |
| Thực tế đích danh | Có |
| Giá bán lẻ | Có, từ Thông tư 99/2025 |
| Chi phí chuẩn | Có, từ Thông tư 99/2025 |
| Nhập sau xuất trước (LIFO) | Không |
Hệ quả nếu áp dụng sai: giá vốn hàng bán và giá trị hàng tồn kho trên báo cáo tài chính sai so với chế độ kế toán, ảnh hưởng cả thuế thu nhập doanh nghiệp.
Ba lưu ý khi chọn phương pháp tính giá
Chọn một và giữ nhất quán. Đổi giữa các kỳ làm số liệu không so sánh được, và phải trình bày lý do cùng ảnh hưởng trong thuyết minh báo cáo tài chính.
Bình quân gia quyền có hai biến thể. Tính một lần cuối kỳ, hoặc tính lại sau mỗi lần nhập. Biến thể thứ hai cho số liệu kịp thời nhưng cần phần mềm.
Xác định doanh nghiệp áp dụng chế độ nào trước. Thông tư 99/2025 cho doanh nghiệp nói chung, Thông tư 133/2016 cho doanh nghiệp nhỏ và vừa.
Chi tiết cách tính từng phương pháp xem cách tính hàng tồn kho.
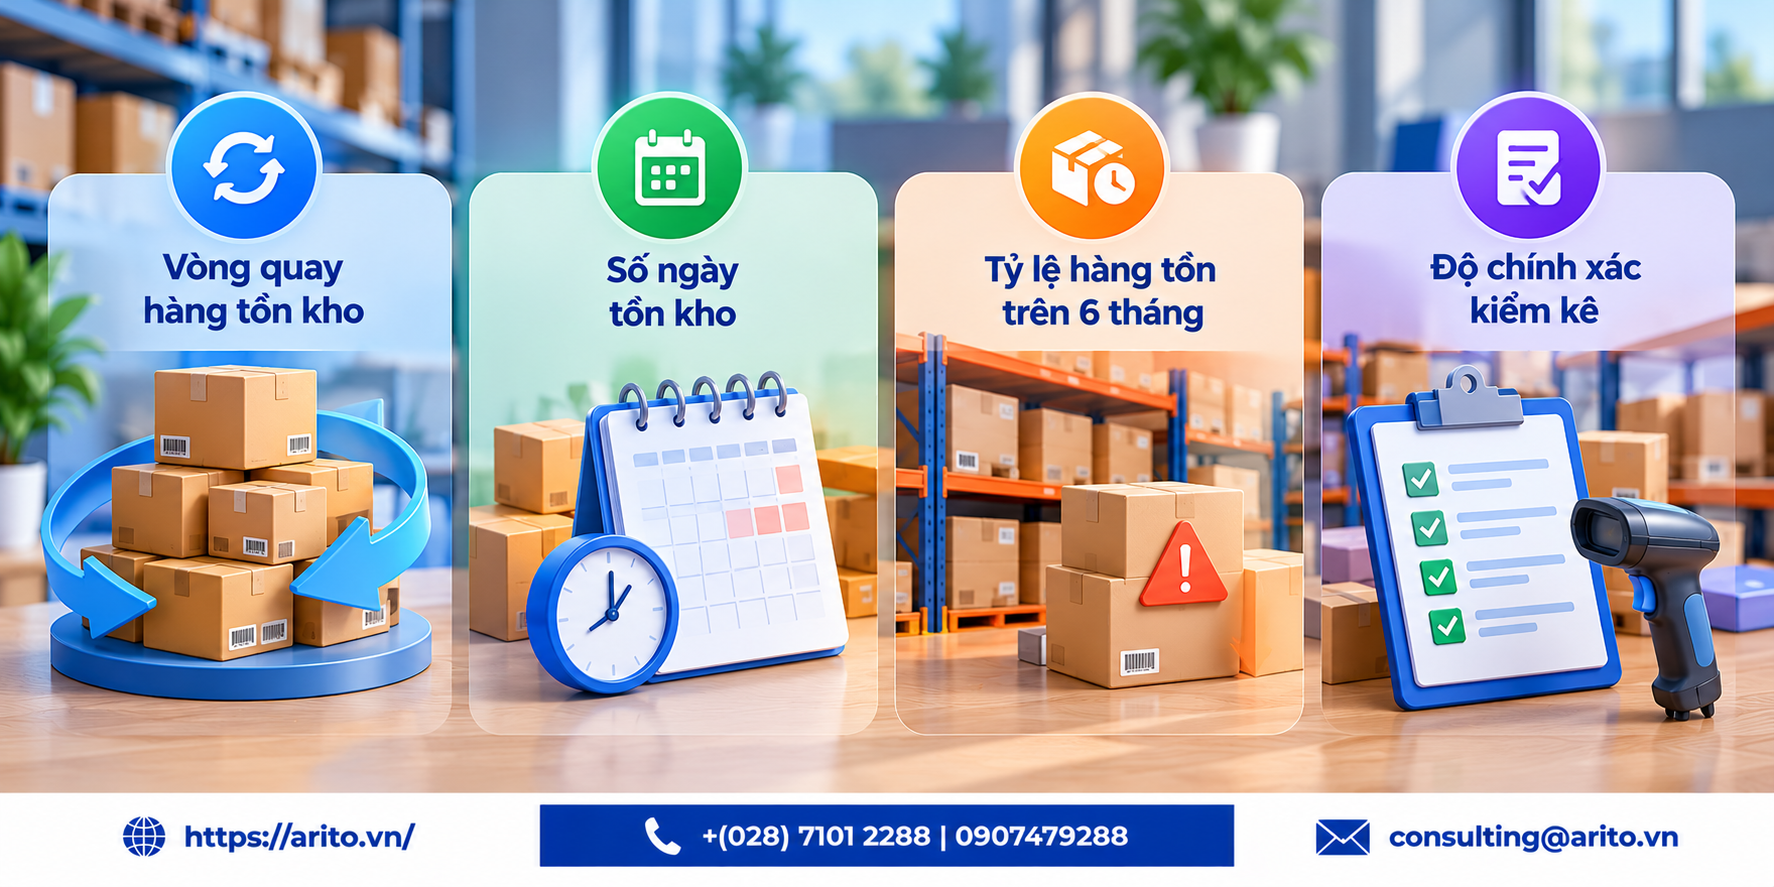
Bốn chỉ số để biết quản lý tốt hay không
| Chỉ số | Cách tính | Nói lên điều gì |
| Vòng quay hàng tồn kho | Giá vốn hàng bán chia tồn kho bình quân | Bán được bao nhiêu lần trong kỳ |
| Số ngày tồn kho | 365 chia vòng quay | Hàng nằm trong kho bao lâu |
| Tỷ lệ hàng tồn trên 6 tháng | Giá trị hàng quá 6 tháng chia tổng tồn kho | Mức độ hàng chậm luân chuyển |
| Độ chính xác kiểm kê | Số mã khớp chia tổng số mã kiểm | Chất lượng ghi chép và kiểm soát |
Chỉ số thứ ba quan trọng hơn chỉ số thứ nhất và ít được theo dõi. Vòng quay tổng có thể vẫn tốt trong khi một phần hàng đã chết hẳn, vì phần bán nhanh bù cho phần không bán được.
Chỉ số thứ tư nên theo dõi theo nhóm ABC, không theo tổng. Độ chính xác 95% nghe tốt, nhưng nếu 5% sai nằm hết ở nhóm A thì vấn đề lớn.
Bảy lỗi thường gặp
| Lỗi | Hậu quả |
| Dùng LIFO để tính giá xuất kho | Sai chế độ kế toán, ảnh hưởng giá vốn và thuế |
| Gộp phương pháp xuất hàng thực tế với phương pháp tính giá | Dẫn tới chọn phương pháp tính giá không được phép |
| Dùng FIFO cho hàng có hạn dùng thay vì FEFO | Giữ lại hàng sắp hết hạn |
| Đổi phương pháp tính giá giữa các kỳ | Số liệu không so sánh được |
| Kiểm kê mọi mã hàng với cùng tần suất | Tốn công cho nhóm C, thiếu kiểm soát nhóm A |
| Chỉ theo dõi vòng quay tổng | Không thấy phần hàng đã chết |
| Theo dõi độ chính xác kiểm kê theo tổng | Không thấy sai sót tập trung ở nhóm giá trị cao |
Lỗi thứ năm là lỗi phổ biến nhất và dễ sửa nhất, vì sửa nó không cần thêm nguồn lực, chỉ cần phân bổ lại.
Quản lý kho trên hệ thống Arito
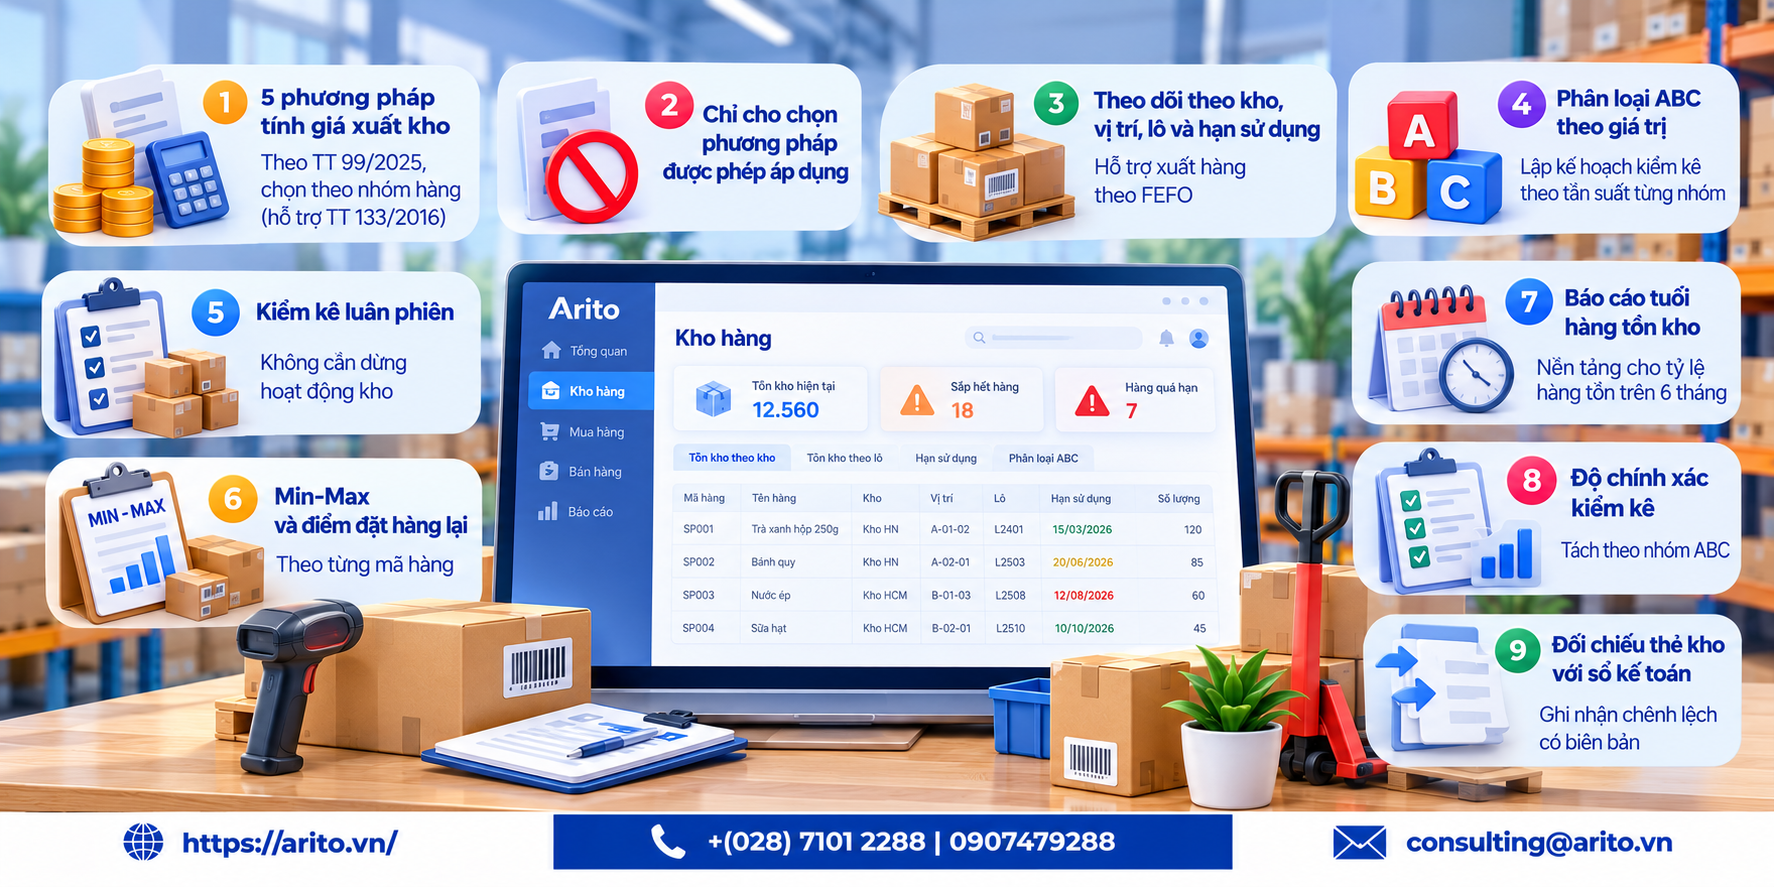
Arito xử lý:
- Năm phương pháp tính giá xuất kho theo Thông tư 99/2025, chọn theo nhóm hàng, và hỗ trợ Thông tư 133/2016
- Không cho chọn phương pháp không được phép áp dụng
- Theo dõi theo kho, vị trí, lô và hạn sử dụng, phục vụ xuất hàng theo FEFO
- Phân loại ABC theo giá trị, và lập kế hoạch kiểm kê theo tần suất khác nhau cho từng nhóm
- Support kiểm kê luân phiên, không cần dừng hoạt động kho
- Min-Max và điểm đặt hàng lại theo từng mã
- Báo cáo tuổi hàng tồn kho, nền tảng cho tỷ lệ hàng tồn trên 6 tháng
- Độ chính xác kiểm kê tách theo nhóm ABC
- Đối chiếu thẻ kho với sổ kế toán, ghi nhận chênh lệch có biên bản
Xem quy trình quản lý kho or phần mềm quản lý kho.
Câu hỏi thường gặp
Có mấy phương pháp quản lý hàng tồn kho?
Cần tách hai loại. Phương pháp sắp xếp và xuất hàng thực tế gồm FIFO vật lý, FEFO, phân loại ABC, sắp xếp theo SKU, theo tần suất lấy, kiểm kê luân phiên, Min-Max. Phương pháp tính giá xuất kho theo Thông tư 99/2025 gồm năm phương pháp.
LIFO có được áp dụng tại Việt Nam không?
Không. LIFO đã bị loại khỏi chế độ kế toán Việt Nam, không có trong VAS 02 và không có trong Thông tư 200/2014.
Có mấy phương pháp tính giá xuất kho từ 2026?
Năm theo Thông tư 99/2025: bình quân gia quyền, nhập trước xuất trước, thực tế đích danh, giá bán lẻ, và chi phí chuẩn. Hai phương pháp cuối là điểm mới.
FIFO và FEFO khác nhau thế nào?
FIFO xuất theo thứ tự nhập. FEFO xuất theo hạn dùng. Với hàng có hạn dùng thì FEFO đúng hơn, vì hàng nhập sau có thể có hạn dùng sớm hơn.
Phân loại ABC là gì?
Chia hàng theo giá trị: nhóm A khoảng 20% số mã chiếm 70 đến 80% giá trị, nhóm B khoảng 30% số mã, nhóm C khoảng 50% số mã nhưng chỉ 5 đến 10% giá trị. Mục đích là dồn công sức kiểm soát vào nhóm A.
Phân loại ABC có tốn thêm nguồn lực không?
Không. Trong ví dụ của bài, số lần đếm mã hàng gần như bằng nhau, nhưng nhóm A chiếm 75% giá trị được đếm 12 lần một năm thay vì 4 lần.
Phương pháp xuất hàng thực tế có phải trùng phương pháp tính giá không?
Không cần trùng. Hai loại độc lập nhau, miễn là phương pháp tính giá thuộc danh sách được phép và áp dụng nhất quán.
Doanh nghiệp nhỏ và vừa áp dụng thông tư nào?
Thông tư 133/2016, thông tư này chưa bị thay thế. Thông tư 99/2025 thay Thông tư 200/2014 từ 01/01/2026.
Tổng kết
Bốn điều quyết định:
Không dùng LIFO để tính giá xuất kho. Phương pháp này không được áp dụng tại Việt Nam.
Tách phương pháp sắp xếp hàng trong kho khỏi phương pháp tính giá xuất kho. Loại thứ nhất tự chọn, loại thứ hai chỉ chọn trong danh sách được phép.
Phân loại ABC và kiểm kê theo tần suất khác nhau. Cùng một lượng công sức nhưng kiểm soát chặt hơn ba lần ở phần chiếm 75% giá trị.
Dùng FEFO thay FIFO với hàng có hạn dùng. Hàng nhập sau có thể hết hạn trước.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định. Khi áp dụng cần đối chiếu Thông tư 99/2025/TT-BTC hoặc Thông tư 133/2016/TT-BTC tùy chế độ kế toán đang áp dụng.
Bài viết liên quan
Technology
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Technology
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý

News
Mẫu Tờ Trình Đề Nghị Khen Thưởng Mới 2026 Kèm Cách Lập
Tờ trình đề nghị khen thưởng là văn bản được sử dụng để đề xuất khen thưởng cá nhân, tập thể có thành tích nổi

Human resources management
4 Mẫu Quy Chế Lương Thưởng Chuẩn Pháp Lý, Chi Tiết 2026
Quy chế lương thưởng là văn bản quản lý nội bộ được doanh nghiệp ban hành nhằm quy định nguyên tắc trả lương, chế độ
General news
Mẫu Nội Quy Lao Động 2026 Chuẩn Cho Doanh Nghiệp
Nội quy lao động là văn bản quy định về trật tự tại nơi làm việc, thời giờ làm việc, nghỉ ngơi, kỷ luật lao
