


Thẻ kho là chứng từ đơn giản nhất trong kho, và cũng là chứng từ hay bị coi là hình thức nhất. Nhưng đây là bản ghi duy nhất theo dõi từng mặt hàng theo thời gian, và là căn cứ để biết chênh lệch kiểm kê phát sinh từ lúc nào.
Bài viết đưa nội dung bắt buộc, một ví dụ mẫu ghi đầy đủ, và cách đối chiếu với sổ kế toán.
Thẻ kho là gì?
Là bản ghi theo dõi tình hình nhập, xuất, tồn của một mặt hàng cụ thể tại một kho cụ thể, theo thứ tự thời gian.
Ba đặc điểm phân biệt thẻ kho với các chứng từ khác:
| Đặc điểm | Nội dung |
| Một thẻ cho một mặt hàng | Không gộp nhiều mặt hàng vào một thẻ |
| Theo dõi số lượng, không theo dõi giá trị | Giá trị là việc của sổ kế toán |
| Do thủ kho giữ và ghi | Không phải kế toán ghi |
Điểm thứ hai là điểm hay bị nhầm. Thẻ kho ghi số lượng. Việc tính giá trị và giá xuất kho thuộc sổ kế toán, vì nó phụ thuộc phương pháp tính giá xuất kho đã chọn.

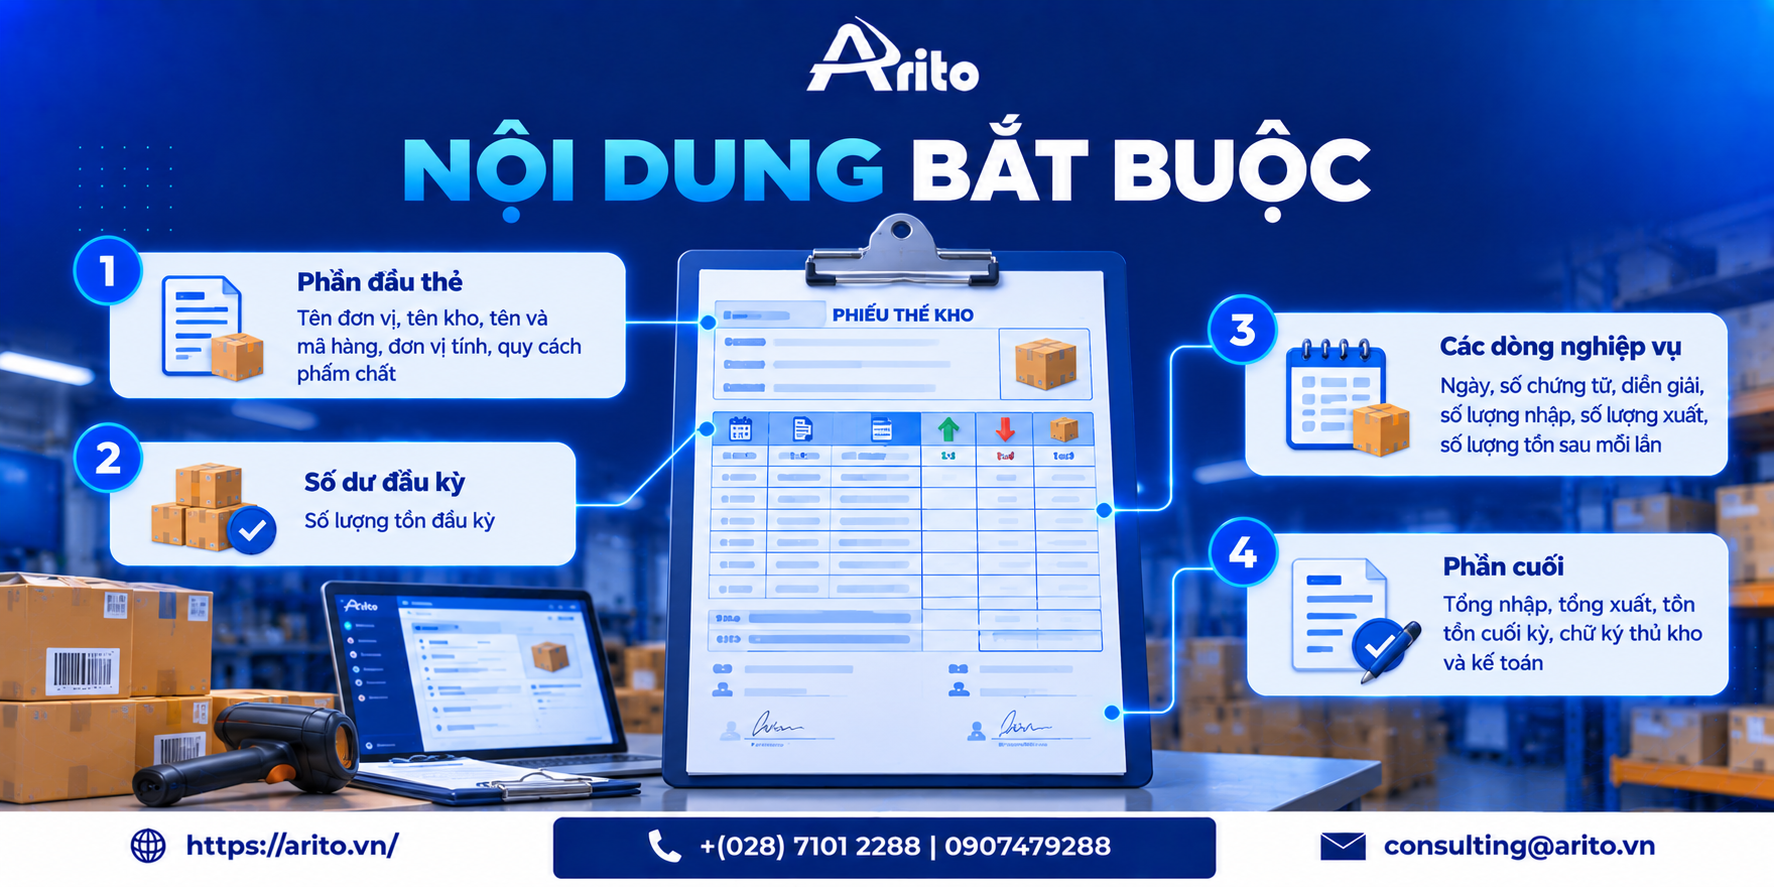
Nội dung bắt buộc
| Phần | Gồm những gì |
| Phần đầu thẻ | Tên đơn vị, tên kho, tên và mã hàng, đơn vị tính, quy cách phẩm chất |
| Số dư đầu kỳ | Số lượng tồn đầu kỳ |
| Các dòng nghiệp vụ | Ngày, số chứng từ, diễn giải, số lượng nhập, số lượng xuất, số lượng tồn sau mỗi lần |
| Phần cuối | Tổng nhập, tổng xuất, tồn cuối kỳ, chữ ký thủ kho và kế toán |
Cột tồn sau mỗi lần là cột quan trọng nhất và là cột phân biệt thẻ kho ghi đúng cách với một bảng liệt kê nghiệp vụ. Có cột tồn chạy thì bất kỳ lúc nào cũng biết tồn là bao nhiêu, và khi kiểm kê lệch thì truy được lệch từ dòng nào.
Về nội dung bắt buộc của chứng từ, cần đối chiếu Điều 16 Luật Kế toán, đặc biệt nếu doanh nghiệp tự thiết kế mẫu theo Thông tư 99/2025.
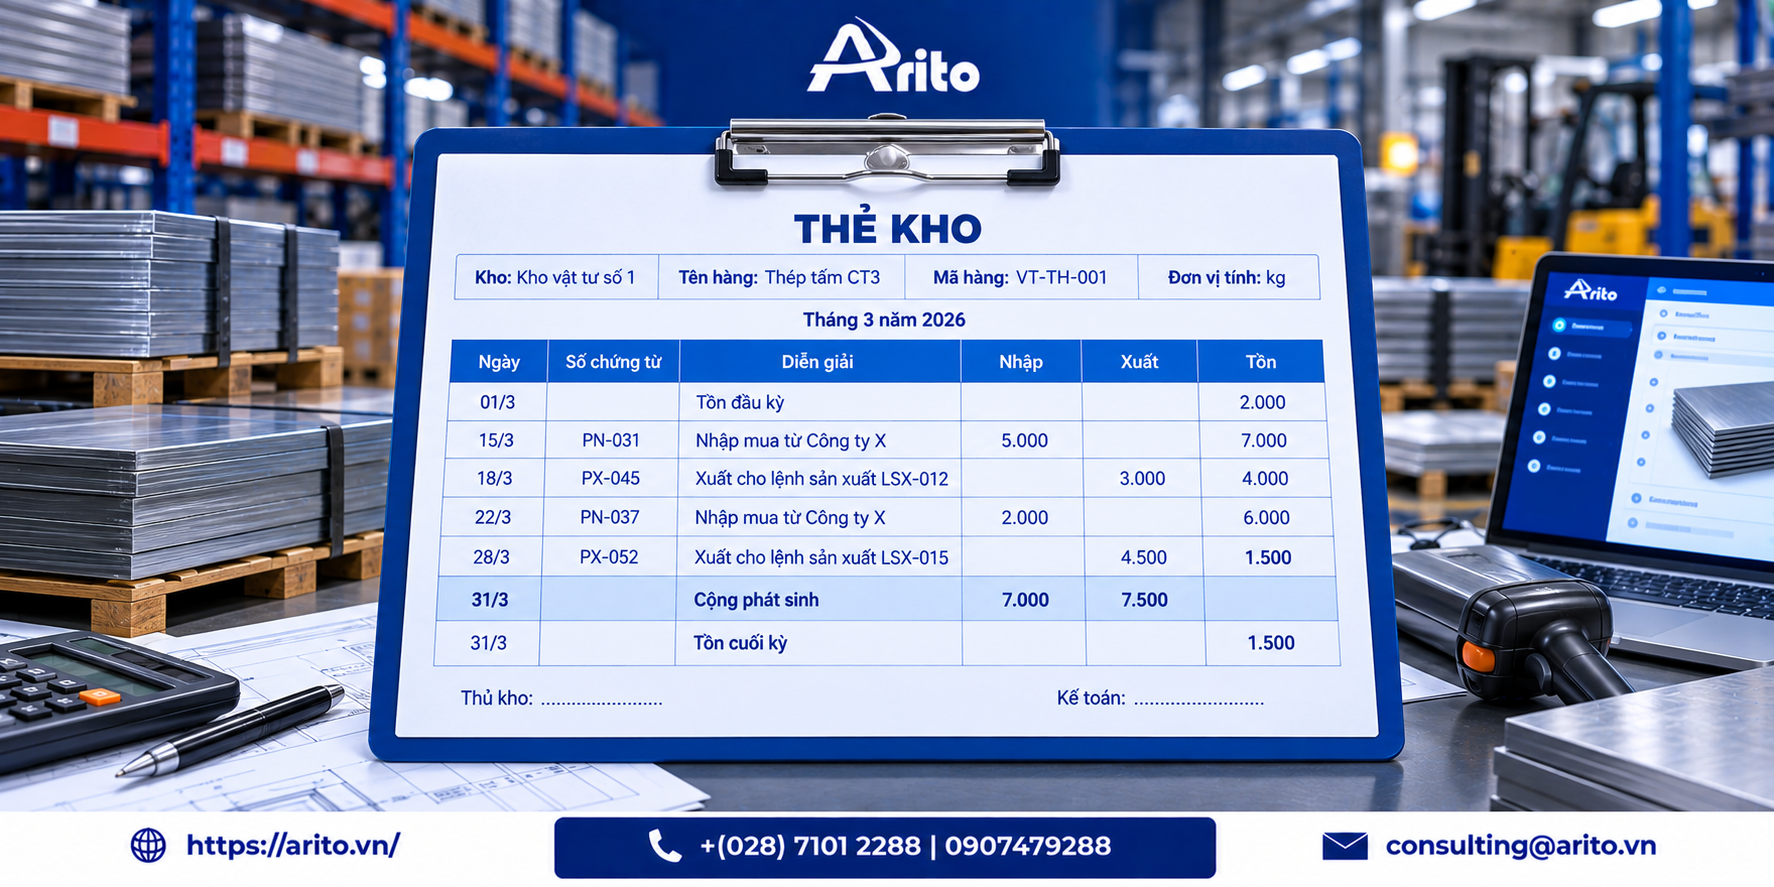
Ví dụ mẫu thẻ kho ghi đầy đủ
Phần này là phần người đọc cần nhất.
THẺ KHO
Kho: Kho vật tư số 1 · Tên hàng: Thép tấm CT3 · Mã hàng: VT-TH-001 · Đơn vị tính: kg
Tháng 3 năm 2026
| Ngày | Số chứng từ | Diễn giải | Nhập | Xuất | Tồn |
| 01/3 | Tồn đầu kỳ | 2.000 | |||
| 15/3 | PN-031 | Nhập mua từ Công ty X | 5.000 | 7.000 | |
| 18/3 | PX-045 | Xuất cho lệnh sản xuất LSX-012 | 3.000 | 4.000 | |
| 22/3 | PN-037 | Nhập mua từ Công ty X | 2.000 | 6.000 | |
| 28/3 | PX-052 | Xuất cho lệnh sản xuất LSX-015 | 4.500 | 1.500 | |
| 31/3 | Cộng phát sinh | 7.000 | 7.500 | ||
| 31/3 | Tồn cuối kỳ | 1.500 |
Thủ kho: ……………. · Kế toán: …………….
Kiểm tra số học
Kiểm tra theo cột tồn chạy: 2.000 cộng 5.000 bằng 7.000. Trừ 3.000 bằng 4.000. Cộng 2.000 bằng 6.000. Trừ 4.500 bằng 1.500. Khớp.
Kiểm tra theo tổng: tồn đầu 2.000 cộng tổng nhập 7.000 trừ tổng xuất 7.500 bằng 1.500, đúng bằng tồn cuối kỳ. Khớp.
Hai phép kiểm tra này phải cùng cho một kết quả. Nếu lệch thì có dòng ghi sai, và cột tồn chạy giúp tìm ra ngay dòng nào.
Bốn điều ví dụ trên thể hiện
Mỗi dòng có số chứng từ. Không có số chứng từ thì không đối chiếu được với phiếu nhập xuất và với sổ kế toán.
Diễn giải ghi rõ mục đích xuất, ở đây là xuất cho lệnh sản xuất nào. Đây là thông tin cần cho việc tập hợp chi phí theo đối tượng tính giá thành.
Cột tồn cập nhật sau mỗi dòng, không chỉ ở cuối kỳ.
Có cả dòng cộng phát sinh và dòng tồn cuối kỳ, để kiểm tra chéo hai chiều.
Cách đối chiếu thẻ kho với sổ kế toán
Đây là công dụng chính của thẻ kho và là việc hay bị bỏ.
| Bên | Theo dõi gì |
| Thẻ kho, do thủ kho giữ | Số lượng nhập xuất tồn |
| Sổ chi tiết vật tư hàng hóa, do kế toán giữ | Cả số lượng và giá trị |
Đối chiếu phần số lượng của hai bên. Bốn con số phải khớp: tồn đầu kỳ, tổng nhập, tổng xuất, tồn cuối kỳ.
Bảng đối chiếu
| Chỉ tiêu | Thẻ kho | Sổ kế toán | Khớp |
| Tồn đầu kỳ | 2.000 | 2.000 | Có |
| Tổng nhập trong kỳ | 7.000 | 7.000 | Có |
| Tổng xuất trong kỳ | 7.500 | 7.500 | Có |
| Tồn cuối kỳ | 1.500 | 1.500 | Có |
Khi lệch thì tìm ở đâu
| Nguyên nhân lệch | Dấu hiệu |
| Có phiếu nhập xuất mà thủ kho chưa ghi thẻ | Sổ kế toán có, thẻ kho không có dòng đó |
| Thủ kho ghi mà kế toán chưa nhận được phiếu | Thẻ kho có, sổ kế toán không có |
| Ghi sai số lượng ở một bên | Cả hai đều có dòng nhưng số khác nhau |
| Ghi vào sai mặt hàng | Hai mặt hàng lệch ngược chiều nhau |
Cách tìm nhanh: so tổng nhập và tổng xuất trước. Lệch ở tổng nhập thì tìm trong các phiếu nhập, lệch ở tổng xuất thì tìm trong các phiếu xuất. Sau đó dùng cột tồn chạy để khoanh vùng theo ngày.
Tần suất đối chiếu: hằng tháng, trước khi khóa sổ. Đối chiếu mỗi quý hoặc mỗi năm thì sai sót tích lũy quá nhiều và không truy được nguyên nhân.
Thẻ kho và kiểm kê
Thẻ kho là căn cứ để so số sổ sách với số thực đếm.
| Bước | Việc làm |
| 1 | Chốt số tồn trên thẻ kho tại thời điểm kiểm kê |
| 2 | Đếm thực tế, ghi vào biên bản kiểm kê |
| 3 | So hai số, xác định chênh lệch từng mặt hàng |
| 4 | Dùng thẻ kho truy nguyên nhân: xem các dòng gần nhất, tìm dòng ghi thiếu hoặc ghi sai |
| 5 | Lập biên bản, xử lý chênh lệch qua tài khoản chờ xử lý |
Bước 4 là lý do thẻ kho phải ghi liên tục và có cột tồn chạy. Không có thẻ kho ghi đầy đủ thì chênh lệch kiểm kê chỉ biết là có, không biết phát sinh từ lúc nào.
Về hạch toán chênh lệch: thiếu thì ghi Nợ tài khoản tài sản thiếu chờ xử lý, Có tài khoản hàng tồn kho. Thừa thì ghi Nợ hàng tồn kho, Có phải trả phải nộp khác. Không ghi thẳng vào chi phí hoặc thu nhập.
Thẻ kho giấy và thẻ kho trên phần mềm
| Thẻ kho giấy | Trên phần mềm | |
| Cập nhật tồn sau mỗi nghiệp vụ | Thủ công, dễ sai số học | Tự động |
| Đối chiếu với sổ kế toán | Thủ công, thường làm cuối tháng | Tự động, phát hiện lệch ngay |
| Truy lịch sử một mặt hàng | Phải tìm thẻ | Tra theo mã hàng |
| Ai sửa gì lúc nào | Không truy được nếu sửa bằng bút | Nhật ký thao tác đầy đủ |
| Rủi ro mất, hỏng | Có | Cần sao lưu |
Điểm khác biệt quan trọng nhất là dòng thứ tư. Thẻ kho giấy bị sửa bằng bút thì không truy được ai sửa và sửa lúc nào. Đây là điểm cơ quan thuế và kiểm toán quan tâm.
Nếu vẫn dùng thẻ kho giấy: không dùng bút xóa, sai thì gạch một đường và ghi lại bên cạnh kèm chữ ký người sửa.
Sáu lỗi thường gặp
| Lỗi | Hậu quả |
| Không ghi cột tồn sau mỗi dòng, chỉ tính tồn cuối kỳ | Không truy được chênh lệch phát sinh từ lúc nào |
| Gộp nhiều mặt hàng vào một thẻ | Không theo dõi được từng mặt hàng |
| Không ghi số chứng từ | Không đối chiếu được với phiếu và với sổ kế toán |
| Ghi thẻ kho theo giá trị thay vì số lượng | Sai chức năng, và giá trị phụ thuộc phương pháp tính giá xuất kho |
| Chỉ đối chiếu với sổ kế toán vào cuối năm | Sai sót tích lũy cả năm, không truy được nguyên nhân |
| Thủ kho vừa giữ hàng vừa ghi thẻ vừa tự kiểm kê | Không còn ai kiểm tra ai |
Lỗi cuối là lỗi về thiết kế tổ chức, không phải lỗi kỹ thuật. Thủ kho ghi thẻ là đúng, nhưng người kiểm kê không nên là thủ kho.
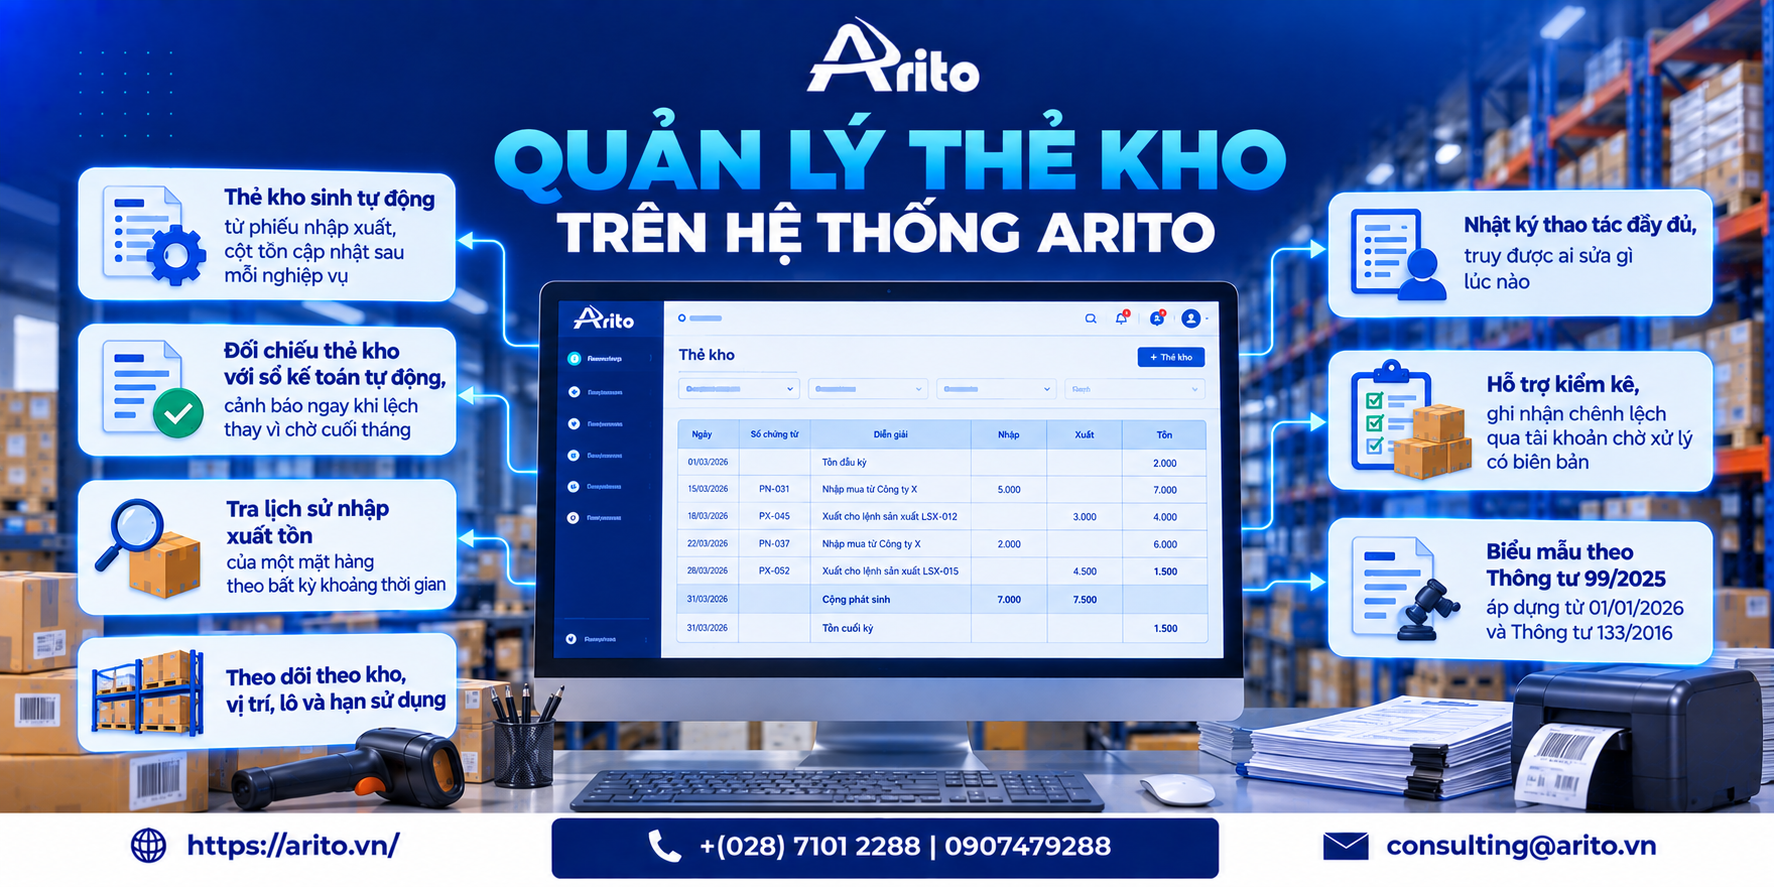
Quản lý thẻ kho trên hệ thống Arito
Arito xử lý:
- Thẻ kho sinh tự động từ phiếu nhập xuất, cột tồn cập nhật sau mỗi nghiệp vụ
- Đối chiếu thẻ kho với sổ kế toán tự động, cảnh báo ngay khi lệch thay vì chờ cuối tháng
- Tra lịch sử nhập xuất tồn của một mặt hàng theo bất kỳ khoảng thời gian
- Theo dõi theo kho, vị trí, lô và hạn sử dụng
- Nhật ký thao tác đầy đủ, truy được ai sửa gì lúc nào
- Hỗ trợ kiểm kê, ghi nhận chênh lệch qua tài khoản chờ xử lý có biên bản
- Biểu mẫu theo Thông tư 99/2025 áp dụng từ 01/01/2026 và Thông tư 133/2016
Xem phần mềm quản lý kho hoặc hàng tồn kho.
Câu hỏi thường gặp
Thẻ kho là gì?
Là bản ghi theo dõi tình hình nhập, xuất, tồn của một mặt hàng cụ thể tại một kho cụ thể, theo thứ tự thời gian. Một thẻ cho một mặt hàng.
Thẻ kho theo dõi số lượng hay giá trị?
Số lượng. Việc tính giá trị và giá xuất kho thuộc sổ kế toán, vì phụ thuộc phương pháp tính giá xuất kho đã chọn.
Ai ghi thẻ kho?
Thủ kho ghi và giữ. Kế toán giữ sổ chi tiết vật tư hàng hóa, và hai bên đối chiếu với nhau.
Thẻ kho gồm những nội dung gì?
Tên kho, tên và mã hàng, đơn vị tính, số dư đầu kỳ, các dòng nghiệp vụ gồm ngày và số chứng từ cùng số lượng nhập xuất và tồn sau mỗi lần, tổng phát sinh, tồn cuối kỳ, và chữ ký thủ kho cùng kế toán.
Đối chiếu thẻ kho với sổ kế toán thế nào?
So bốn con số về số lượng: tồn đầu kỳ, tổng nhập, tổng xuất, tồn cuối kỳ. Nên đối chiếu hằng tháng trước khi khóa sổ.
Từ 2026 có được tự thiết kế mẫu thẻ kho không?
Được. Thông tư 99/2025 áp dụng từ 01/01/2026 cho biểu mẫu tại phụ lục mang tính tham khảo, doanh nghiệp tự thiết kế với điều kiện đảm bảo yêu cầu tại Điều 16 Luật Kế toán và ghi nhận trong sổ tay kế toán của đơn vị.
Ghi sai trên thẻ kho giấy thì sửa thế nào?
Không dùng bút xóa. Gạch một đường lên số sai, ghi số đúng bên cạnh kèm chữ ký người sửa.
Tổng kết
Ba điều quyết định:
Cột tồn phải cập nhật sau mỗi dòng, không chỉ cuối kỳ. Đây là điều giúp truy được chênh lệch kiểm kê phát sinh từ lúc nào.
Đối chiếu với sổ kế toán hằng tháng. Đối chiếu cuối năm thì sai sót đã tích lũy quá nhiều.
Thủ kho ghi thẻ, nhưng người kiểm kê không nên là thủ kho. Đây là thiết kế tổ chức, không phần mềm nào thay được.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định. Biểu mẫu cần đối chiếu Thông tư 99/2025 và Điều 16 Luật Kế toán.
Bài viết liên quan
Công nghệ
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Công nghệ
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý
Tin tức chung
Mẫu Nội Quy Lao Động 2026 Chuẩn Cho Doanh Nghiệp
Nội quy lao động là văn bản quy định về trật tự tại nơi làm việc, thời giờ làm việc, nghỉ ngơi, kỷ luật lao

Tin trong ngành
Lợi nhuận sau thuế là gì? Cách tính và vì sao thuế không đúng 20%
Công thức “lợi nhuận sau thuế bằng lợi nhuận trước thuế nhân 80%” xuất hiện trong gần như mọi bài viết về chủ đề này.

Tin tức chung
Top 11 Phần Mềm Quản Lý Nhà Cung Cấp Phổ Biến Hiện Nay
Phần mềm quản lý nhà cung cấp giúp doanh nghiệp tập trung dữ liệu nhà cung cấp trên một hệ thống thống nhất, từ thông
