


Công thức tính giá thành chỉ có một dòng. Phần khó nằm ở số hạng cuối: chi phí dở dang cuối kỳ, và ở việc chọn đúng phương pháp cho đặc điểm sản xuất của mình.
Bài viết đi qua bốn bước tính, ba cách đánh giá dở dang, và ví dụ bằng số cho bốn phương pháp.
Công thức cơ bản
Tổng giá thành = Chi phí dở dang đầu kỳ + Chi phí phát sinh trong kỳ − Chi phí dở dang cuối kỳ
Giá thành đơn vị = Tổng giá thành ÷ Số lượng sản phẩm hoàn thành
Cả bài xoay quanh hai công thức này. Ba khoản chi phí phát sinh trong kỳ gồm:
| Tài khoản | Khoản mục |
| 621 | Chi phí nguyên liệu, vật liệu trực tiếp |
| 622 | Chi phí nhân công trực tiếp |
| 627 | Chi phí sản xuất chung |
Ngành xây lắp có thêm TK 623 chi phí sử dụng máy thi công.
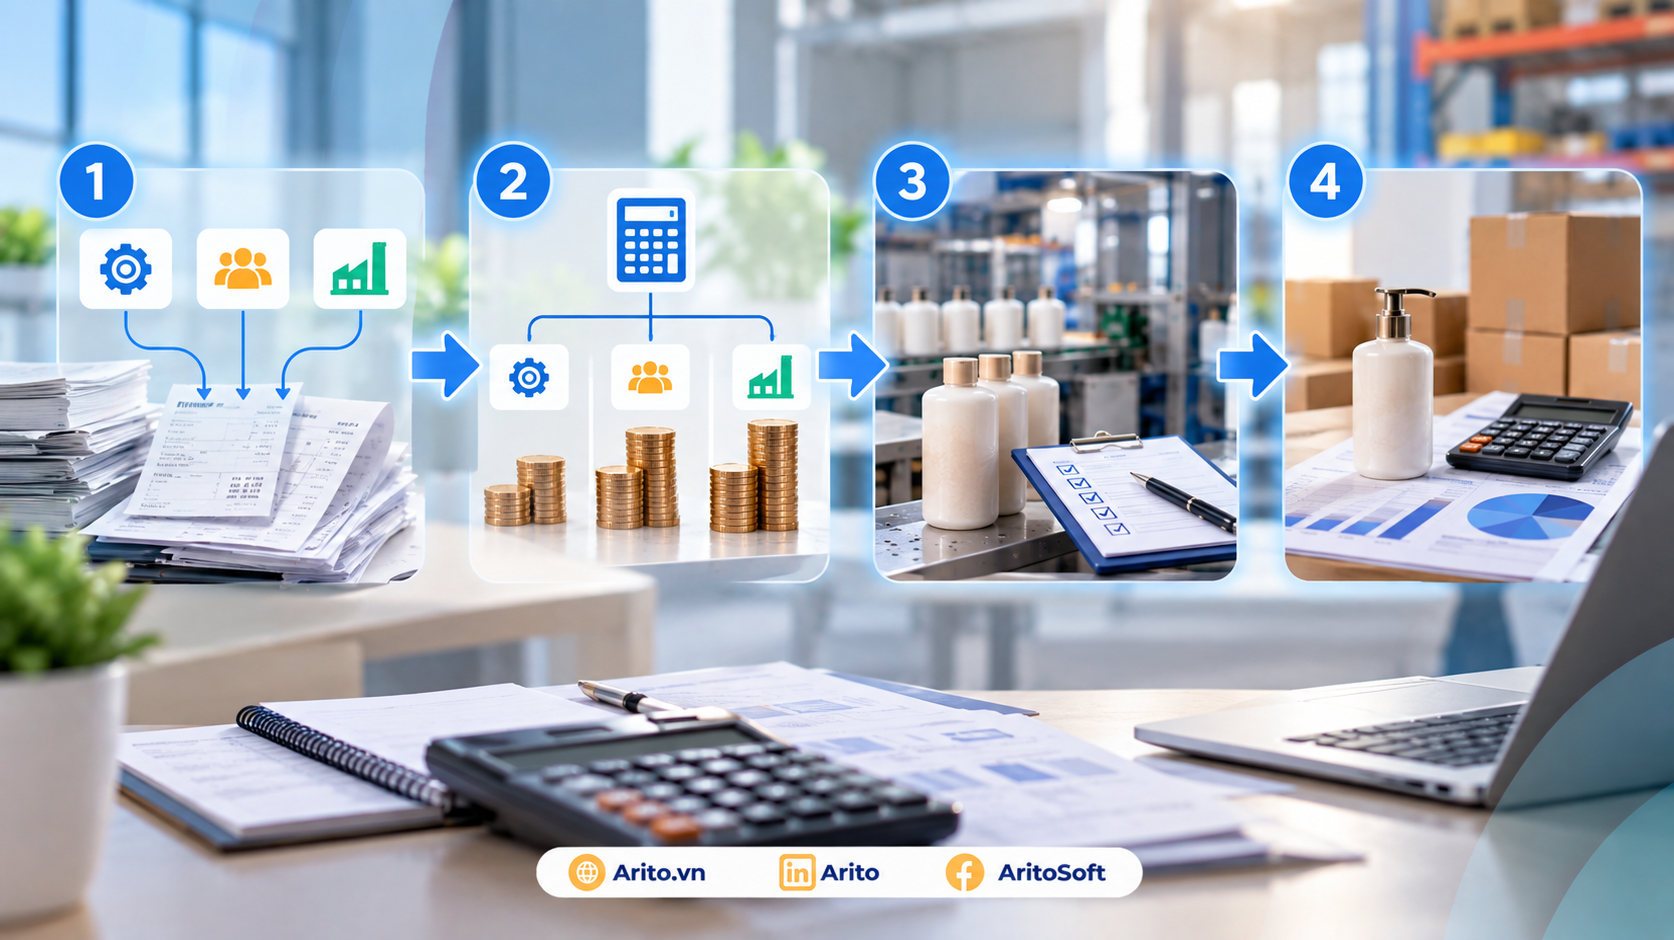
Bốn bước tính
| Bước | Việc làm | Điểm dễ sai |
| 1 | Tập hợp chi phí vào 621, 622, 627 theo đối tượng tính giá thành | Đưa chi phí bán hàng hoặc quản lý vào 627 |
| 2 | Phân bổ chi phí sản xuất chung cho từng đối tượng | Đổi tiêu thức phân bổ giữa các kỳ |
| 3 | Đánh giá sản phẩm dở dang cuối kỳ | Bỏ hẳn bước này |
| 4 | Tính tổng giá thành và giá thành đơn vị theo phương pháp phù hợp | Chọn phương pháp không khớp đặc điểm sản xuất |
Bước 1 có một ranh giới phải nắm: chi phí bán hàng và chi phí quản lý doanh nghiệp là chi phí thời kỳ, tính thẳng vào kết quả kinh doanh, không vào giá thành. Đưa nhầm vào 627 làm giá thành cao sai và hàng tồn kho bị thổi phồng.
Xem thêm chi phí sản xuất là gì.
Bước 2: phân bổ chi phí sản xuất chung
Ví dụ. Chi phí sản xuất chung trong kỳ là 240.000.000 đồng, phân bổ cho ba sản phẩm theo giờ công trực tiếp.
| Sản phẩm | Giờ công | Tỷ lệ | Chi phí phân bổ |
| A | 6.000 | 50% | 120.000.000 |
| B | 3.600 | 30% | 72.000.000 |
| C | 2.400 | 20% | 48.000.000 |
| Cộng | 12.000 | 100% | 240.000.000 |
Đơn giá phân bổ: 240.000.000 chia 12.000 giờ, bằng 20.000 đồng một giờ công.
Kiểm tra: 6.000 nhân 20.000 bằng 120.000.000. 3.600 nhân 20.000 bằng 72.000.000. 2.400 nhân 20.000 bằng 48.000.000. Cộng bằng 240.000.000. Khớp.
Tiêu thức thường dùng: giờ công trực tiếp, chi phí nhân công trực tiếp, giờ máy chạy, chi phí nguyên vật liệu trực tiếp, sản lượng.
Nguyên tắc: tiêu thức phải ghi trong quy chế tài chính nội bộ và giữ nguyên giữa các kỳ. Đổi giữa chừng làm giá thành các kỳ không so sánh được.
Bước 3: đánh giá sản phẩm dở dang
Bước khó nhất và hay bị bỏ hẳn.
Ba phương pháp
| Phương pháp | Khi nào dùng | Tính gì vào dở dang |
| Theo chi phí nguyên vật liệu trực tiếp | Nguyên vật liệu chiếm tỷ trọng lớn, thường trên 70% | Chỉ nguyên vật liệu trực tiếp |
| Theo sản lượng hoàn thành tương đương | Chi phí chế biến đáng kể | Cả nguyên vật liệu và chi phí chế biến, theo mức độ hoàn thành |
| Theo chi phí định mức | Có hệ thống định mức ổn định | Theo định mức nhân số lượng dở dang |
Ví dụ: phương pháp sản lượng hoàn thành tương đương
| Chỉ tiêu | Số liệu |
| Sản phẩm hoàn thành nhập kho | 12.000 sản phẩm |
| Sản phẩm dở dang cuối kỳ | 3.000 sản phẩm |
| Mức độ hoàn thành của sản phẩm dở dang | 40% |
| Chi phí nguyên vật liệu: dở dang đầu kỳ 100.000.000 cộng phát sinh 1.400.000.000 | 1.500.000.000 |
| Chi phí chế biến: dở dang đầu kỳ 50.000.000 cộng phát sinh 594.000.000 | 644.000.000 |
Giả định nguyên vật liệu bỏ hết ngay từ đầu quy trình.
Phần nguyên vật liệu, dở dang tính đủ 100%:
Sản lượng để chia: 12.000 cộng 3.000 bằng 15.000
Dở dang: 1.500.000.000 nhân 3.000 chia 15.000 bằng 300.000.000 đồng
Phần chi phí chế biến, dở dang quy đổi 40%:
Sản lượng tương đương: 12.000 cộng (3.000 nhân 40%) bằng 13.200
Dở dang: 644.000.000 nhân 1.200 chia 13.200 bằng 58.545.455 đồng
Tổng chi phí dở dang cuối kỳ: 300.000.000 cộng 58.545.455 bằng 358.545.455 đồng
Kiểm tra: 3.000 nhân 40% bằng 1.200. 12.000 cộng 1.200 bằng 13.200. 644.000.000 chia 13.200 bằng 48.787,88 một sản phẩm tương đương, nhân 1.200 bằng 58.545.455. Khớp.
Điểm cần hiểu: 3.000 sản phẩm dở dang được tính đủ phần vật liệu nhưng chỉ 40% phần chế biến, vì chúng mới hoàn thành 40% công sức chế biến.
Bước 4: sáu phương pháp tính giá thành
| Phương pháp | Dùng khi | Có ví dụ dưới |
| Giản đơn, còn gọi là trực tiếp | Sản xuất một loại sản phẩm, quy trình đơn giản | Có |
| Hệ số | Cùng quy trình cho ra nhiều sản phẩm chính | Có |
| Tỷ lệ, còn gọi là định mức | Nhiều sản phẩm cùng loại, khác quy cách | Có |
| Loại trừ sản phẩm phụ | Quy trình cho ra cả sản phẩm chính và phụ | Có |
| Đơn đặt hàng | Sản xuất theo đơn, mỗi đơn khác nhau | Mô tả |
| Phân bước | Quy trình qua nhiều giai đoạn nối tiếp | Mô tả |
Ví dụ 1: phương pháp giản đơn
| Chỉ tiêu | Số tiền |
| Chi phí dở dang đầu kỳ | 150.000.000 |
| Chi phí phát sinh trong kỳ | 1.850.000.000 |
| Chi phí dở dang cuối kỳ | (200.000.000) |
| Tổng giá thành | 1.800.000.000 |
| Số lượng hoàn thành | 12.000 sản phẩm |
| Giá thành đơn vị | 150.000 đồng |
Kiểm tra: 150 cộng 1.850 trừ 200 bằng 1.800 triệu. Chia 12.000 ra 150.000 đồng. Khớp.
Ví dụ 2: phương pháp hệ số
Dùng khi cùng một quy trình cho ra nhiều sản phẩm chính. Quy đổi tất cả về sản phẩm chuẩn theo hệ số.
Tổng giá thành của cả nhóm: 1.740.000.000 đồng.
| Sản phẩm | Sản lượng | Hệ số | Sản lượng quy đổi |
| A | 4.000 | 1,0 | 4.000 |
| B | 3.000 | 1,2 | 3.600 |
| C | 5.000 | 0,8 | 4.000 |
| Cộng | 11.600 |
Giá thành một sản phẩm chuẩn: 1.740.000.000 chia 11.600 bằng 150.000 đồng
| Sản phẩm | Hệ số | Giá thành đơn vị | Sản lượng | Tổng giá thành |
| A | 1,0 | 150.000 | 4.000 | 600.000.000 |
| B | 1,2 | 180.000 | 3.000 | 540.000.000 |
| C | 0,8 | 120.000 | 5.000 | 600.000.000 |
| Cộng | 1.740.000.000 |
Kiểm tra: 4.000 cộng 3.600 cộng 4.000 bằng 11.600. 1.740.000.000 chia 11.600 bằng 150.000. 150.000 nhân 1,2 bằng 180.000, nhân 0,8 bằng 120.000. Tổng giá thành ba loại bằng 1.740.000.000. Khớp.
Hệ số lấy từ đâu: từ định mức tiêu hao vật tư và công lao động của từng loại so với sản phẩm chuẩn. Hệ số phải được xây dựng và phê duyệt, không đặt cảm tính.
Ví dụ 3: phương pháp tỷ lệ
Dùng khi nhiều sản phẩm cùng loại nhưng khác quy cách, và doanh nghiệp có giá thành định mức.
| Quy cách | Giá thành định mức đơn vị | Sản lượng | Tổng giá thành định mức |
| L | 100.000 | 6.000 | 600.000.000 |
| M | 120.000 | 4.000 | 480.000.000 |
| Cộng | 1.080.000.000 |
Tổng giá thành thực tế phát sinh: 1.188.000.000 đồng.
Tỷ lệ: 1.188.000.000 chia 1.080.000.000 bằng 110%
| Quy cách | Định mức | Tỷ lệ | Giá thành thực tế đơn vị | Sản lượng | Tổng giá thành thực tế |
| L | 100.000 | 110% | 110.000 | 6.000 | 660.000.000 |
| M | 120.000 | 110% | 132.000 | 4.000 | 528.000.000 |
| Cộng | 1.188.000.000 |
Kiểm tra: 600.000.000 cộng 480.000.000 bằng 1.080.000.000. 1.188 chia 1.080 bằng 1,10. 100.000 nhân 110% bằng 110.000. 120.000 nhân 110% bằng 132.000. 660.000.000 cộng 528.000.000 bằng 1.188.000.000. Khớp.
Điều tỷ lệ 110% nói ra: chi phí thực tế vượt định mức 10%. Đây là thông tin quản trị, không chỉ là bước tính. Tỷ lệ này nên theo dõi qua các kỳ, vì nó cho biết sản xuất đang tốt hơn hay kém hơn định mức.
Ví dụ 4: phương pháp loại trừ sản phẩm phụ
Dùng khi quy trình cho ra cả sản phẩm chính và sản phẩm phụ.
| Chỉ tiêu | Số tiền |
| Tổng chi phí sản xuất trong kỳ, sau khi tính dở dang | 1.500.000.000 |
| Giá trị sản phẩm phụ thu hồi | (60.000.000) |
| Tổng giá thành sản phẩm chính | 1.440.000.000 |
| Số lượng sản phẩm chính hoàn thành | 9.000 sản phẩm |
| Giá thành đơn vị sản phẩm chính | 160.000 đồng |
Kiểm tra: 1.500.000.000 trừ 60.000.000 bằng 1.440.000.000. Chia 9.000 ra 160.000 đồng. Khớp.
Giá trị sản phẩm phụ xác định thế nào: theo giá bán thực tế trừ chi phí bán, hoặc theo giá ước tính nếu chưa bán. Cách xác định phải ghi vào quy chế nội bộ và giữ nhất quán.
Hai phương pháp còn lại
Phương pháp đơn đặt hàng. Tập hợp chi phí riêng cho từng đơn, tính giá thành khi đơn hoàn thành. Đơn chưa xong thì toàn bộ chi phí là dở dang. Phù hợp sản xuất theo đơn, mỗi đơn khác nhau.
Phương pháp phân bước. Tính giá thành bán thành phẩm của từng giai đoạn, chuyển sang giai đoạn sau làm chi phí đầu vào. Phù hợp quy trình qua nhiều giai đoạn nối tiếp.
Hai phương pháp này cần theo dõi chi tiết đến từng đơn hoặc từng giai đoạn, nên thường cần phần mềm hỗ trợ.
Chọn phương pháp nào
| Đặc điểm sản xuất của bạn | Phương pháp phù hợp |
| Một loại sản phẩm, quy trình đơn giản | Giản đơn |
| Cùng quy trình ra nhiều sản phẩm chính khác nhau | Hệ số |
| Nhiều quy cách của cùng một loại, có định mức | Tỷ lệ |
| Có sản phẩm phụ thu hồi được giá trị | Loại trừ sản phẩm phụ |
| Sản xuất theo đơn hàng, mỗi đơn khác nhau | Đơn đặt hàng |
| Quy trình nhiều giai đoạn nối tiếp | Phân bước |
Nguyên tắc chọn: căn cứ vào đặc điểm quy trình sản xuất, không căn cứ vào độ phức tạp của phương pháp. Doanh nghiệp sản xuất theo đơn mà dùng phương pháp giản đơn thì không biết đơn nào lãi đơn nào lỗ.
Có thể dùng nhiều phương pháp cùng lúc cho các nhóm sản phẩm khác nhau trong cùng doanh nghiệp.
Phép kiểm tra cuối cùng
Sau khi tính xong, số dư tài khoản 154 phải bằng chi phí dở dang cuối kỳ đã đánh giá.
| Chỉ tiêu | Cách tính |
| Số dư đầu kỳ 154 | Chi phí dở dang đầu kỳ |
| Cộng phát sinh trong kỳ | Kết chuyển từ 621, 622, 627 |
| Trừ kết chuyển sang 155 | Tổng giá thành thành phẩm nhập kho |
| Bằng số dư cuối kỳ 154 | Phải khớp chi phí dở dang cuối kỳ đã đánh giá |
Hai con số lệch nhau nghĩa là có lỗi ở đâu đó, thường là ở bước đánh giá dở dang hoặc bước kết chuyển.
Sáu lỗi thường gặp
| Lỗi | Hậu quả |
| Bỏ bước đánh giá dở dang, coi toàn bộ chi phí là giá thành | Giá thành cao giả kỳ này, thấp giả kỳ sau |
| Đưa chi phí bán hàng hoặc quản lý vào 627 | Giá thành cao sai, hàng tồn kho bị thổi phồng |
| Không mở chi tiết 154 theo đối tượng tính giá thành | Không biết sản phẩm nào lãi, sản phẩm nào lỗ |
| Đổi tiêu thức phân bổ chi phí chung giữa các kỳ | Giá thành không so sánh được |
| Chọn phương pháp không khớp đặc điểm sản xuất | Số tính ra đúng về mặt số học nhưng vô dụng cho quản trị |
| Không đối chiếu số dư 154 với dở dang đã đánh giá | Sai sót không được phát hiện |
Lỗi đầu tiên là lỗi làm sai lợi nhuận theo hai chiều: kỳ này giá thành cao nên lợi nhuận thấp, kỳ sau ngược lại.
Tính giá thành trên hệ thống Arito
Ba việc khó làm bằng bảng tính khi quy mô tăng: chi tiết theo đối tượng, phân bổ nhiều tiêu thức, và đánh giá dở dang qua nhiều kỳ.
Arito xử lý:
- Tập hợp chi phí chi tiết đến từng sản phẩm, đơn hàng, giai đoạn, công trình
- Hỗ trợ các phương pháp tính giá thành thông dụng gồm giản đơn, hệ số, tỷ lệ, loại trừ sản phẩm phụ, đơn đặt hàng và phân bước
- Đánh giá dở dang theo phương pháp đã chọn, lưu vết mỗi lần đánh giá
- Phân bổ chi phí chung theo tiêu thức cố định, chặn việc đổi tiêu thức giữa kỳ
- Kiểm tra số dư tài khoản 154 khớp với dở dang đã đánh giá, cảnh báo khi lệch
- So sánh giá thành thực tế với định mức theo từng khoản mục
- Hệ thống tài khoản theo Thông tư 99/2025 áp dụng từ 01/01/2026
Xem kế toán giá thành là gì hoặc giá thành và giá vốn.
Câu hỏi thường gặp
Công thức tính giá thành sản phẩm là gì?
Tổng giá thành bằng chi phí dở dang đầu kỳ cộng chi phí phát sinh trong kỳ trừ chi phí dở dang cuối kỳ. Giá thành đơn vị bằng tổng giá thành chia số lượng sản phẩm hoàn thành.
Tính giá thành theo mấy bước?
Bốn bước: tập hợp chi phí, phân bổ chi phí sản xuất chung, đánh giá sản phẩm dở dang cuối kỳ, và tính tổng giá thành cùng giá thành đơn vị.
Có bao nhiêu phương pháp tính giá thành?
Sáu phương pháp thông dụng: giản đơn, hệ số, tỷ lệ, loại trừ sản phẩm phụ, đơn đặt hàng, và phân bước.
Phương pháp hệ số tính thế nào?
Quy đổi sản lượng các loại về sản phẩm chuẩn theo hệ số, chia tổng giá thành cho tổng sản lượng quy đổi để ra giá thành một sản phẩm chuẩn, rồi nhân hệ số của từng loại để ra giá thành đơn vị của loại đó.
Phương pháp tỷ lệ tính thế nào?
Lấy tổng giá thành thực tế chia tổng giá thành định mức để ra tỷ lệ, rồi nhân tỷ lệ đó với giá thành định mức của từng quy cách.
Đánh giá sản phẩm dở dang bằng cách nào?
Ba phương pháp: theo chi phí nguyên vật liệu trực tiếp, theo sản lượng hoàn thành tương đương, và theo chi phí định mức. Chọn theo tỷ trọng chi phí nguyên vật liệu trong giá thành.
Làm sao biết đã tính đúng?
Số dư tài khoản 154 sau khi kết chuyển phải bằng chi phí dở dang cuối kỳ đã đánh giá. Hai số lệch nhau nghĩa là có lỗi.
Tổng kết
Ba điều quyết định:
Không bỏ bước đánh giá dở dang. Bỏ bước này làm giá thành sai theo hai chiều: cao giả kỳ này, thấp giả kỳ sau.
Chọn phương pháp theo đặc điểm sản xuất, không theo độ đơn giản. Sản xuất theo đơn mà dùng phương pháp giản đơn thì không biết đơn nào lãi.
Kiểm tra số dư tài khoản 154 khớp với dở dang đã đánh giá. Đây là phép kiểm tra đơn giản nhất và phát hiện được phần lớn sai sót.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định. Hệ thống tài khoản và phương pháp tính giá xuất kho cần đối chiếu Thông tư 99/2025 áp dụng từ 01/01/2026.
Bài viết liên quan
Công nghệ
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Công nghệ
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý
Tin tức
WEBINAR “TÁI ĐỊNH VỊ THU MUA: TƯ DUY HỆ THỐNG VÀ ĐÒN BẨY TÀI CHÍNH”
Thu mua không chỉ là câu chuyện lựa chọn nhà cung cấp, đàm phán giá hay đảm bảo hàng hóa đúng tiến độ. Với doanh

Tin trong ngành
Lợi ích của phần mềm kế toán: quy ra số và khi nào chưa cần
Lợi ích của phần mềm kế toán thường được viết thành danh sách: chính xác hơn, nhanh hơn, tiết kiệm thời gian. Đều đúng nhưng

Tin tức chung
Quy Trình Tuyển Dụng Nhân Sự: 8 Bước Chuẩn & Cách Tối Ưu
Quy trình tuyển dụng là tập hợp các bước giúp doanh nghiệp xác định nhu cầu, tìm kiếm, sàng lọc, đánh giá và lựa chọn
