


Không phải chi phí nào phát sinh trong doanh nghiệp sản xuất cũng là chi phí sản xuất. Phân loại sai làm giá thành sai, hàng tồn kho sai, và lợi nhuận từng kỳ sai.
Bài viết đi qua ba khoản mục chi phí sản xuất, ranh giới vào giá thành, và cách dùng phân loại biến phí định phí để ra quyết định.
Chi phí sản xuất là gì?
Là toàn bộ chi phí doanh nghiệp bỏ ra để tạo ra sản phẩm trong một kỳ.
Đặc điểm phân biệt: chi phí sản xuất gắn với quá trình tạo ra sản phẩm. Chi phí nào không tham gia tạo ra sản phẩm thì không phải chi phí sản xuất, dù vẫn là chi phí thật.
Câu hỏi để tự kiểm tra: khoản chi này có tham gia biến nguyên liệu thành sản phẩm không. Nếu không thì không vào giá thành.
Ba khoản mục chi phí sản xuất
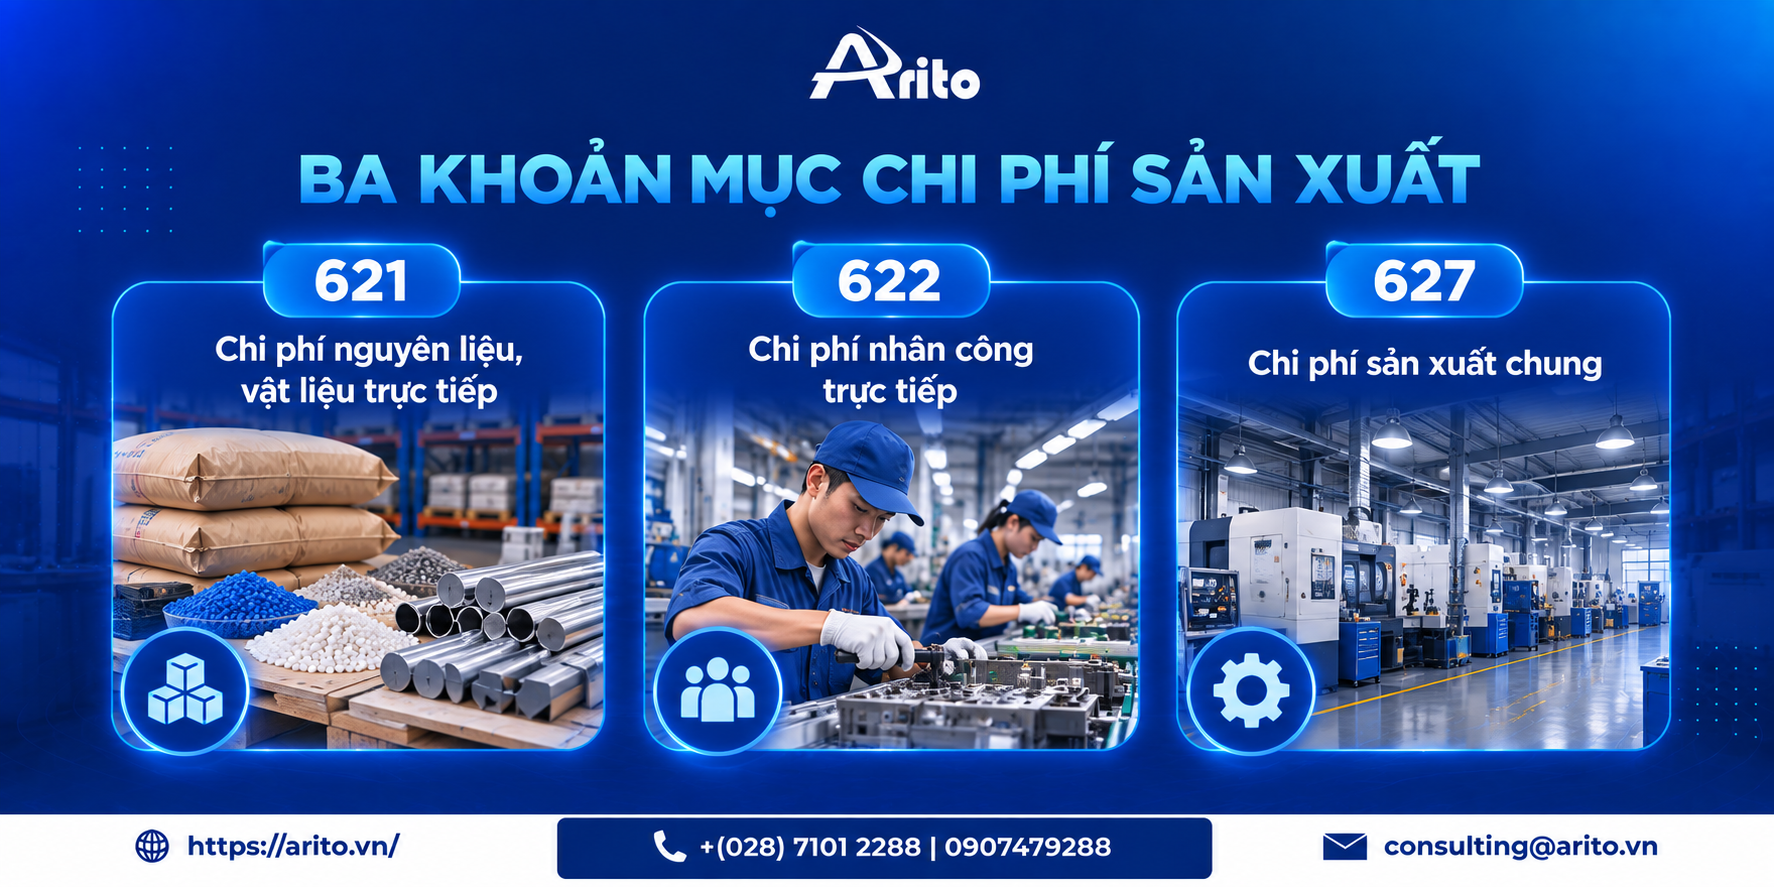
| Tài khoản | Khoản mục | Gồm những gì cụ thể |
| 621 | Chi phí nguyên liệu, vật liệu trực tiếp | Nguyên vật liệu chính, vật liệu phụ dùng trực tiếp cho sản phẩm |
| 622 | Chi phí nhân công trực tiếp | Lương công nhân trực tiếp sản xuất, và các khoản trích theo lương phần doanh nghiệp chịu của nhóm này |
| 627 | Chi phí sản xuất chung | Chi phí tại phân xưởng phục vụ nhiều sản phẩm, xem chi tiết dưới |
Ngành xây lắp có thêm TK 623 chi phí sử dụng máy thi công, gồm khấu hao máy, nhiên liệu, lương lái máy, thuê máy ngoài.
Chi phí sản xuất chung gồm những gì
Khoản mục rộng nhất và hay nhầm nhất.
| Vào 627 | Không vào 627 |
| Lương quản đốc, nhân viên phân xưởng | Lương ban giám đốc, kế toán, hành chính |
| Khấu hao máy móc thiết bị sản xuất | Khấu hao nhà văn phòng, xe của giám đốc |
| Khấu hao nhà xưởng | |
| Điện, nước dùng tại phân xưởng | Điện nước khu văn phòng |
| Công cụ dụng cụ dùng ở phân xưởng | Văn phòng phẩm khối văn phòng |
| Chi phí sửa chữa, bảo trì máy sản xuất | |
| Vật liệu phụ không tách riêng được cho từng sản phẩm |
Điểm phân biệt duy nhất là nơi sử dụng. Cùng là tiền điện: điện ở phân xưởng chạy máy thì vào 627, điện ở văn phòng thì vào 642. Cùng là khấu hao: máy sản xuất thì vào 627, xe giám đốc thì vào 642.
Bảng ranh giới: khoản nào vào giá thành
Đây là phần có giá trị tra cứu cao nhất.
| Khoản chi | Vào giá thành | Tài khoản |
| Nguyên vật liệu dùng trực tiếp cho sản phẩm | Có | 621 |
| Lương công nhân trực tiếp sản xuất | Có | 622 |
| Các khoản trích theo lương của công nhân trực tiếp, phần doanh nghiệp chịu | Có | 622 |
| Lương quản đốc, nhân viên phân xưởng | Có | 627 |
| Khấu hao máy móc, thiết bị, nhà xưởng sản xuất | Có | 627 |
| Điện, nước tại phân xưởng | Có | 627 |
| Công cụ dụng cụ dùng ở phân xưởng | Có | 627 |
| Chi phí sửa chữa, bảo trì máy sản xuất | Có | 627 |
| Chi phí vận chuyển nguyên vật liệu về kho | Có, tính vào giá trị vật tư | 152 |
| Lương bộ phận bán hàng, hoa hồng bán hàng | Không | 641 |
| Chi phí vận chuyển hàng đi bán | Không | 641 |
| Quảng cáo, tiếp thị, khuyến mại | Không | 641 |
| Lương ban giám đốc, kế toán, hành chính | Không | 642 |
| Văn phòng phẩm khối văn phòng | Không | 642 |
| Khấu hao nhà văn phòng, xe của giám đốc | Không | 642 |
| Điện nước khu văn phòng | Không | 642 |
| Thuế, phí, lệ phí nói chung | Không | 642 |
| Lãi vay | Không | 635 |
| Tiền chậm nộp thuế | Không, và còn là chi phí không được trừ khi tính thuế | 811 hoặc 642 tùy trường hợp |
Hậu quả khi đưa nhầm
Chi phí bán hàng và chi phí quản lý là chi phí thời kỳ, tính hết vào kết quả kinh doanh của kỳ phát sinh.
Đưa nhầm vào 627 thì khoản đó nằm lại trong giá trị hàng tồn kho nếu hàng chưa bán. Kết quả là hai sai cùng lúc: tài sản bị thổi phồng, và lợi nhuận kỳ này cao giả tạo.
Đây cũng là một trong các thủ đoạn làm đẹp báo cáo tài chính, nên là mục kiểm toán viên soi kỹ.
Chiều ngược lại cũng sai: đưa chi phí sản xuất chung vào chi phí quản lý làm giá thành thấp sai, và doanh nghiệp có thể bán dưới giá vốn thật mà không biết.
Bốn cách phân loại và dùng để làm gì
| Cách phân loại | Trả lời câu hỏi | Dùng để |
| Theo khoản mục: 621, 622, 627 | Chi phí thuộc loại nào | Tập hợp và tính giá thành |
| Trực tiếp và gián tiếp | Ghi thẳng cho sản phẩm hay phải phân bổ | Xử lý kế toán |
| Biến phí và định phí | Chi phí thay đổi ra sao khi sản lượng đổi | Quyết định giá bán, nhận đơn, tính điểm hòa vốn |
| Chi phí sản phẩm và chi phí thời kỳ | Khi nào thành chi phí trên báo cáo | Xác định lợi nhuận đúng kỳ |
Trực tiếp và gián tiếp
| Loại | Đặc điểm | Ví dụ | Xử lý |
| Chi phí trực tiếp | Xác định được ngay cho một sản phẩm cụ thể | Thép dùng cho lô hàng A, lương công nhân đứng máy sản xuất A | Ghi thẳng cho sản phẩm đó |
| Chi phí gián tiếp | Phục vụ nhiều sản phẩm, không tách riêng được | Khấu hao nhà xưởng, lương quản đốc, điện phân xưởng | Phân bổ theo tiêu thức |
Lưu ý: gián tiếp không có nghĩa là không vào giá thành. Chi phí sản xuất chung là chi phí gián tiếp nhưng vẫn vào giá thành qua bước phân bổ.
Phân bổ chi phí gián tiếp
Ví dụ. Chi phí sản xuất chung trong kỳ 360.000.000 đồng, phân bổ cho ba sản phẩm theo giờ máy chạy.
| Sản phẩm | Giờ máy | Tỷ lệ | Chi phí phân bổ |
| A | 4.500 | 50% | 180.000.000 |
| B | 2.700 | 30% | 108.000.000 |
| C | 1.800 | 20% | 72.000.000 |
| Cộng | 9.000 | 100% | 360.000.000 |
Đơn giá phân bổ: 360.000.000 chia 9.000 giờ, bằng 40.000 đồng một giờ máy.
Kiểm tra: 4.500 nhân 40.000 bằng 180.000.000. 2.700 nhân 40.000 bằng 108.000.000. 1.800 nhân 40.000 bằng 72.000.000. Cộng bằng 360.000.000. Khớp.
Chọn tiêu thức nào: chọn tiêu thức có quan hệ nhân quả với chi phí được phân bổ. Chi phí khấu hao máy và tiền điện chạy máy thì phân bổ theo giờ máy hợp lý hơn theo giờ công. Chi phí quản lý phân xưởng thì phân bổ theo giờ công hoặc theo chi phí nhân công trực tiếp hợp lý hơn.
Nguyên tắc: tiêu thức ghi trong quy chế tài chính nội bộ và giữ nguyên giữa các kỳ.
Biến phí và định phí: phân loại dùng để quyết định
Đây là cách phân loại có giá trị thực tế cao nhất, và bài dạng này hay chỉ nhắc tên.
| Loại | Đặc điểm | Ví dụ |
| Biến phí | Tổng số thay đổi theo sản lượng, tính trên một đơn vị thì không đổi | Nguyên vật liệu, lương khoán theo sản phẩm, điện chạy máy |
| Định phí | Tổng số không đổi trong phạm vi sản lượng nhất định, tính trên một đơn vị thì giảm khi sản lượng tăng | Khấu hao nhà xưởng, lương quản đốc, tiền thuê xưởng |
| Chi phí hỗn hợp | Có cả hai phần | Tiền điện có phần thuê bao cố định và phần theo mức tiêu thụ |
Giá thành đơn vị giảm khi sản lượng tăng
Biến phí đơn vị 70.000 đồng một sản phẩm, định phí sản xuất 400.000.000 đồng một kỳ.
| Sản lượng | Biến phí | Định phí | Tổng chi phí | Giá thành đơn vị |
| 5.000 | 350.000.000 | 400.000.000 | 750.000.000 | 150.000 |
| 10.000 | 700.000.000 | 400.000.000 | 1.100.000.000 | 110.000 |
| 20.000 | 1.400.000.000 | 400.000.000 | 1.800.000.000 | 90.000 |
Kiểm tra: ở mức 10.000, biến phí 10.000 nhân 70.000 bằng 700.000.000. Cộng 400.000.000 bằng 1.100.000.000. Chia 10.000 ra 110.000 đồng. Khớp.
Sản lượng tăng bốn lần thì giá thành đơn vị giảm từ 150.000 xuống 90.000 đồng, tức giảm 40%. Toàn bộ mức giảm đến từ việc định phí chia cho nhiều sản phẩm hơn.
Ví dụ quyết định: có nhận đơn hàng giá thấp không
Đây là ứng dụng thực tế quan trọng nhất.
Tình huống: doanh nghiệp đang sản xuất 10.000 sản phẩm một kỳ, giá thành đơn vị 110.000 đồng. Có khách đề nghị mua thêm 3.000 sản phẩm với giá 92.000 đồng một sản phẩm. Doanh nghiệp còn công suất trống.
Phản ứng thông thường: từ chối, vì 92.000 thấp hơn giá thành 110.000.
Phân tích đúng: định phí 400.000.000 đã được trang trải bởi 10.000 sản phẩm hiện có, nên đơn hàng thêm chỉ phát sinh biến phí.
| Chỉ tiêu | Cách tính | Số tiền |
| Giá bán đề nghị một sản phẩm | 92.000 | |
| Biến phí một sản phẩm | (70.000) | |
| Số dư đảm phí một sản phẩm | 22.000 | |
| Tổng đóng góp của đơn hàng | 3.000 nhân 22.000 | 66.000.000 |
Kiểm tra: 92.000 trừ 70.000 bằng 22.000. Nhân 3.000 bằng 66.000.000 đồng.
Kết luận: nhận đơn này làm lợi nhuận tăng 66 triệu đồng, dù giá bán thấp hơn giá thành đầy đủ. Từ chối là mất 66 triệu.
Bốn điều kiện để kết luận trên đúng:
Còn công suất trống thật, không phải cắt bớt đơn hàng giá cao để làm đơn này.
Đơn hàng này không làm giảm giá bán với khách hàng hiện tại, ví dụ hai nhóm khách ở hai thị trường khác nhau.
Không phát sinh thêm định phí, ví dụ không phải mua thêm máy hay thuê thêm xưởng.
Là đơn hàng phát sinh thêm, không phải mức giá cho mọi đơn hàng về sau.
Nếu thiếu một trong bốn điều kiện thì kết luận đổi. Đây là lý do quyết định này cần kế toán tham gia, không chỉ bộ phận bán hàng.
Chi phí sản phẩm và chi phí thời kỳ
| Loại | Xử lý | Thuộc nhóm nào |
| Chi phí sản phẩm | Nằm trong giá trị hàng tồn kho, chỉ thành chi phí khi hàng được bán | Chi phí sản xuất: 621, 622, 627 |
| Chi phí thời kỳ | Tính hết vào kết quả kinh doanh của kỳ phát sinh | Chi phí bán hàng 641, chi phí quản lý 642, chi phí tài chính 635 |
Hệ quả cần nhớ: sản xuất nhiều mà bán ít thì chi phí sản xuất nằm lại trong hàng tồn kho, chưa vào kết quả kinh doanh. Lợi nhuận kỳ đó trông đẹp nhưng tiền thì không về.
Chi tiết xem bài giá thành và giá vốn.
Năm lỗi thường gặp
| Lỗi | Hậu quả |
| Đưa chi phí quản lý hoặc bán hàng vào 627 | Giá thành cao sai, hàng tồn kho bị thổi phồng, lợi nhuận kỳ này cao giả |
| Coi mọi chi phí gián tiếp là không vào giá thành | Giá thành thấp sai, có thể bán dưới giá vốn thật mà không biết |
| Không tách biến phí và định phí | Không quyết định được giá bán tối thiểu, từ chối đơn hàng lẽ ra nên nhận |
| Đưa lãi vay vào giá thành | Sai bản chất, lãi vay là chi phí tài chính |
| Đổi tiêu thức phân bổ giữa các kỳ | Giá thành các kỳ không so sánh được |
Lỗi thứ ba là lỗi tốn tiền thầm lặng nhất, vì nó không làm sai sổ sách mà làm doanh nghiệp bỏ mất cơ hội.
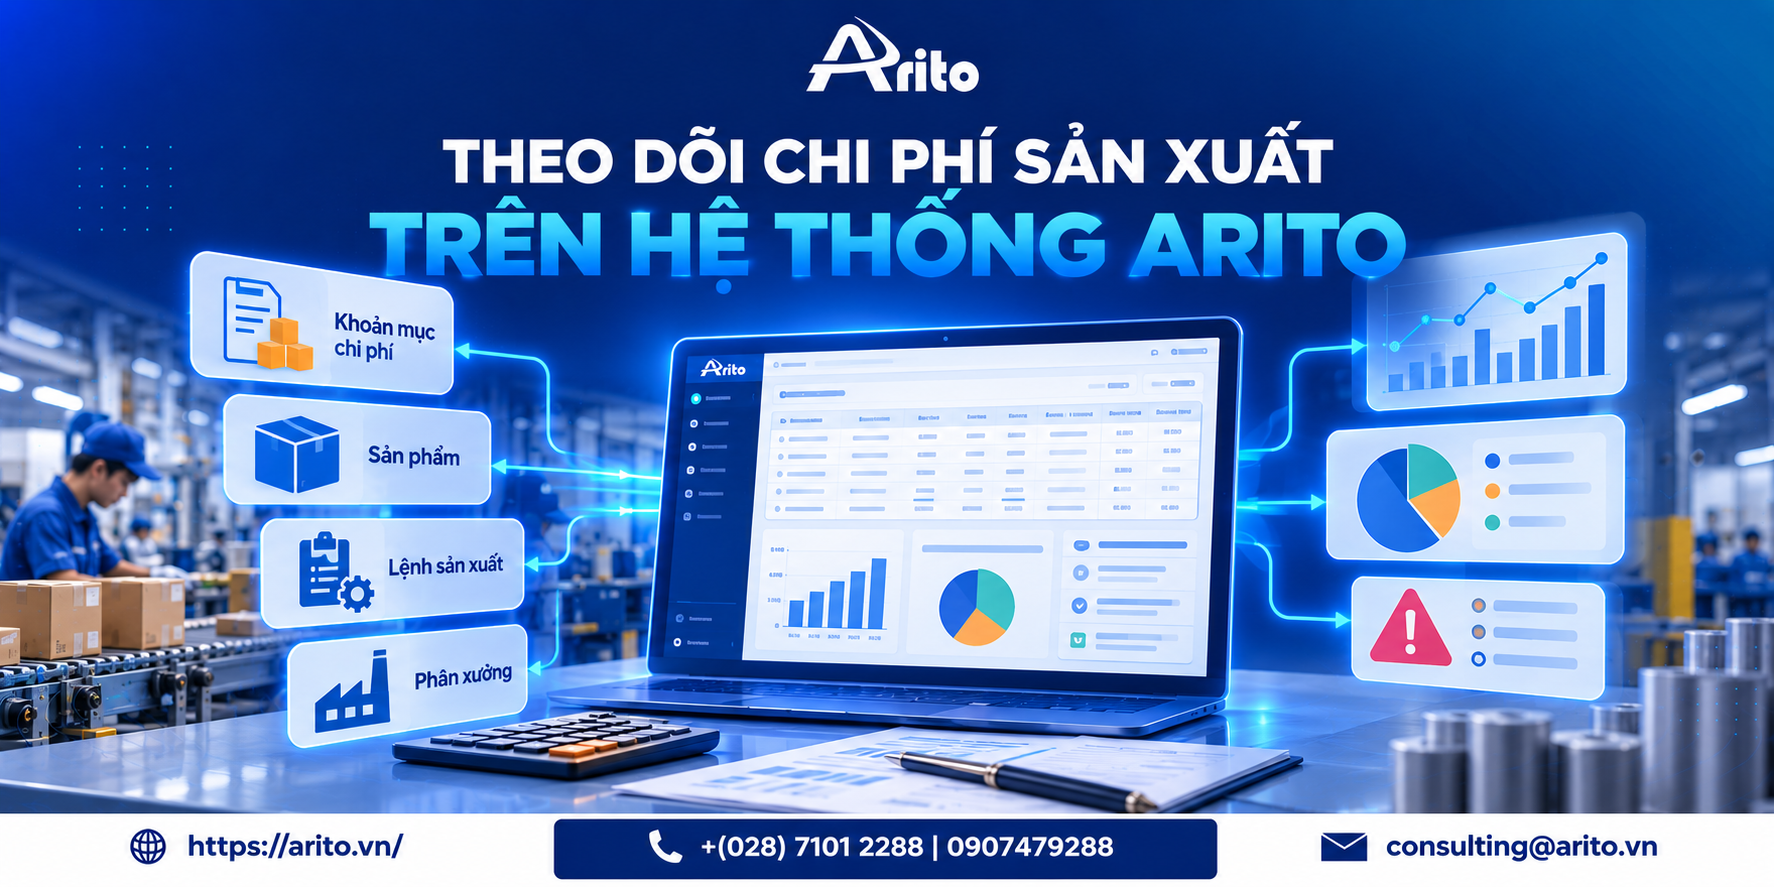
Theo dõi chi phí sản xuất trên hệ thống Arito
Phân loại chi phí chỉ có ích khi hệ thống ghi nhận được theo nhiều chiều cùng lúc, và ghi nhận ngay lúc nhập chứng từ chứ không gán lại sau.
Arito xử lý:
- Ghi nhận chi phí theo nhiều chiều trên cùng một chứng từ: khoản mục, sản phẩm, lệnh sản xuất, phân xưởng
- Phân bổ chi phí sản xuất chung theo tiêu thức cố định, lưu vết mỗi lần phân bổ
- Cảnh báo khi chi phí bán hàng hoặc quản lý bị hạch toán vào tài khoản chi phí sản xuất
- Tách biến phí và định phí theo cấu hình, phục vụ tính điểm hòa vốn và giá bán tối thiểu
- So sánh chi phí thực tế với định mức theo từng khoản mục
- Hệ thống tài khoản theo Thông tư 99/2025 áp dụng từ 01/01/2026
Xem cách tính giá thành sản phẩm hoặc kế toán giá thành là gì.
Câu hỏi thường gặp
Chi phí sản xuất gồm những gì?
Ba khoản mục: chi phí nguyên liệu vật liệu trực tiếp (TK 621), chi phí nhân công trực tiếp (TK 622), và chi phí sản xuất chung (TK 627). Ngành xây lắp có thêm chi phí sử dụng máy thi công (TK 623).
Chi phí nào không được tính vào giá thành?
Chi phí bán hàng, chi phí quản lý doanh nghiệp và chi phí tài chính. Cụ thể gồm lương bộ phận bán hàng và văn phòng, quảng cáo, vận chuyển hàng đi bán, văn phòng phẩm khối văn phòng, khấu hao nhà văn phòng, điện nước văn phòng, thuế phí nói chung, và lãi vay.
Điện nước có vào giá thành không?
Tùy nơi sử dụng. Điện nước tại phân xưởng sản xuất vào TK 627 và tính vào giá thành. Điện nước tại khu văn phòng vào TK 642 và không tính vào giá thành.
Chi phí gián tiếp có vào giá thành không?
Có. Chi phí sản xuất chung là chi phí gián tiếp nhưng vẫn vào giá thành qua bước phân bổ theo tiêu thức.
Chọn tiêu thức phân bổ thế nào?
Chọn tiêu thức có quan hệ nhân quả với chi phí được phân bổ. Khấu hao máy và điện chạy máy thì phân bổ theo giờ máy. Chi phí quản lý phân xưởng thì theo giờ công hoặc chi phí nhân công trực tiếp.
Biến phí và định phí dùng để làm gì?
Để quyết định giá bán tối thiểu, có nhận đơn hàng giá thấp hay không, và tính điểm hòa vốn. Không tách hai loại này thì không ra được các quyết định đó.
Có nên nhận đơn hàng giá thấp hơn giá thành không?
Có thể, nếu còn công suất trống và giá bán cao hơn biến phí. Trong ví dụ ở bài, đơn hàng giá 92.000 trong khi giá thành 110.000 vẫn đem lại 66 triệu đồng lợi nhuận. Nhưng phải đủ bốn điều kiện nêu trong bài.
Tổng kết
Ba điều quyết định:
Câu hỏi để tự kiểm tra: khoản chi này có tham gia biến nguyên liệu thành sản phẩm không. Không thì không vào giá thành, dù vẫn là chi phí thật.
Gián tiếp không có nghĩa là không vào giá thành. Chi phí sản xuất chung vẫn vào giá thành qua phân bổ.
Tách biến phí và định phí mới ra quyết định được. Đây là cách phân loại quyết định giá bán tối thiểu, và là chỗ doanh nghiệp hay bỏ mất cơ hội vì so giá bán với giá thành đầy đủ.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định. Hệ thống tài khoản cần đối chiếu Thông tư 99/2025 áp dụng từ 01/01/2026.
Bài viết liên quan
Công nghệ
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Công nghệ
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý

Tin trong ngành
Lợi ích của phần mềm kế toán: quy ra số và khi nào chưa cần
Lợi ích của phần mềm kế toán thường được viết thành danh sách: chính xác hơn, nhanh hơn, tiết kiệm thời gian. Đều đúng nhưng

Tin tức chung
Quy Trình Tuyển Dụng Nhân Sự: 8 Bước Chuẩn & Cách Tối Ưu
Quy trình tuyển dụng là tập hợp các bước giúp doanh nghiệp xác định nhu cầu, tìm kiếm, sàng lọc, đánh giá và lựa chọn

Tin tức
(Tải Miễn Phí) Mẫu Tờ Trình Bổ Sung Nhân Sự Mới, Chuẩn 2026
Tờ trình bổ sung nhân sự là văn bản được doanh nghiệp sử dụng để đề xuất nhu cầu tuyển thêm người và xin phê
