


Thuế suất là con số đơn giản nhất trong một phép tính thuế, và cũng là con số bị dùng sai nhiều nhất, vì năm 2026 có nhiều mức thay đổi cùng lúc: biểu thuế thu nhập cá nhân giảm từ 7 bậc còn 5, giảm trừ gia cảnh tăng, và lệ phí môn bài bị bãi bỏ.
Bài viết đưa bảng thuế suất hiện hành của bốn nhóm thuế chính, kèm một ví dụ tính thuế thu nhập cá nhân đầy đủ có kiểm tra chéo.
Thuế suất là gì?
Là tỷ lệ hoặc mức dùng để tính số thuế phải nộp trên một đơn vị căn cứ tính thuế.
Ba dạng thuế suất:
| Dạng | Cách hoạt động | Ví dụ |
| Thuế suất theo tỷ lệ cố định | Một tỷ lệ áp cho toàn bộ căn cứ tính thuế | Thuế thu nhập doanh nghiệp 20% |
| Thuế suất lũy tiến từng phần | Chia căn cứ tính thuế thành các bậc, mỗi bậc một tỷ lệ | Thuế thu nhập cá nhân |
| Thuế suất tuyệt đối | Một số tiền cố định trên một đơn vị | Một số loại thuế bảo vệ môi trường |
Dạng thứ hai là dạng bị hiểu sai nhiều nhất. Thu nhập tính thuế 35 triệu một tháng không bị đánh 20% trên toàn bộ 35 triệu. Chỉ phần vượt 30 triệu mới chịu 20%.

Thuế suất thuế giá trị gia tăng
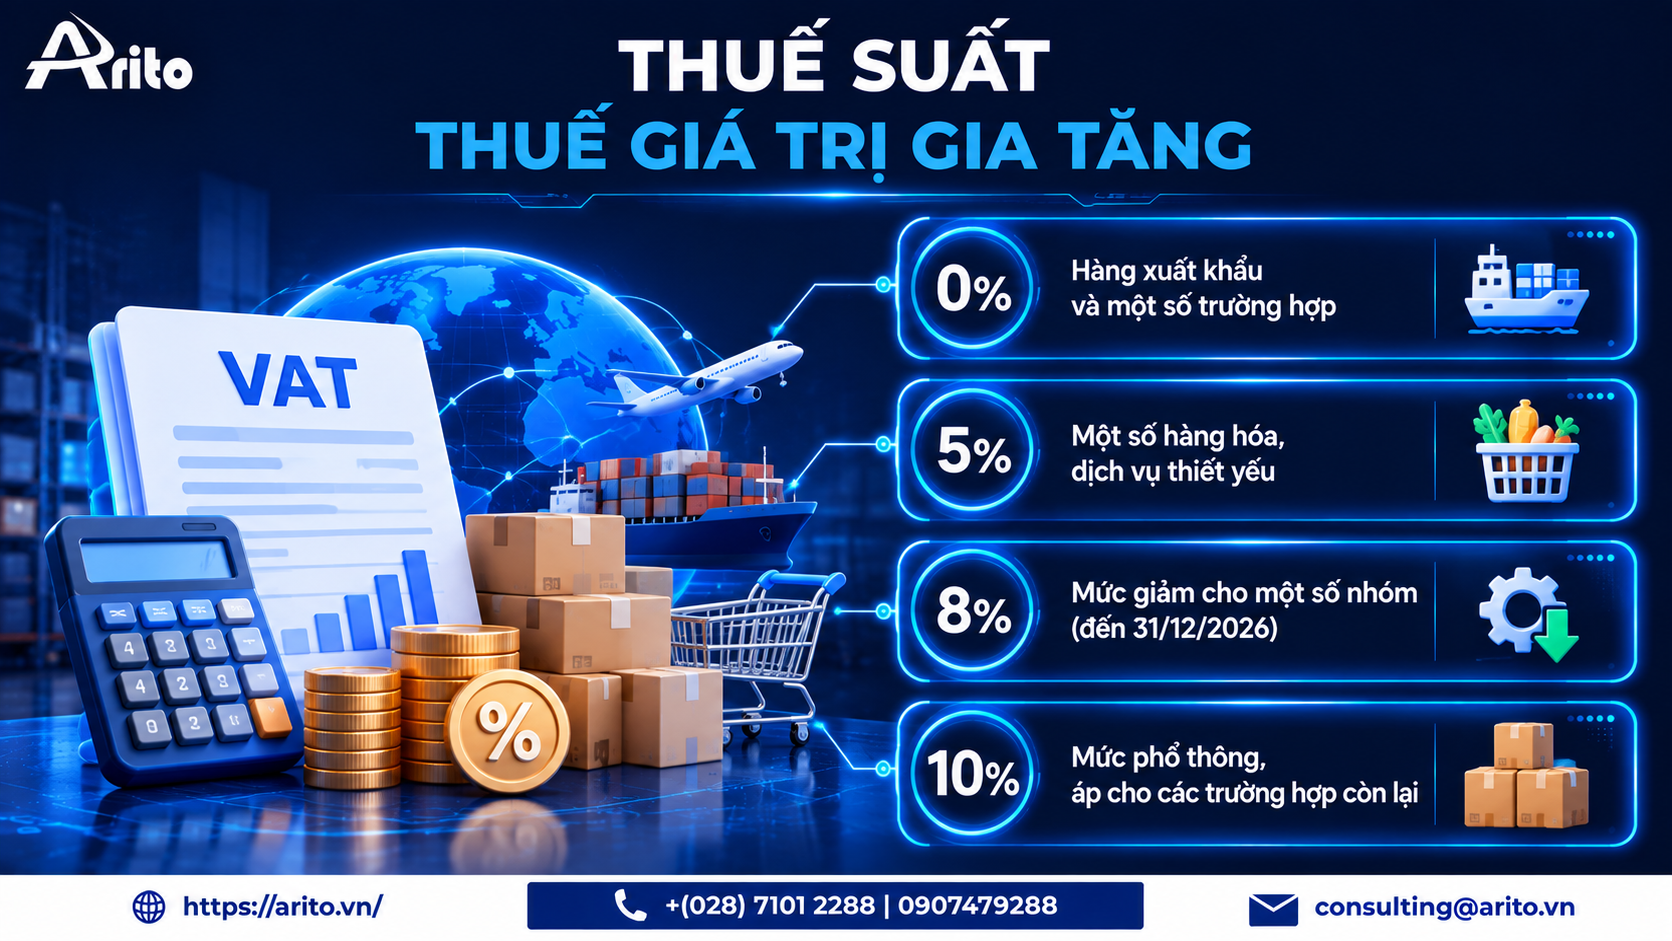
| Thuế suất | Áp dụng cho |
| 0% | Hàng hóa, dịch vụ xuất khẩu và một số trường hợp theo quy định |
| 5% | Một số nhóm hàng hóa, dịch vụ thiết yếu theo danh mục |
| 8% | Mức giảm cho một số nhóm, theo Nghị định 174/2025/NĐ-CP, đến 31/12/2026 |
| 10% | Mức phổ thông, áp cho các trường hợp còn lại |
Hai điểm cần cẩn thận:
Mức 8% không áp cho mọi hàng hóa dịch vụ. Phải đối chiếu danh mục. Áp sai là lỗi phải lập hóa đơn điều chỉnh, và nếu áp 8% cho nhóm phải chịu 10% thì phát sinh thiếu thuế.
Thuế suất 0% khác với không chịu thuế. Thuế suất 0% vẫn thuộc diện chịu thuế và được khấu trừ thuế đầu vào. Hàng hóa dịch vụ không chịu thuế thì không được khấu trừ đầu vào. Đây là khác biệt quan trọng về tiền.
| Thuế suất 0% | Không chịu thuế | |
| Thuế đầu ra | 0 | Không phát sinh |
| Khấu trừ thuế đầu vào | Được | Không được |
Thuế suất thuế thu nhập doanh nghiệp
| Thuế suất | Áp dụng |
| 20% | Mức phổ thông theo Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, hiệu lực 01/10/2025 |
| Các mức ưu đãi | Theo ngành, địa bàn và điều kiện cụ thể |
| Các mức cao hơn | Một số hoạt động đặc thù như tìm kiếm, thăm dò, khai thác tài nguyên |
(người duyệt bài bổ sung các mức ưu đãi và mức đặc thù cụ thể theo Luật 67/2025 và nghị định hướng dẫn)
Biểu thuế thu nhập cá nhân áp dụng kỳ tính thuế 2026
Đây là thay đổi lớn nhất của năm 2026.
Biểu thuế lũy tiến từng phần, 5 bậc
| Bậc | Thu nhập tính thuế / tháng | Thuế suất |
| 1 | Đến 10 triệu | 5% |
| 2 | Trên 10 đến 30 triệu | 10% |
| 3 | Trên 30 đến 60 triệu | 20% |
| 4 | Trên 60 đến 100 triệu | 30% |
| 5 | Trên 100 triệu | 35% |
So với biểu cũ 7 bậc, hai bậc giữa được giảm: bậc trên 10 đến 30 triệu từ 15% xuống 10%, bậc trên 30 đến 60 triệu từ 25% xuống 20%.
Công thức rút gọn
Dùng để tính nhanh, đơn vị triệu đồng, TNTT là thu nhập tính thuế một tháng:
| Bậc | Công thức rút gọn |
| 1 | 5% × TNTT |
| 2 | 10% × TNTT − 0,5 |
| 3 | 20% × TNTT − 3,5 |
| 4 | 30% × TNTT − 9,5 |
| 5 | 35% × TNTT − 14,5 |
Giảm trừ gia cảnh
| Khoản | Mức mới từ 01/01/2026 | Mức cũ |
| Bản thân người nộp thuế | 15.500.000 đ/tháng | 11.000.000 |
| Mỗi người phụ thuộc | 6.200.000 đ/tháng | 4.400.000 |
Căn cứ: Nghị quyết 110/2025/UBTVQH15.
Ví dụ tính thuế thu nhập cá nhân đầy đủ
Người lao động lương 45.000.000 đồng một tháng, có 1 người phụ thuộc, làm việc tại vùng I.
Bước 1: tính các khoản bảo hiểm người lao động đóng
| Khoản | Tỷ lệ | Số tiền |
| Bảo hiểm xã hội | 8% | 3.600.000 |
| Bảo hiểm y tế | 1,5% | 675.000 |
| Bảo hiểm thất nghiệp | 1% | 450.000 |
| Tổng | 10,5% | 4.725.000 |
Kiểm tra: 45.000.000 nhân 10,5% bằng 4.725.000. Khớp.
Về mức trần: mức trần đóng bảo hiểm xã hội và bảo hiểm y tế là 20 lần mức tham chiếu. Mức tham chiếu là 2.530.000 đồng từ 01/7/2026, nên trần là 50.600.000 đồng. Lương 45 triệu chưa chạm trần. Mức trần bảo hiểm thất nghiệp là 20 lần lương tối thiểu vùng, vùng I là 106.200.000 đồng, cũng chưa chạm.
Bước 2: tính thu nhập tính thuế
| Khoản | Số tiền |
| Thu nhập chịu thuế | 45.000.000 |
| Trừ bảo hiểm | (4.725.000) |
| Trừ giảm trừ bản thân | (15.500.000) |
| Trừ giảm trừ 1 người phụ thuộc | (6.200.000) |
| Thu nhập tính thuế | 18.575.000 |
Kiểm tra: 45.000.000 trừ 4.725.000 trừ 15.500.000 trừ 6.200.000 bằng 18.575.000. Khớp.
Bước 3: tính thuế theo biểu 5 bậc
Thu nhập tính thuế 18.575.000 đồng thuộc bậc 2, trên 10 đến 30 triệu.
Tính theo từng bậc:
| Bậc | Phần thu nhập | Thuế suất | Thuế |
| 1 | 10.000.000 | 5% | 500.000 |
| 2 | 8.575.000 | 10% | 857.500 |
| Tổng | 18.575.000 | 1.357.500 |
Tính theo công thức rút gọn: 10% nhân 18,575 trừ 0,5 bằng 1,8575 trừ 0,5 bằng 1,3575 triệu đồng.
Kiểm tra: hai cách cho cùng kết quả 1.357.500 đồng. Khớp.
Bước 4: thu nhập thực nhận
| Khoản | Số tiền |
| Lương | 45.000.000 |
| Trừ bảo hiểm | (4.725.000) |
| Trừ thuế thu nhập cá nhân | (1.357.500) |
| Thực nhận | 38.917.500 |
Kiểm tra: 45.000.000 trừ 4.725.000 trừ 1.357.500 bằng 38.917.500. Khớp.
So sánh với cách tính theo quy định cũ
| Chỉ tiêu | Theo mức mới 2026 | Theo mức cũ |
| Giảm trừ bản thân | 15.500.000 | 11.000.000 |
| Giảm trừ người phụ thuộc | 6.200.000 | 4.400.000 |
| Thu nhập tính thuế | 18.575.000 | 24.875.000 |
| Thuế suất bậc áp dụng | 10% | 15% |
| Thuế phải nộp | 1.357.500 | 2.481.250 |
Cách tính theo mức cũ: thu nhập tính thuế bằng 45.000.000 trừ 4.725.000 trừ 11.000.000 trừ 4.400.000 bằng 24.875.000. Thuế bằng 15% nhân 24,875 trừ 0,75 bằng 3,73125 trừ 0,75 bằng 2,48125 triệu đồng.
Chênh lệch: 2.481.250 trừ 1.357.500 bằng 1.123.750 đồng một tháng, tương đương 13.485.000 đồng một năm.
Hai thay đổi cùng tác động theo một chiều: giảm trừ tăng làm thu nhập tính thuế giảm, và thuế suất bậc tương ứng cũng giảm từ 15% xuống 10%.
(người duyệt bài xác nhận công thức rút gọn của biểu thuế cũ dùng trong phần so sánh)
Lệ phí môn bài đã bãi bỏ
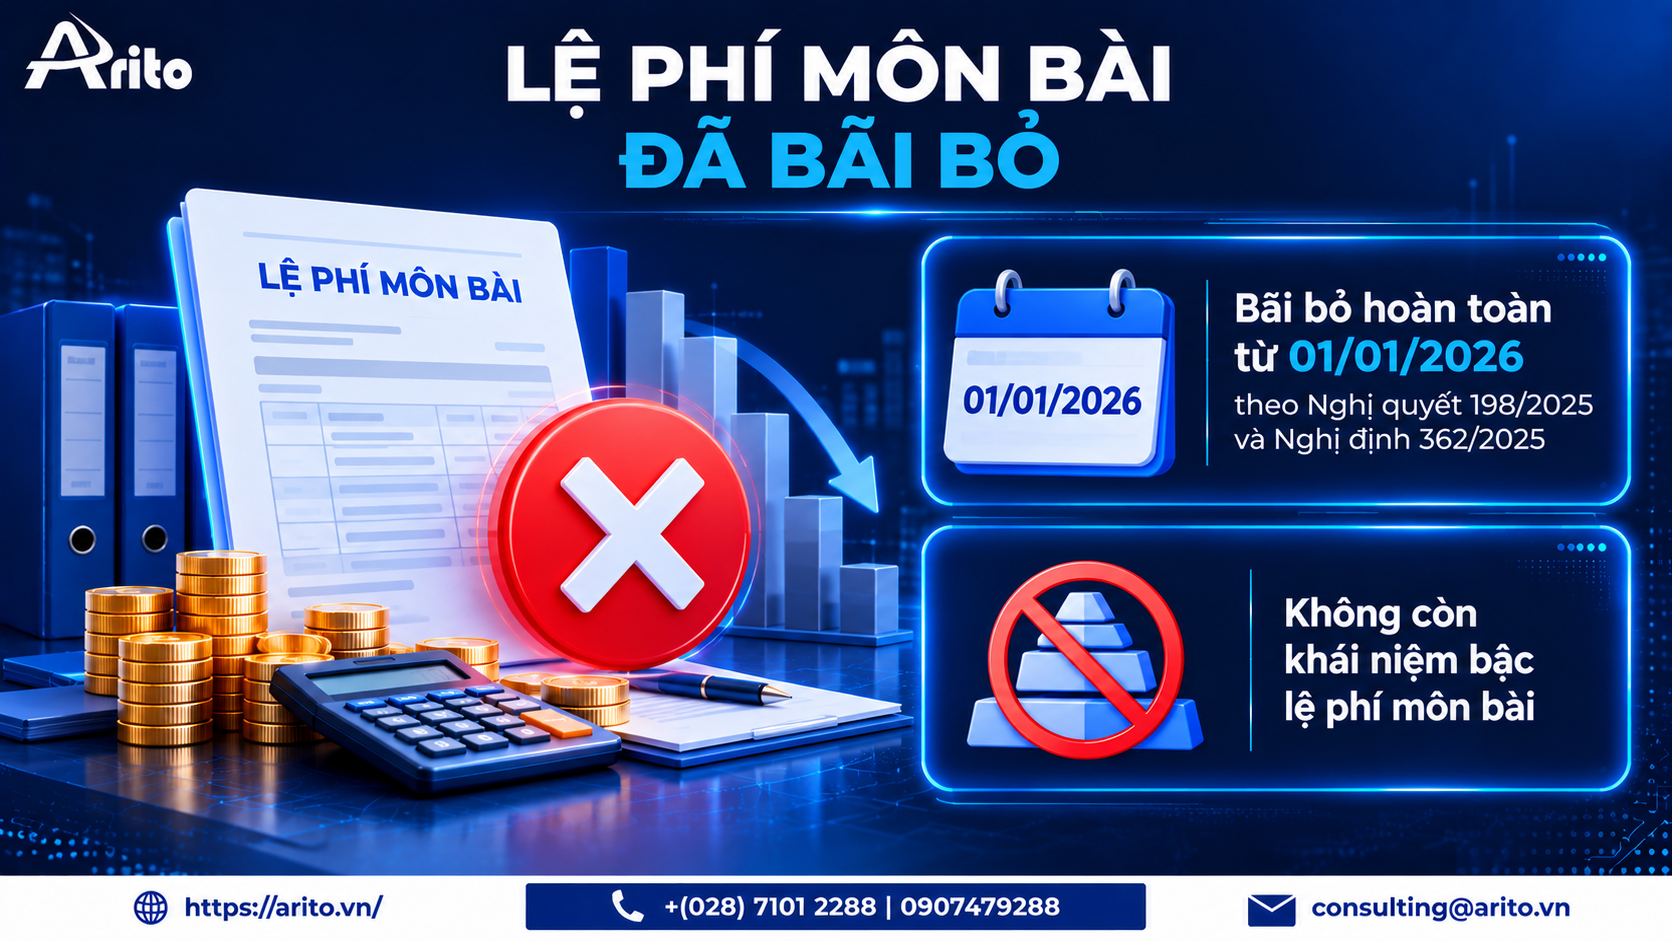
| Nội dung | Quy định |
| Lệ phí môn bài | Bãi bỏ hoàn toàn từ 01/01/2026 theo Nghị quyết 198/2025 và Nghị định 362/2025 |
Không còn khái niệm bậc lệ phí môn bài. Mọi tài liệu nội bộ và bài viết còn đề cập mức lệ phí môn bài theo bậc vốn điều lệ cần được bỏ.
Thuế suất với hộ kinh doanh và cá nhân kinh doanh
| Nội dung | Quy định từ 2026 |
| Thuế khoán | Bãi bỏ từ 01/01/2026 |
| Ngưỡng doanh thu không phải nộp thuế giá trị gia tăng | 500 triệu đồng một năm từ 01/01/2026 theo Luật số 149/2025/QH15 |
| Hộ kinh doanh doanh thu từ 1 tỷ đồng | Bắt buộc dùng hóa đơn điện tử có mã hoặc từ máy tính tiền, theo Nghị định 254/2026 |
Ngưỡng 500 triệu là mức mới và đã qua ba lần thay đổi: 100 triệu, rồi 200 triệu theo Luật 48/2024, và 500 triệu theo Luật 149/2025/QH15. Nhiều bài viết hiện còn để mức 200 triệu.
Thuế suất với hoạt động trên nền tảng số
Theo Nghị định 117/2025/NĐ-CP, hiệu lực 01/7/2025, nền tảng thương mại điện tử có trách nhiệm khấu trừ và nộp thay.
| Loại | Thuế GTGT | Thuế TNCN cá nhân cư trú | Thuế TNCN cá nhân không cư trú |
| Hàng hóa | 1% | 0,5% | 1% |
| Dịch vụ | 5% | 2% | 5% |
| Vận tải, dịch vụ gắn với hàng hóa | 3% | 1,5% | 2% |
Lưu ý quan trọng: nếu không xác định được giao dịch thuộc loại nào thì áp mức cao nhất. Đây là lý do người bán trên nền tảng nên phân loại hàng hóa dịch vụ của mình rõ ràng.
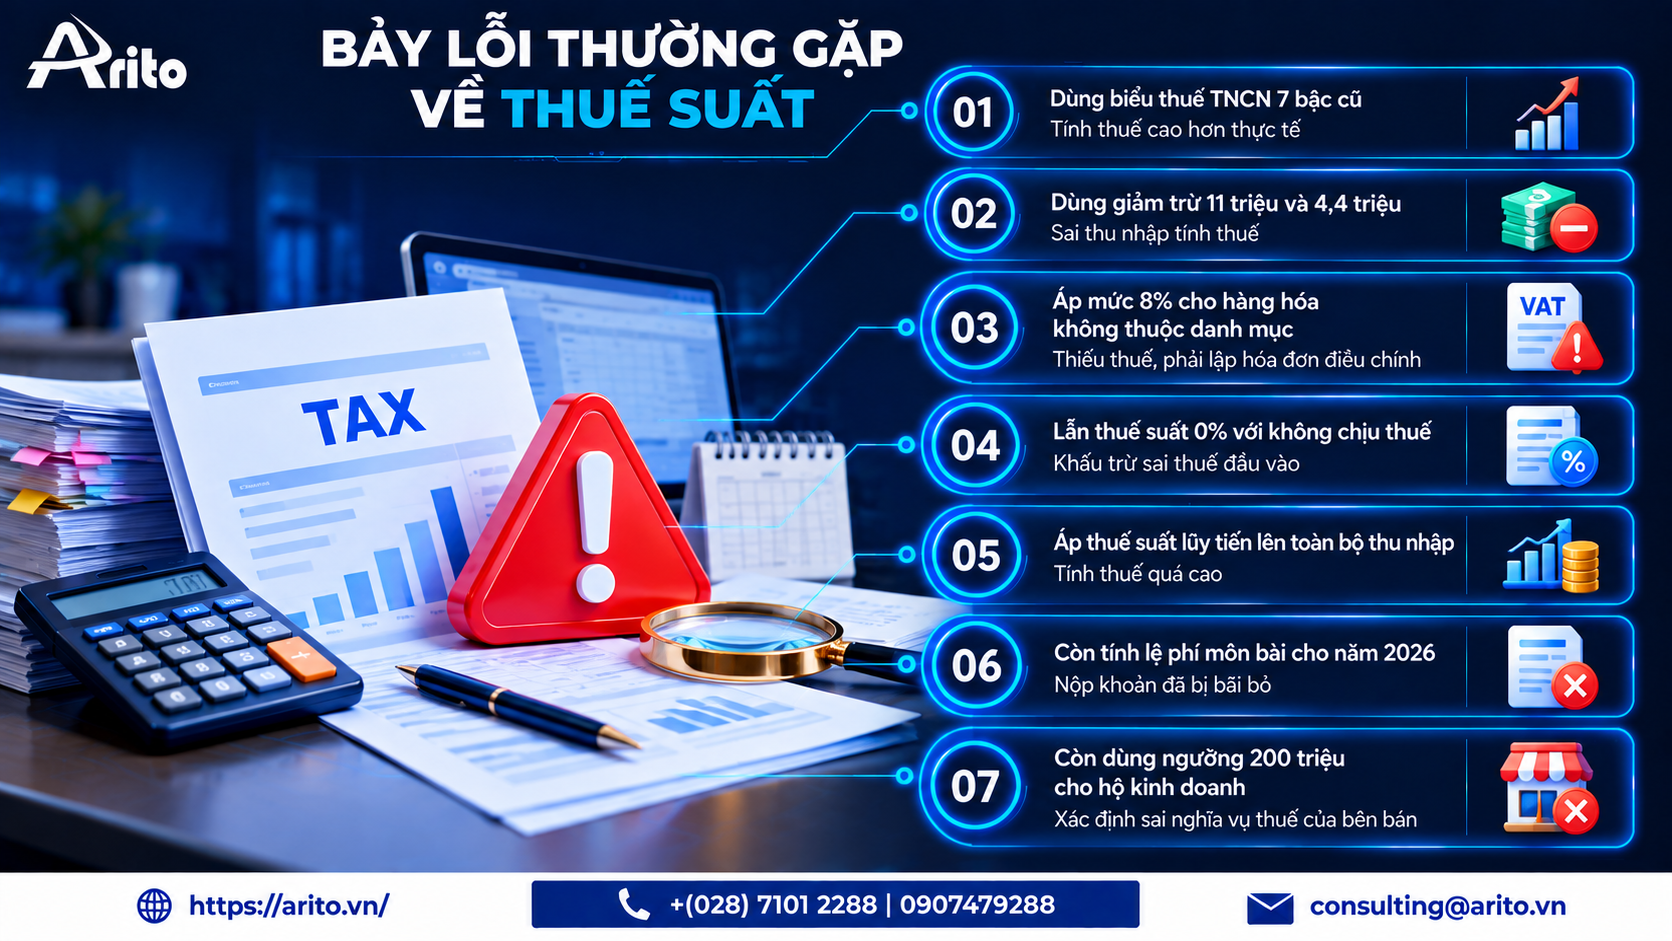
Bảy lỗi thường gặp về thuế suất
| Lỗi | Hậu quả |
| Dùng biểu thuế thu nhập cá nhân 7 bậc cũ | Tính thuế cao hơn thực tế, người lao động bị trừ thừa |
| Dùng giảm trừ 11 triệu và 4,4 triệu | Sai thu nhập tính thuế |
| Áp mức 8% cho hàng hóa không thuộc danh mục | Thiếu thuế, phải lập hóa đơn điều chỉnh |
| Lẫn thuế suất 0% với không chịu thuế | Khấu trừ sai thuế đầu vào |
| Áp thuế suất lũy tiến lên toàn bộ thu nhập | Tính thuế quá cao |
| Còn tính lệ phí môn bài cho năm 2026 | Nộp khoản đã bị bãi bỏ |
| Còn dùng ngưỡng 200 triệu cho hộ kinh doanh | Xác định sai nghĩa vụ thuế của bên bán |
Lỗi thứ nhất và thứ hai đi cùng nhau và xuất hiện ở rất nhiều bảng lương đầu năm 2026, vì bảng tính Excel cũ không được cập nhật.
Tính thuế trên hệ thống Arito
Arito xử lý:
- Biểu thuế thu nhập cá nhân 5 bậc và giảm trừ gia cảnh 15,5 triệu, 6,2 triệu áp dụng kỳ tính thuế 2026
- Tự tính bảo hiểm theo đúng hai mức trần khác nhau của bảo hiểm xã hội và bảo hiểm thất nghiệp
- Thuế suất giá trị gia tăng theo nhóm hàng, cảnh báo khi áp mức 8% cho nhóm không thuộc danh mục
- Phân biệt thuế suất 0% và không chịu thuế, xử lý khấu trừ đầu vào tương ứng
- Tách phần tiền làm thêm giờ được miễn thuế với phần chịu thuế
- Báo cáo thuế theo kỳ, đối chiếu với số đã khai
- Chế độ kế toán theo Thông tư 99/2025 áp dụng từ 01/01/2026 và Thông tư 133/2016
Xem phần mềm ERP hoặc phần mềm quản lý nhân sự.
Câu hỏi thường gặp
Thuế suất là gì?
Là tỷ lệ hoặc mức dùng để tính số thuế phải nộp trên một đơn vị căn cứ tính thuế. Có ba dạng: tỷ lệ cố định, lũy tiến từng phần, và tuyệt đối.
Thuế suất thuế giá trị gia tăng có mấy mức?
Bốn mức đang áp dụng: 0%, 5%, 8% và 10%. Mức 8% là mức giảm theo Nghị định 174/2025/NĐ-CP, áp dụng đến 31/12/2026 cho một số nhóm hàng hóa dịch vụ.
Thuế suất thuế thu nhập doanh nghiệp là bao nhiêu?
20% là mức phổ thông theo Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, hiệu lực 01/10/2025. Ngoài ra có các mức ưu đãi và mức đặc thù.
Biểu thuế thu nhập cá nhân 2026 có mấy bậc?
Năm bậc: đến 10 triệu 5%, trên 10 đến 30 triệu 10%, trên 30 đến 60 triệu 20%, trên 60 đến 100 triệu 30%, trên 100 triệu 35%. Biểu cũ có 7 bậc.
Giảm trừ gia cảnh năm 2026 là bao nhiêu?
Bản thân 15,5 triệu đồng một tháng và mỗi người phụ thuộc 6,2 triệu đồng một tháng, theo Nghị quyết 110/2025/UBTVQH15, từ 01/01/2026.
Thuế suất 0% và không chịu thuế khác nhau thế nào?
Thuế suất 0% vẫn thuộc diện chịu thuế và được khấu trừ thuế đầu vào. Hàng hóa dịch vụ không chịu thuế thì không được khấu trừ thuế đầu vào.
Thu nhập 35 triệu một tháng có bị đánh 20% trên toàn bộ không?
Không. Thuế lũy tiến từng phần tính theo từng bậc. Chỉ phần vượt 30 triệu mới chịu 20%.
Lệ phí môn bài năm 2026 là bao nhiêu?
Lệ phí môn bài đã bị bãi bỏ hoàn toàn từ 01/01/2026 theo Nghị quyết 198/2025 và Nghị định 362/2025.
Ngưỡng doanh thu không phải nộp thuế giá trị gia tăng là bao nhiêu?
500 triệu đồng một năm từ 01/01/2026 theo Luật số 149/2025/QH15. Trước đó là 200 triệu.
Tổng kết
Bốn điều quyết định:
Cập nhật bảng tính lương sang biểu 5 bậc và giảm trừ 15,5 triệu, 6,2 triệu. Dùng số cũ làm người lao động bị trừ thừa thuế. Trong ví dụ của bài, chênh lệch là 1.123.750 đồng một tháng.
Đối chiếu danh mục trước khi áp thuế suất 8%. Không phải mọi hàng hóa dịch vụ đều được áp.
Không lẫn thuế suất 0% với không chịu thuế. Khác biệt nằm ở quyền khấu trừ thuế đầu vào.
Bỏ lệ phí môn bài khỏi kế hoạch nộp thuế 2026. Khoản này đã bị bãi bỏ hoàn toàn.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định. Khi áp dụng cần đối chiếu Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, Nghị quyết 110/2025/UBTVQH15, Luật số 149/2025/QH15 và các văn bản hướng dẫn hiện hành.
Bài viết liên quan
Công nghệ
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Công nghệ
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý
Tin tức chung
Mẫu Nội Quy Lao Động 2026 Chuẩn Cho Doanh Nghiệp
Nội quy lao động là văn bản quy định về trật tự tại nơi làm việc, thời giờ làm việc, nghỉ ngơi, kỷ luật lao

Tin trong ngành
Lợi nhuận sau thuế là gì? Cách tính và vì sao thuế không đúng 20%
Công thức “lợi nhuận sau thuế bằng lợi nhuận trước thuế nhân 80%” xuất hiện trong gần như mọi bài viết về chủ đề này.

Tin tức chung
Top 11 Phần Mềm Quản Lý Nhà Cung Cấp Phổ Biến Hiện Nay
Phần mềm quản lý nhà cung cấp giúp doanh nghiệp tập trung dữ liệu nhà cung cấp trên một hệ thống thống nhất, từ thông
