


Câu hỏi “kế hoạch mua hàng được tính theo phương pháp nào” có một câu trả lời cụ thể, và nó gồm hai công thức: mỗi lần đặt bao nhiêu và khi nào đặt. Hai câu hỏi này độc lập nhau và cần hai phương pháp khác nhau.
Bài viết đưa công thức, ví dụ có số và phép kiểm tra cho từng phương pháp, kèm file Excel tự tính.
Tải mẫu kế hoạch mua hàng
| Sheet | Nội dung |
| Hướng dẫn | Thứ tự làm 6 bước, bốn phương pháp, bảng chọn phương pháp theo loại hàng |
| Tham số | Số ngày làm việc trong năm, số ngày an toàn mặc định, các công thức dùng trong file |
| Kế hoạch mua hàng | 25 cột, chỉ nhập 9 cột. Tự tính EOQ, ROP, mức tồn tối đa, ngân sách |
| Ngân sách theo tháng | Phân bổ ngân sách cả năm ra 12 tháng, có dòng đối chiếu |
Hai cột cảnh báo của file
Cột “Lệch 2 chi phí”: hiện KIỂM TRA khi chi phí đặt hàng cả năm và chi phí lưu kho cả năm lệch nhau quá 10%. Tại đúng EOQ hai số này phải xấp xỉ nhau, nên lệch nhiều là dấu hiệu nhập sai tham số.
Cột “Cần đặt ngay?”: hiện ĐẶT NGAY khi tồn kho hiện tại đã xuống tới hoặc dưới điểm đặt hàng lại.
Kế hoạch mua hàng là gì?
Là tài liệu xác định mua gì, bao nhiêu, khi nào, từ ai, với ngân sách bao nhiêu trong một kỳ.
Ba câu hỏi mà mọi kế hoạch mua hàng phải trả lời được bằng số:
| Câu hỏi | Phương pháp trả lời |
| Mỗi lần đặt bao nhiêu | EOQ, hoặc theo định mức nếu là vật tư sản xuất |
| Khi nào đặt | ROP, điểm đặt hàng lại |
| Cần bao nhiêu tiền và vào tháng nào | Ngân sách phân bổ theo tháng |
Kế hoạch không trả lời được ba câu này bằng số thì vẫn là một danh sách mong muốn.

Phương pháp 1: EOQ, lượng đặt hàng kinh tế
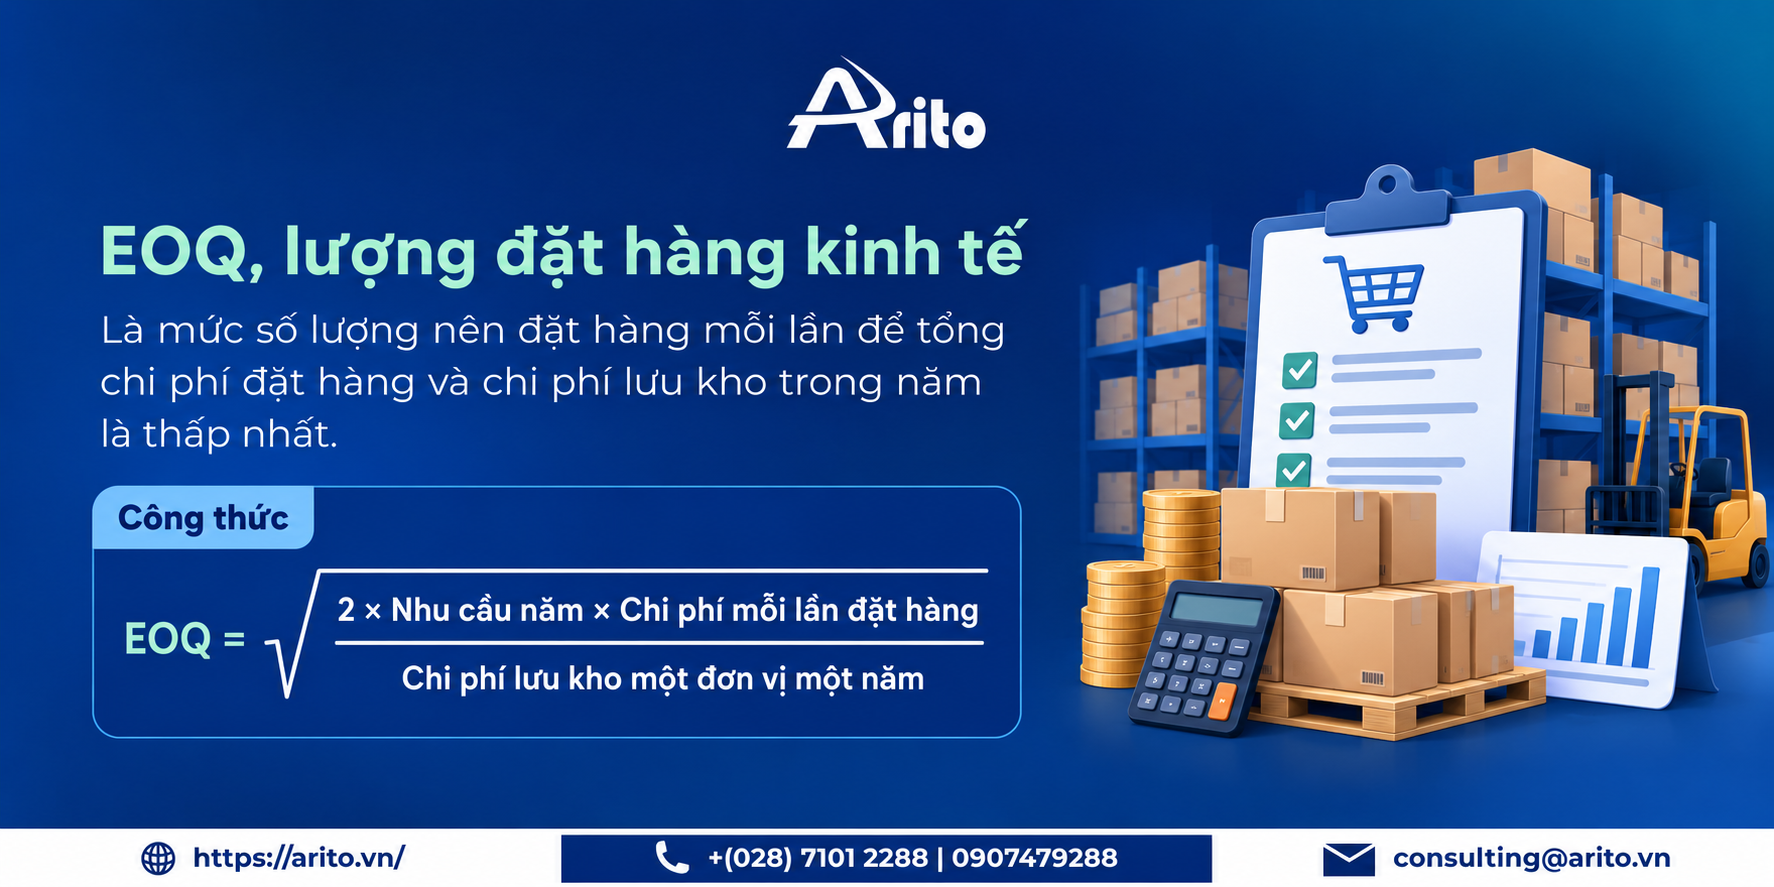
Công thức
EOQ bằng căn bậc hai của (2 × Nhu cầu năm × Chi phí mỗi lần đặt hàng) ÷ Chi phí lưu kho một đơn vị một năm
Logic đằng sau: hai loại chi phí đi ngược nhau.
| Nếu đặt nhiều lần, mỗi lần ít | Nếu đặt ít lần, mỗi lần nhiều |
| Chi phí đặt hàng cao | Chi phí đặt hàng thấp |
| Chi phí lưu kho thấp | Chi phí lưu kho cao |
EOQ là điểm mà tổng hai chi phí thấp nhất.
Ví dụ tính
Doanh nghiệp mua thép tấm:
| Tham số | Giá trị |
| Nhu cầu cả năm | 24.000 kg |
| Chi phí mỗi lần đặt hàng | 1.500.000 đ |
| Chi phí lưu kho một kg một năm | 5.000 đ |
Tính: 2 nhân 24.000 nhân 1.500.000 bằng 72.000.000.000. Chia 5.000 bằng 14.400.000. Căn bậc hai bằng 3.795 kg.
Số lần đặt trong năm: 24.000 chia 3.795 bằng 6,32 lần.
Kiểm tra bằng tính chất của EOQ
| Loại chi phí | Cách tính | Số tiền |
| Chi phí đặt hàng cả năm | 6,32 lần nhân 1.500.000 | 9.486.833 đ |
| Chi phí lưu kho cả năm | Tồn bình quân 3.795 chia 2 bằng 1.897,5 kg, nhân 5.000 | 9.486.833 đ |
| Tổng | 18.973.666 đ |
Hai con số bằng nhau. Đây là phép kiểm tra.
Tại đúng mức EOQ, chi phí đặt hàng cả năm luôn bằng chi phí lưu kho cả năm. Đây là tính chất toán học của công thức, không phải trùng hợp. Nếu tính ra hai số lệch nhau nhiều thì đã nhập sai tham số.
So với cách đặt theo quán tính
Giả sử doanh nghiệp đang đặt hàng mỗi tháng một lần, 2.000 kg mỗi lần:
| Loại chi phí | Cách tính | Số tiền |
| Chi phí đặt hàng | 12 lần nhân 1.500.000 | 18.000.000 đ |
| Chi phí lưu kho | Tồn bình quân 1.000 kg nhân 5.000 | 5.000.000 đ |
| Tổng | 23.000.000 đ |
Tiết kiệm nếu chuyển sang EOQ: 23.000.000 trừ 18.973.666 bằng 4.026.334 đồng một năm, tương đương 17,5% chi phí.
Kiểm tra: 4.026.334 chia 23.000.000 bằng 0,175.
Đây là con số cho một mặt hàng. Doanh nghiệp có 50 mặt hàng chính thì phép tính này đáng làm cho cả 50.
Hai giới hạn của EOQ
EOQ giả định nhu cầu đều trong năm. Hàng theo mùa thì EOQ không dùng được trực tiếp.
EOQ giả định giá không đổi theo lượng mua. Nếu nhà cung cấp có chiết khấu theo lượng, phải so tổng chi phí ở từng bậc chiết khấu, trong đó tổng chi phí gồm cả giá mua, không chỉ chi phí đặt hàng và lưu kho.
EOQ rất nhạy với hai tham số chi phí. Vì vậy việc xác định chi phí mỗi lần đặt hàng và chi phí lưu kho một đơn vị cần dựa trên số liệu thật, không ước đoán.
Chi phí mỗi lần đặt hàng gồm những gì: thời gian của người mua hàng, chi phí làm hồ sơ, kiểm tra nhận hàng, xử lý thanh toán.
Chi phí lưu kho một đơn vị một năm gồm những gì: chi phí mặt bằng, bảo quản, hao hụt, bảo hiểm, và chi phí vốn bị chôn trong hàng tồn. Khoản cuối là khoản hay bị bỏ và thường là khoản lớn nhất.
Phương pháp 2: ROP, điểm đặt hàng lại
EOQ trả lời đặt bao nhiêu. ROP trả lời khi nào đặt. Hai phương pháp dùng cùng nhau, không thay thế nhau.
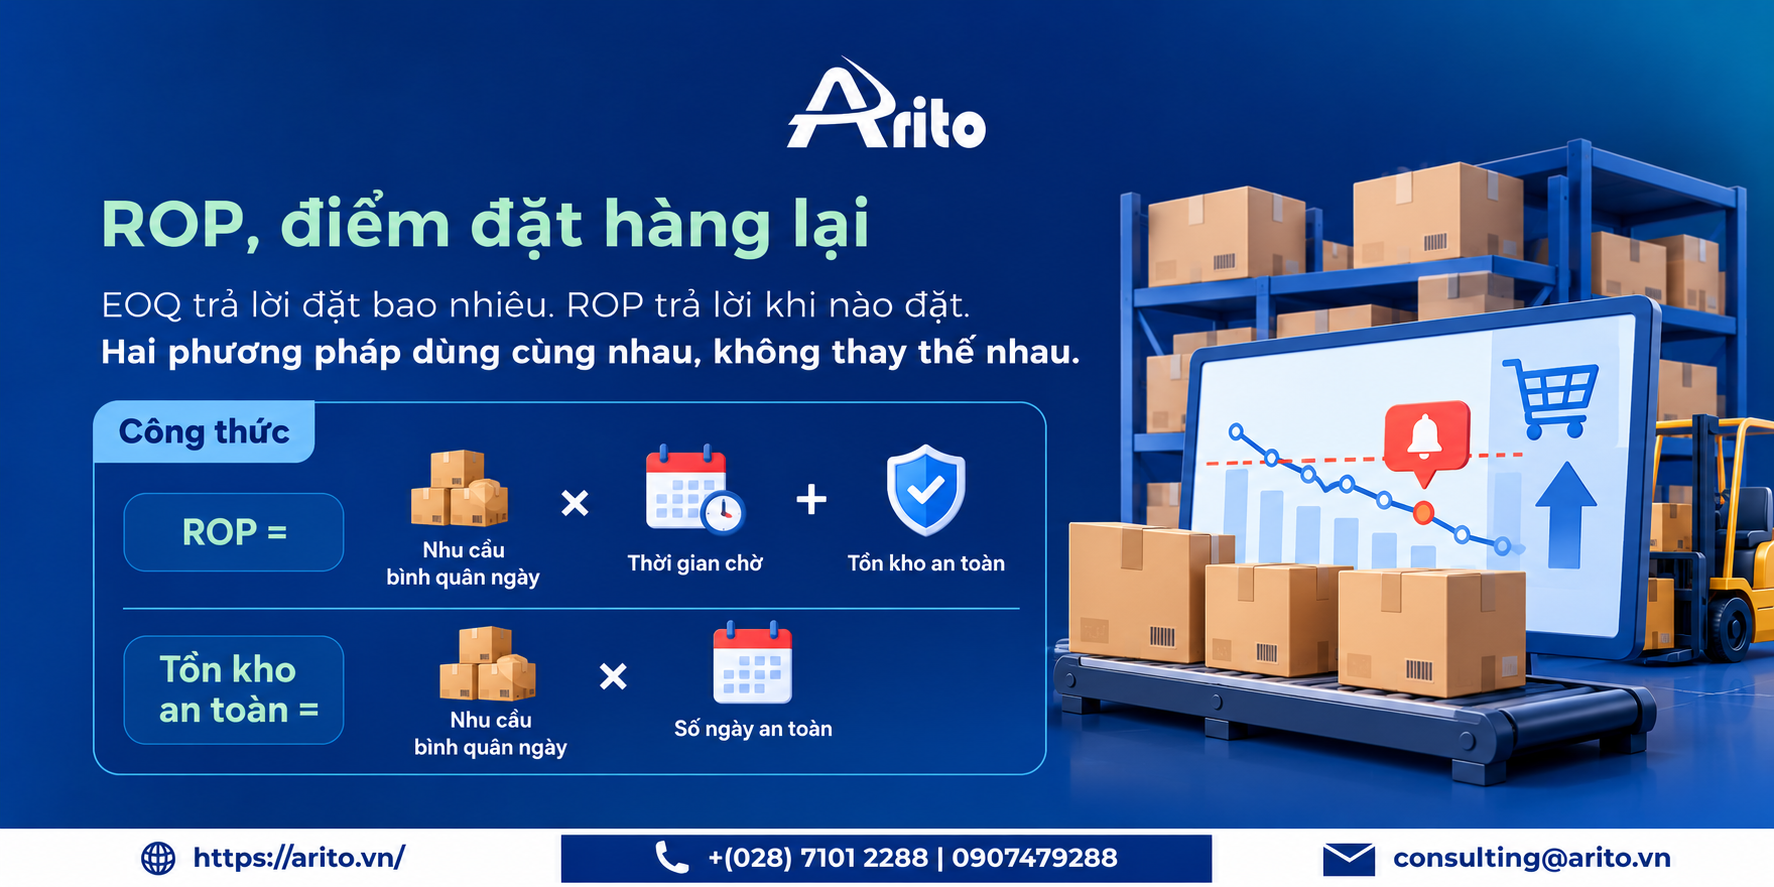
Công thức
ROP bằng (Nhu cầu bình quân ngày × Thời gian chờ) + Tồn kho an toàn
Tồn kho an toàn bằng Nhu cầu bình quân ngày × Số ngày an toàn
Ví dụ tính, tiếp ví dụ trên
| Tham số | Giá trị |
| Nhu cầu bình quân ngày | 24.000 chia 300 ngày làm việc bằng 80 kg |
| Thời gian chờ từ lúc đặt tới lúc nhận | 12 ngày |
| Số ngày an toàn | 5 ngày |
Tồn kho an toàn: 80 nhân 5 bằng 400 kg.
ROP: 80 nhân 12 cộng 400 bằng 960 cộng 400 bằng 1.360 kg.
Cách dùng hai con số cùng nhau
Khi tồn kho xuống tới 1.360 kg, đặt một đơn 3.795 kg.
| Con số | Giá trị | Nghĩa |
| ROP | 1.360 kg | Ngưỡng kích hoạt việc đặt hàng |
| EOQ | 3.795 kg | Lượng đặt mỗi lần |
| Mức tồn tối đa | 1.360 cộng 3.795 bằng 5.155 kg | Mức tồn ngay sau khi nhận hàng |
Vì sao cần tồn kho an toàn: 960 kg chỉ đủ dùng đúng 12 ngày chờ hàng, với điều kiện nhu cầu không tăng và hàng về đúng hạn. 400 kg an toàn là đệm cho hai rủi ro đó.
Số ngày an toàn chọn bao nhiêu: phụ thuộc mức độ ổn định của nhà cung cấp và hậu quả của việc thiếu hàng. Nhà cung cấp hay giao chậm thì tăng. Hàng mà thiếu là dừng sản xuất thì tăng.
Đây là chỗ cần cân nhắc, không phải tính toán: mỗi ngày an toàn thêm là 80 kg hàng nằm trong kho, tương đương chi phí lưu kho 80 nhân 5.000 bằng 400.000 đồng một năm.
Phương pháp 3: Min-Max
Cách đơn giản hóa hai phương pháp trên cho doanh nghiệp có nhiều mã hàng.
| Thành phần | Giá trị trong ví dụ |
| Min bằng ROP | 1.360 kg |
| Max bằng ROP cộng EOQ | 5.155 kg |
Quy tắc: khi tồn xuống tới Min thì mua bù lên Max.
Khi nào dùng Min-Max thay EOQ cộng ROP: khi có hàng trăm hoặc hàng nghìn mã hàng, và việc tính lại EOQ cho từng mã mỗi kỳ là không khả thi. Đặt Min và Max một lần, rà lại định kỳ.
Kết hợp với phân loại ABC: tính EOQ và ROP cẩn thận cho nhóm A là nhóm chiếm phần lớn giá trị, dùng Min-Max đơn giản cho nhóm C.
Phương pháp 4: MRP, cho vật tư sản xuất
Không dùng EOQ cho vật tư sản xuất theo đơn hàng. Lý do: nhu cầu vật tư không phát sinh từ lịch sử tiêu dùng mà từ định mức nguyên vật liệu và kế hoạch sản xuất.
| EOQ | MRP | |
| Nhu cầu tính từ | Lịch sử tiêu dùng, giả định đều | Định mức nguyên vật liệu và kế hoạch sản xuất |
| Phù hợp với | Hàng dùng đều, vật tư phụ, hàng hóa thương mại | Nguyên vật liệu chính cho sản xuất |
| Kết quả | Lượng đặt tối ưu về chi phí | Lượng và thời điểm đặt theo từng kỳ sản xuất |
Hai công thức cốt lõi của MRP:
Nhu cầu thuần = Nhu cầu gộp − Tồn kho − Đang đặt về
Thời điểm đặt = Thời điểm cần − Thời gian mua
Chi tiết xem MRP là gì và kế hoạch sản xuất là gì.
Chọn phương pháp nào
| Tình huống | Phương pháp |
| Hàng dùng đều quanh năm, giá không đổi theo lượng | EOQ cộng ROP |
| Hàng theo mùa, nhu cầu biến động mạnh | Không dùng EOQ. Lập kế hoạch theo dự báo từng kỳ |
| Nguyên vật liệu cho sản xuất theo đơn hàng | MRP |
| Hàng giá trị thấp, nhiều mã | Min-Max, kết hợp phân loại ABC |
| Nhà cung cấp có chiết khấu theo lượng | EOQ là điểm khởi đầu, phải so tổng chi phí ở từng bậc chiết khấu |
| Hàng có hạn sử dụng ngắn | Ưu tiên vòng quay nhanh hơn chi phí đặt hàng, EOQ có thể cho lượng quá lớn |
Dòng cuối là giới hạn ít được nói tới. EOQ không biết hàng có hết hạn hay không. Với thực phẩm hoặc hóa chất có hạn dùng, lượng EOQ tính ra có thể lớn hơn lượng dùng kịp trước khi hết hạn.
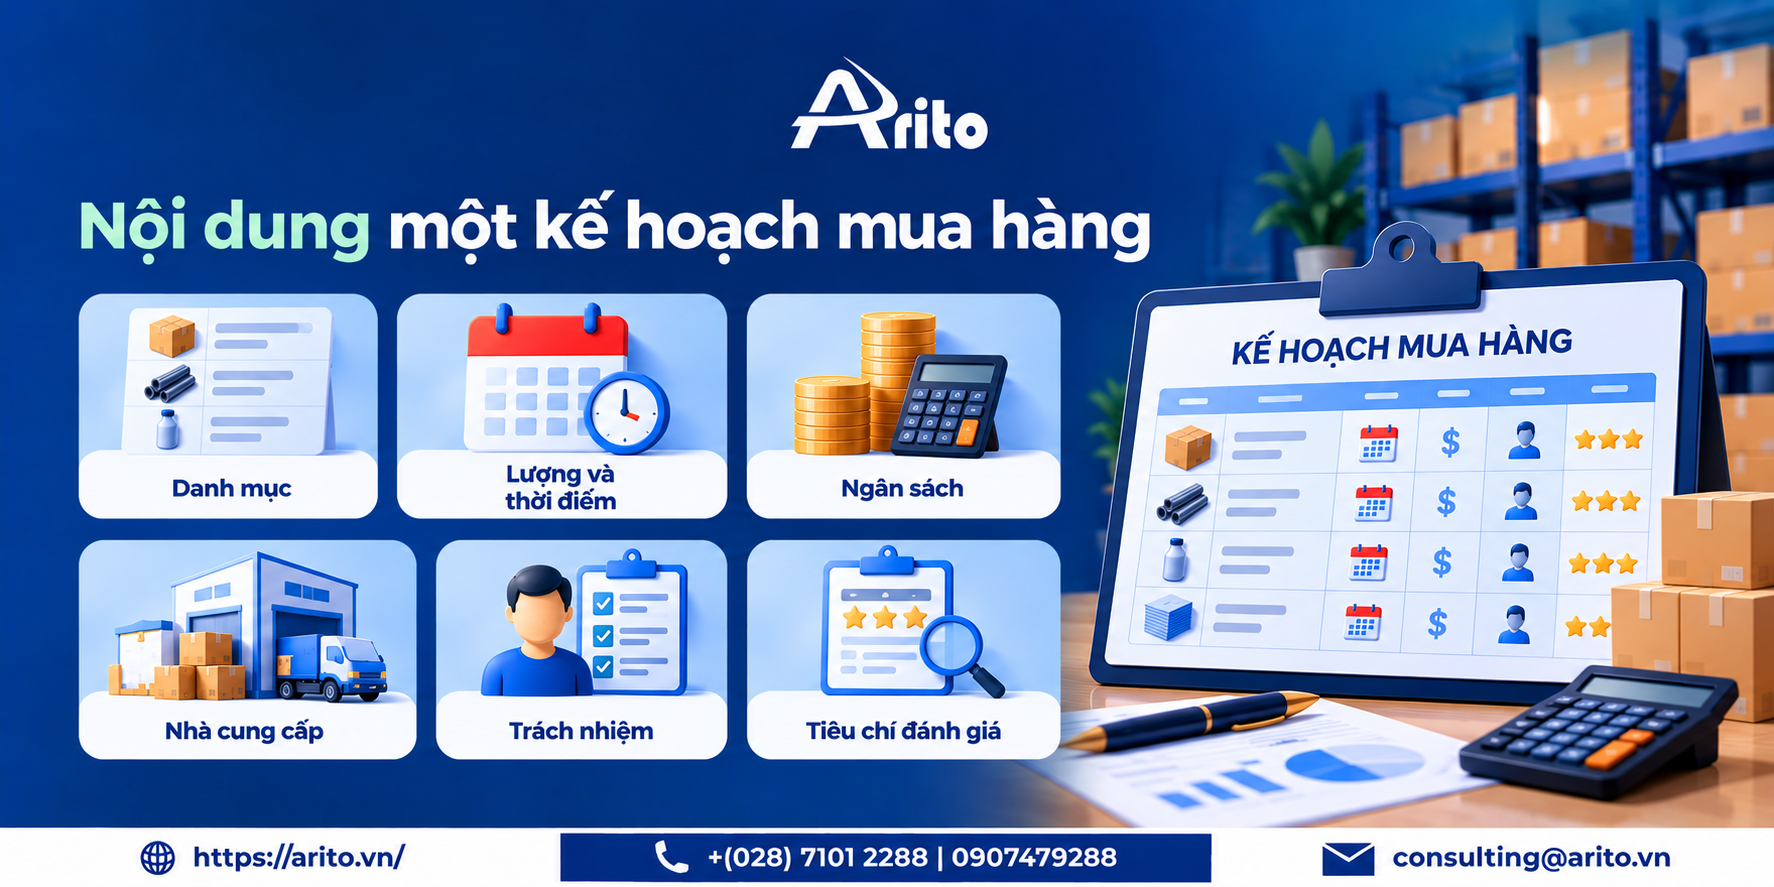
Nội dung một kế hoạch mua hàng
| Nhóm | Nội dung |
| Danh mục | Mã hàng, tên, đơn vị tính, nhóm hàng |
| Lượng và thời điểm | Nhu cầu kỳ, EOQ hoặc lượng theo định mức, ROP, mức tồn tối đa |
| Ngân sách | Giá trị từng đơn hàng, ngân sách cả kỳ, phân bổ theo tháng |
| Nhà cung cấp | Nhà cung cấp dự kiến, thời gian chờ, điều kiện thanh toán |
| Trách nhiệm | Người phụ trách từng nhóm hàng, tiến độ |
| Tiêu chí đánh giá | Tỷ lệ giao đúng hạn, tỷ lệ hàng đạt chất lượng, mức chênh ngân sách |
Dòng ngân sách phân bổ theo tháng là dòng hay bị bỏ, và là dòng nối kế hoạch mua hàng với kế hoạch dòng tiền. Biết cả năm cần 2 tỷ đồng là chưa đủ, phải biết tháng nào cần bao nhiêu.
Bốn chỉ số để đo kế hoạch mua hàng
| Chỉ số | Cách tính | Nói lên điều gì |
| Tỷ lệ giao đúng hạn | Số đơn giao đúng hạn chia tổng số đơn | Độ tin cậy của nhà cung cấp, và tính đúng của thời gian chờ đã dùng để tính ROP |
| Số lần thiếu hàng | Số lần hết hàng gây dừng sản xuất hoặc mất đơn | ROP và tồn kho an toàn đặt có đủ chưa |
| Chênh lệch ngân sách | Giá trị mua thực tế chia ngân sách kế hoạch | Chất lượng dự báo nhu cầu |
| Số ngày tồn kho | 365 chia vòng quay hàng tồn kho | Lượng đặt có quá lớn so với nhu cầu không |
Hai chỉ số đầu đi ngược nhau và phải đọc cùng nhau. Không bao giờ thiếu hàng có thể nghĩa là đang giữ quá nhiều tồn kho. Thiếu hàng thường xuyên nghĩa là ROP đặt quá thấp.
Nếu tỷ lệ giao đúng hạn thấp: vấn đề không nằm ở công thức ROP mà ở thời gian chờ đã dùng. Thời gian chờ thực tế dài hơn con số đã dùng để tính thì ROP tính ra quá thấp.
Sáu lỗi thường gặp
| Lỗi | Hậu quả |
| Chỉ tính đặt bao nhiêu, không tính khi nào đặt | Có EOQ mà không có ROP thì vẫn thiếu hàng |
| Bỏ chi phí vốn bị chôn khỏi chi phí lưu kho | Chi phí lưu kho bị hiểu thấp, EOQ tính ra quá lớn |
| Dùng EOQ cho hàng theo mùa | Lượng đặt không khớp nhu cầu thực tế từng kỳ |
| Dùng EOQ cho nguyên vật liệu sản xuất theo đơn hàng | Phải dùng MRP, tính từ định mức |
| Dùng thời gian chờ theo cam kết thay vì thời gian chờ thực tế | ROP quá thấp, thiếu hàng |
| Không phân bổ ngân sách theo tháng | Không nối được với kế hoạch dòng tiền |
Lỗi thứ hai là lỗi làm sai lệch EOQ nhiều nhất. Chi phí vốn bị chôn trong hàng tồn thường là thành phần lớn nhất của chi phí lưu kho, và hay bị bỏ vì nó không xuất hiện thành một khoản chi trên sổ.
Lỗi thứ năm dễ phát hiện: so thời gian chờ thực tế trung bình của 10 đơn gần nhất với con số đang dùng.
Lập kế hoạch mua hàng trên hệ thống Arito
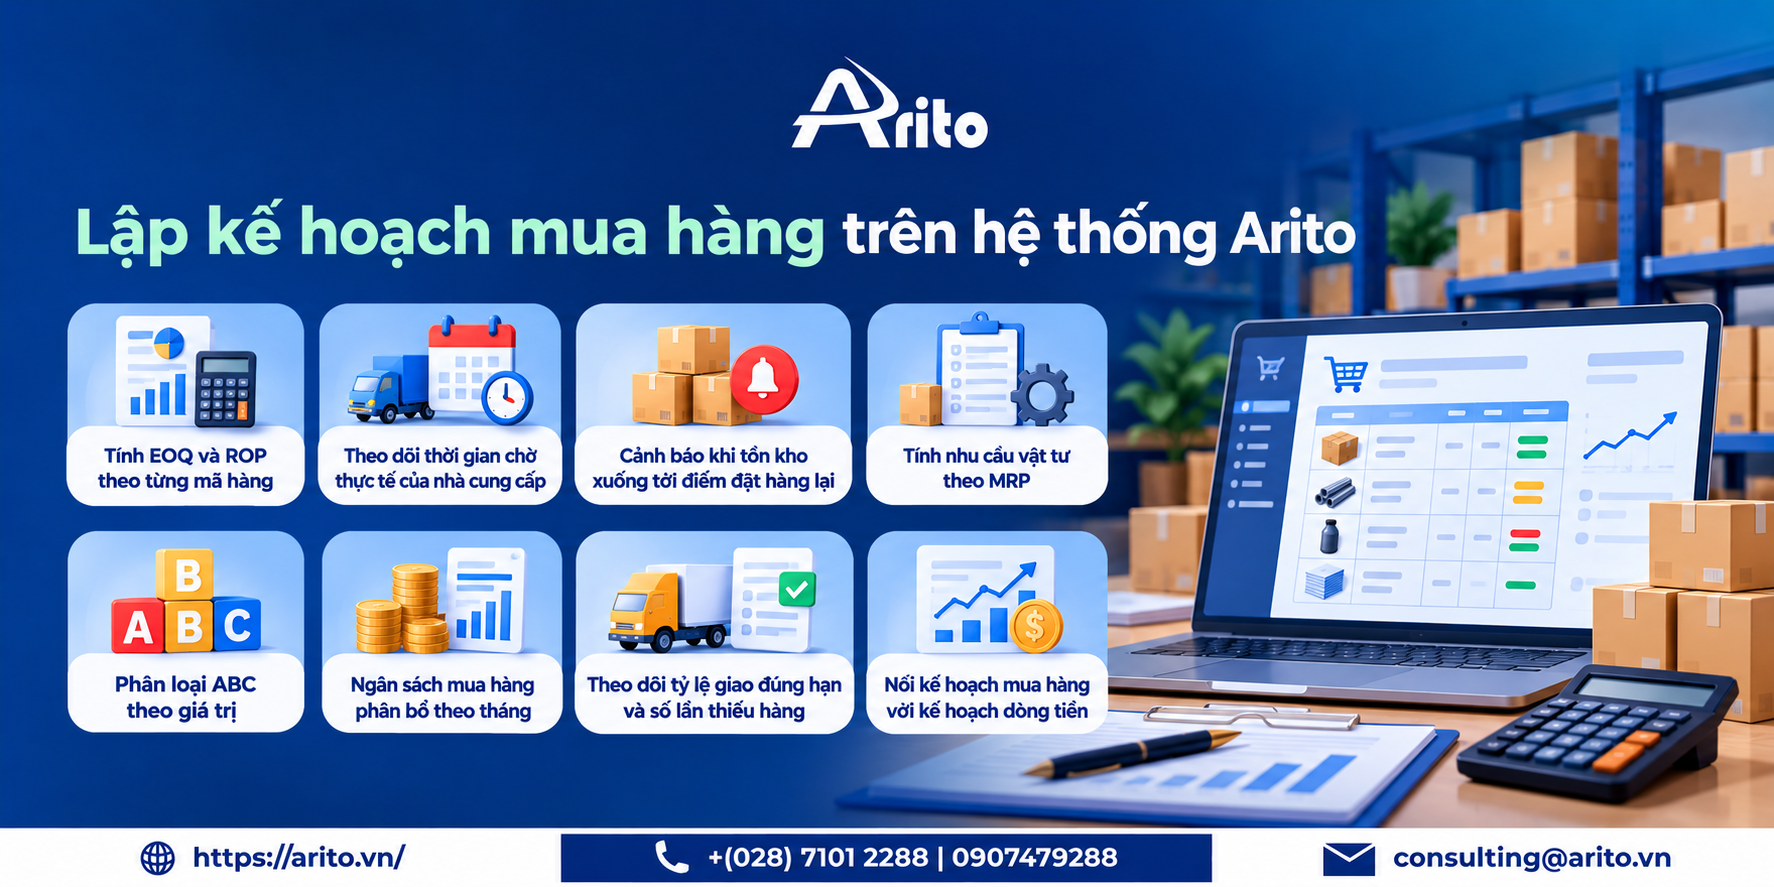
Arito xử lý:
- Tính EOQ và ROP theo từng mã hàng, từ dữ liệu nhu cầu và chi phí thực tế trong hệ thống
- Theo dõi thời gian chờ thực tế của từng nhà cung cấp, dùng số thực tế thay vì số cam kết để tính ROP
- Cảnh báo khi tồn kho xuống tới điểm đặt hàng lại, theo từng mã hàng
- Tính nhu cầu vật tư sản xuất theo MRP, từ định mức nguyên vật liệu và kế hoạch sản xuất
- Phân loại ABC theo giá trị, phục vụ chọn phương pháp theo nhóm hàng
- Ngân sách mua hàng phân bổ theo tháng, đối chiếu với thực tế
- Theo dõi tỷ lệ giao đúng hạn và số lần thiếu hàng theo nhà cung cấp
- Nối kế hoạch mua hàng với kế hoạch dòng tiền
- Chế độ kế toán theo Thông tư 99/2025 áp dụng từ 01/01/2026 và Thông tư 133/2016
Xem phần mềm quản lý kho hoặc phần mềm ERP.
Câu hỏi thường gặp
Kế hoạch mua hàng được tính theo phương pháp nào?
Bốn phương pháp chính: EOQ tính lượng đặt mỗi lần, ROP tính thời điểm đặt, Min-Max là cách đơn giản hóa cho nhiều mã hàng, và MRP cho nguyên vật liệu sản xuất tính từ định mức.
Công thức EOQ là gì?
EOQ bằng căn bậc hai của hai lần nhu cầu năm nhân chi phí mỗi lần đặt hàng, chia chi phí lưu kho một đơn vị một năm.
Làm sao biết EOQ tính đúng?
Tại đúng mức EOQ, tổng chi phí đặt hàng cả năm bằng tổng chi phí lưu kho cả năm. Nếu hai số lệch nhau nhiều thì đã nhập sai tham số.
Công thức ROP là gì?
ROP bằng nhu cầu bình quân ngày nhân thời gian chờ, cộng tồn kho an toàn. Tồn kho an toàn bằng nhu cầu bình quân ngày nhân số ngày an toàn.
EOQ và ROP khác nhau thế nào?
EOQ trả lời mỗi lần đặt bao nhiêu. ROP trả lời khi nào đặt. Hai phương pháp dùng cùng nhau, không thay thế nhau.
Chi phí lưu kho gồm những gì?
Chi phí mặt bằng, bảo quản, hao hụt, bảo hiểm, và chi phí vốn bị chôn trong hàng tồn. Khoản cuối thường lớn nhất và hay bị bỏ.
Khi nào không nên dùng EOQ?
Khi nhu cầu theo mùa, khi nhà cung cấp có chiết khấu theo lượng, khi hàng có hạn sử dụng ngắn, và khi là nguyên vật liệu sản xuất theo đơn hàng.
Nhà cung cấp có chiết khấu theo lượng thì tính thế nào?
EOQ chỉ là điểm khởi đầu. Phải so tổng chi phí ở từng bậc chiết khấu, trong đó tổng chi phí gồm cả giá mua, không chỉ chi phí đặt hàng và lưu kho.
Số ngày an toàn nên chọn bao nhiêu?
Phụ thuộc độ ổn định của nhà cung cấp và hậu quả của việc thiếu hàng. Mỗi ngày an toàn thêm là một lượng hàng nằm trong kho, nên có chi phí tương ứng.
Vì sao vẫn thiếu hàng dù đã tính ROP?
Thường vì dùng thời gian chờ theo cam kết thay vì thời gian chờ thực tế. So thời gian chờ thực tế trung bình của 10 đơn gần nhất với con số đang dùng.
Tổng kết
Bốn điều quyết định:
Cần hai công thức, không phải một. EOQ trả lời đặt bao nhiêu, ROP trả lời khi nào đặt. Có EOQ mà không có ROP thì vẫn thiếu hàng.
Kiểm tra EOQ bằng tính chất hai chi phí bằng nhau. Tại đúng EOQ, chi phí đặt hàng cả năm bằng chi phí lưu kho cả năm.
Đưa chi phí vốn bị chôn vào chi phí lưu kho. Bỏ khoản này làm EOQ tính ra quá lớn, vì nó thường là thành phần lớn nhất.
Dùng thời gian chờ thực tế, không dùng thời gian cam kết. Đây là nguyên nhân phổ biến nhất của việc thiếu hàng dù đã tính ROP.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định. Các tham số chi phí cần xác định theo số liệu thực tế của doanh nghiệp, vì EOQ rất nhạy với hai tham số này.
Bài viết liên quan
Công nghệ
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Công nghệ
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý

Tin trong ngành
Lợi nhuận sau thuế là gì? Cách tính và vì sao thuế không đúng 20%
Công thức “lợi nhuận sau thuế bằng lợi nhuận trước thuế nhân 80%” xuất hiện trong gần như mọi bài viết về chủ đề này.

Tin tức chung
Top 11 Phần Mềm Quản Lý Nhà Cung Cấp Phổ Biến Hiện Nay
Phần mềm quản lý nhà cung cấp giúp doanh nghiệp tập trung dữ liệu nhà cung cấp trên một hệ thống thống nhất, từ thông

Tin tức chung
KPI là gì? Cách xây dựng KPI hiệu quả và ví dụ chi tiết
KPI là công cụ giúp doanh nghiệp đo lường hiệu suất, theo dõi tiến độ thực hiện mục tiêu và đánh giá kết quả làm
