


Danh sách chi phí quản lý doanh nghiệp thì dễ liệt kê. Phần khó là ranh giới: tiền điện của toàn bộ nhà máy chia thế nào, lương của trưởng phòng vừa quản lý vừa bán hàng xếp vào đâu.
Phân loại sai không làm sai tổng chi phí, nên khó phát hiện. Nhưng nó làm sai giá thành sản phẩm và sai mọi phân tích theo bộ phận.
Và một khoản cần bỏ khỏi mọi danh sách từ năm nay: lệ phí môn bài đã bãi bỏ hoàn toàn từ 01/01/2026.
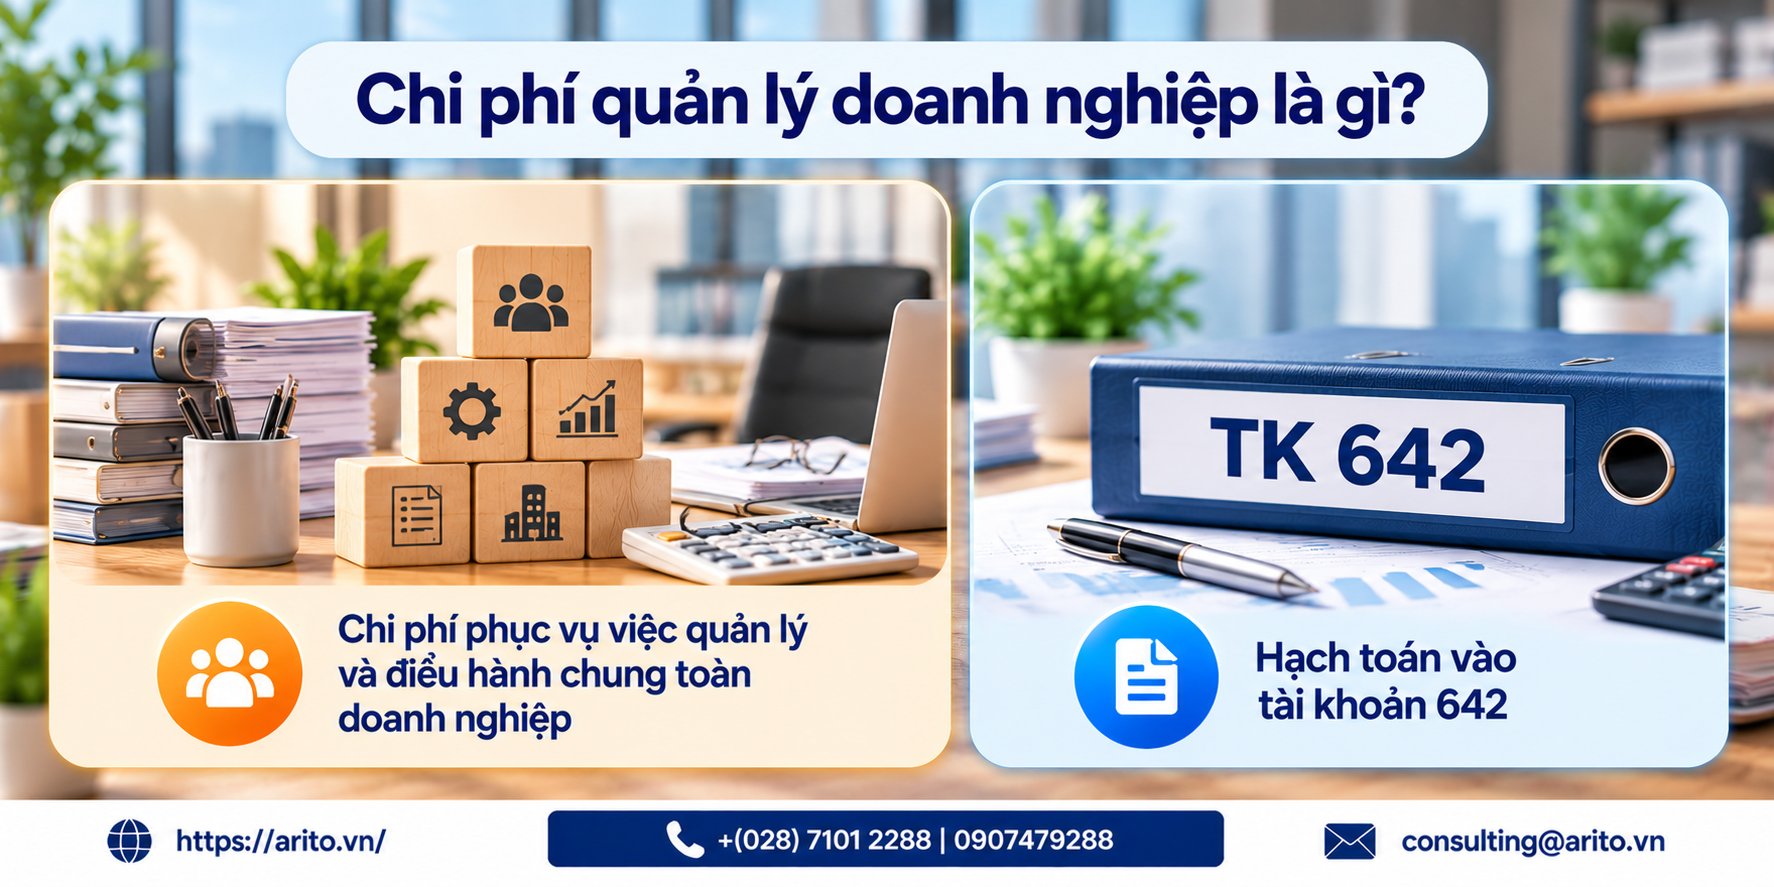
Chi phí quản lý doanh nghiệp là gì?
Là chi phí phục vụ việc quản lý và điều hành chung toàn doanh nghiệp, không gắn trực tiếp với việc sản xuất một sản phẩm cụ thể, cũng không gắn với việc bán một đơn hàng cụ thể.
Hạch toán vào tài khoản 642.
Hai đặc điểm phân biệt:
| Đặc điểm | Nội dung |
| Phục vụ toàn doanh nghiệp | Không thuộc riêng một phân xưởng hay một bộ phận bán hàng |
| Phần lớn là định phí | Không tăng giảm theo sản lượng hay doanh thu |
Đặc điểm thứ hai có hệ quả về cách đọc con số, xem phần chỉ số ở dưới.
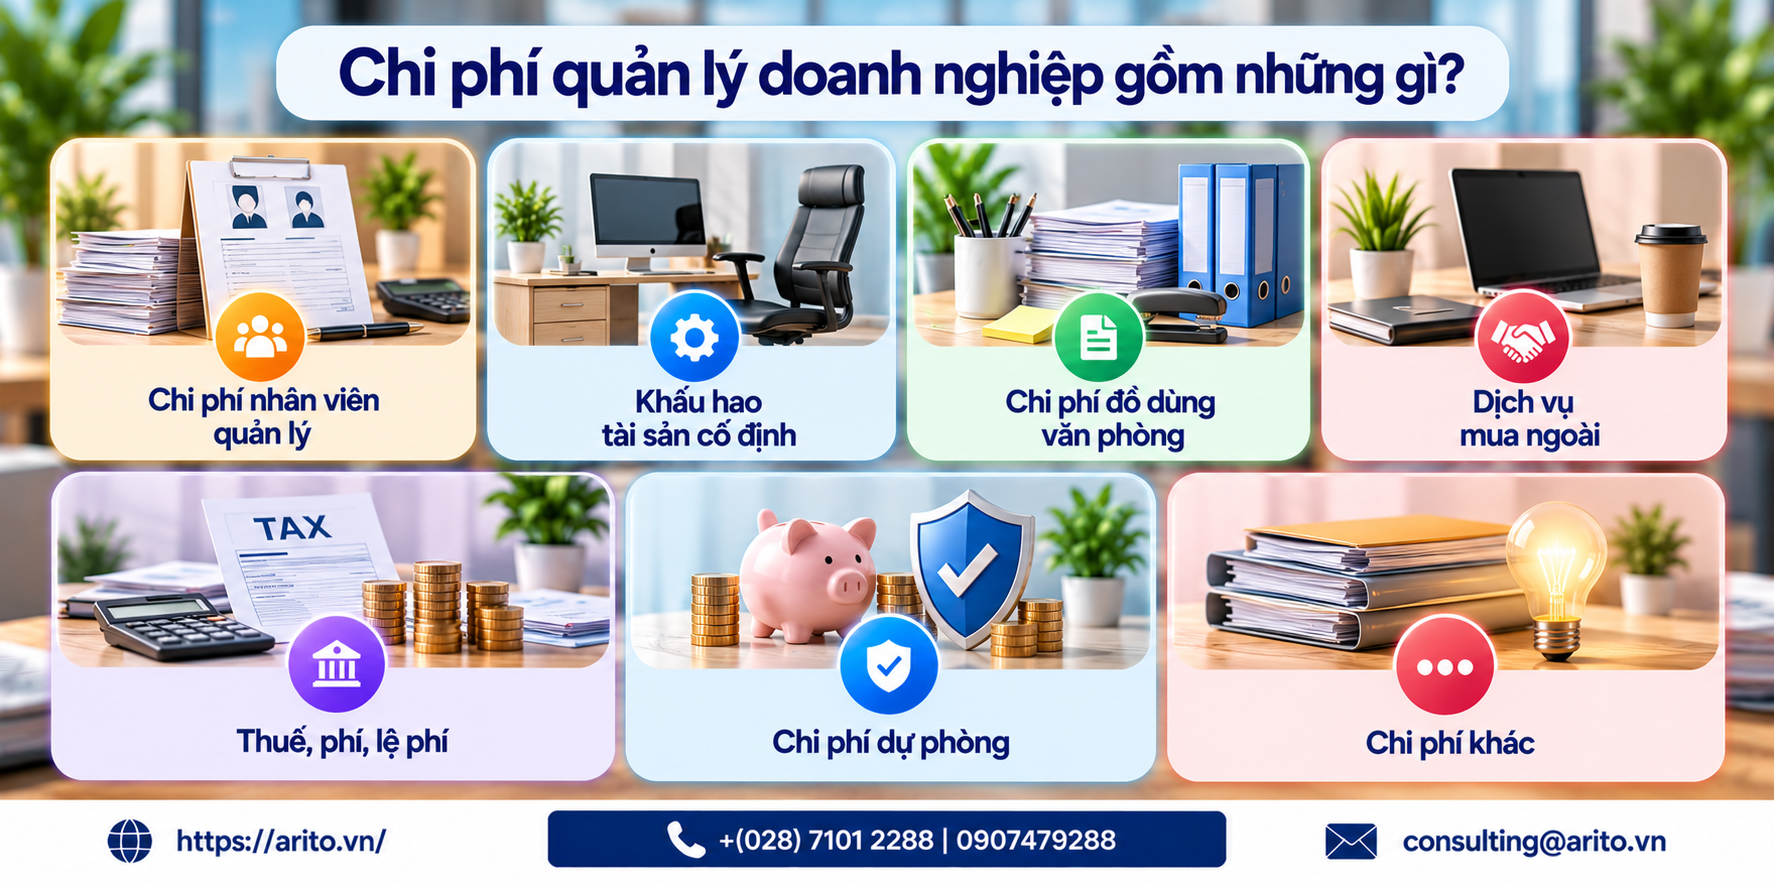
Chi phí quản lý doanh nghiệp gồm những gì
| Nhóm | Nội dung cụ thể |
| Chi phí nhân viên quản lý | Lương, phụ cấp của ban giám đốc, phòng kế toán, nhân sự, hành chính, pháp chế, và các khoản bảo hiểm doanh nghiệp đóng cho nhóm này |
| Khấu hao tài sản cố định | Tài sản dùng cho bộ phận quản lý: nhà văn phòng, thiết bị văn phòng, xe đưa rước ban giám đốc |
| Chi phí đồ dùng văn phòng | Văn phòng phẩm, công cụ dụng cụ cho bộ phận quản lý |
| Dịch vụ mua ngoài | Thuê văn phòng, điện nước phần văn phòng, internet, điện thoại, kiểm toán, tư vấn pháp lý, dịch vụ kế toán |
| Thuế, phí, lệ phí | Lưu ý: lệ phí môn bài đã bãi bỏ từ 01/01/2026. Phần còn lại gồm các loại phí, lệ phí khác theo quy định |
| Chi phí dự phòng | Dự phòng phải thu khó đòi |
| Chi phí khác | Công tác phí của bộ phận quản lý, hội họp, đào tạo nhân sự quản lý, chi phí ngân hàng |
Khoản cần bỏ khỏi danh sách từ 2026
| Khoản | Tình trạng |
| Lệ phí môn bài | Bãi bỏ hoàn toàn từ 01/01/2026 theo Nghị quyết 198/2025 và Nghị định 362/2025 |
Đây là khoản cổ điển của tài khoản 642, nên mọi tài liệu nội bộ, bảng kế hoạch chi phí và bài viết còn nêu khoản này cần được rà lại.
Không còn tồn tại khái niệm bậc lệ phí môn bài theo mức vốn điều lệ.
Ranh giới phân loại: phần khó nhất
Đây là phần có giá trị nhất của bài.
Ba nhóm chi phí dễ bị xếp lẫn
| Chi phí sản xuất chung | Chi phí bán hàng | Chi phí quản lý doanh nghiệp | |
| Phục vụ | Hoạt động sản xuất tại phân xưởng | Hoạt động bán và giao hàng | Quản lý điều hành chung |
| Vào đâu | Giá thành sản phẩm | Chi phí trong kỳ | Chi phí trong kỳ |
| Tài khoản | 627 | 641 | 642 |
Khác biệt quan trọng nhất nằm ở dòng thứ hai. Chi phí sản xuất chung đi vào giá thành sản phẩm, nên nó chỉ thành chi phí khi sản phẩm được bán. Hai nhóm còn lại vào chi phí ngay trong kỳ.
Hệ quả: xếp một khoản chi phí sản xuất chung sang chi phí quản lý doanh nghiệp làm giá thành sản phẩm thấp giả, và làm chi phí kỳ này cao giả.
Bảng phân loại các khoản dễ nhầm
| Khoản chi | Xếp vào | Lý do |
| Lương quản đốc phân xưởng | 627 | Quản lý sản xuất, không phải quản lý doanh nghiệp |
| Lương kế toán trưởng | 642 | Quản lý chung |
| Lương nhân viên bán hàng | 641 | |
| Khấu hao nhà xưởng | 627 | |
| Khấu hao nhà văn phòng | 642 | |
| Khấu hao kho thành phẩm | 641 | Phục vụ bảo quản hàng chờ bán |
| Điện nước phân xưởng | 627 | |
| Điện nước văn phòng | 642 | |
| Chi phí vận chuyển hàng đi bán | 641 | Không phải 642 |
| Chi phí vận chuyển nguyên vật liệu về kho | Vào giá gốc hàng tồn kho | Không phải chi phí trong kỳ |
| Chi phí kiểm toán báo cáo tài chính | 642 | |
| Chi phí quảng cáo, khuyến mại | 641 | |
| Dự phòng phải thu khó đòi | 642 | |
| Dự phòng giảm giá hàng tồn kho | Theo quy định về giá vốn | Không phải 642 |
Dòng chi phí vận chuyển nguyên vật liệu là dòng hay sai nhất, và sai này có tác động kéo dài: đưa vào chi phí trong kỳ thay vì vào giá gốc hàng tồn kho làm chi phí kỳ này cao và giá vốn các kỳ sau thấp.
Khi một khoản phục vụ nhiều mục đích
| Tình huống | Cách xử lý |
| Tiền điện một đồng hồ cho cả xưởng và văn phòng | Phân bổ theo tiêu chí hợp lý, ví dụ diện tích hoặc công suất thiết bị |
| Trưởng phòng vừa quản lý vừa trực tiếp bán hàng | Phân bổ theo thời gian, hoặc xếp theo chức năng chính |
| Xe dùng cho cả giao hàng và việc hành chính | Phân bổ theo mục đích sử dụng |
Ba yêu cầu với việc phân bổ:
Phải có tiêu chí được ghi lại. Không phân bổ theo cảm giác từng kỳ.
Phải nhất quán giữa các kỳ. Đổi tiêu chí làm số liệu không so sánh được.
Tiêu chí phải có liên hệ nhân quả với khoản chi. Phân bổ tiền điện theo doanh thu là không hợp lý, vì doanh thu không gây ra tiêu thụ điện.
Khoản nào không được trừ khi tính thuế
Phân loại đúng vào tài khoản 642 không đồng nghĩa với được trừ khi tính thuế thu nhập doanh nghiệp. Đây là hai việc khác nhau.
| Khoản | Được trừ |
| Chi không có hóa đơn, chứng từ hợp pháp | Không |
| Chi từ 5 triệu đồng trả bằng tiền mặt | Không, theo ngưỡng của Nghị định 181/2025/NĐ-CP từ 01/7/2025. Trước đó là 20 triệu |
| Tiền chậm nộp thuế, tiền phạt vi phạm hành chính | Không |
| Chi vượt định mức theo quy định | Phần vượt không được trừ |
| Chi không phục vụ hoạt động sản xuất kinh doanh | Không |
| Dự phòng lập không đúng quy định | Không |
Ngưỡng 5 triệu đồng là thay đổi quan trọng nhất và nhiều doanh nghiệp chưa cập nhật. Rất nhiều khoản chi quản lý doanh nghiệp nằm trong khoảng 5 đến 20 triệu, trước đây trả tiền mặt không sao, từ 01/7/2025 thì bị loại.
Việc nên làm: đánh dấu các khoản không được trừ ngay khi hạch toán, không chờ tới kỳ quyết toán. Chi tiết tác động xem lợi nhuận sau thuế là gì.
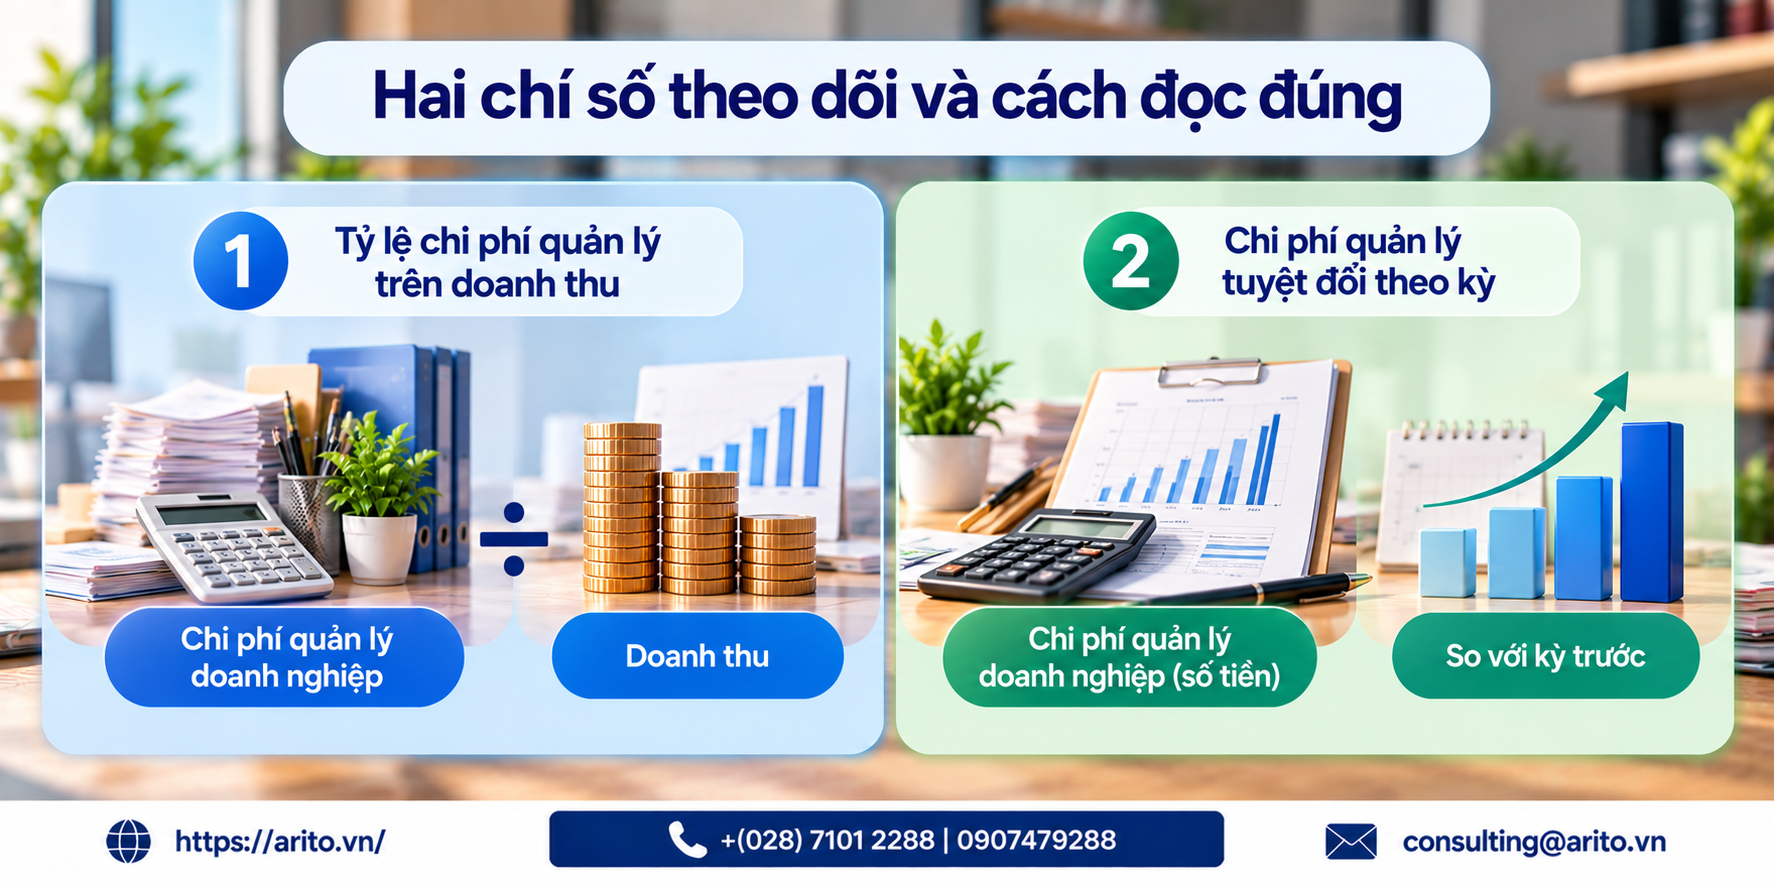
Hai chỉ số theo dõi và cách đọc đúng
| Chỉ số | Công thức |
| Tỷ lệ chi phí quản lý trên doanh thu | Chi phí quản lý doanh nghiệp chia doanh thu |
| Chi phí quản lý tuyệt đối theo kỳ | Số tiền, so với kỳ trước |
Vì sao phải đọc cả hai
Chi phí quản lý doanh nghiệp phần lớn là định phí, nên tỷ lệ trên doanh thu thay đổi theo doanh thu dù chi phí không đổi.
| Trường hợp | Doanh thu | Chi phí QLDN | Tỷ lệ |
| A | 50.000 | 4.500 | 9,0% |
| B | 50.000 | 5.200 | 10,4% |
| C | 62.000 | 5.200 | 8,4% |
Đơn vị: triệu đồng.
Kiểm tra: 4.500 chia 50.000 bằng 9,0%. 5.200 chia 50.000 bằng 10,4%. 5.200 chia 62.000 bằng 8,4%.
Cách đọc ba trường hợp:
Từ A sang B: chi phí tăng 700, doanh thu không đổi. Tỷ lệ xấu đi, và đây là tín hiệu thật.
Từ B sang C: chi phí không đổi, doanh thu tăng. Tỷ lệ tốt lên mà không ai làm gì để tiết kiệm chi phí.
Kết luận: tỷ lệ cải thiện chưa chắc nghĩa là kiểm soát chi phí tốt hơn. Phải xem cả số tuyệt đối. Và ngược lại, tỷ lệ xấu đi trong kỳ doanh thu giảm là bình thường với định phí.
Đây là lỗi đọc số phổ biến nhất về chi phí quản lý doanh nghiệp.
Năm lỗi thường gặp
| Lỗi | Hậu quả |
| Còn nêu lệ phí môn bài trong danh sách chi phí | Khoản này đã bãi bỏ hoàn toàn từ 01/01/2026 |
| Xếp chi phí sản xuất chung sang chi phí quản lý | Giá thành sản phẩm thấp giả, chi phí kỳ này cao giả, và không làm sai tổng nên khó phát hiện |
| Đưa chi phí vận chuyển nguyên vật liệu về kho vào chi phí trong kỳ | Phải vào giá gốc hàng tồn kho |
| Chi từ 5 triệu đồng trả bằng tiền mặt | Bị loại khỏi chi phí được trừ, theo ngưỡng từ 01/7/2025 |
| Chỉ đọc tỷ lệ trên doanh thu, không đọc số tuyệt đối | Tỷ lệ cải thiện nhờ doanh thu tăng, không nhờ tiết kiệm chi phí |
Lỗi thứ hai là lỗi nguy hiểm nhất vì khó phát hiện nhất. Tổng chi phí vẫn đúng, báo cáo kết quả hoạt động vẫn ra đúng lợi nhuận, nhưng giá thành từng sản phẩm sai, nên mọi quyết định về giá bán đều dựa trên số sai.
Việc nên làm
| Việc | Lợi ích |
| Rà bỏ lệ phí môn bài khỏi bảng kế hoạch chi phí 2026 | Khoản không còn tồn tại |
| Lập bảng phân loại nội bộ cho các khoản hay nhầm giữa 627, 641 và 642 | Nhất quán giữa những người hạch toán |
| Ghi lại tiêu chí phân bổ cho các khoản phục vụ nhiều mục đích | Giải trình được, và nhất quán giữa các kỳ |
| Đánh dấu khoản không được trừ ngay khi hạch toán | Biết thuế suất hiệu dụng dự kiến trong kỳ |
| Rà các khoản chi từ 5 triệu đồng | Kiểm tra có chứng từ thanh toán không dùng tiền mặt |
| Theo dõi cả tỷ lệ và số tuyệt đối | Không bị tỷ lệ gây hiểu sai |
Việc thứ hai có giá trị cao nhất trong thực tế. Phần lớn sai sót phân loại đến từ việc hai người hạch toán cùng một loại khoản chi theo hai cách khác nhau.
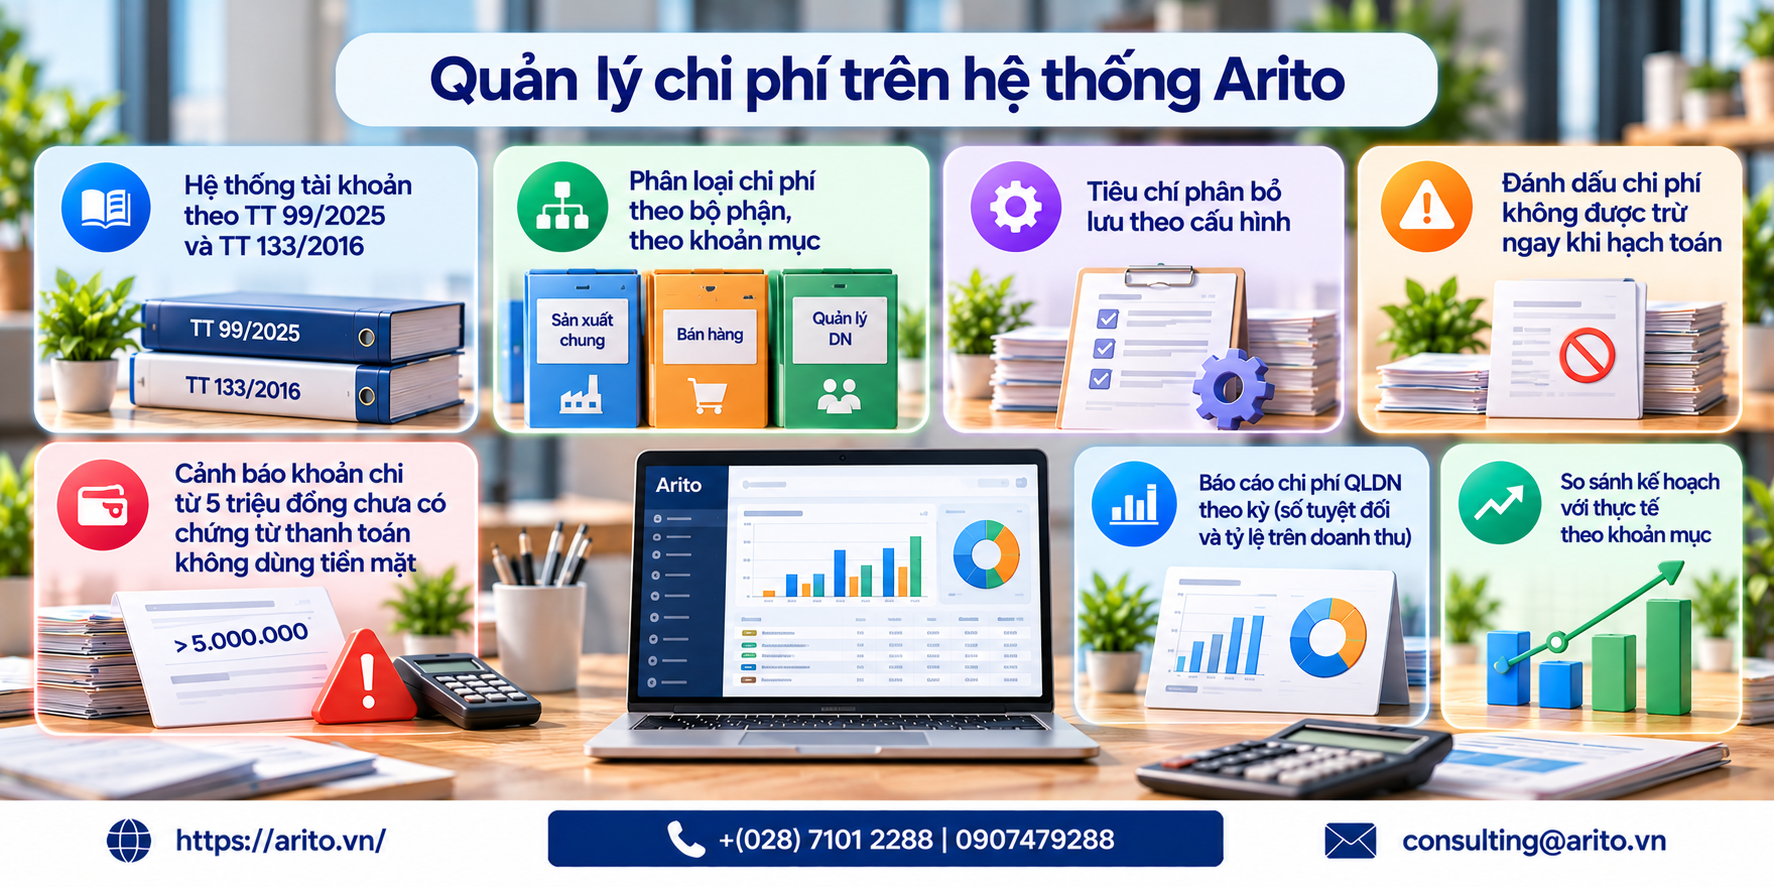
Quản lý chi phí trên hệ thống Arito
Arito xử lý:
- Hệ thống tài khoản theo Thông tư 99/2025 áp dụng từ 01/01/2026 và Thông tư 133/2016
- Phân loại chi phí theo bộ phận và theo khoản mục, tách rõ chi phí sản xuất chung, chi phí bán hàng và chi phí quản lý doanh nghiệp
- Tiêu chí phân bổ lưu theo cấu hình, áp dụng nhất quán giữa các kỳ
- Đánh dấu chi phí không được trừ ngay khi hạch toán, theo từng loại nguyên nhân
- Cảnh báo khoản chi từ 5 triệu đồng chưa có chứng từ thanh toán không dùng tiền mặt
- Báo cáo chi phí quản lý doanh nghiệp theo kỳ, cả số tuyệt đối và tỷ lệ trên doanh thu
- So sánh kế hoạch với thực tế theo từng khoản mục chi phí
Xem lợi nhuận sau thuế là gì hoặc phần mềm ERP.
Câu hỏi thường gặp
Chi phí quản lý doanh nghiệp gồm những gì?
Chi phí nhân viên quản lý, khấu hao tài sản cố định dùng cho quản lý, đồ dùng văn phòng, dịch vụ mua ngoài như thuê văn phòng và kiểm toán, các loại phí lệ phí, dự phòng phải thu khó đòi, và chi phí khác như công tác phí của bộ phận quản lý.
Chi phí quản lý doanh nghiệp hạch toán vào tài khoản nào?
Tài khoản 642.
Lệ phí môn bài còn hạch toán vào chi phí quản lý doanh nghiệp không?
Không. Lệ phí môn bài đã bãi bỏ hoàn toàn từ 01/01/2026 theo Nghị quyết 198/2025 và Nghị định 362/2025.
Phân biệt chi phí quản lý doanh nghiệp với chi phí bán hàng thế nào?
Chi phí quản lý doanh nghiệp phục vụ quản lý điều hành chung. Chi phí bán hàng phục vụ hoạt động bán và giao hàng. Ví dụ chi phí vận chuyển hàng đi bán là chi phí bán hàng, không phải chi phí quản lý.
Chi phí sản xuất chung khác chi phí quản lý doanh nghiệp ở đâu?
Chi phí sản xuất chung phục vụ hoạt động sản xuất tại phân xưởng và đi vào giá thành sản phẩm. Chi phí quản lý doanh nghiệp vào chi phí trong kỳ. Xếp lẫn hai nhóm làm giá thành sản phẩm sai.
Lương quản đốc phân xưởng xếp vào đâu?
Chi phí sản xuất chung, tài khoản 627, vì đây là quản lý sản xuất không phải quản lý doanh nghiệp.
Chi phí vận chuyển nguyên vật liệu về kho xếp vào đâu?
Vào giá gốc hàng tồn kho, không vào chi phí trong kỳ. Đây là khoản hay bị xếp sai.
Khoản chi quản lý nào không được trừ khi tính thuế?
Chi không có hóa đơn chứng từ hợp pháp, chi từ 5 triệu đồng trả bằng tiền mặt theo Nghị định 181/2025 từ 01/7/2025, tiền chậm nộp thuế và tiền phạt vi phạm hành chính, chi vượt định mức, và chi không phục vụ sản xuất kinh doanh.
Tỷ lệ chi phí quản lý trên doanh thu bao nhiêu là tốt?
Không có con số chuẩn chung. Và phải đọc cùng số tuyệt đối, vì chi phí quản lý phần lớn là định phí nên tỷ lệ cải thiện khi doanh thu tăng dù chi phí không đổi.
Khoản chi phục vụ cả xưởng và văn phòng thì xử lý thế nào?
Phân bổ theo tiêu chí có liên hệ nhân quả với khoản chi, ví dụ diện tích hoặc công suất thiết bị với tiền điện. Tiêu chí phải được ghi lại và áp dụng nhất quán giữa các kỳ.
Tổng kết
Bốn điều quyết định:
Bỏ lệ phí môn bài khỏi mọi danh sách chi phí. Khoản này đã bãi bỏ hoàn toàn từ 01/01/2026.
Lập bảng phân loại nội bộ cho các khoản hay nhầm giữa 627, 641 và 642. Xếp lẫn không làm sai tổng chi phí nên rất khó phát hiện, nhưng làm sai giá thành sản phẩm.
Rà các khoản chi từ 5 triệu đồng. Ngưỡng đã giảm từ 20 triệu từ 01/7/2025, và nhiều khoản chi quản lý nằm đúng trong khoảng này.
Đọc cả tỷ lệ trên doanh thu và số tuyệt đối. Tỷ lệ cải thiện có thể chỉ vì doanh thu tăng, không vì kiểm soát chi phí tốt hơn.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định. Khi áp dụng cần đối chiếu Thông tư 99/2025/TT-BTC hoặc Thông tư 133/2016/TT-BTC, Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 và Nghị định 181/2025/NĐ-CP.
Bài viết liên quan
Công nghệ
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Công nghệ
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý

Tin tức
Chấm Công Bằng Khuôn Mặt Là Gì? Cách Hoạt Động Và Lợi Ích
Chấm công bằng khuôn mặt là phương pháp ghi nhận thời gian làm việc của nhân viên thông qua công nghệ nhận diện khuôn mặt.

Tin tức
Mẫu Tờ Trình Đề Nghị Khen Thưởng Mới 2026 Kèm Cách Lập
Tờ trình đề nghị khen thưởng là văn bản được sử dụng để đề xuất khen thưởng cá nhân, tập thể có thành tích nổi

Quản trị nguồn nhân lực
4 Mẫu Quy Chế Lương Thưởng Chuẩn Pháp Lý, Chi Tiết 2026
Quy chế lương thưởng là văn bản quản lý nội bộ được doanh nghiệp ban hành nhằm quy định nguyên tắc trả lương, chế độ
