


Biên bản nghiệm thu thường được coi là thủ tục hành chính. Với hoạt động xây dựng và lắp đặt thì không: ngày trên biên bản nghiệm thu là mốc xác định thời điểm lập hóa đơn, và ghi sai ngày là lập hóa đơn không đúng thời điểm.
Bài viết đưa bộ bốn mẫu tải về, cập nhật theo Nghị định 207/2026/NĐ-CP hiệu lực từ 01/7/2026, và phần hậu quả kế toán mà các bài khác bỏ qua.
Tải bộ mẫu biên bản nghiệm thu
| Mẫu | Dùng khi nào |
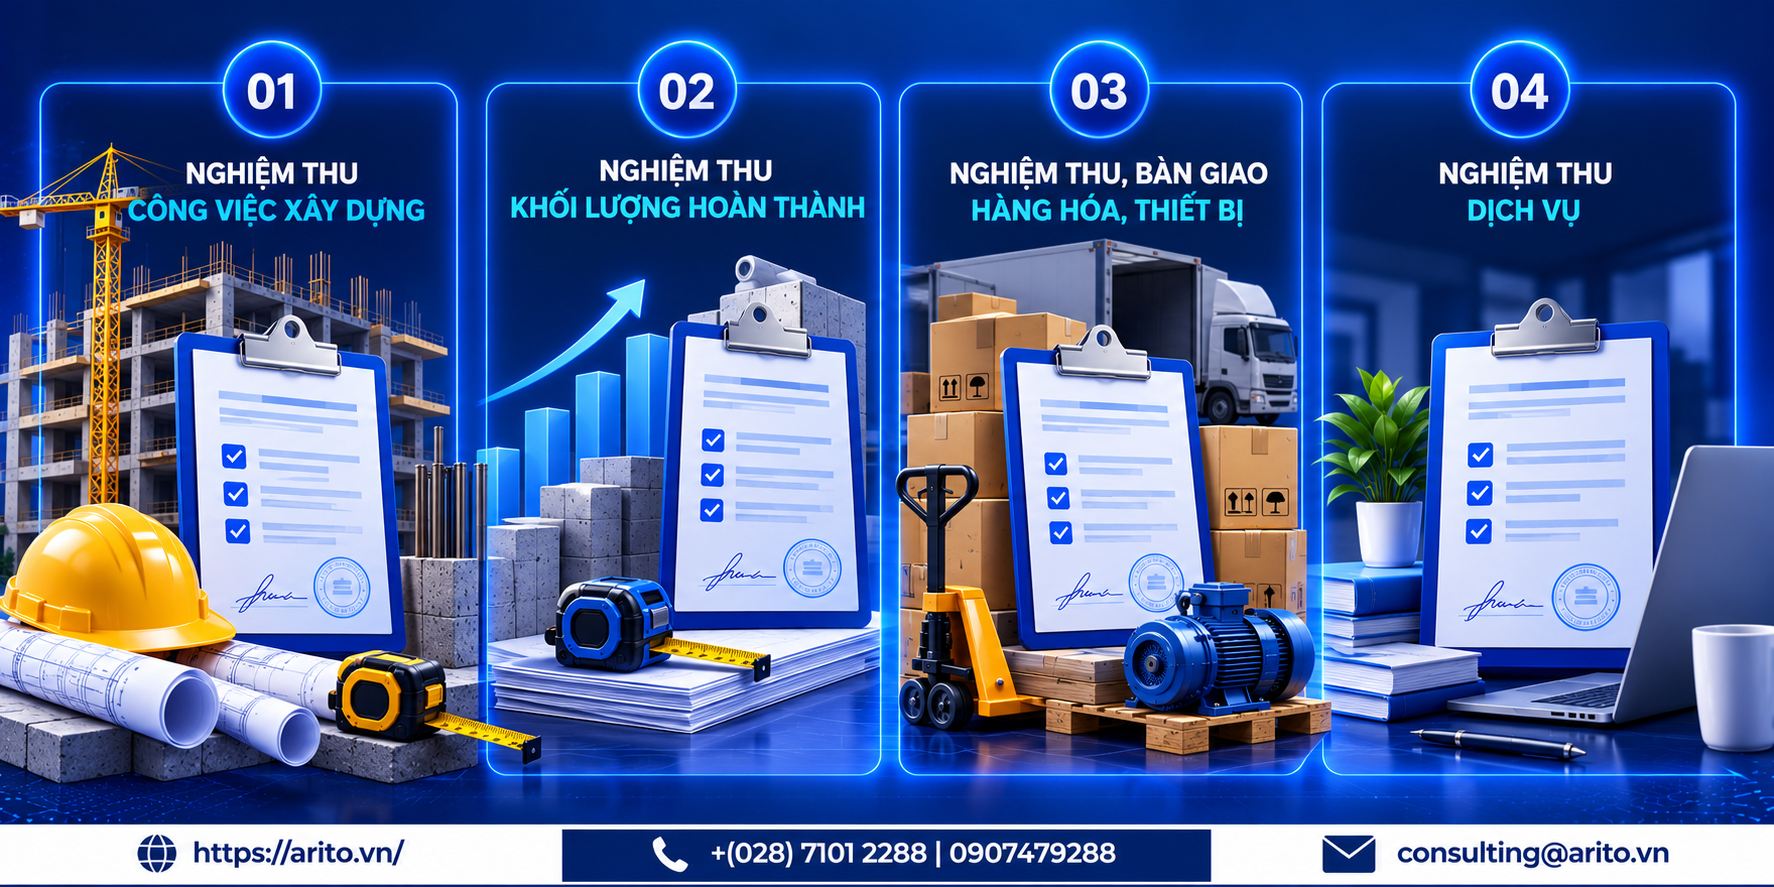
| Mẫu 1. Nghiệm thu công việc xây dựng | Nghiệm thu một công việc trong quá trình thi công |
| Mẫu 2. Nghiệm thu khối lượng hoàn thành | Làm căn cứ thanh toán và lập hóa đơn |
| Mẫu 3. Nghiệm thu, bàn giao hàng hóa, thiết bị | Nhận hàng, nhận thiết bị |
| Mẫu 4. Nghiệm thu dịch vụ | Dịch vụ hoàn thành |
Kèm phần hướng dẫn gồm: mốc thời điểm lập hóa đơn, yêu cầu nội dung chứng từ kế toán, bốn lỗi làm biên bản mất giá trị, và ba số liệu phải khớp giữa các tài liệu.
Mẫu 2 có một bảng mà các mẫu lưu hành thường thiếu: bảng lũy kế khối lượng hoàn thành, kèm phép kiểm tra lũy kế kỳ trước cộng giá trị kỳ này bằng lũy kế đến hết kỳ này.
Biên bản nghiệm thu là gì?
Là văn bản ghi nhận kết quả kiểm tra và xác nhận mức độ hoàn thành của công việc, hàng hóa, dịch vụ hoặc công trình so với yêu cầu đã thỏa thuận.
Hai đặc điểm làm nó khác các văn bản nội bộ khác:
| Đặc điểm | Nghĩa là |
| Có hai bên ký | Là xác nhận của cả bên giao và bên nhận, không phải tài liệu một phía |
| Xác định một mốc thời gian | Và mốc đó có hậu quả về hóa đơn, doanh thu, bảo hành |
Điều quan trọng nhất: ngày ký quyết định thời điểm lập hóa đơn
Đây là phần bản cũ không có, và là phần có hậu quả tiền rõ nhất.
| Loại hoạt động | Thời điểm lập hóa đơn |
| Xây dựng, lắp đặt | Thời điểm nghiệm thu, bàn giao công trình, hạng mục, khối lượng hoàn thành, không phụ thuộc đã thu tiền hay chưa |
| Cung cấp dịch vụ | Thời điểm hoàn thành việc cung cấp dịch vụ, không phụ thuộc đã thu tiền hay chưa |
| Bán hàng hóa | Thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng |
Căn cứ: Nghị định 181/2025/NĐ-CP về thời điểm xác định thuế giá trị gia tăng với hoạt động xây dựng, và Nghị định 254/2026/NĐ-CP cùng Thông tư 91/2026/TT-BTC về hóa đơn, hiệu lực từ 01/7/2026.
Ba hệ quả thực tế
Nghiệm thu rồi chờ thu tiền mới lập hóa đơn là lập không đúng thời điểm. Đây là sai sót phổ biến nhất trong ngành xây dựng, và nó xuất phát từ một lý do dễ hiểu: chủ đầu tư chậm thanh toán nên nhà thầu chậm xuất hóa đơn. Nhưng nghĩa vụ lập hóa đơn không gắn với việc thu tiền.
Ghi lùi hoặc ghi tiến ngày trên biên bản để tiện là tạo ra sai sót về thời điểm. Biên bản ghi ngày 05 tháng sau cho công việc hoàn thành ngày 28 tháng trước làm doanh thu rơi vào sai kỳ.
Biên bản nghiệm thu cuối tháng và cuối năm cần đặc biệt cẩn thận. Đây là nhóm quyết định doanh thu thuộc kỳ nào, và là nhóm cơ quan thuế để ý khi kiểm tra.
Hậu quả nếu lập hóa đơn sai thời điểm
| Khoản | Nội dung |
| Xử phạt về hành vi lập hóa đơn không đúng thời điểm | Theo Nghị định 125/2020/NĐ-CP, đã sửa bởi NĐ 102/2021, NĐ 310/2025 và NĐ 291/2026 |
| Nếu kéo theo doanh thu sai kỳ | Truy thu thuế, tiền chậm nộp 0,03% một ngày, và có thể bị phạt 20% số thuế khai thiếu |
Một điểm đáng biết về việc tự sửa: theo Nghị định 310/2025/NĐ-CP, không bị xử phạt vi phạm hành chính về thuế nếu khai bổ sung và tự giác nộp đủ thuế trước khi cơ quan thuế công bố quyết định kiểm tra. Tiền chậm nộp vẫn phải nộp.
(người duyệt bài bổ sung mức phạt cụ thể cho hành vi lập hóa đơn không đúng thời điểm theo văn bản hợp nhất sau NĐ 291/2026)
Căn cứ về nghiệm thu trong xây dựng
| Văn bản | Tình trạng |
| Nghị định 207/2026/NĐ-CP ngày 15/6/2026 | Văn bản hiện hành, hiệu lực 01/7/2026. Quy định chi tiết Luật Xây dựng về quản lý chất lượng, thi công xây dựng và bảo trì, trong đó có nghiệm thu, bàn giao, bảo hành |
| Nghị định 06/2021/NĐ-CP | Đã bị thay thế |
Điều này quan trọng vì: phần lớn mẫu biên bản nghiệm thu công việc xây dựng đang lưu hành trên internet được dựng theo Nghị định 06/2021, và cần đối chiếu lại.
Về thành phần ký biên bản và thời hạn thực hiện nghiệm thu, cần đối chiếu trực tiếp Nghị định 207/2026.
Theo quy định trước đây tại Nghị định 06/2021, người giám sát thi công phải nghiệm thu trong thời gian không quá 24 giờ kể từ khi nhận được đề nghị của nhà thầu, và thành phần ký gồm người trực tiếp giám sát thi công của chủ đầu tư, người trực tiếp phụ trách kỹ thuật thi công của nhà thầu, và của nhà thầu phụ nếu có.
(người duyệt bài xác nhận hai nội dung trên theo Nghị định 207/2026/NĐ-CP trước khi phát hành, vì nghị định mới có thể đã điều chỉnh)
Bốn loại biên bản nghiệm thu và khi nào dùng
Mẫu 1: nghiệm thu công việc xây dựng
| Nội dung | Chi tiết |
| Dùng khi | Nghiệm thu từng công việc trong quá trình thi công, trước khi chuyển bước tiếp theo |
| Ai ký | Giám sát của chủ đầu tư, phụ trách kỹ thuật của nhà thầu, và nhà thầu phụ nếu có |
| Hậu quả | Không trực tiếp làm căn cứ lập hóa đơn. Là căn cứ để chuyển bước thi công và là tài liệu của hồ sơ chất lượng |
Điểm hay bị bỏ: biên bản này cần ghi thời gian nhà thầu đề nghị nghiệm thu, không chỉ ghi thời gian nghiệm thu, vì khoảng cách giữa hai mốc là nội dung được quy định.
Mẫu 2: nghiệm thu khối lượng hoàn thành
Đây là mẫu có hậu quả tiền.
| Nội dung | Chi tiết |
| Dùng khi | Nghiệm thu khối lượng của một kỳ, làm căn cứ thanh toán |
| Ai ký | Đại diện có thẩm quyền của nhà thầu và chủ đầu tư, có dấu |
| Hậu quả | Là mốc lập hóa đơn và ghi nhận doanh thu |
Ba nội dung bắt buộc phải có:
| Nội dung | Vì sao |
| Khối lượng và đơn giá từng mục | Phải khớp hợp đồng và phụ lục |
| Giá trị trước thuế, thuế GTGT, tổng giá trị | Phải khớp hóa đơn lập sau đó |
| Bảng lũy kế khối lượng hoàn thành | Để biết đã nghiệm thu bao nhiêu phần hợp đồng |
Bảng lũy kế là nội dung các mẫu lưu hành thường thiếu, và nó là nơi phát hiện lỗi: lũy kế kỳ trước cộng giá trị kỳ này phải bằng lũy kế đến hết kỳ này. Lệch là có kỳ bị bỏ sót hoặc có kỳ bị tính hai lần.
Mẫu 3: nghiệm thu, bàn giao hàng hóa, thiết bị
| Nội dung | Chi tiết |
| Dùng khi | Nhận hàng từ nhà cung cấp, nhận thiết bị, nhận vật tư đầu vào |
| Ai ký | Bên giao, thủ kho bên nhận, và đại diện bên nhận |
| Hậu quả | Căn cứ nhập kho, và căn cứ xác định hàng không đạt |
Ba trường cần có mà mẫu lưu hành hay thiếu:
| Trường | Vì sao |
| Số lô, số máy | Nền tảng của truy xuất nguồn gốc |
| Hạn sử dụng | Để xuất hàng theo FEFO với hàng có hạn dùng |
| Phần hàng không đạt và cách xử lý | Hàng không đạt phải được tách riêng, có nhãn, không nhập chung với hàng đạt |
Trường thứ ba liên quan tới yêu cầu của ISO 9001, nếu doanh nghiệp có hệ thống quản lý chất lượng.
Mẫu 4: nghiệm thu dịch vụ
| Nội dung | Chi tiết |
| Dùng khi | Dịch vụ hoàn thành, hoặc hoàn thành một giai đoạn |
| Hậu quả | Là mốc lập hóa đơn, vì thời điểm lập hóa đơn dịch vụ là thời điểm hoàn thành việc cung cấp |
Nội dung cần có mà mẫu lưu hành hay thiếu: tiêu chí đánh giá theo hợp đồng và kết quả đối chiếu với từng tiêu chí.
Vì sao cần: dịch vụ không có sản phẩm vật chất để đo, nên “đạt yêu cầu” không có nghĩa nếu không nêu đối chiếu với tiêu chí nào.
Nếu dùng biên bản làm chứng từ kế toán
Biên bản nghiệm thu thường được lưu trong bộ hồ sơ kế toán làm căn cứ ghi nhận doanh thu, chi phí, hoặc tăng tài sản.
Khi đó cần đảm bảo yêu cầu về nội dung chứng từ tại Điều 16 Luật Kế toán:
| Nội dung bắt buộc |
| Tên và số hiệu chứng từ |
| Ngày, tháng, năm lập |
| Tên và địa chỉ các bên |
| Nội dung nghiệp vụ |
| Số lượng và giá trị |
| Chữ ký và họ tên người lập cùng người có liên quan |
Từ 01/01/2026, Thông tư 99/2025/TT-BTC cho phép doanh nghiệp tự thiết kế biểu mẫu chứng từ, với hai điều kiện: đảm bảo yêu cầu nội dung tại Điều 16 Luật Kế toán, và ghi nhận trong sổ tay kế toán của đơn vị.
Điều kiện thứ hai là điều kiện hay bị bỏ qua. Doanh nghiệp sửa mẫu cho phù hợp nghiệp vụ của mình là hợp pháp, nhưng mẫu đã sửa phải được ghi nhận.
Doanh nghiệp nhỏ và vừa áp dụng Thông tư 133/2016, thông tư này chưa bị thay thế.
Liên hệ với hạch toán hợp đồng xây dựng
Với nhà thầu xây dựng, biên bản nghiệm thu khối lượng hoàn thành nối với một tài khoản riêng.
| Tài khoản | Nội dung |
| 337 | Thanh toán theo tiến độ kế hoạch hợp đồng xây dựng |
| 154 | Chi phí sản xuất, kinh doanh dở dang |
| 511 | Doanh thu |
Tài khoản 337 được giữ nguyên trong Thông tư 99/2025, áp dụng từ 01/01/2026.
Điểm cần phân biệt: hợp đồng xây dựng có hai cách ghi nhận doanh thu, và cách ghi nhận quyết định biên bản nghiệm thu dùng để làm gì.
| Cách | Doanh thu ghi nhận theo | Biên bản nghiệm thu dùng để |
| Theo tiến độ kế hoạch | Tiến độ kế hoạch, dùng TK 337 | Xác nhận khối lượng và làm căn cứ lập hóa đơn |
| Theo giá trị khối lượng thực hiện | Khối lượng đã được nghiệm thu | Là căn cứ ghi nhận doanh thu |
(người duyệt bài đối chiếu hai phương pháp ghi nhận doanh thu hợp đồng xây dựng theo Thông tư 99/2025 hoặc Thông tư 133/2016 tùy chế độ áp dụng)
Về thuế suất ghi trên biên bản
| Nội dung | Mức |
| Thuế suất phổ thông | 10% |
| Mức giảm 8% theo Nghị định 174/2025/NĐ-CP, đến 31/12/2026 | Chỉ cho một số nhóm theo danh mục |
Hoạt động xây dựng và kinh doanh bất động sản thường không thuộc nhóm được giảm. Cần đối chiếu danh mục trước khi ghi 8% trên biên bản và trên hóa đơn.
Vì sao nhắc ở bài này: thuế suất ghi trên biên bản nghiệm thu phải khớp thuế suất trên hóa đơn. Ghi sai ở biên bản dẫn tới ghi sai ở hóa đơn.
Một điểm nữa của Nghị định 181/2025 với hoạt động xây dựng: giá tính thuế bao gồm cả giá trị vật liệu, máy móc, thiết bị. Đây là điểm hay bị tính thiếu khi hợp đồng tách riêng phần vật liệu.
Ba số liệu phải khớp giữa các tài liệu
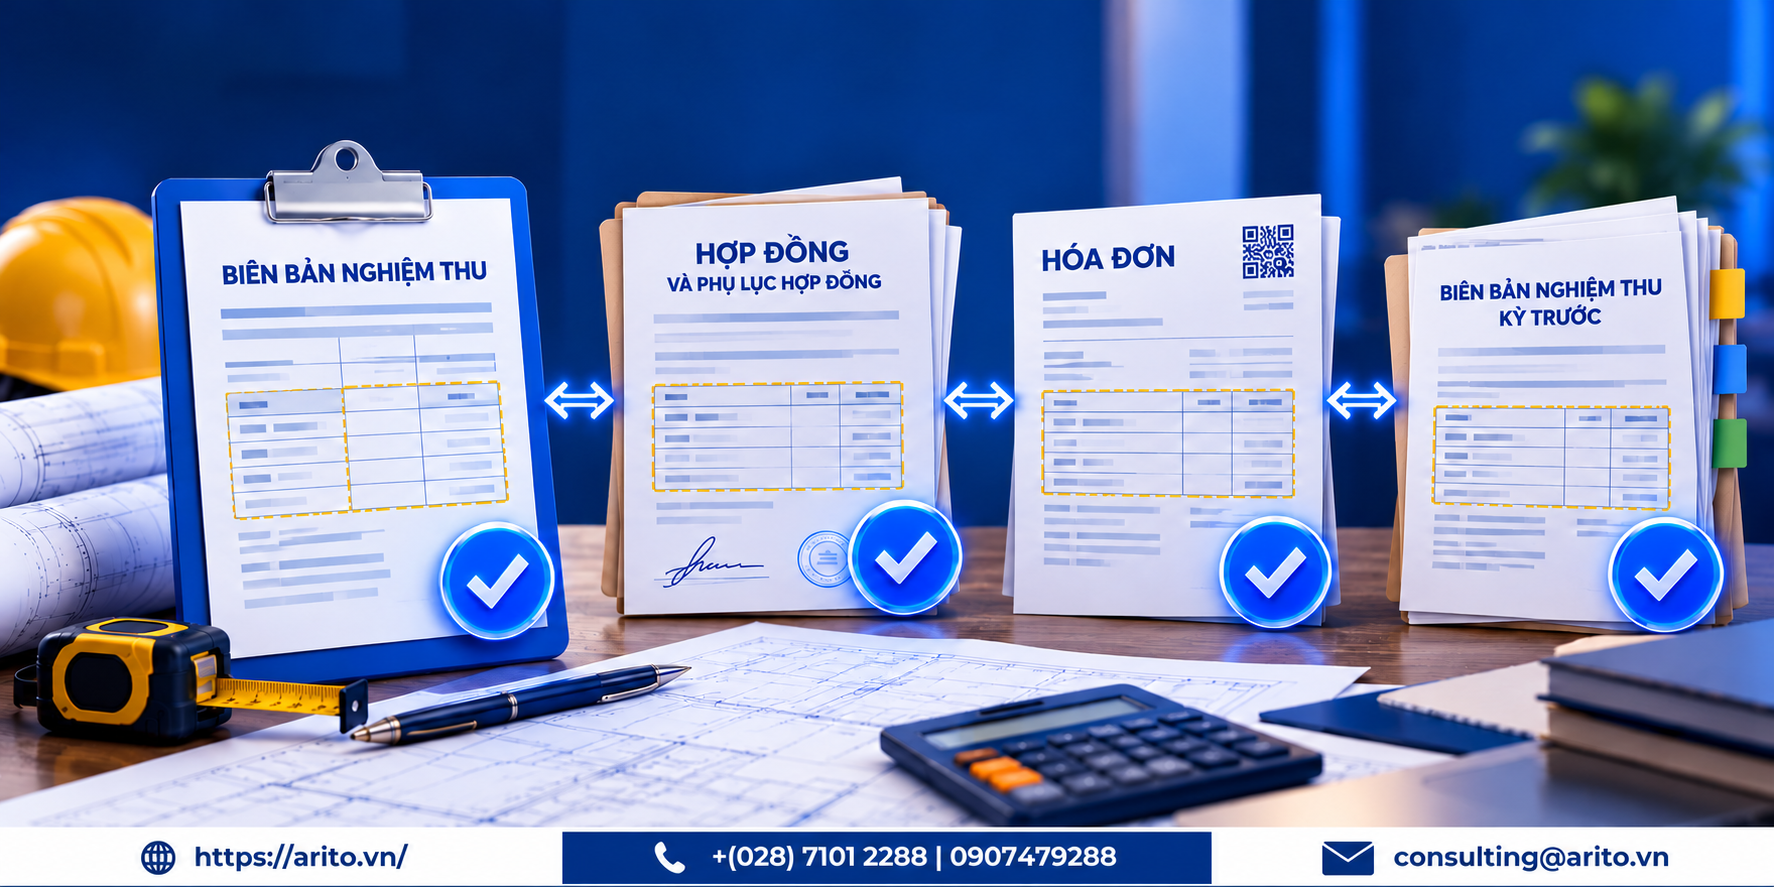
| Số liệu trên biên bản nghiệm thu | Phải khớp với |
| Khối lượng và đơn giá | Hợp đồng và phụ lục hợp đồng |
| Giá trị trước thuế, thuế GTGT, tổng giá trị | Hóa đơn lập sau đó |
| Lũy kế khối lượng hoàn thành | Các biên bản nghiệm thu kỳ trước |
Cách làm thực tế: trước khi lập hóa đơn, đặt biên bản nghiệm thu cạnh hợp đồng và đối chiếu từng dòng. Mất vài phút, và nó phòng ngừa việc phải lập hóa đơn điều chỉnh về sau.
Sáu lỗi làm biên bản mất giá trị
| Lỗi | Hậu quả |
| Không ghi ngày, hoặc ghi ngày không đúng thực tế | Mất mốc xác định thời điểm lập hóa đơn và ghi nhận doanh thu |
| Nghiệm thu rồi chờ thu tiền mới lập hóa đơn | Lập hóa đơn không đúng thời điểm |
| Thiếu chữ ký của một bên | Không có giá trị xác nhận hai bên |
| Ghi “đạt yêu cầu” mà không nêu tiêu chí đối chiếu | Không chứng minh được căn cứ đánh giá khi tranh chấp |
| Khối lượng không khớp hợp đồng và phụ lục | Chênh lệch khi thanh toán và khi lập hóa đơn |
| Không có bảng lũy kế khối lượng hoàn thành | Không phát hiện được kỳ bị bỏ sót hoặc tính hai lần |
Lỗi thứ hai là lỗi phổ biến nhất trong ngành xây dựng, và nó có lý do dễ hiểu là chủ đầu tư chậm thanh toán. Nhưng nghĩa vụ lập hóa đơn không gắn với việc thu tiền.
Lỗi thứ tư là lỗi hay gặp với biên bản nghiệm thu dịch vụ, vì dịch vụ không có sản phẩm vật chất để đo.
Quản lý biên bản nghiệm thu trên hệ thống Arito
Arito xử lý:
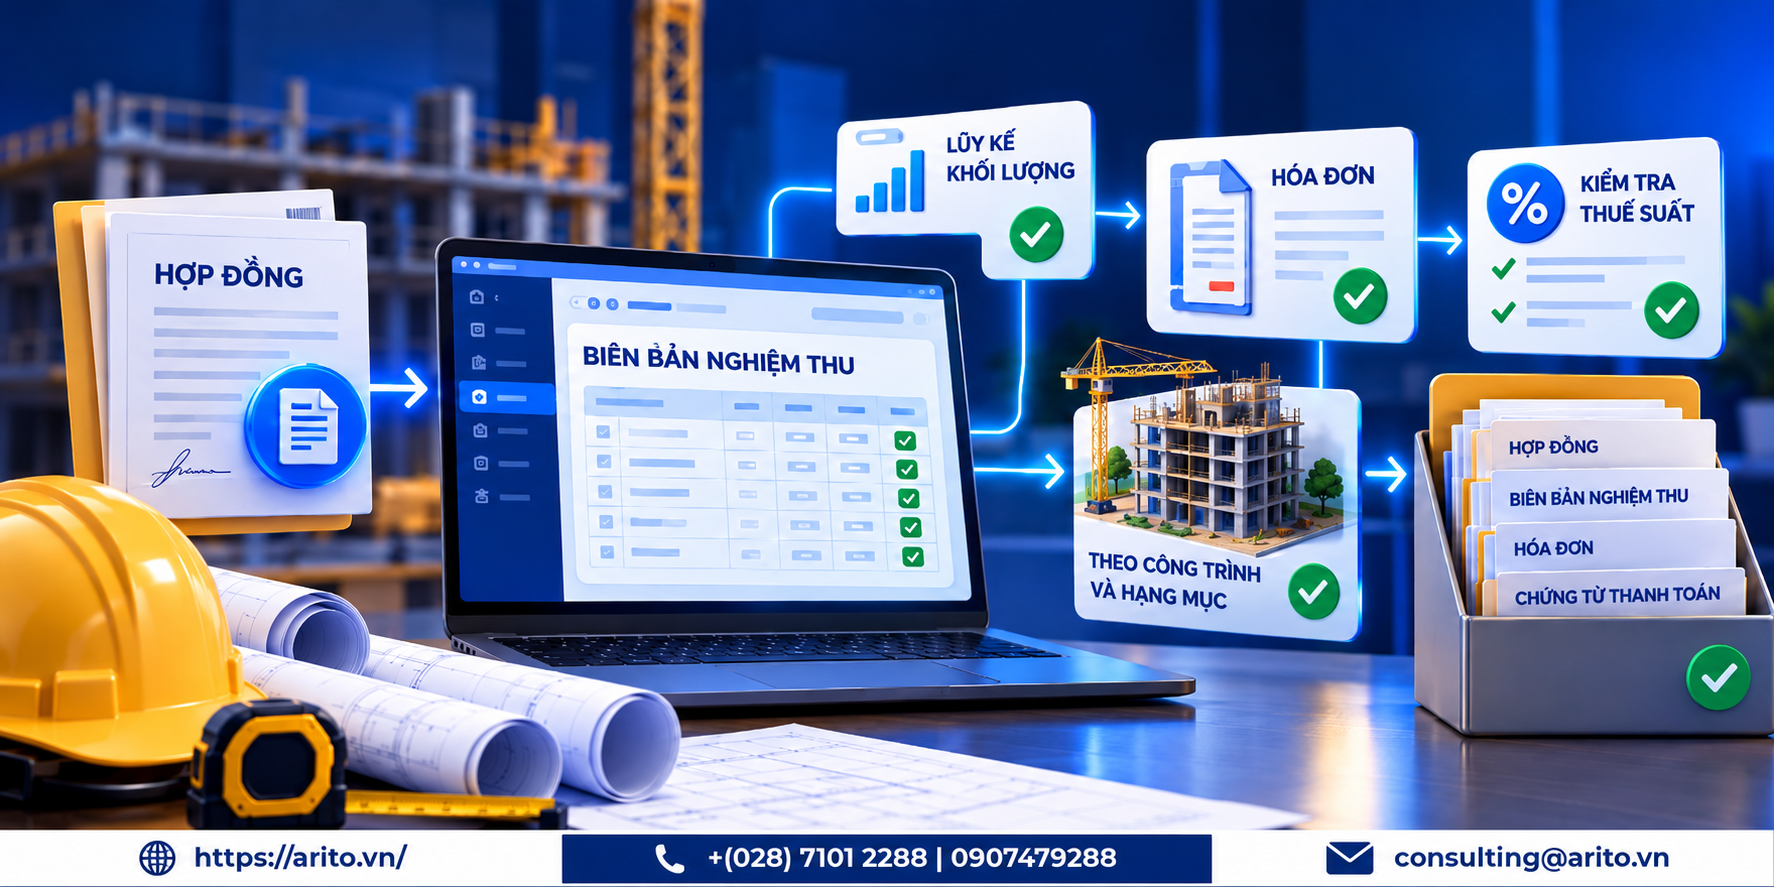
- Lập biên bản nghiệm thu khối lượng hoàn thành từ dữ liệu hợp đồng, không nhập lại khối lượng và đơn giá
- Bảng lũy kế khối lượng hoàn thành tự tính, đối chiếu với các kỳ trước
- Cảnh báo khi đã nghiệm thu mà chưa lập hóa đơn, theo mốc thời điểm của Nghị định 181/2025
- Lập hóa đơn từ biên bản nghiệm thu, số liệu khớp theo thiết kế không phải đối chiếu tay
- Kiểm tra thuế suất theo nhóm hoạt động, cảnh báo khi áp mức 8% cho nhóm không thuộc danh mục
- Theo dõi theo công trình và hạng mục, nối với TK 337 và tính giá thành theo công trình
- Lưu bộ hồ sơ theo công trình: hợp đồng, biên bản nghiệm thu, hóa đơn, chứng từ thanh toán
- Biểu mẫu chứng từ theo Thông tư 99/2025 áp dụng từ 01/01/2026 và Thông tư 133/2016, đáp ứng yêu cầu nội dung tại Điều 16 Luật Kế toán
Xem phần mềm ERP hoặc hóa đơn điện tử là gì.
Câu hỏi thường gặp
Biên bản nghiệm thu là gì?
Là văn bản ghi nhận kết quả kiểm tra và xác nhận mức độ hoàn thành của công việc, hàng hóa, dịch vụ hoặc công trình so với yêu cầu đã thỏa thuận, có hai bên ký.
Có mấy loại biên bản nghiệm thu?
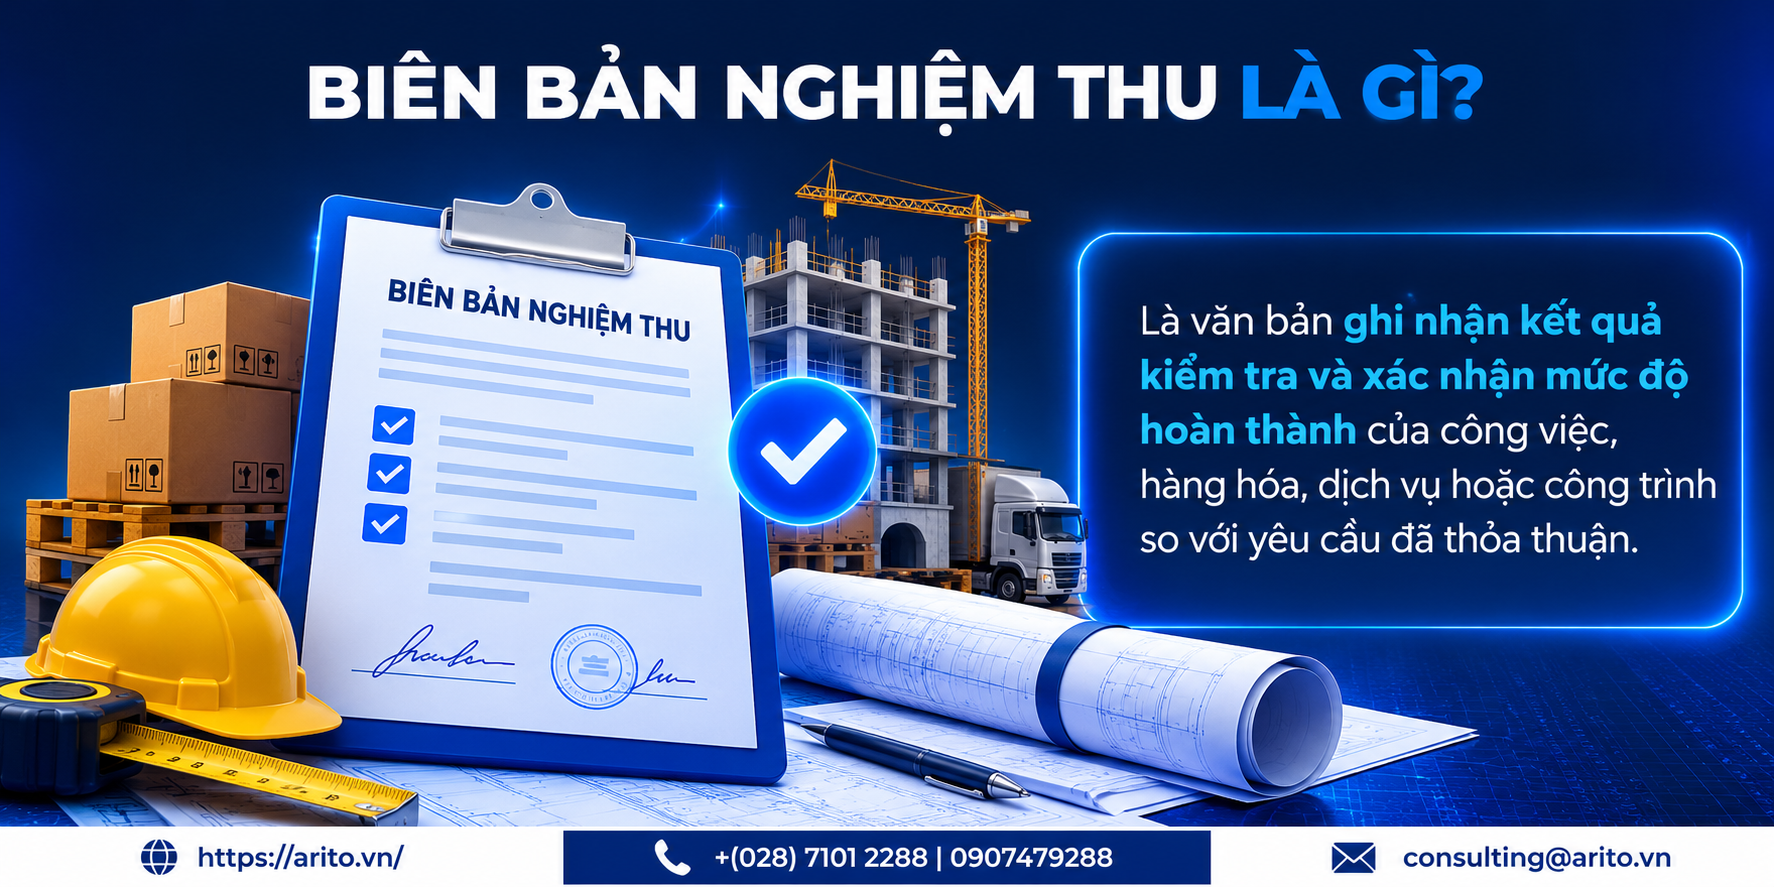
Bốn loại gốc: nghiệm thu công việc xây dựng, nghiệm thu khối lượng hoàn thành, nghiệm thu bàn giao hàng hóa và thiết bị, và nghiệm thu dịch vụ. Các mẫu khác phần lớn là biến thể của bốn loại này.
Văn bản nào quy định về nghiệm thu công trình xây dựng?
Nghị định 207/2026/NĐ-CP ngày 15/6/2026, hiệu lực từ 01/7/2026, quy định chi tiết Luật Xây dựng về quản lý chất lượng, thi công xây dựng và bảo trì. Nghị định 06/2021/NĐ-CP đã bị thay thế.
Ngày trên biên bản nghiệm thu có quan trọng không?
Rất quan trọng. Với hoạt động xây dựng và lắp đặt, đây là mốc xác định thời điểm lập hóa đơn theo Nghị định 181/2025/NĐ-CP, và nó quyết định doanh thu thuộc kỳ nào.
Nghiệm thu rồi chưa thu được tiền thì có phải lập hóa đơn không?
Phải lập. Thời điểm lập hóa đơn với xây dựng và lắp đặt là thời điểm nghiệm thu bàn giao, không phụ thuộc đã thu tiền hay chưa.
Ghi lùi ngày trên biên bản nghiệm thu có sao không?
Có. Ngày không đúng thực tế làm hóa đơn lập sai thời điểm, và nếu kéo theo doanh thu sai kỳ thì phát sinh truy thu thuế cùng tiền chậm nộp.
Biên bản nghiệm thu cần những nội dung gì?
Nếu dùng làm chứng từ kế toán thì cần đảm bảo Điều 16 Luật Kế toán: tên và số hiệu chứng từ, ngày lập, tên và địa chỉ các bên, nội dung nghiệp vụ, số lượng và giá trị, chữ ký và họ tên người lập cùng người liên quan.
Có được tự sửa mẫu biên bản nghiệm thu không?
Được. Từ 01/01/2026, Thông tư 99/2025 cho phép tự thiết kế biểu mẫu chứng từ với điều kiện đảm bảo yêu cầu nội dung tại Điều 16 Luật Kế toán và ghi nhận trong sổ tay kế toán của đơn vị.
Biên bản nghiệm thu khối lượng hoàn thành cần có bảng lũy kế không?
Nên có. Bảng lũy kế là nơi phát hiện kỳ bị bỏ sót hoặc tính hai lần, bằng phép kiểm tra lũy kế kỳ trước cộng giá trị kỳ này bằng lũy kế đến hết kỳ này.
Ghi thuế suất 8% trên biên bản nghiệm thu công trình được không?
Cần đối chiếu danh mục của Nghị định 174/2025. Hoạt động xây dựng thường không thuộc nhóm được giảm thuế suất, và thuế suất trên biên bản phải khớp với hóa đơn.
Ai ký biên bản nghiệm thu công việc xây dựng?
Theo quy định trước đây tại Nghị định 06/2021 gồm người giám sát thi công của chủ đầu tư, người phụ trách kỹ thuật thi công của nhà thầu, và của nhà thầu phụ nếu có. Cần đối chiếu lại theo Nghị định 207/2026.
Tổng kết
Bốn điều quyết định:
Ngày trên biên bản nghiệm thu là mốc lập hóa đơn với hoạt động xây dựng và lắp đặt. Không phụ thuộc đã thu tiền hay chưa, theo Nghị định 181/2025.
Đối chiếu lại mẫu theo Nghị định 207/2026. Nghị định 06/2021 đã bị thay thế từ 01/7/2026, và phần lớn mẫu đang lưu hành dựng theo nghị định cũ.
Biên bản nghiệm thu khối lượng hoàn thành cần bảng lũy kế. Đây là nơi phát hiện kỳ bị bỏ sót hoặc tính hai lần.
Đối chiếu biên bản với hợp đồng trước khi lập hóa đơn. Mất vài phút, và phòng ngừa việc phải lập hóa đơn điều chỉnh.
Nội dung mang tính tham khảo. Khi áp dụng cần đối chiếu Nghị định 207/2026/NĐ-CP, Nghị định 181/2025/NĐ-CP, Nghị định 254/2026/NĐ-CP, Thông tư 91/2026/TT-BTC và Điều 16 Luật Kế toán.
Bài viết liên quan
Công nghệ
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Công nghệ
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý

Tin tức chung
Chiến Lược Nhân Sự Là Gì? Cách Xây Dựng Chiến Lược Hiệu Quả
Chiến lược nhân sự là định hướng dài hạn giúp doanh nghiệp quản lý, phát triển và sử dụng nguồn nhân lực phù hợp với

Tin tức
Chấm Công Bằng Khuôn Mặt Là Gì? Cách Hoạt Động Và Lợi Ích
Chấm công bằng khuôn mặt là phương pháp ghi nhận thời gian làm việc của nhân viên thông qua công nghệ nhận diện khuôn mặt.

Tin tức
Mẫu Tờ Trình Đề Nghị Khen Thưởng Mới 2026 Kèm Cách Lập
Tờ trình đề nghị khen thưởng là văn bản được sử dụng để đề xuất khen thưởng cá nhân, tập thể có thành tích nổi
