


Kế hoạch sản xuất không phải bản dự báo bán hàng chuyển sang xưởng. Nếu chỉ vậy thì sản xuất sẽ luôn thừa hoặc thiếu, vì đã bỏ qua tồn kho đang có và năng lực thực tế.
Bài viết đi qua ba tầng kế hoạch, công thức tính sản lượng, và ví dụ lập kế hoạch bốn tháng có cân đối năng lực.
Kế hoạch sản xuất là gì?
Là việc xác định sản xuất cái gì, bao nhiêu, khi nào và bằng nguồn lực nào, để đáp ứng nhu cầu bán hàng với mức tồn kho và chi phí hợp lý.
Ba câu hỏi kế hoạch phải trả lời:
| Câu hỏi | Trả lời bằng |
| Sản xuất bao nhiêu | Dự báo bán, đơn hàng đã có, tồn kho đang có |
| Sản xuất khi nào | Thời gian sản xuất, thời gian mua vật tư |
| Có làm được không | Năng lực máy móc và nhân lực |
Câu thứ ba là câu hay bị bỏ, và là lý do nhiều kế hoạch được duyệt rồi không chạy được.
Ba tầng kế hoạch
| Tầng | Tên thường gọi | Kỳ hạn | Mức chi tiết | Ai lập |
| 1 | Kế hoạch sản xuất tổng thể | 6 tháng đến 1 năm | Theo nhóm sản phẩm, theo tháng | Ban điều hành |
| 2 | Kế hoạch sản xuất chính | 1 đến 3 tháng | Theo từng sản phẩm, theo tuần | Bộ phận kế hoạch |
| 3 | Kế hoạch chi tiết, điều độ sản xuất | 1 tuần đến 1 ngày | Theo lệnh sản xuất, theo máy, theo ca | Điều độ tại xưởng |
Ba tầng phải nối được với nhau. Tầng 2 phải nằm trong khung của tầng 1, tầng 3 nằm trong khung của tầng 2. Nếu điều độ hằng ngày làm khác hẳn kế hoạch tháng thì kế hoạch tháng chỉ là hình thức.
Với doanh nghiệp vừa, hai tầng là đủ: kế hoạch tháng và điều độ tuần. Ba tầng phù hợp doanh nghiệp có nhiều dòng sản phẩm và chu kỳ sản xuất dài.
Năm đầu vào của kế hoạch
| Đầu vào | Lấy từ đâu | Rủi ro nếu sai |
| Dự báo bán hàng | Bộ phận kinh doanh | Sai ở đây thì cả kế hoạch sai, đây là đầu vào quan trọng nhất |
| Đơn hàng đã có | Hệ thống bán hàng | Bỏ sót đơn dẫn tới thiếu hàng |
| Tồn kho thành phẩm hiện có | Kho | Không chính xác thì sản xuất thừa hoặc thiếu |
| Năng lực sản xuất | Sản xuất | Không tính thì kế hoạch không chạy được |
| Thời gian sản xuất và thời gian mua vật tư | Sản xuất và mua hàng | Không tính thì thiếu vật tư đúng lúc cần |
Đầu vào thứ ba hay bị bỏ nhất, và đó chính là lý do cần công thức ở mục sau.
Công thức tính sản lượng
Sản lượng cần sản xuất = Dự báo bán + Tồn kho cuối kỳ mong muốn − Tồn kho đầu kỳ
Ba số hạng, và số hạng thứ ba là số hay bị bỏ.
Tồn kho cuối kỳ mong muốn là mức tồn an toàn, đặt để chịu được biến động nhu cầu và chậm trễ sản xuất. Mức này do doanh nghiệp quyết định, thường tính theo số ngày bán bình quân.
Ví dụ lập kế hoạch bốn tháng
Sản phẩm A. Tồn kho đầu tháng 1 là 800 sản phẩm. Tồn kho an toàn mong muốn cuối mỗi tháng là 500 sản phẩm.
Bước 1: tính sản lượng theo công thức
| Chỉ tiêu | Tháng 1 | Tháng 2 | Tháng 3 | Tháng 4 |
| Dự báo bán | 3.000 | 3.500 | 4.000 | 3.000 |
| Tồn kho đầu kỳ | 800 | 500 | 500 | 500 |
| Tồn kho cuối kỳ mong muốn | 500 | 500 | 500 | 500 |
| Sản lượng cần sản xuất | 2.700 | 3.500 | 4.000 | 3.000 |
| Tồn kho cuối kỳ thực tế | 500 | 500 | 500 | 500 |
Kiểm tra tháng 1: 3.000 cộng 500 trừ 800 bằng 2.700. Tồn cuối: 800 cộng 2.700 trừ 3.000 bằng 500. Khớp.
Kiểm tra tổng: tổng sản xuất bốn tháng là 2.700 cộng 3.500 cộng 4.000 cộng 3.000 bằng 13.200. Tổng bán là 13.500. Tồn đầu 800 cộng sản xuất 13.200 bằng 14.000, trừ bán 13.500 còn 500, đúng bằng tồn cuối mong muốn. Khớp.
Chú ý tháng 1: sản lượng 2.700 thấp hơn dự báo bán 3.000, vì đã có 800 tồn đầu kỳ. Đây chính là tác dụng của số hạng thứ ba trong công thức. Bỏ qua tồn đầu kỳ thì sản xuất thừa 300 sản phẩm.
Bước 2: kiểm tra năng lực
Đây là bước hay bị bỏ và là bước quyết định kế hoạch có chạy được không.
Năng lực sản xuất tối đa: 3.600 sản phẩm một tháng.
| Tháng | Sản lượng cần | Năng lực | Chênh lệch |
| 1 | 2.700 | 3.600 | Dư 900 |
| 2 | 3.500 | 3.600 | Dư 100 |
| 3 | 4.000 | 3.600 | Thiếu 400 |
| 4 | 3.000 | 3.600 | Dư 600 |
Tháng 3 vượt năng lực 400 sản phẩm. Kế hoạch ở bước 1 không chạy được nếu giữ nguyên.
Bước 3: cân đối bằng cách sản xuất trước
Tháng 1 và tháng 2 còn dư năng lực tổng cộng 1.000 sản phẩm, đủ để bù 400 sản phẩm thiếu của tháng 3.
Phương án: chuyển 400 sản phẩm sang sản xuất trước ở tháng 1.
| Chỉ tiêu | Tháng 1 | Tháng 2 | Tháng 3 | Tháng 4 |
| Dự báo bán | 3.000 | 3.500 | 4.000 | 3.000 |
| Tồn kho đầu kỳ | 800 | 900 | 900 | 500 |
| Sản lượng sản xuất | 3.100 | 3.500 | 3.600 | 3.000 |
| Tồn kho cuối kỳ | 900 | 900 | 500 | 500 |
| Năng lực | 3.600 | 3.600 | 3.600 | 3.600 |
| Còn trong năng lực | Có | Có | Có | Có |
Kiểm tra từng tháng:
Tháng 1: 800 cộng 3.100 trừ 3.000 bằng 900.
Tháng 2: 900 cộng 3.500 trừ 3.500 bằng 900.
Tháng 3: 900 cộng 3.600 trừ 4.000 bằng 500.
Tháng 4: 500 cộng 3.000 trừ 3.000 bằng 500.
Kiểm tra tổng sản xuất: 3.100 cộng 3.500 cộng 3.600 cộng 3.000 bằng 13.200, đúng bằng tổng ở bước 1. Khớp.
Cái giá của việc cân đối
Sản xuất trước làm tồn kho tăng. Tồn kho cuối tháng 1 và tháng 2 là 900 thay vì 500, tức tăng 400 sản phẩm trong hai tháng.
Nếu giá thành một sản phẩm là 150.000 đồng thì đó là 60 triệu đồng vốn nằm trong kho thêm hai tháng.
Kiểm tra: 400 nhân 150.000 bằng 60.000.000 đồng.
Đây là đánh đổi phải nói rõ khi trình kế hoạch. Ba phương án cho tháng 3 và giá của từng phương án:
| Phương án | Cái giá |
| Sản xuất trước ở tháng 1 | 60 triệu đồng vốn nằm trong kho thêm hai tháng |
| Làm thêm giờ ở tháng 3 | Đơn giá làm thêm từ 150% đến 300% tùy ngày, cộng rủi ro chất lượng |
| Thuê gia công ngoài 400 sản phẩm | Chênh lệch giá gia công, cộng rủi ro chất lượng và tiến độ |
| Giảm mức tồn an toàn xuống 100 | Tiết kiệm vốn nhưng tăng rủi ro thiếu hàng |
Không phương án nào miễn phí. Việc của người lập kế hoạch là nêu rõ giá của từng phương án, không phải chọn thay ban điều hành.
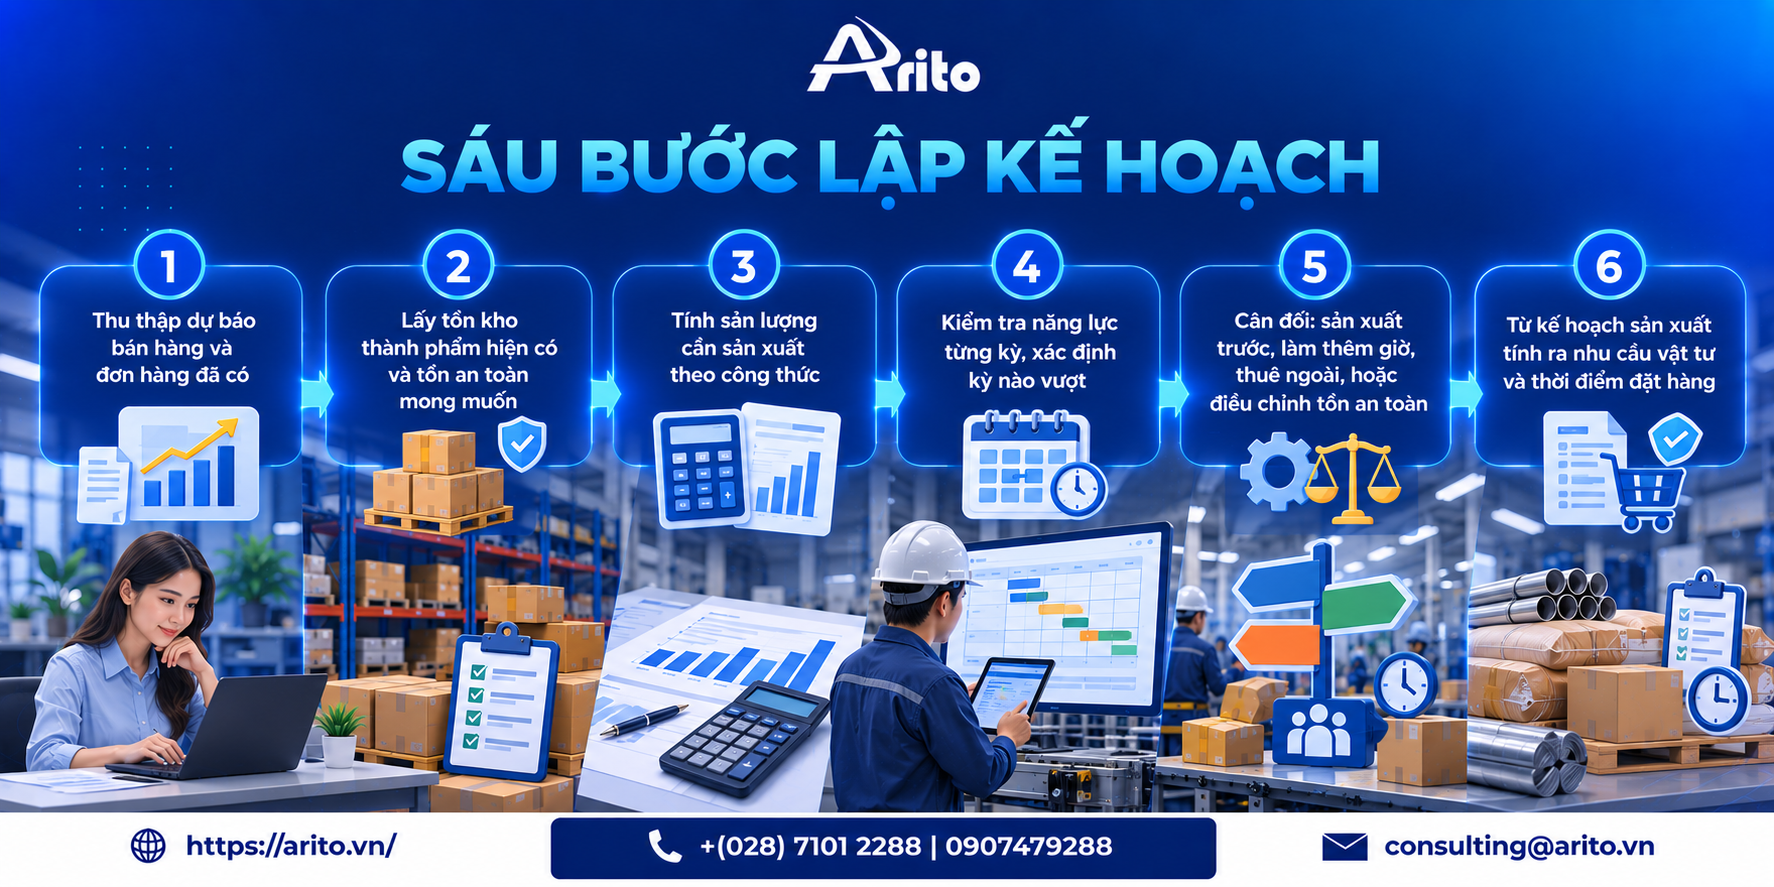
Sáu bước lập kế hoạch
| Bước | Việc làm |
| 1 | Thu thập dự báo bán hàng và đơn hàng đã có |
| 2 | Lấy tồn kho thành phẩm hiện có và tồn an toàn mong muốn |
| 3 | Tính sản lượng cần sản xuất theo công thức |
| 4 | Kiểm tra năng lực từng kỳ, xác định kỳ nào vượt |
| 5 | Cân đối: sản xuất trước, làm thêm giờ, thuê ngoài, hoặc điều chỉnh tồn an toàn |
| 6 | Từ kế hoạch sản xuất tính ra nhu cầu vật tư và thời điểm đặt hàng |
Bước 6 là bước nối sang hoạch định nhu cầu vật tư. Kế hoạch sản xuất mà không tính ra nhu cầu vật tư kèm thời điểm đặt hàng thì đến lúc sản xuất mới phát hiện thiếu vật tư. Xem bài MRP là gì.
Bốn chỉ số đo chất lượng kế hoạch
| Chỉ số | Công thức | Cho biết |
| Độ chính xác dự báo bán | Sản lượng bán thực tế chia dự báo | Chất lượng đầu vào quan trọng nhất |
| Tỷ lệ hoàn thành kế hoạch | Sản lượng sản xuất thực tế chia kế hoạch | Sản xuất có theo được kế hoạch không |
| Tỷ lệ sử dụng năng lực | Sản lượng thực tế chia năng lực tối đa | Còn dư năng lực bao nhiêu |
| Số ngày tồn kho thành phẩm | Tồn kho bình quân chia sản lượng bán bình quân ngày | Vốn nằm trong kho bao lâu |
Chỉ số đầu tiên quan trọng nhất và hay bị bỏ đo nhất. Nếu dự báo bán sai 30% thì mọi cải thiện ở các bước sau đều không có nhiều ý nghĩa. Đo chỉ số này còn giúp xác định vấn đề nằm ở kế hoạch hay ở dự báo.
Sáu lỗi thường gặp
| Lỗi | Hậu quả |
| Chuyển thẳng dự báo bán thành kế hoạch sản xuất | Sản xuất thừa vì bỏ qua tồn kho đang có |
| Không kiểm tra năng lực | Kế hoạch được duyệt nhưng không chạy được |
| Không tính thời gian mua vật tư | Đến lúc sản xuất mới phát hiện thiếu vật tư |
| Không đo độ chính xác dự báo | Không biết vấn đề ở kế hoạch hay ở dự báo |
| Điều độ hằng ngày làm khác hẳn kế hoạch tháng | Kế hoạch tháng thành hình thức |
| Không nêu cái giá của phương án cân đối | Ban điều hành quyết định mà không biết đánh đổi |
Lỗi đầu tiên là lỗi phổ biến nhất, và trong ví dụ ở bài nó làm sản xuất thừa 300 sản phẩm chỉ riêng tháng 1.
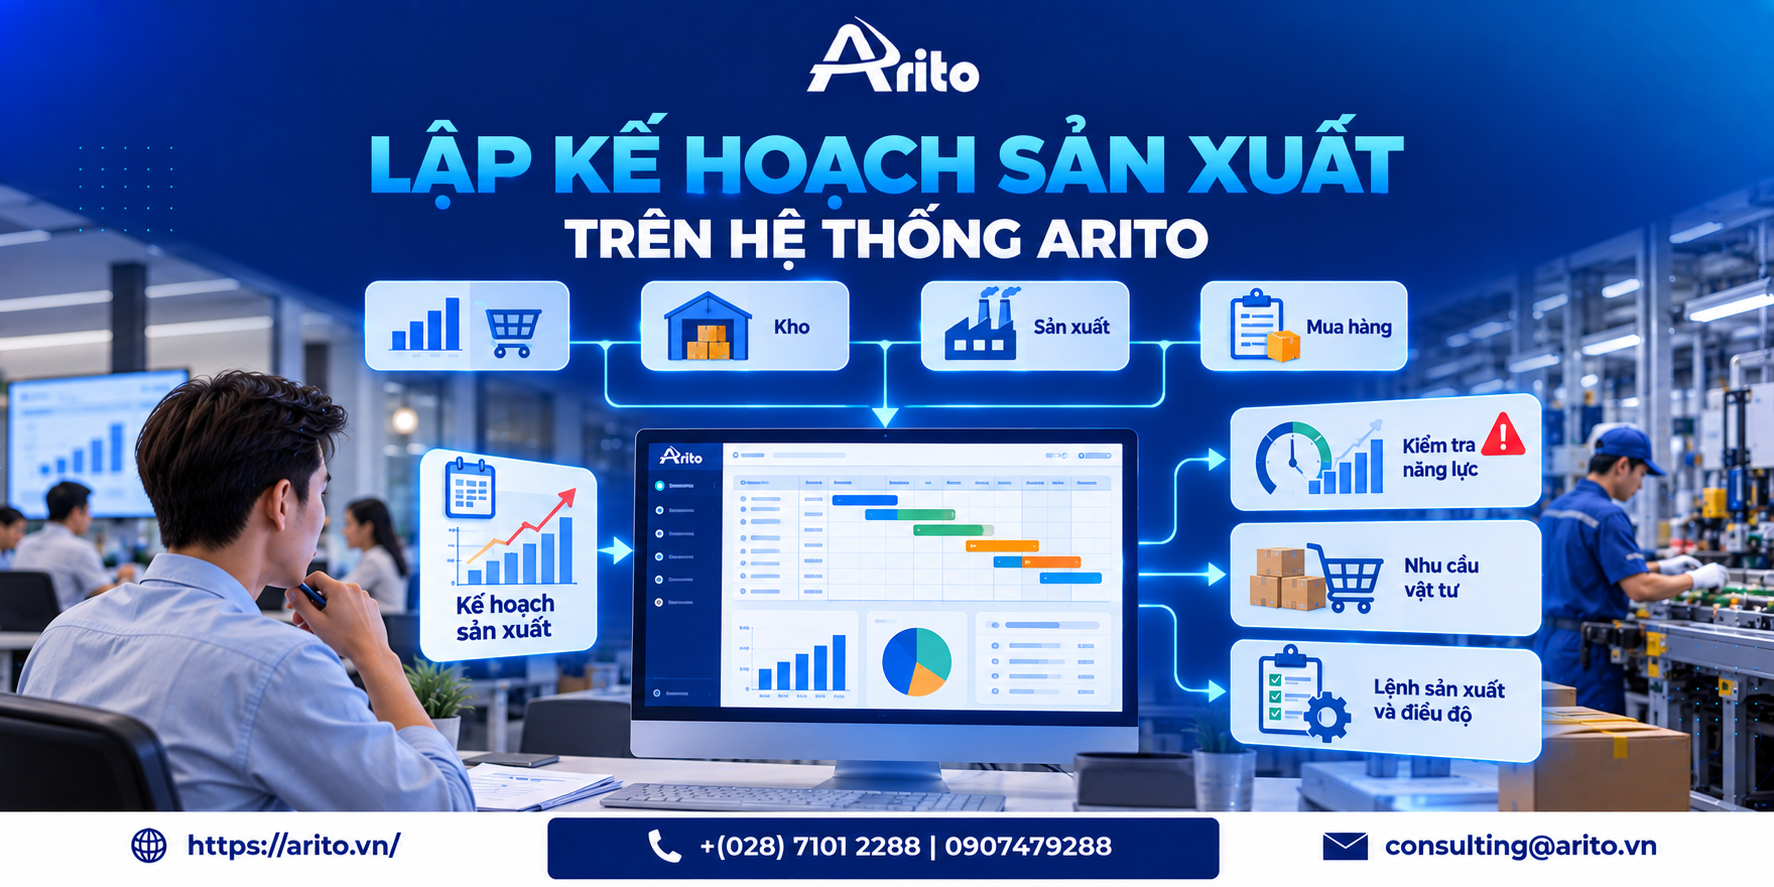
Lập kế hoạch sản xuất trên hệ thống Arito
Kế hoạch sản xuất cần số liệu từ bốn nơi: bán hàng, kho, sản xuất, mua hàng. Khi bốn nơi ở bốn hệ thống rời, việc lập kế hoạch trở thành việc tổng hợp file.
Arito xử lý:
- Dự báo bán, đơn hàng, tồn kho và năng lực trên cùng cơ sở dữ liệu
- Tính sản lượng cần sản xuất theo công thức, tự trừ tồn kho đầu kỳ
- Kiểm tra năng lực từng kỳ, cảnh báo kỳ nào vượt
- Từ kế hoạch sản xuất tính ra nhu cầu vật tư và thời điểm đặt hàng
- Nối kế hoạch tháng với lệnh sản xuất và điều độ hằng ngày
- Đo bốn chỉ số chất lượng kế hoạch, gồm độ chính xác dự báo
Xem MRP là gì, quản lý sản xuất là gì hoặc điều hành sản xuất là gì.
Câu hỏi thường gặp
Kế hoạch sản xuất là gì?
Là việc xác định sản xuất cái gì, bao nhiêu, khi nào và bằng nguồn lực nào, để đáp ứng nhu cầu bán hàng với mức tồn kho và chi phí hợp lý.
Công thức tính sản lượng cần sản xuất là gì?
Sản lượng cần sản xuất bằng dự báo bán cộng tồn kho cuối kỳ mong muốn trừ tồn kho đầu kỳ. Số hạng thứ ba là số hay bị bỏ.
Có mấy tầng kế hoạch sản xuất?
Ba tầng: kế hoạch tổng thể theo nhóm sản phẩm và theo tháng, kế hoạch sản xuất chính theo từng sản phẩm và theo tuần, và kế hoạch chi tiết điều độ theo lệnh sản xuất và theo ca. Doanh nghiệp vừa thường chỉ cần hai tầng.
Kế hoạch vượt năng lực thì làm gì?
Bốn phương án: sản xuất trước ở kỳ còn dư năng lực, làm thêm giờ, thuê gia công ngoài, hoặc điều chỉnh mức tồn an toàn. Mỗi phương án có cái giá riêng và cần nêu rõ khi trình kế hoạch.
Sản xuất trước có mất gì không?
Có. Tồn kho tăng, tức vốn nằm trong kho lâu hơn. Trong ví dụ ở bài, sản xuất trước 400 sản phẩm làm 60 triệu đồng vốn nằm thêm hai tháng.
Đo chất lượng kế hoạch bằng chỉ số nào?
Bốn chỉ số: độ chính xác dự báo bán, tỷ lệ hoàn thành kế hoạch, tỷ lệ sử dụng năng lực, và số ngày tồn kho thành phẩm. Chỉ số đầu quan trọng nhất.
Vì sao không chuyển thẳng dự báo bán thành kế hoạch sản xuất?
Vì bỏ qua tồn kho thành phẩm đang có sẽ dẫn tới sản xuất thừa. Trong ví dụ ở bài, tồn đầu kỳ 800 sản phẩm làm sản lượng tháng 1 giảm từ 3.000 xuống 2.700.
Tổng kết
Ba điều quyết định:
Công thức có ba số hạng, và số hạng hay bị bỏ là tồn kho đầu kỳ. Bỏ nó thì sản xuất thừa.
Kiểm tra năng lực là bước quyết định kế hoạch có chạy được. Kế hoạch vượt năng lực là kế hoạch không dùng được, dù số học đúng.
Nêu rõ cái giá của phương án cân đối. Sản xuất trước, làm thêm giờ, thuê ngoài, giảm tồn an toàn, không phương án nào miễn phí.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định.
Bài viết liên quan
Công nghệ
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Công nghệ
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý

Tin trong ngành
Lợi ích của phần mềm kế toán: quy ra số và khi nào chưa cần
Lợi ích của phần mềm kế toán thường được viết thành danh sách: chính xác hơn, nhanh hơn, tiết kiệm thời gian. Đều đúng nhưng

Tin tức chung
Quy Trình Tuyển Dụng Nhân Sự: 8 Bước Chuẩn & Cách Tối Ưu
Quy trình tuyển dụng là tập hợp các bước giúp doanh nghiệp xác định nhu cầu, tìm kiếm, sàng lọc, đánh giá và lựa chọn

Tin tức
(Tải Miễn Phí) Mẫu Tờ Trình Bổ Sung Nhân Sự Mới, Chuẩn 2026
Tờ trình bổ sung nhân sự là văn bản được doanh nghiệp sử dụng để đề xuất nhu cầu tuyển thêm người và xin phê
