


Chi phí vận chuyển thường được nhìn như một khoản chi phí phải chịu. Nhưng nó là khoản duy nhất trong chuỗi cung ứng mà một thay đổi về cách xếp chuyến có thể giảm hai chữ số phần trăm.
Bài viết đi qua sáu bước quy trình, chứng từ bắt buộc, cách hạch toán, và ba chỉ số để đo.
Quản lý vận tải gồm những gì?
Là việc lập kế hoạch, điều phối, theo dõi và kiểm soát chi phí của hoạt động vận chuyển hàng hóa, từ lúc hàng rời kho đến lúc người nhận xác nhận.
Ba mảng công việc:
| Mảng | Nội dung |
| Điều phối | Xếp chuyến, chọn phương tiện, chọn tuyến, phân công tài xế |
| Chứng từ và tuân thủ | Phiếu xuất kho, biên bản giao nhận, phiếu xuất kho kiêm vận chuyển nội bộ khi điều chuyển |
| Chi phí | Theo dõi và hạch toán chi phí, phân bổ vào giá trị hàng hoặc vào chi phí bán hàng |
Phần lớn bài viết về chủ đề này chỉ nói mảng đầu. Hai mảng sau mới là phần liên quan đến kế toán và là phần dễ sai.
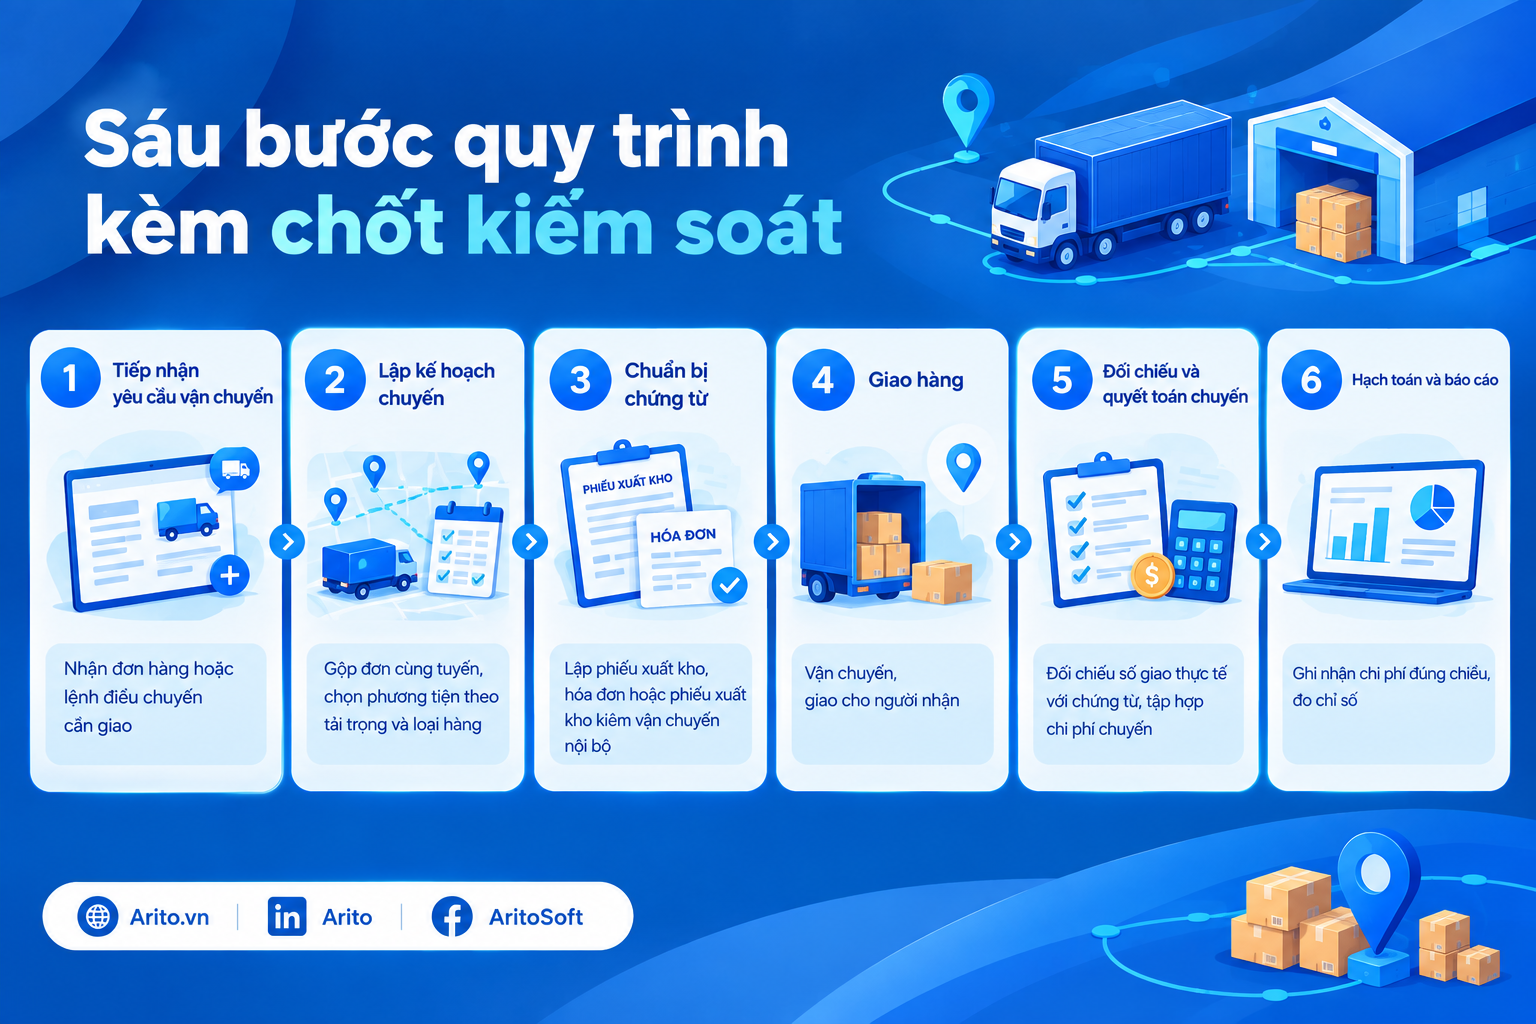
Sáu bước quy trình kèm chốt kiểm soát
| Bước | Việc làm | Người làm | Chốt kiểm soát |
| 1. Tiếp nhận yêu cầu vận chuyển | Nhận đơn hàng hoặc lệnh điều chuyển cần giao | Điều phối | Xác định đúng loại: giao khách hàng hay điều chuyển nội bộ. Hai loại có chứng từ khác nhau |
| 2. Lập kế hoạch chuyến | Gộp đơn cùng tuyến, chọn phương tiện theo tải trọng và loại hàng | Điều phối | Kiểm tra tỷ lệ sử dụng tải trọng trước khi chốt chuyến |
| 3. Chuẩn bị chứng từ | Lập phiếu xuất kho, hóa đơn hoặc phiếu xuất kho kiêm vận chuyển nội bộ | Kho, kế toán | Đủ chứng từ trước khi xe rời kho. Xe đi rồi mới làm chứng từ là rủi ro khi bị kiểm tra trên đường |
| 4. Giao hàng | Vận chuyển, giao cho người nhận | Tài xế | Có xác nhận của người nhận trên biên bản giao nhận |
| 5. Đối chiếu và quyết toán chuyến | Đối chiếu số giao thực tế với chứng từ, tập hợp chi phí chuyến | Điều phối, kế toán | Đối chiếu trong vòng 24 giờ sau khi xe về. Để lâu thì không truy được |
| 6. Hạch toán và báo cáo | Ghi nhận chi phí đúng chiều, đo chỉ số | Kế toán | Phân loại đúng: chi phí vận chuyển hàng mua hay hàng bán |
Ba chốt quan trọng nhất:
Bước 1. Xác định sai loại thì sai chứng từ, và đây là lỗi dẫn tới thiếu hóa đơn hoặc xuất hóa đơn không cần thiết.
Bước 3. Chứng từ phải đủ trước khi xe rời kho. Hàng hóa vận chuyển trên đường không có chứng từ hợp lệ là tình huống có rủi ro pháp lý.
Bước 6. Phân loại sai chiều làm sai giá vốn, xem mục hạch toán bên dưới.
Chứng từ vận tải
| Chứng từ | Dùng khi | Ghi chú |
| Hóa đơn bán hàng | Giao hàng cho khách hàng | Lập theo thời điểm chuyển giao hàng hóa |
| Phiếu xuất kho | Mọi lần hàng ra kho | Ghi rõ mục đích xuất |
| Biên bản giao nhận hàng hóa | Khi giao hàng | Có xác nhận của người nhận. Đây là chứng từ quan trọng nhất khi tranh chấp |
| Phiếu xuất kho kiêm vận chuyển nội bộ | Điều chuyển hàng giữa các đơn vị hạch toán phụ thuộc, xuất hàng gửi bán đại lý | Xem mục riêng bên dưới |
| Hợp đồng vận chuyển, đơn đặt xe | Khi thuê ngoài | Căn cứ cho chi phí được trừ |
| Chứng từ chi phí chuyến | Nhiên liệu, phí đường, phí bến bãi | Tập hợp theo chuyến để tính chi phí thực |
Phiếu xuất kho kiêm vận chuyển nội bộ
Đây là chứng từ hay bị làm thiếu nhất, và mẫu vừa thay đổi.
| Nội dung | Quy định |
| Khi nào dùng | Điều chuyển hàng hóa giữa các đơn vị hạch toán phụ thuộc, hoặc xuất hàng gửi bán đại lý |
| Bản chất | Là chứng từ điện tử được sử dụng và quản lý như hóa đơn, mẫu số 6 trong hệ thống mẫu số hóa đơn điện tử |
| Mẫu hiện hành | Mẫu 03/XKNB tại Phụ lục V Thông tư 91/2026/TT-BTC, áp dụng từ 01/7/2026 |
| Có phải xuất hóa đơn không | Điều chuyển nội bộ thuộc diện không phải lập hóa đơn theo Điều 7 Nghị định 254/2026, nhưng vẫn phải lập phiếu này |
Ranh giới quyết định: đơn vị hạch toán phụ thuộc thì dùng phiếu xuất kho kiêm vận chuyển nội bộ. Đơn vị hạch toán độc lập là một đơn vị kế toán riêng, nên phải xuất hóa đơn như bán cho bên ngoài.
Đây là lỗi hay gặp ở doanh nghiệp có nhiều chi nhánh với cơ chế hạch toán khác nhau.
Hạch toán chi phí vận chuyển
Phần này bản cũ không có, và là chỗ ảnh hưởng trực tiếp đến giá vốn.
| Chiều vận chuyển | Hạch toán vào | Bút toán | Ảnh hưởng |
| Vận chuyển hàng mua về kho | Giá trị hàng tồn kho | Nợ 152, 153, 156, Nợ 133 / Có 111, 112, 331 | Tăng giá vốn khi bán, không phải chi phí kỳ này |
| Vận chuyển hàng đi bán cho khách | Chi phí bán hàng | Nợ 641, Nợ 133 / Có 111, 112, 331 | Là chi phí thời kỳ, tính hết vào kết quả kinh doanh kỳ phát sinh |
| Vận chuyển nội bộ giữa các kho | Chi phí bán hàng hoặc chi phí quản lý tùy mục đích | Nợ 641 hoặc 642 / Có 111, 112, 331 | |
| Vận chuyển vật tư cho sản xuất | Giá trị vật tư hoặc chi phí sản xuất chung | Nợ 152 hoặc 627 / Có 111, 112, 331 |
Đây là lỗi làm sai giá vốn phổ biến nhất trong nghiệp vụ vận tải.
Chi phí vận chuyển hàng mua tính vào giá trị hàng, nên chỉ thành chi phí khi hàng được bán. Đưa thẳng vào chi phí bán hàng làm hai việc sai cùng lúc: giá trị hàng tồn kho thấp hơn thực tế, và chi phí kỳ này cao hơn thực tế.
Cách tự kiểm tra: hàng đi vào thì cộng vào giá trị hàng. Hàng đi ra thì vào chi phí bán hàng.
Về phân bổ khi một chuyến chở nhiều mặt hàng: cần chọn một tiêu thức phân bổ, thường là theo giá trị hoặc theo khối lượng, ghi vào quy chế nội bộ và giữ nguyên giữa các kỳ.
Ba chỉ số đo hiệu quả vận tải
Phần này hoàn toàn mới. Dùng cùng một bộ số liệu.
Số liệu giả định năm 2026
| Chỉ tiêu | Số liệu |
| Tổng chi phí vận chuyển trong năm | 2.400 triệu đồng |
| Số đơn hàng đã giao | 12.000 đơn |
| Số đơn giao đúng hạn và đủ hàng | 11.400 đơn |
| Số chuyến xe đã chạy | 1.500 chuyến |
| Tải trọng phương tiện | 12 tấn |
| Khối lượng thực chở bình quân một chuyến | 8,4 tấn |
Chỉ số 1: chi phí vận chuyển trên một đơn hàng
2.400 triệu chia 12.000 đơn, bằng 200.000 đồng một đơn.
Cách dùng: so với kỳ trước và so với giá trị đơn hàng bình quân. Nếu chi phí vận chuyển chiếm trên 5% giá trị đơn hàng thì cần xem lại cách xếp chuyến hoặc chính sách phí vận chuyển với khách.
Chỉ số 2: tỷ lệ giao đúng hạn và đủ hàng
11.400 chia 12.000, bằng 95%.
Cách dùng: 5% tức 600 đơn trong năm có vấn đề. Cần tách nguyên nhân: do kho lấy sai, do hết hàng, hay do vận chuyển. Ba nguyên nhân dẫn tới ba hành động khác nhau.
Chỉ số 3: tỷ lệ sử dụng tải trọng
8,4 chia 12, bằng 70%.
Cách dùng: đây là chỉ số có tiềm năng cải thiện lớn nhất, vì mỗi chuyến chạy non tải vẫn tốn gần như toàn bộ chi phí của một chuyến đầy tải.
Quy tỷ lệ đầy tải ra tiền
Đây là cách trình bày để ban giám đốc thấy giá trị.
Giả sử nâng tỷ lệ sử dụng tải trọng từ 70% lên 80% bằng cách gộp đơn cùng tuyến tốt hơn.
Số chuyến cần thiết: 1.500 nhân 70 chia 80, bằng 1.313 chuyến.
Số chuyến giảm: 1.500 trừ 1.313, bằng 187 chuyến.
Giả sử chi phí biến đổi bình quân một chuyến là 1,2 triệu đồng gồm nhiên liệu, phí đường và phụ cấp tài xế.
Tiết kiệm: 187 nhân 1,2 triệu, bằng 224,4 triệu đồng một năm.
Kiểm tra: 1.500 nhân 0,875 bằng 1.312,5, làm tròn 1.313. 1.500 trừ 1.313 bằng 187. 187 nhân 1.200.000 bằng 224.400.000 đồng. Khớp.
So với tổng chi phí: 224,4 chia 2.400, bằng 9,4% tổng chi phí vận chuyển, chỉ từ việc gộp đơn tốt hơn mà không mua thêm xe hay đổi nhà cung cấp.
Cách nói với ban giám đốc: không nói “nâng tỷ lệ đầy tải 10 điểm phần trăm”, mà nói “giảm 187 chuyến xe, tiết kiệm 224 triệu một năm”.
Tự vận chuyển hay thuê ngoài
| Tự vận chuyển | Thuê ngoài | |
| Chi phí cố định | Cao: xe, bảo hiểm, khấu hao, lương tài xế | Không |
| Chi phí biến đổi | Nhiên liệu, phí đường, bảo dưỡng | Theo chuyến hoặc theo khối lượng |
| Kiểm soát chất lượng giao hàng | Cao | Phụ thuộc nhà cung cấp |
| Linh hoạt khi sản lượng biến động | Thấp, xe vẫn phải trả chi phí khi ít hàng | Cao |
| Phù hợp với | Tuyến cố định, khối lượng đều, hàng đặc thù cần bảo quản riêng | Khối lượng biến động theo mùa, nhiều tuyến lẻ |
Điểm hòa vốn cần tính: so chi phí cố định hằng tháng của tự vận chuyển với chi phí thuê ngoài tương ứng khối lượng đó. Nếu khối lượng thực tế thường xuyên dưới điểm hòa vốn thì thuê ngoài rẻ hơn dù đơn giá mỗi chuyến trông cao hơn.
Phần lớn doanh nghiệp vừa dùng mô hình kết hợp: tự vận chuyển cho tuyến chính có khối lượng đều, thuê ngoài cho tuyến lẻ và cho mùa cao điểm.
Sáu lỗi thường gặp
| Lỗi | Hậu quả |
| Hạch toán chi phí vận chuyển hàng mua vào chi phí bán hàng | Sai giá trị hàng tồn kho và sai giá vốn |
| Không lập phiếu xuất kho kiêm vận chuyển nội bộ khi điều chuyển | Thiếu chứng từ, rủi ro khi bị kiểm tra trên đường |
| Xuất hóa đơn cho chi nhánh hạch toán phụ thuộc | Không cần thiết, thuộc diện điều chuyển nội bộ |
| Xe rời kho trước khi có đủ chứng từ | Rủi ro pháp lý khi bị kiểm tra |
| Không đối chiếu chuyến trong 24 giờ | Không truy được chênh lệch số giao và chi phí |
| Không đo tỷ lệ sử dụng tải trọng | Bỏ qua khoản tiết kiệm lớn nhất của vận tải |
Quản lý vận tải trên hệ thống Arito
Vận tải nối kho, bán hàng và kế toán. Khi ba mảng này ở ba hệ thống rời thì việc đối chiếu chuyến trở thành việc thủ công.
Arito xử lý:
- Lệnh giao hàng sinh từ đơn hàng và phiếu xuất kho, không nhập lại
- Phân biệt giao khách hàng và điều chuyển nội bộ, sinh đúng loại chứng từ cho từng trường hợp
- Phiếu xuất kho kiêm vận chuyển nội bộ theo quy định về hóa đơn điện tử hiện hành
- Tập hợp chi phí theo từng chuyến, phân bổ theo tiêu thức cố định
- Hạch toán đúng chiều: chi phí vận chuyển hàng mua vào giá trị hàng, hàng bán vào chi phí bán hàng
- Báo cáo ba chỉ số hiệu quả vận tải và theo dõi theo tuyến, theo phương tiện
Xem phần mềm quản lý vận chuyển hàng hóa hoặc quản lý vận chuyển.
Câu hỏi thường gặp
Quy trình quản lý vận tải gồm mấy bước?
Sáu bước: tiếp nhận yêu cầu vận chuyển, lập kế hoạch chuyến, chuẩn bị chứng từ, giao hàng, đối chiếu và quyết toán chuyến, hạch toán và báo cáo.
Chi phí vận chuyển hạch toán vào đâu?
Tùy chiều. Vận chuyển hàng mua về kho tính vào giá trị hàng tồn kho. Vận chuyển hàng đi bán cho khách vào chi phí bán hàng. Đây là lỗi làm sai giá vốn phổ biến nhất.
Điều chuyển hàng giữa các chi nhánh có phải xuất hóa đơn không?
Chi nhánh hạch toán phụ thuộc thì không, nhưng vẫn phải lập phiếu xuất kho kiêm vận chuyển nội bộ. Chi nhánh hạch toán độc lập thì phải xuất hóa đơn.
Phiếu xuất kho kiêm vận chuyển nội bộ dùng mẫu nào?
Mẫu 03/XKNB tại Phụ lục V Thông tư 91/2026/TT-BTC, áp dụng từ 01/7/2026.
Đo hiệu quả vận tải bằng chỉ số nào?
Ba chỉ số: chi phí vận chuyển trên một đơn hàng, tỷ lệ giao đúng hạn và đủ hàng, và tỷ lệ sử dụng tải trọng.
Chỉ số nào có tiềm năng tiết kiệm lớn nhất?
Tỷ lệ sử dụng tải trọng. Trong ví dụ ở bài, nâng từ 70% lên 80% giảm được 187 chuyến và tiết kiệm 224 triệu đồng một năm, tương đương 9,4% tổng chi phí vận chuyển.
Nên tự vận chuyển hay thuê ngoài?
Tự vận chuyển phù hợp tuyến cố định có khối lượng đều. Thuê ngoài phù hợp khối lượng biến động và tuyến lẻ. Phần lớn doanh nghiệp vừa dùng mô hình kết hợp.
Tổng kết
Ba điều quyết định:
Chi phí vận chuyển hàng mua tính vào giá trị hàng, hàng bán vào chi phí bán hàng. Hàng đi vào thì cộng vào giá trị hàng, hàng đi ra thì vào chi phí.
Chứng từ phải đủ trước khi xe rời kho. Với điều chuyển nội bộ, cần phiếu xuất kho kiêm vận chuyển nội bộ theo mẫu hiện hành.
Tỷ lệ sử dụng tải trọng là chỉ số đáng cải thiện nhất. Mỗi chuyến non tải vẫn tốn gần như toàn bộ chi phí của một chuyến đầy tải.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định. Mẫu phiếu xuất kho kiêm vận chuyển nội bộ cần đối chiếu Phụ lục V Thông tư 91/2026.
Bài viết liên quan
Công nghệ
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Công nghệ
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý
Tin tức
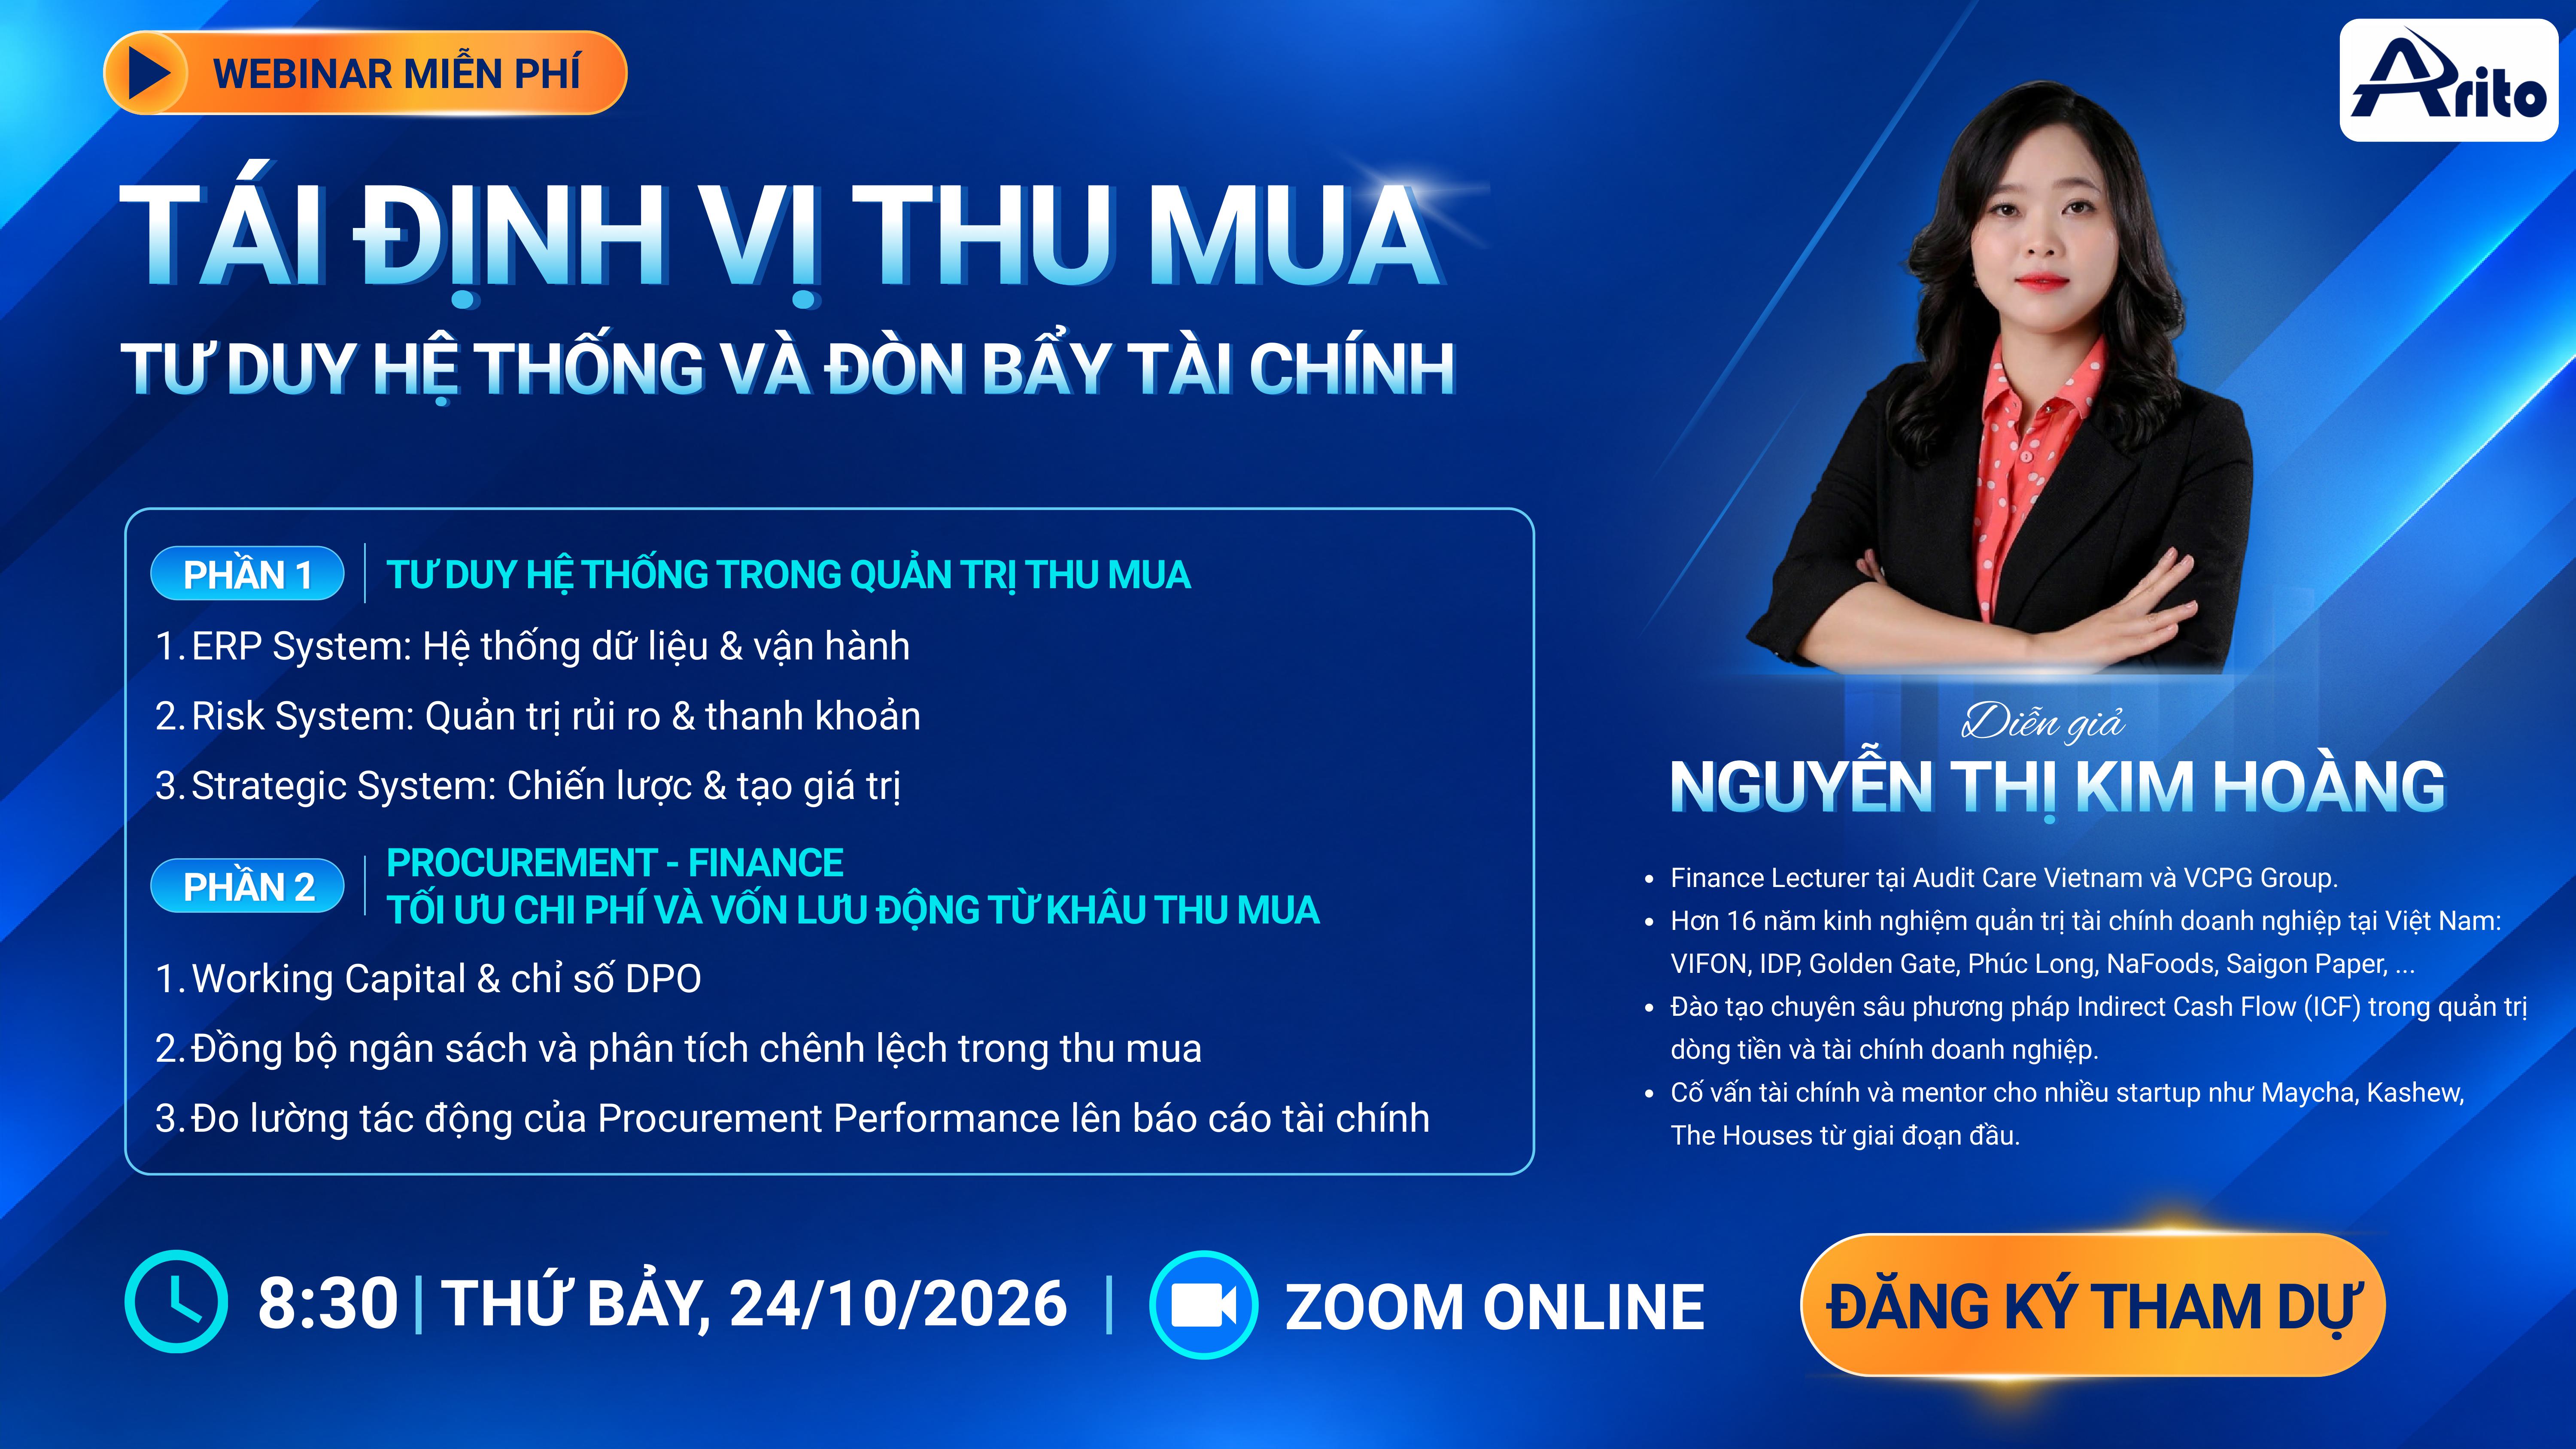
WEBINAR “TÁI ĐỊNH VỊ THU MUA: TƯ DUY HỆ THỐNG VÀ ĐÒN BẨY TÀI CHÍNH”
Thu mua không chỉ là câu chuyện lựa chọn nhà cung cấp, đàm phán giá hay đảm bảo hàng hóa đúng tiến độ. Với doanh

Tin trong ngành
Lợi ích của phần mềm kế toán: quy ra số và khi nào chưa cần
Lợi ích của phần mềm kế toán thường được viết thành danh sách: chính xác hơn, nhanh hơn, tiết kiệm thời gian. Đều đúng nhưng

Tin tức chung
Quy Trình Tuyển Dụng Nhân Sự: 8 Bước Chuẩn & Cách Tối Ưu
Quy trình tuyển dụng là tập hợp các bước giúp doanh nghiệp xác định nhu cầu, tìm kiếm, sàng lọc, đánh giá và lựa chọn
