


Một bảng lương sai thường không sai ở phép cộng. Nó sai ở chỗ dùng mức giảm trừ của năm cũ, dùng một mức trần bảo hiểm cho cả ba loại bảo hiểm, hoặc tính toàn bộ tiền làm thêm giờ vào thu nhập chịu thuế. Mỗi lỗi này âm thầm và lặp lại hằng tháng cho đến khi quyết toán.
Năm 2026 có bốn mốc mới, trong đó mức tiền ăn giữa ca vừa đổi từ 730.000 lên 1.200.000 đồng. Bài này cho bạn file Excel đã cài đúng cả bốn mốc, một bảng lương mẫu bốn người để đối chiếu, và bảy bước kiểm tra trước khi chuyển tiền.
TẢI NGAY gồm sheet tham số, sheet biểu thuế, sheet bảng lương 33 cột và sheet hướng dẫn.
Bảng lương là chứng từ kế toán, không chỉ là file tính toán
Bảng thanh toán tiền lương là chứng từ kế toán, là căn cứ để ghi sổ và là tài liệu cơ quan thuế, cơ quan bảo hiểm xem khi kiểm tra.
Thông tư 99/2025/TT-BTC hiệu lực từ 01/01/2026 không áp đặt biểu mẫu cứng. Các biểu mẫu ở phụ lục mang tính tham khảo, doanh nghiệp được tự thiết kế. Nhưng tự thiết kế có hai điều kiện:
- Chứng từ phải có đủ các nội dung chủ yếu theo Điều 16 Luật Kế toán, gồm tên và số hiệu chứng từ, ngày lập, tên và địa chỉ đơn vị lập, nội dung nghiệp vụ, số lượng và số tiền, chữ ký và họ tên của người lập, người duyệt và những người liên quan.
- Mẫu tự thiết kế phải được ghi nhận trong sổ tay kế toán của doanh nghiệp.
Nghĩa là file Excel tính đúng vẫn chưa đủ. Phải in ra hoặc lưu bản có đủ chữ ký, và phải có văn bản nội bộ nói rằng doanh nghiệp dùng mẫu này.
Ba chữ ký thường bị thiếu nhất:
| Chữ ký | Ai ký | Hậu quả khi thiếu |
| Người lập bảng | Nhân sự hoặc kế toán tiền lương | Không xác định được người chịu trách nhiệm về số liệu |
| Kế toán trưởng | Kế toán trưởng hoặc người phụ trách kế toán | Chứng từ không đủ điều kiện ghi sổ |
| Người phê duyệt | Giám đốc hoặc người được ủy quyền | Khoản chi không có căn cứ phê duyệt, rủi ro khi thanh tra |
Với doanh nghiệp trả lương qua ngân hàng, chữ ký nhận của từng người lao động được thay bằng chứng từ chuyển khoản. Nhưng bảng lương vẫn phải có ba chữ ký trên.
Bốn mốc 2026 làm mọi bảng lương cũ sai
| Nội dung | Mức cũ | Mức 2026 | Căn cứ |
| Biểu thuế thu nhập cá nhân | 7 bậc, mốc 5, 10, 18, 32, 52, 80 triệu | 5 bậc, mốc 10, 30, 60, 100 triệu | Luật Thuế thu nhập cá nhân 109/2025/QH15 |
| Giảm trừ bản thân | 11.000.000 đồng/tháng | 15.500.000 đồng/tháng | Nghị quyết 110/2025/UBTVQH15, đưa vào Luật 109/2025/QH15 |
| Giảm trừ người phụ thuộc | 4.400.000 đồng/tháng | 6.200.000 đồng/tháng | Nghị quyết 110/2025/UBTVQH15, đưa vào Luật 109/2025/QH15 |
| Tiền ăn giữa ca miễn thuế | 730.000 đồng/tháng | 1.200.000 đồng/tháng | Điều 8 Nghị định 253/2026/NĐ-CP |
Biểu thuế 2026 có năm bậc:
| Bậc | Thu nhập tính thuế / tháng | Thuế suất | Cách tính nhanh (T là thu nhập tính thuế) |
| 1 | Đến 10 triệu đồng | 5% | 5% × T |
| 2 | Trên 10 đến 30 triệu đồng | 10% | 10% × T − 0,5 triệu |
| 3 | Trên 30 đến 60 triệu đồng | 20% | 20% × T − 3,5 triệu |
| 4 | Trên 60 đến 100 triệu đồng | 30% | 30% × T − 9,5 triệu |
| 5 | Trên 100 triệu đồng | 35% | 35% × T − 14,5 triệu |
Kiểm tra tính liên tục của các hằng số tại từng mốc: tại 10 triệu, bậc 1 cho 10 × 5% = 0,5 triệu, bậc 2 cho 10 × 10% − 0,5 = 0,5 triệu. Tại 30 triệu, bậc 2 cho 2,5 triệu, bậc 3 cho 30 × 20% − 3,5 = 2,5 triệu. Tại 60 triệu, bậc 3 cho 8,5 triệu, bậc 4 cho 60 × 30% − 9,5 = 8,5 triệu. Tại 100 triệu, bậc 4 cho 20,5 triệu, bậc 5 cho 100 × 35% − 14,5 = 20,5 triệu. Khớp ở cả bốn mốc.
Hai mốc khác của Nghị định 253/2026/NĐ-CP không nằm trong bảng lương hằng tháng nhưng cần biết: cá nhân được giảm trừ tối đa 47.000.000 đồng/năm cho chi phí y tế và giáo dục, khai khi quyết toán thuế; và ngưỡng khấu trừ 10% với thu nhập vãng lai đã nâng lên 5.000.000 đồng/lần.
Hai mức trần bảo hiểm khác nhau
Đây là lỗi phổ biến nhất và tốn tiền nhất trong các bảng lương Excel.
| Loại bảo hiểm | Căn cứ áp trần | Mức trần |
| Bảo hiểm xã hội và bảo hiểm y tế | 20 lần mức tham chiếu | 20 × 2.530.000 = 50.600.000 đồng từ 01/7/2026 |
| Bảo hiểm thất nghiệp | 20 lần lương tối thiểu vùng | Vùng I: 20 × 5.310.000 = 106.200.000 đồng |
Lương tối thiểu vùng tháng theo Nghị định 293/2025/NĐ-CP, từ 01/01/2026:
| Vùng | Lương tối thiểu tháng | Trần đóng bảo hiểm thất nghiệp |
| I | 5.310.000 đồng | 106.200.000 đồng |
| II | 4.730.000 đồng | 94.600.000 đồng |
| III | 4.140.000 đồng | 82.800.000 đồng |
| IV | 3.700.000 đồng | 74.000.000 đồng |
Vì hai trần cách nhau rất xa, có một khoảng lương mà người lao động bị áp trần ở bảo hiểm xã hội và bảo hiểm y tế nhưng chưa bị áp trần ở bảo hiểm thất nghiệp. Với vùng I, khoảng đó là từ trên 50.600.000 đến 106.200.000 đồng.
Xét một trưởng phòng ở vùng I có lương đóng bảo hiểm 55.000.000 đồng:
| Loại | Căn cứ đóng đúng | Tiền đóng của người lao động |
| Bảo hiểm xã hội 8% | 50.600.000 đồng, đã áp trần | 4.048.000 đồng |
| Bảo hiểm y tế 1,5% | 50.600.000 đồng, đã áp trần | 759.000 đồng |
| Bảo hiểm thất nghiệp 1% | 55.000.000 đồng, chưa tới trần | 550.000 đồng |
| Tổng | 5.357.000 đồng |
Kiểm tra: 50.600.000 × 8% = 4.048.000. 50.600.000 × 1,5% = 759.000. 55.000.000 × 1% = 550.000. Tổng 4.048.000 + 759.000 + 550.000 = 5.357.000 đồng. Khớp.
Bảng lương dùng một trần 50.600.000 cho cả ba loại sẽ tính bảo hiểm thất nghiệp là 506.000 đồng, thiếu 44.000 đồng mỗi tháng cho một người. Con số nhỏ nhưng là khoản truy đóng khi cơ quan bảo hiểm đối chiếu, và nhân với số người có lương trong khoảng đó, nhân với số tháng.
Tỷ lệ đóng đầy đủ:
| Người lao động | Doanh nghiệp | |
| Bảo hiểm xã hội | 8% | 17,5% |
| Bảo hiểm y tế | 1,5% | 3% |
| Bảo hiểm thất nghiệp | 1% | 1% |
| Tổng | 10,5% | 21,5% |
Phần doanh nghiệp đóng 17,5% bảo hiểm xã hội đã bao gồm bảo hiểm tai nạn lao động, bệnh nghề nghiệp. Ngoài 21,5% này, doanh nghiệp còn kinh phí công đoàn 2% trên quỹ tiền lương làm căn cứ đóng bảo hiểm xã hội (người duyệt bài xác nhận mức và đối tượng áp dụng hiện hành).
Phần làm thêm giờ được miễn thuế
Tiền làm thêm giờ được trả theo tỷ lệ cao hơn giờ bình thường. Phần cao hơn đó không chịu thuế thu nhập cá nhân. Phần tương đương giờ bình thường thì vẫn chịu thuế.
| Trường hợp | Tỷ lệ trả | Phần chịu thuế | Phần được miễn thuế |
| Làm thêm ngày thường | 150% | 100% | 50% |
| Làm thêm ngày nghỉ hằng tuần | 200% | 100% | 100% |
| Làm thêm ngày lễ, tết | 300% | 100% | 200% |
| Làm việc ban đêm | 210% | 100% | 110% |
| Làm thêm ban đêm ngày nghỉ hằng tuần | 270% | 100% | 170% |
| Làm thêm ban đêm ngày lễ, tết | 390% | 100% | 290% |
Giờ ban đêm là từ 22 giờ đến 6 giờ sáng hôm sau theo Điều 106 Bộ luật Lao động 2019. Các tỷ lệ 150%, 200%, 300% theo Điều 98.
Cách tính trong file: đơn giá giờ lấy lương chính chia cho số ngày công chuẩn nhân số giờ làm việc chuẩn mỗi ngày. Với một nhân viên lương 18.000.000 đồng, 26 ngày công chuẩn, 8 giờ mỗi ngày, làm thêm 12 giờ ngày thường:
- Đơn giá giờ = 18.000.000 ÷ (26 × 8) = 538 đồng
- Tiền làm thêm giờ = 86.538 × 12 × 1,5 = 557.684 đồng
- Phần được miễn thuế = 86.538 × 12 × 0,5 = 228 đồng
- Phần chịu thuế = 1.557.684 − 519.228 = 038.456 đồng
Kiểm tra: 26 × 8 = 208 giờ. 18.000.000 ÷ 208 = 86.538,46, làm tròn 86.538. 86.538 × 18 = 1.557.684. 86.538 × 6 = 519.228. 1.557.684 − 519.228 = 1.038.456 đồng. Khớp.
Tiền làm thêm giờ không thuộc tiền lương làm căn cứ đóng bảo hiểm xã hội, nên không cộng vào cột lương đóng bảo hiểm.
Khoản nào chịu bảo hiểm, khoản nào chịu thuế
Mỗi khoản trả cho người lao động phải trả lời hai câu hỏi độc lập. Một khoản có thể chịu thuế nhưng không chịu bảo hiểm, hoặc ngược lại.
| Khoản | Tính vào lương đóng bảo hiểm | Tính vào thu nhập chịu thuế |
| Lương theo công việc, chức danh | Có | Có |
| Phụ cấp chức vụ, phụ cấp trách nhiệm | Có | Có |
| Phụ cấp thâm niên | Có | Có |
| Khoản bổ sung xác định được mức cụ thể cùng với lương | Có | Có |
| Tiền làm thêm giờ, làm đêm | Không | Phần tương đương giờ bình thường chịu thuế, phần cao hơn được miễn |
| Tiền ăn giữa ca, ăn trưa | Không | Miễn đến 1.200.000 đồng/người/tháng, phần vượt chịu thuế |
| Thưởng theo Điều 104 Bộ luật Lao động, thưởng kết quả, thưởng Tết | Không | Có |
| Thưởng sáng kiến | Không | Có |
| Hỗ trợ xăng xe, đi lại hằng tháng cố định | Không | Có |
| Khoán chi điện thoại, công tác phí, văn phòng phẩm theo quy chế | Không | Phần trong mức khoán theo quy chế được miễn, phần vượt chịu thuế (người duyệt bài xác nhận mức theo Nghị định 253/2026/NĐ-CP) |
| Tiền trang phục trả bằng tiền | Không | Miễn đến mức quy định, phần vượt chịu thuế (người duyệt bài xác nhận mức) |
| Lợi ích từ nhà ở do doanh nghiệp xây cho người lao động làm việc tại đơn vị, gồm cả điện nước và dịch vụ kèm theo | Không | Không tính vào thu nhập chịu thuế (người duyệt bài xác nhận phạm vi theo Nghị định 253/2026/NĐ-CP) |
| Hỗ trợ hiếu hỉ, sinh nhật theo quy chế | Không | (người duyệt bài xác nhận) |
Hai nguyên tắc rút ra:
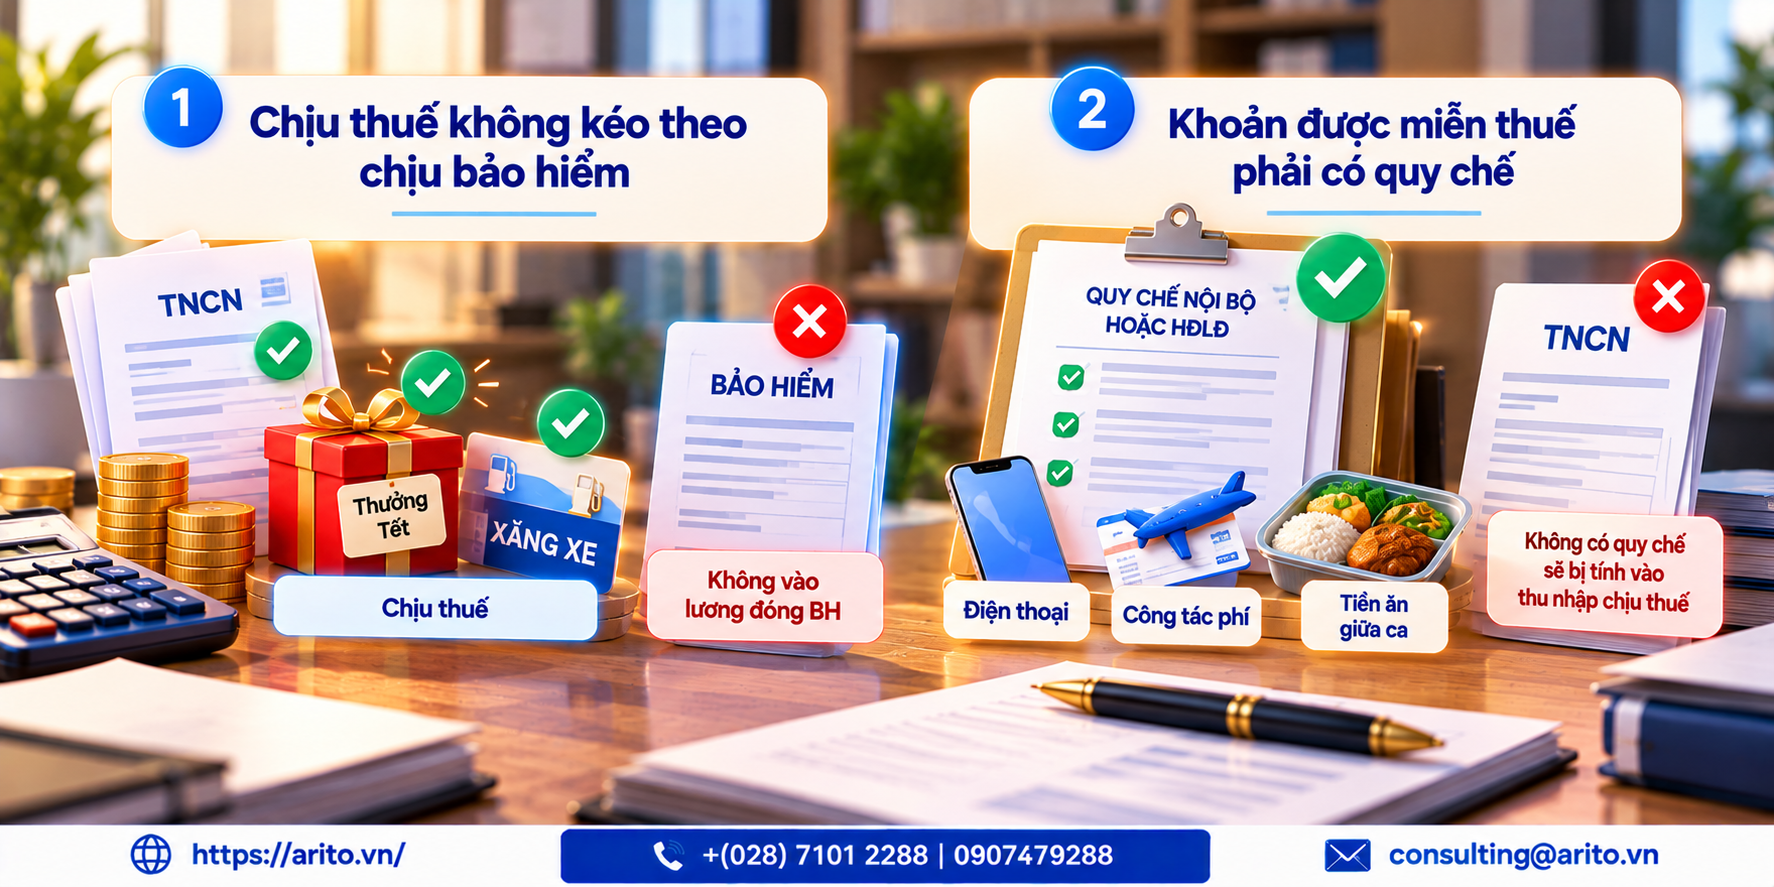
- Chịu thuế không kéo theo chịu bảo hiểm. Thưởng Tết và phụ cấp xăng xe chịu thuế thu nhập cá nhân nhưng không vào lương đóng bảo hiểm. Bảng lương cộng hết mọi khoản vào cột lương đóng bảo hiểm sẽ làm doanh nghiệp đóng thừa.
- Khoản được miễn thuế phải có quy chế. Khoán chi điện thoại, công tác phí, tiền ăn giữa ca chỉ được miễn khi có quy chế nội bộ hoặc điều khoản trong hợp đồng lao động, thỏa ước lao động tập thể quy định rõ mức. Không có văn bản thì phần đó bị tính vào thu nhập chịu thuế.
Bảng lương mẫu bốn người
Bốn nhân viên dưới đây được chọn để lộ hết ba trạng thái trần bảo hiểm. Ngày công chuẩn 26 ngày, làm đủ 26 ngày, tiền ăn giữa ca 1.200.000 đồng/tháng.
| Nguyễn Thị Mai | Trần Văn Hùng | Lê Quốc Thắng | Phạm Thu Hà | |
| Chức danh | Nhân viên kế toán | Trưởng phòng kinh doanh | Giám đốc điều hành | Nhân viên kho |
| Vùng | I | I | I | III |
| Lương chính | 18.000.000 | 55.000.000 | 120.000.000 | 9.500.000 |
| Phụ cấp chịu thuế | 730.000 | 1.000.000 | 2.000.000 | 500.000 |
| Tiền ăn giữa ca | 1.200.000 | 1.200.000 | 1.200.000 | 1.200.000 |
| Giờ làm thêm | 12 giờ ngày thường | 0 | 0 | 16 giờ ngày thường, 8 giờ ngày nghỉ tuần |
| Tiền làm thêm giờ | 1.557.684 | 0 | 0 | 1.826.920 |
| Tổng thu nhập | 21.487.684 | 57.200.000 | 123.200.000 | 13.026.920 |
| Lương đóng BHXH, BHYT sau trần | 18.000.000 | 50.600.000 | 50.600.000 | 9.500.000 |
| Lương đóng BHTN sau trần | 18.000.000 | 55.000.000 | 106.200.000 | 9.500.000 |
| Bảo hiểm người lao động | 1.890.000 | 5.357.000 | 5.869.000 | 997.500 |
| Số người phụ thuộc | 1 | 2 | 0 | 2 |
| Giảm trừ gia cảnh | 21.700.000 | 27.900.000 | 15.500.000 | 27.900.000 |
| Thu nhập tính thuế | 0 | 22.743.000 | 100.631.000 | 0 |
| Thuế thu nhập cá nhân | 0 | 1.774.300 | 20.720.850 | 0 |
| Thực nhận | 19.597.684 | 50.068.700 | 96.610.150 | 12.029.420 |
| Bảo hiểm doanh nghiệp trả | 3.870.000 | 10.923.000 | 11.435.000 | 2.042.500 |
| Tổng chi phí doanh nghiệp | 25.357.684 | 68.123.000 | 134.635.000 | 15.069.420 |
Ba trạng thái trần hiện ra rõ:
- Mai và Hà: lương dưới cả hai trần, hai cột căn cứ đóng bằng nhau.
- Hùng: vượt trần bảo hiểm xã hội và bảo hiểm y tế, chưa vượt trần bảo hiểm thất nghiệp. Hai cột căn cứ khác nhau.
- Thắng: vượt cả hai trần, mỗi cột bị chặn ở một mức khác nhau.
Hai nhân viên có thu nhập tính thuế bằng 0 và thuế bằng 0. Đây là hệ quả của mức giảm trừ mới. Hà có lương 9.500.000 đồng và 2 người phụ thuộc, giảm trừ 27.900.000 đồng, cao hơn toàn bộ thu nhập chịu thuế. Mai có lương 18.000.000 đồng và 1 người phụ thuộc, giảm trừ 21.700.000 đồng, cũng cao hơn thu nhập chịu thuế sau khi trừ bảo hiểm.
Kiểm tra dòng tổng:
| Chỉ tiêu | Tổng bốn người |
| Tổng thu nhập | 214.914.604 |
| Bảo hiểm người lao động | 14.113.500 |
| Thuế thu nhập cá nhân | 22.495.150 |
| Tổng thực nhận | 178.305.954 |
| Bảo hiểm doanh nghiệp trả | 28.270.500 |
| Tổng chi phí doanh nghiệp | 243.185.104 |
214.914.604 − 14.113.500 − 22.495.150 = 178.305.954 đồng, bằng tổng thực nhận. 214.914.604 + 28.270.500 = 243.185.104 đồng, bằng tổng chi phí doanh nghiệp. Khớp cả hai phép đối chiếu.
Kiểm tra thuế của Hùng: thu nhập chịu thuế 56.000.000, trừ bảo hiểm 5.357.000, trừ giảm trừ 27.900.000, còn 22.743.000 đồng. Thuộc bậc 2, thuế = 22.743.000 × 10% − 500.000 = 2.274.300 − 500.000 = 1.774.300 đồng. Khớp.
Kiểm tra thuế của Thắng: 122.000.000 − 5.869.000 − 15.500.000 = 100.631.000 đồng. Thuộc bậc 5, thuế = 100.631.000 × 35% − 14.500.000 = 35.220.850 − 14.500.000 = 20.720.850 đồng. Khớp.
Hạch toán tiền lương
Bảy định khoản theo hệ thống tài khoản Thông tư 99/2025/TT-BTC. Tài khoản chi phí chọn theo bộ phận của người lao động.
| Bước | Nội dung | Định khoản |
| 1 | Tính tiền lương phải trả | Nợ 622, 623, 627, 641, 642 / Có 334 |
| 2 | Trích bảo hiểm phần doanh nghiệp chịu | Nợ 622, 627, 641, 642 / Có 3383, 3384, 3386 |
| 3 | Trích kinh phí công đoàn phần doanh nghiệp chịu | Nợ 622, 627, 641, 642 / Có 3382 |
| 4 | Trừ bảo hiểm phần người lao động chịu | Nợ 334 / Có 3383, 3384, 3386 |
| 5 | Trừ thuế thu nhập cá nhân | Nợ 334 / Có 3335 |
| 6 | Trả lương cho người lao động | Nợ 334 / Có 111, 112 |
| 7 | Nộp bảo hiểm, kinh phí công đoàn và thuế | Nợ 3382, 3383, 3384, 3386, 3335 / Có 112 |
Tiểu khoản bảo hiểm theo Thông tư 99/2025: 3382 kinh phí công đoàn, 3383 bảo hiểm xã hội, 3384 bảo hiểm y tế, 3386 bảo hiểm thất nghiệp. Trước khi cấu hình phần mềm, hãy đối chiếu lại số hiệu tiểu khoản với danh mục tài khoản ban hành kèm Thông tư 99/2025 vì một số tiểu khoản của hệ thống cũ đã thay đổi.
Số dư tài khoản 334 sau bước 6 phải bằng 0 nếu đã trả hết lương trong tháng. Số dư còn lại là tiền lương chưa trả, cần có danh sách chi tiết theo từng người.
Bảy bước kiểm tra trước khi trả lương
Chạy theo thứ tự này mỗi tháng. Bước nào lệch thì dừng lại sửa trước khi chuyển tiền.
| Kiểm tra | Cách làm | Dấu hiệu sai | |
| 1 | Số ngày công | Đối chiếu bảng lương với bảng chấm công đã được trưởng bộ phận ký | Có người tổng ngày công vượt số ngày làm việc của tháng |
| 2 | Lương đóng bảo hiểm | So cột lương đóng bảo hiểm với hợp đồng lao động và phụ lục hợp đồng | Lương đóng bảo hiểm thấp hơn lương tối thiểu vùng của vùng đó |
| 3 | Hai mức trần | Kiểm tra riêng cột căn cứ bảo hiểm xã hội và cột căn cứ bảo hiểm thất nghiệp | Hai cột luôn bằng nhau với người lương trên 50,6 triệu |
| 4 | Người phụ thuộc | Đối chiếu số người phụ thuộc với hồ sơ đăng ký giảm trừ | Có người phụ thuộc chưa đăng ký mà vẫn tính giảm trừ |
| 5 | Phần làm thêm giờ miễn thuế | Kiểm tra cột phần miễn thuế có bằng đúng tỷ lệ vượt trên 100% | Toàn bộ tiền làm thêm giờ bị tính vào thu nhập chịu thuế |
| 6 | Thuế thu nhập cá nhân | Lấy một người có thu nhập cao nhất, tính tay theo biểu 5 bậc | Thuế tính theo mốc của biểu 7 bậc cũ |
| 7 | Hai phép đối chiếu dòng tổng | Tổng thu nhập trừ bảo hiểm trừ thuế bằng tổng thực nhận. Tổng thu nhập cộng bảo hiểm doanh nghiệp bằng tổng chi phí | Lệch dù chỉ vài nghìn đồng, thường do làm tròn không nhất quán |
Bước 3 và bước 6 là hai bước phát hiện nhiều lỗi nhất khi chuyển từ bảng lương năm cũ sang năm 2026.
Sau khi trả lương, đối chiếu tổng số tiền đã chuyển với tổng thực nhận trên bảng lương, và đối chiếu tổng bảo hiểm phải nộp với thông báo của cơ quan bảo hiểm xã hội.
Những gì file này không làm
Nói rõ để bạn không dùng sai:
- Không tính kinh phí công đoàn 2%. Cột tổng chi phí doanh nghiệp trong file chỉ gồm bảo hiểm, nên thấp hơn chi phí thật. Phải cộng thêm phần kinh phí công đoàn khi lập ngân sách lương.
- Không có cột làm việc ban đêm. File có ba cột làm thêm giờ 150%, 200%, 300%. Doanh nghiệp có làm đêm cần thêm cột theo đúng nguyên tắc ở bảng tỷ lệ phía trên.
- Không xử lý người nước ngoài. Căn cứ đóng bảo hiểm, người phụ thuộc và cách xác định cư trú đều khác.
- Không xử lý hợp đồng dưới 1 tháng, thử việc trả theo tỷ lệ, người có thu nhập từ nhiều nơi.
- Không quyết toán thuế cuối năm. Thuế trong file là thuế khấu trừ hằng tháng. Giảm trừ chi phí y tế, giáo dục tối đa 47.000.000 đồng/năm chỉ khai khi quyết toán nên không có cột riêng.
- Không thay bảng thanh toán tiền lương là chứng từ kế toán. Bản chính thức phải có đủ chữ ký theo Điều 16 Luật Kế toán.
- Không xử lý truy lĩnh, truy thu, điều chỉnh của kỳ trước.
Khi nào nên bỏ Excel
Dấu hiệu Excel không còn phù hợp:
- Trên khoảng 50 nhân sự, hoặc nhiều hợp đồng với cơ cấu lương khác nhau.
- Có nhiều chi nhánh ở các vùng lương tối thiểu khác nhau, phải nhớ bốn mức trần bảo hiểm thất nghiệp khác nhau.
- Bảng chấm công và bảng lương là hai file riêng, phải nhập lại số ngày công mỗi tháng.
- Số liệu bảng lương lệch với sổ kế toán vì hai nơi nhập độc lập.
- Có biến động nhân sự trong tháng, vào và ra giữa tháng, nghỉ không lương, nghỉ chế độ.
- Cần lịch sử thay đổi lương của từng người để giải trình khi thanh tra bảo hiểm.
Dấu hiệu rõ nhất là dấu hiệu thứ tư. Khi bảng lương và sổ kế toán là hai nguồn độc lập, mỗi lần quyết toán đều phải đối chiếu lại từ đầu.
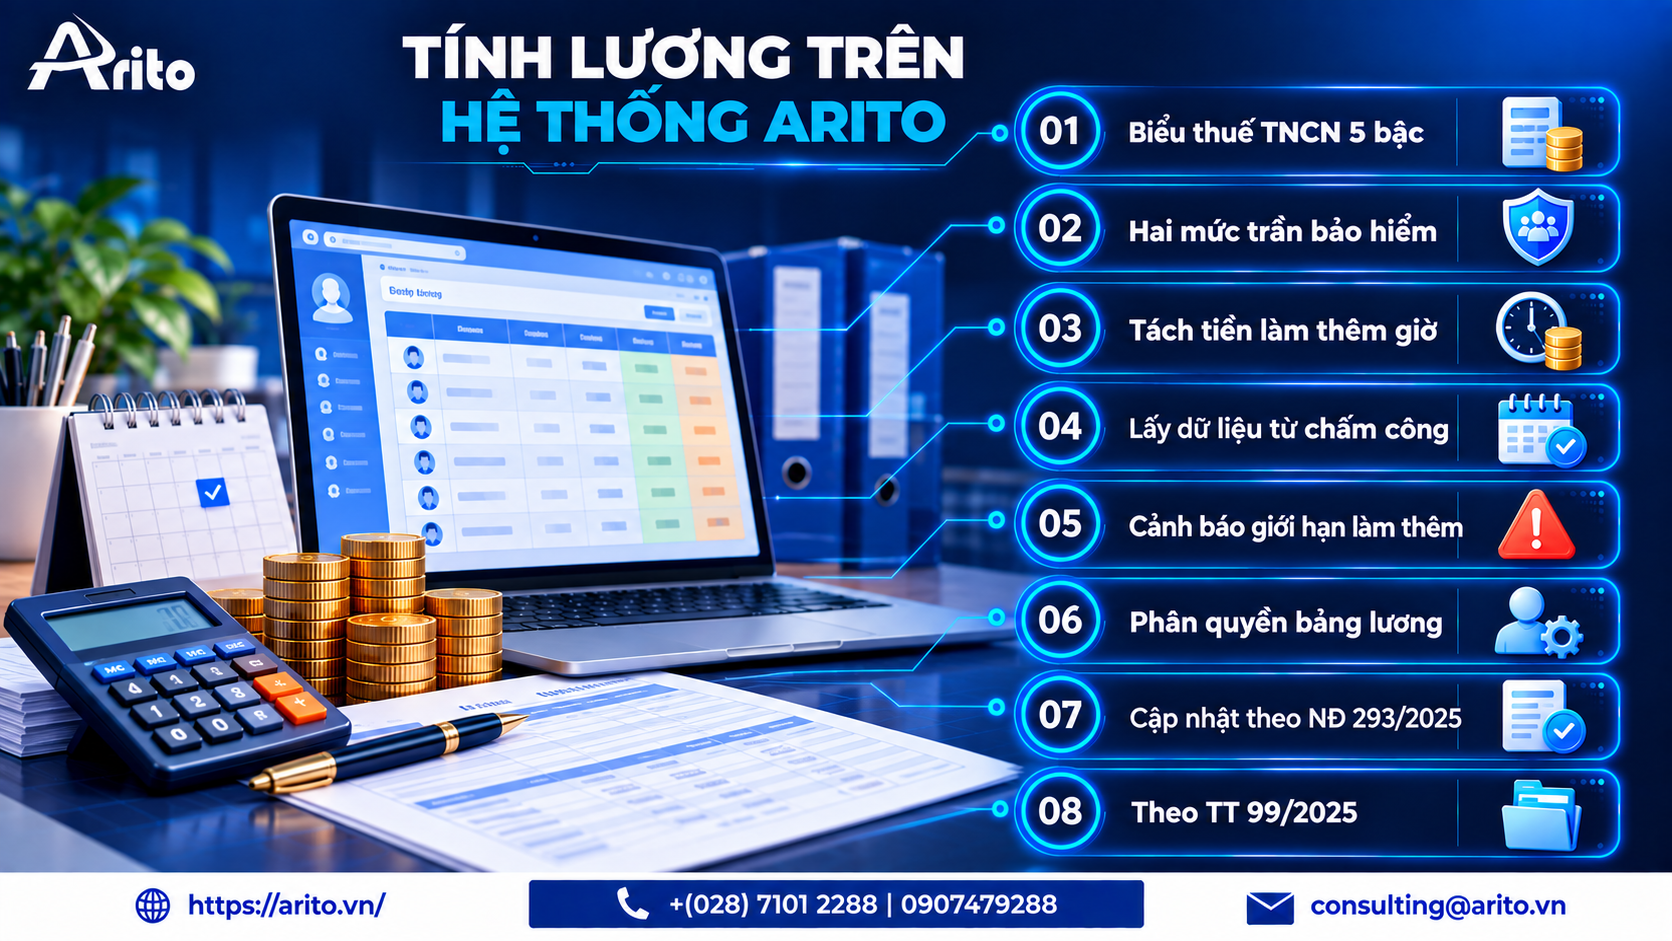
AritoERP nối chấm công, hợp đồng lao động, bảng lương và sổ kế toán trong cùng hệ thống, nên các định khoản ở phần hạch toán sinh tự động từ bảng lương đã duyệt.
Câu hỏi thường gặp
Mẫu bảng lương cần những cột nào?
Tối thiểu: thông tin nhân sự, lương chính theo hợp đồng, lương đóng bảo hiểm, ngày công, phụ cấp tách theo chịu thuế và không chịu thuế, tiền làm thêm giờ và phần được miễn thuế, hai cột căn cứ đóng bảo hiểm sau khi áp hai mức trần, các khoản bảo hiểm trừ vào lương, số người phụ thuộc, giảm trừ gia cảnh, thu nhập tính thuế, thuế thu nhập cá nhân, thực nhận. File tải về có 33 cột theo thứ tự tính này.
Giảm trừ gia cảnh năm 2026 là bao nhiêu?
Bản thân 15.500.000 đồng/tháng, mỗi người phụ thuộc 6.200.000 đồng/tháng. Mức này theo Nghị quyết 110/2025/UBTVQH15 và đã được đưa vào Luật Thuế thu nhập cá nhân 109/2025/QH15, áp dụng từ kỳ tính thuế 2026.
Biểu thuế thu nhập cá nhân 2026 có mấy bậc?
Năm bậc, với các mốc 10, 30, 60 và 100 triệu đồng thu nhập tính thuế mỗi tháng, thuế suất 5%, 10%, 20%, 30% và 35%. Biểu 7 bậc cũ với các mốc 5, 10, 18, 32, 52, 80 triệu không còn áp dụng.
Mức trần đóng bảo hiểm là bao nhiêu?
Có hai mức khác nhau. Bảo hiểm xã hội và bảo hiểm y tế áp trần 20 lần mức tham chiếu, bằng 50.600.000 đồng từ 01/7/2026. Bảo hiểm thất nghiệp áp trần 20 lần lương tối thiểu vùng, vùng I là 106.200.000 đồng.
Tiền ăn giữa ca được miễn thuế bao nhiêu?
1.200.000 đồng/người/tháng theo Điều 8 Nghị định 253/2026/NĐ-CP. Phần vượt tính vào thu nhập chịu thuế. Mức 730.000 đồng trước đây không còn hiệu lực, nên bảng lương nào còn dùng 730.000 là đang tính sai.
Tiền làm thêm giờ có phải đóng bảo hiểm xã hội không?
Không. Tiền làm thêm giờ không thuộc tiền lương làm căn cứ đóng bảo hiểm xã hội, nên không cộng vào cột lương đóng bảo hiểm.
Tiền làm thêm giờ có chịu thuế thu nhập cá nhân không?
Chịu thuế phần tương đương tiền lương giờ làm việc bình thường. Phần được trả cao hơn do làm thêm giờ hoặc làm đêm thì được miễn. Làm thêm ngày thường trả 150% thì 100% chịu thuế, 50% được miễn.
Tiền lương một giờ tính thế nào?
Lương chính chia cho số ngày công chuẩn của tháng, chia tiếp cho số giờ làm việc chuẩn mỗi ngày. Ví dụ lương 18.000.000 đồng, 26 ngày công chuẩn, 8 giờ mỗi ngày thì đơn giá giờ là 86.538 đồng.
Số ngày công chuẩn nên lấy bao nhiêu?
Lấy theo quy định trong hợp đồng lao động hoặc quy chế của doanh nghiệp, thường là 26 ngày với tuần làm việc 6 ngày, hoặc số ngày làm việc thực tế của từng tháng với tuần làm việc 5 ngày. Quan trọng là nhất quán giữa các tháng và nhất quán với cách tính đơn giá giờ.
Lương đóng bảo hiểm có được thấp hơn lương thực trả không?
Lương đóng bảo hiểm phải theo đúng hợp đồng lao động, gồm lương theo công việc, phụ cấp lương và các khoản bổ sung xác định được mức cụ thể, và không được thấp hơn lương tối thiểu vùng. Các khoản như thưởng, tiền ăn giữa ca, hỗ trợ xăng xe không thuộc căn cứ đóng, nên lương đóng bảo hiểm thấp hơn tổng thu nhập là bình thường.
Bảng lương Excel có đủ làm chứng từ kế toán không?
Không, nếu chỉ là file. Bản chính thức phải có đủ nội dung và chữ ký theo Điều 16 Luật Kế toán, gồm người lập, kế toán trưởng và người phê duyệt. Mẫu tự thiết kế phải được ghi nhận trong sổ tay kế toán của doanh nghiệp theo Thông tư 99/2025/TT-BTC.
Bảng lương tháng 1 đến tháng 6 năm 2026 áp dụng mức nào?
Mức mới. Nghị định 253/2026/NĐ-CP có hiệu lực từ 01/7/2026, nhưng các quy định về thu nhập từ tiền lương, tiền công của cá nhân cư trú áp dụng cho toàn bộ kỳ tính thuế năm 2026.
Tổng kết
Bốn điều quyết định bảng lương của bạn đúng hay sai:
- Dùng đúng bốn mốc của 2026. Biểu thuế 5 bậc, giảm trừ 15.500.000 và 6.200.000 đồng, tiền ăn giữa ca 1.200.000 đồng. Mức 730.000 đồng đã hết hiệu lực và vẫn còn trong rất nhiều bảng lương đang dùng.
- Tách hai cột căn cứ đóng bảo hiểm. Bảo hiểm xã hội và bảo hiểm y tế chặn ở 50.600.000 đồng, bảo hiểm thất nghiệp chặn ở 20 lần lương tối thiểu vùng. Dùng một trần cho cả ba là lỗi tốn tiền nhất.
- Trả lời hai câu hỏi cho mỗi khoản phụ cấp. Có vào lương đóng bảo hiểm hay không, có vào thu nhập chịu thuế hay không. Hai câu trả lời độc lập, và khoản được miễn thuế phải có quy chế nội bộ quy định mức.
- Chạy hai phép đối chiếu dòng tổng trước khi chuyển tiền. Tổng thu nhập trừ bảo hiểm trừ thuế bằng tổng thực nhận. Tổng thu nhập cộng bảo hiểm doanh nghiệp bằng tổng chi phí. Lệch vài nghìn đồng cũng phải tìm ra nguyên nhân.
Bài viết tổng hợp quy định có hiệu lực tại thời điểm 22/10/2026, dùng để tham khảo. Các ngưỡng miễn thuế của khoán chi điện thoại, công tác phí, trang phục và lợi ích nhà ở nên đối chiếu trực tiếp với Nghị định 253/2026/NĐ-CP. Nghĩa vụ cụ thể nên xác nhận với cơ quan thuế và cơ quan bảo hiểm xã hội quản lý trực tiếp.
Bài viết liên quan
Công nghệ
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Công nghệ
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý

Tin tức chung
Chiến Lược Nhân Sự Là Gì? Cách Xây Dựng Chiến Lược Hiệu Quả
Chiến lược nhân sự là định hướng dài hạn giúp doanh nghiệp quản lý, phát triển và sử dụng nguồn nhân lực phù hợp với

Tin tức
Chấm Công Bằng Khuôn Mặt Là Gì? Cách Hoạt Động Và Lợi Ích
Chấm công bằng khuôn mặt là phương pháp ghi nhận thời gian làm việc của nhân viên thông qua công nghệ nhận diện khuôn mặt.

Tin tức
Mẫu Tờ Trình Đề Nghị Khen Thưởng Mới 2026 Kèm Cách Lập
Tờ trình đề nghị khen thưởng là văn bản được sử dụng để đề xuất khen thưởng cá nhân, tập thể có thành tích nổi
