


Phần lớn mẫu bảng lương Excel đang lưu hành ở Việt Nam còn dùng biểu thuế thu nhập cá nhân 7 bậc và giảm trừ gia cảnh 11 triệu đồng. Cả hai đã lạc hậu từ 01/01/2026, và hệ quả là người lao động bị trừ thừa thuế mỗi tháng.
File kèm bài này là bảng lương Excel có công thức hoạt động, đã cập nhật biểu thuế 5 bậc, giảm trừ mới, hai mức trần bảo hiểm khác nhau, và cách xử lý đúng phần làm thêm giờ được miễn thuế.
Tải mẫu bảng lương nhân viên 2026
| Sheet | Content |
| Tham số | Toàn bộ mức 2026 ở một chỗ: giảm trừ gia cảnh, mức tham chiếu, lương tối thiểu vùng, tỷ lệ bảo hiểm. Sửa ở đây thì cả bảng lương cập nhật theo |
| Bảng lương | 26 cột, 15 dòng nhân viên, chỉ nhập 9 cột, 17 cột còn lại tự tính |
| Hướng dẫn | Giải thích từng cột, ba điểm hay làm sai mà mẫu đã xử lý |
Thiết kế theo nguyên tắc tách tham số khỏi công thức. Khi quy định thay đổi, chỉ sửa sheet Tham số, không phải sửa công thức trong từng ô.
Chín cột cần nhập
| Cột | Content |
| B, C | Họ tên, chức vụ |
| D | Lương hợp đồng tháng |
| E | Ngày làm việc thực tế |
| F | Ngày làm việc tiêu chuẩn của tháng, mặc định 26 |
| H | Phụ cấp, chỉ các khoản mang tính chất tiền lương |
| J, K, L | Giờ làm thêm theo ba loại: ngày thường, ngày nghỉ hằng tuần, ngày lễ |
| O | Lương đóng bảo hiểm, mặc định bằng cột D |
| T | Số người phụ thuộc đã đăng ký |
Mười bảy cột tự tính
| Cột | Công thức |
| G | Lương theo ngày làm = D chia F nhân E |
| I | Tiền lương một giờ = D chia (F nhân 8) |
| M | Tiền làm thêm = I nhân (J nhân 150% cộng K nhân 200% cộng L nhân 300%) |
| N | Tổng thu nhập = G cộng H cộng M |
| P, Q | BHXH 8% và BHYT 1,5%, có trần 20 lần mức tham chiếu |
| R | BHTN 1%, có trần riêng 20 lần lương tối thiểu vùng |
| S | Tổng bảo hiểm người lao động đóng |
| U | Giảm trừ gia cảnh = 15.500.000 cộng số người phụ thuộc nhân 6.200.000 |
| V | Phần làm thêm được miễn thuế = I nhân (J nhân 50% cộng K nhân 100% cộng L nhân 200%) |
| W | Thu nhập chịu thuế = N trừ V |
| X | Thu nhập tính thuế = W trừ S trừ U, không âm |
| Y | Thuế TNCN theo biểu 5 bậc 2026 |
| Z | Thực nhận = N trừ S trừ Y |
Ba điểm mẫu này xử lý khác các mẫu khác
Điểm 1: hai mức trần bảo hiểm khác nhau
Đây là lỗi phổ biến nhất và ít ai biết.
| Loại bảo hiểm | Mức trần | Số tiền |
| BHXH và BHYT | 20 lần mức tham chiếu | 20 nhân 2.530.000 bằng 50.600.000 đ |
| BHTN | 20 lần lương tối thiểu vùng | Vùng I: 20 nhân 5.310.000 bằng 106.200.000 đ |
Hai con số cách nhau hơn hai lần. Dùng chung một trần thì bảng lương sai với mọi người lao động có lương trên 50,6 triệu đồng.
Mức tham chiếu là 2.530.000 đồng từ 01/7/2026, trước đó là 2.340.000 đồng.
Lương tối thiểu vùng theo Nghị định 293/2025/NĐ-CP từ 01/01/2026:
| Vùng | Mức tháng | Trần BHTN |
| I | 5.310.000 | 106.200.000 |
| II | 4.730.000 | 94.600.000 |
| III | 4.140.000 | 82.800.000 |
| IV | 3.700.000 | 74.000.000 |
Điểm 2: phần làm thêm giờ được miễn thuế
Quy định: phần tiền lương làm thêm giờ trả cao hơn mức trả cho giờ làm việc bình thường được miễn thuế thu nhập cá nhân. Phần tương đương mức bình thường vẫn chịu thuế.
| Loại làm thêm | Mức trả | Phần chịu thuế | Phần miễn thuế |
| Ngày thường | 150% | 100% | 50% |
| Ngày nghỉ hằng tuần | 200% | 100% | 100% |
| Ngày lễ | 300% | 100% | 200% |
Ví dụ: tiền lương một giờ 60.000 đồng, làm thêm 10 giờ ngày thường.
| Khoản | Số tiền |
| Tiền làm thêm nhận được: 10 nhân 60.000 nhân 150% | 900.000 |
| Phần chịu thuế: 10 nhân 60.000 nhân 100% | 600.000 |
| Phần miễn thuế: 10 nhân 60.000 nhân 50% | 300.000 |
Kiểm tra: 600.000 cộng 300.000 bằng 900.000. Khớp.
Hai cách làm sai thường gặp: miễn toàn bộ 900.000 đồng, hoặc không miễn đồng nào. Cột V của mẫu xử lý đúng bằng cách tính riêng phần vượt.
Điểm 3: biểu thuế 5 bậc
| Bậc | Thu nhập tính thuế / tháng | Thuế suất | Công thức rút gọn, triệu đồng |
| 1 | Đến 10 triệu | 5% | 5% × TNTT |
| 2 | Trên 10 đến 30 triệu | 10% | 10% × TNTT − 0,5 |
| 3 | Trên 30 đến 60 triệu | 20% | 20% × TNTT − 3,5 |
| 4 | Trên 60 đến 100 triệu | 30% | 30% × TNTT − 9,5 |
| 5 | Trên 100 triệu | 35% | 35% × TNTT − 14,5 |
Ví dụ tính một dòng bảng lương đầy đủ
Nhân viên lương hợp đồng 45.000.000 đồng, làm đủ 26 ngày, 1 người phụ thuộc, vùng I, không làm thêm giờ.
| Cột | Chỉ tiêu | Số tiền |
| D | Lương hợp đồng | 45.000.000 |
| G | Lương theo ngày làm, đủ 26/26 ngày | 45.000.000 |
| I | Tiền lương một giờ: 45.000.000 chia 208 | 216.346 |
| N | Tổng thu nhập | 45.000.000 |
| P | BHXH 8%, chưa chạm trần 50.600.000 | 3.600.000 |
| Q | BHYT 1,5% | 675.000 |
| R | BHTN 1%, chưa chạm trần 106.200.000 | 450.000 |
| S | Tổng bảo hiểm | 4.725.000 |
| U | Giảm trừ: 15.500.000 cộng 6.200.000 | 21.700.000 |
| X | Thu nhập tính thuế | 18.575.000 |
| Y | Thuế TNCN, bậc 2 | 1.357.500 |
| Z | Thực nhận | 38.917.500 |
Kiểm tra từng bước
Bảo hiểm: 45.000.000 nhân 10,5% bằng 4.725.000. Khớp.
Thu nhập tính thuế: 45.000.000 trừ 4.725.000 trừ 21.700.000 bằng 18.575.000. Khớp.
Thuế theo từng bậc: 10.000.000 nhân 5% bằng 500.000. Phần 8.575.000 nhân 10% bằng 857.500. Tổng 1.357.500.
Thuế theo công thức rút gọn: 10% nhân 18,575 trừ 0,5 bằng 1,3575 triệu. Hai cách khớp nhau.
Thực nhận: 45.000.000 trừ 4.725.000 trừ 1.357.500 bằng 38.917.500. Khớp.
So với bảng lương dùng mức cũ
| Chỉ tiêu | Mẫu này, mức 2026 | Bảng lương cũ |
| Giảm trừ | 21.700.000 | 15.400.000 |
| Thu nhập tính thuế | 18.575.000 | 24.875.000 |
| Thuế suất bậc áp dụng | 10% | 15% |
| Thuế TNCN | 1.357.500 | 2.481.250 |
| Thực nhận | 38.917.500 | 37.793.750 |
Chênh lệch 1.123.750 đồng một tháng, tương đương 13.485.000 đồng một năm cho một nhân viên.
Với doanh nghiệp 30 nhân viên ở mức lương tương tự, con số này là khoảng 404 triệu đồng một năm bị trừ thừa. Đây không phải tiền của doanh nghiệp, mà là tiền của người lao động, và việc trừ thừa phải được hoàn lại khi quyết toán.
Kiểm tra: 13.485.000 nhân 30 bằng 404.550.000. Khớp.
Những gì mẫu này không làm, cần theo dõi riêng
| Content | Vì sao không đưa vào mẫu |
| Kiểm tra giới hạn giờ làm thêm | Giới hạn là 40 giờ một tháng và 200 giờ một năm theo Điều 107 Bộ luật Lao động 2019. Giới hạn năm cần theo dõi lũy kế 12 tháng, không tính được trong một bảng tháng |
| Phần doanh nghiệp đóng bảo hiểm | Mẫu tính phần người lao động đóng để ra thực nhận. Phần doanh nghiệp đóng 21,5% là chi phí, theo dõi riêng |
| Thưởng, hoa hồng không định kỳ | Cần xác định tính chất từng khoản trước khi đưa vào cột phụ cấp |
| Tạm ứng, khấu trừ khác | Thêm cột riêng nếu doanh nghiệp có |
Dòng đầu là dòng quan trọng nhất. Trả đúng tiền làm thêm mà vượt giới hạn giờ thì vẫn vi phạm. 40 giờ mỗi tháng trong 12 tháng là 480 giờ, vượt xa mức 200 giờ một năm.
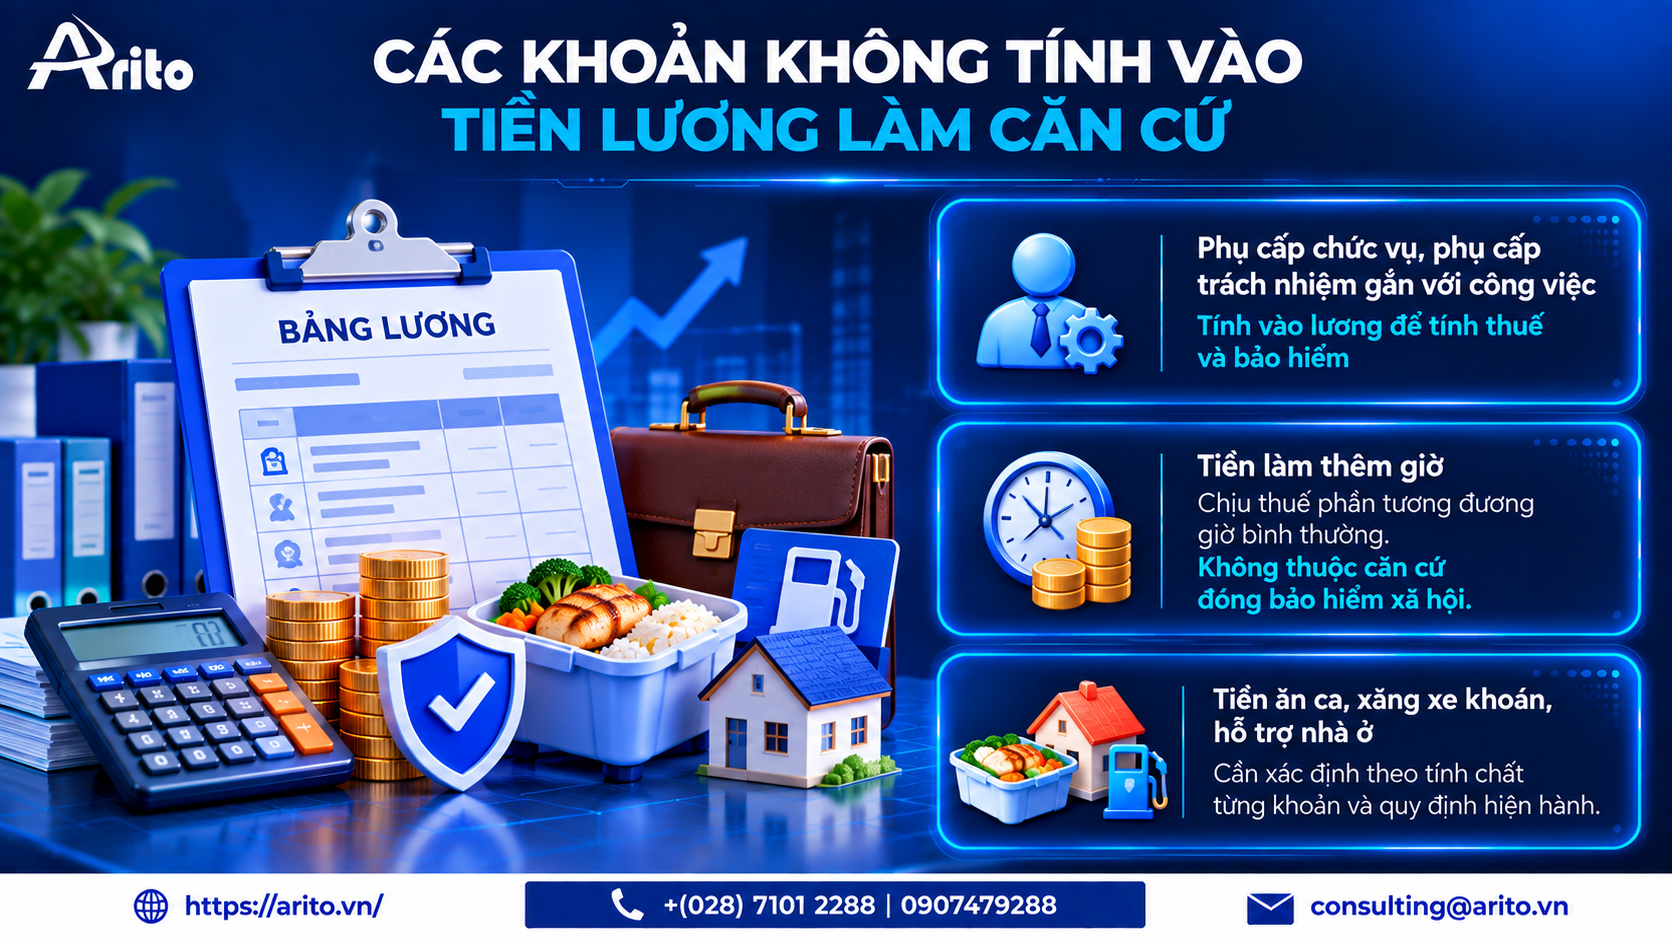
Các khoản không tính vào tiền lương làm căn cứ
| Khoản | Tính vào lương để tính thuế và bảo hiểm? |
| Phụ cấp chức vụ, phụ cấp trách nhiệm gắn với công việc | Có |
| Tiền làm thêm giờ | Chịu thuế phần tương đương giờ bình thường. Không thuộc căn cứ đóng bảo hiểm xã hội |
| Tiền ăn ca, xăng xe khoán, hỗ trợ nhà ở | Cần xác định theo tính chất từng khoản và quy định hiện hành |
Dòng giữa có hai nửa khác nhau và hay bị xử lý lẫn: tiền làm thêm giờ không thuộc tiền lương làm căn cứ đóng bảo hiểm xã hội, nhưng phần tương đương mức giờ bình thường vẫn chịu thuế thu nhập cá nhân.
(người duyệt bài xác nhận danh mục các khoản thuộc và không thuộc tiền lương làm căn cứ đóng bảo hiểm và tính thuế theo quy định hiện hành)
Khi nào nên bỏ Excel
Bảng lương Excel đủ dùng tới một mức nhất định. Các dấu hiệu nên chuyển sang hệ thống:
| Dấu hiệu | Vấn đề của Excel |
| Trên khoảng 30 nhân viên | Nhập liệu tay tăng, sai sót tăng theo |
| Có nhiều mức lương, nhiều loại phụ cấp theo vị trí | Công thức trở nên phức tạp và dễ bị sửa sai |
| Cần số liệu làm thêm giờ từ máy chấm công | Nhập lại từ máy chấm công là nguồn sai phổ biến nhất |
| Cần theo dõi giới hạn 200 giờ một năm theo từng người | Excel tháng không làm được việc lũy kế |
| Nhiều người cùng sửa bảng lương | Không truy được ai sửa gì |
| Cần bảo mật dữ liệu lương | File Excel không phân quyền theo dòng |
Dòng cuối có thêm một chiều pháp lý từ 01/01/2026. Dữ liệu lương là dữ liệu cá nhân của người lao động, thuộc phạm vi Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15. File Excel nằm trên thư mục dùng chung mà cả phòng truy cập được là điểm cần xử lý.
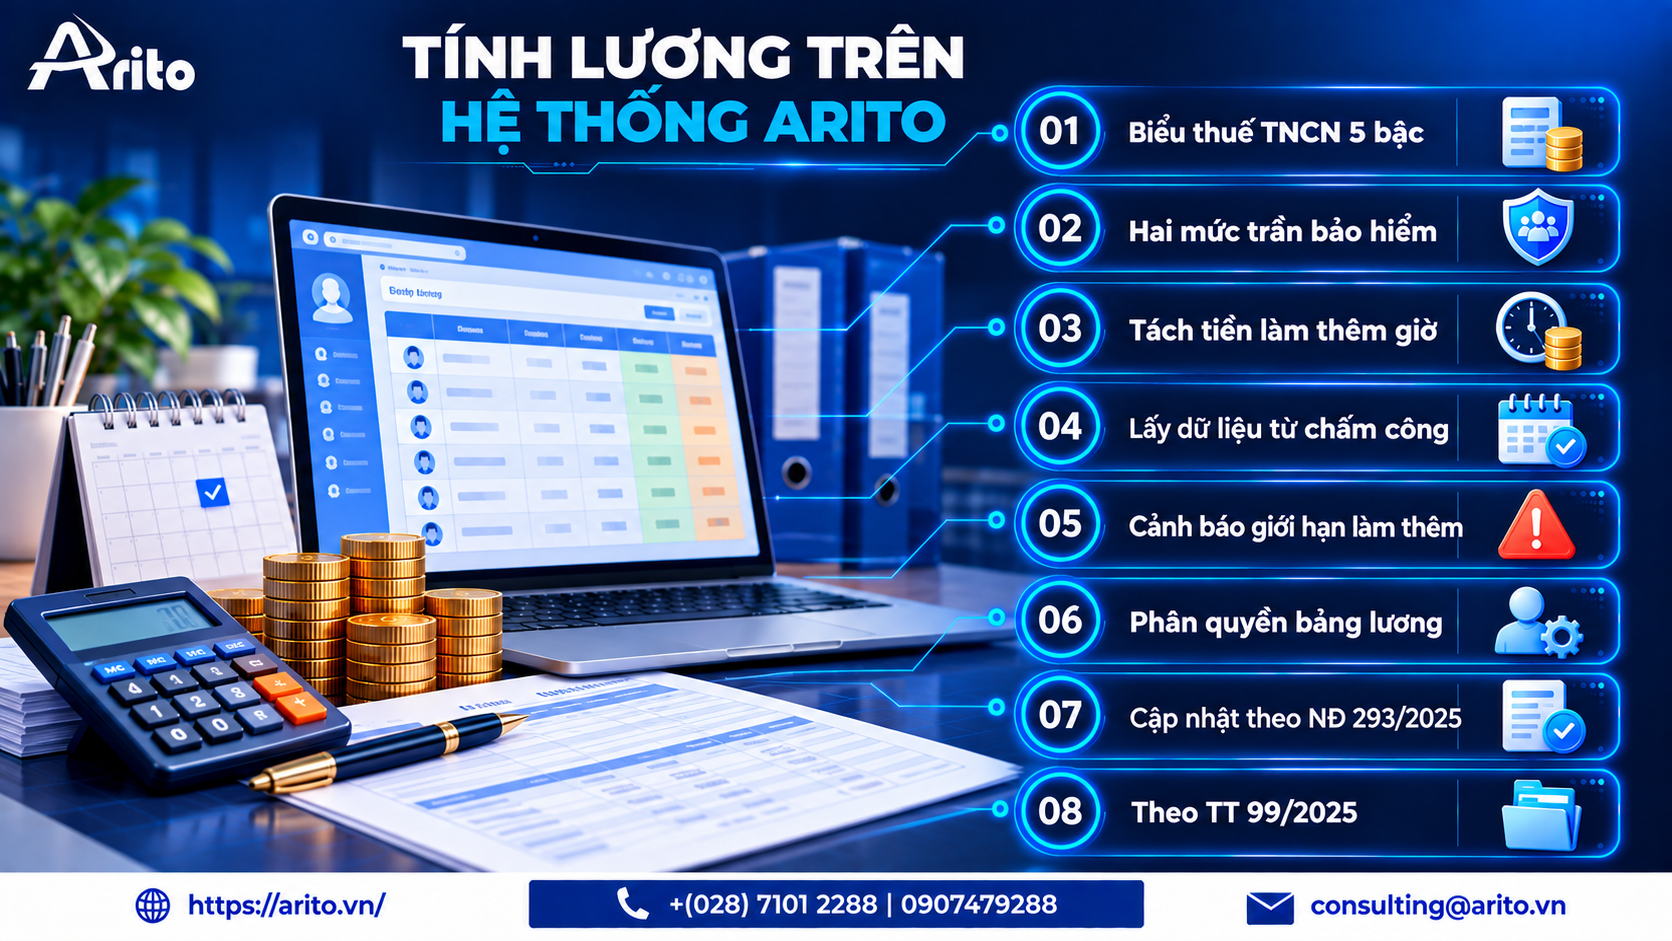
Tính lương trên hệ thống Arito
Arito xử lý:
- Biểu thuế TNCN 5 bậc và giảm trừ 15,5 triệu, 6,2 triệu của kỳ tính thuế 2026
- Hai mức trần bảo hiểm riêng cho BHXH, BHYT và cho BHTN, theo đúng mức tham chiếu và lương tối thiểu vùng
- Tách phần tiền làm thêm giờ được miễn thuế với phần chịu thuế, tự động theo từng loại làm thêm
- Lấy dữ liệu giờ làm thêm từ chấm công, không nhập lại
- Cảnh báo khi giờ làm thêm chạm giới hạn 40 giờ tháng và 200 giờ năm, theo từng người lao động
- Phân quyền xem bảng lương theo vai trò và nhật ký truy cập, phục vụ yêu cầu của Luật Bảo vệ dữ liệu cá nhân từ 01/01/2026
- Cập nhật mức theo Nghị định 293/2025 về lương tối thiểu vùng và các văn bản mới
- Chế độ kế toán theo Thông tư 99/2025 áp dụng từ 01/01/2026 và Thông tư 133/2016
Xem phần mềm quản lý nhân sự or phần mềm ERP.
Câu hỏi thường gặp
Mẫu bảng lương gồm những cột nào?
Cơ bản gồm: thông tin nhân viên, lương hợp đồng, ngày làm việc, phụ cấp, tiền làm thêm giờ, tổng thu nhập, các khoản bảo hiểm, giảm trừ gia cảnh, thu nhập tính thuế, thuế thu nhập cá nhân và thực nhận.
Giảm trừ gia cảnh năm 2026 là bao nhiêu?
Bản thân 15.500.000 đồng một tháng, mỗi người phụ thuộc 6.200.000 đồng một tháng, theo Nghị quyết 110/2025/UBTVQH15 từ 01/01/2026.
Biểu thuế thu nhập cá nhân 2026 có mấy bậc?
Năm bậc: đến 10 triệu 5%, trên 10 đến 30 triệu 10%, trên 30 đến 60 triệu 20%, trên 60 đến 100 triệu 30%, trên 100 triệu 35%.
Mức trần đóng bảo hiểm là bao nhiêu?
Hai mức khác nhau. BHXH và BHYT có trần 20 lần mức tham chiếu, bằng 50.600.000 đồng với mức tham chiếu 2.530.000. BHTN có trần 20 lần lương tối thiểu vùng, vùng I là 106.200.000 đồng.
Tiền làm thêm giờ có phải đóng bảo hiểm xã hội không?
Không. Tiền làm thêm giờ không thuộc tiền lương làm căn cứ đóng bảo hiểm xã hội.
Tiền làm thêm giờ có chịu thuế thu nhập cá nhân không?
Phần trả cao hơn mức trả cho giờ làm việc bình thường được miễn thuế. Phần tương đương mức bình thường vẫn chịu thuế. Với giờ làm thêm ngày thường 150%, phần miễn là 50%.
Tiền lương một giờ tính thế nào?
Lương tháng chia số giờ làm việc bình thường trong tháng. Ví dụ 26 ngày, 8 giờ một ngày là 208 giờ.
Số ngày làm việc tiêu chuẩn nên lấy bao nhiêu?
Theo quy định của doanh nghiệp và phải áp dụng nhất quán giữa các tháng. Đổi tùy tháng làm tiền lương giờ thay đổi theo.
Dùng bảng lương Excel cũ có sao không?
Nếu còn dùng biểu thuế 7 bậc và giảm trừ 11 triệu thì người lao động bị trừ thừa thuế. Với ví dụ lương 45 triệu và 1 người phụ thuộc, mức trừ thừa là 1.123.750 đồng một tháng.
Tổng kết
Bốn điều quyết định:
Cập nhật biểu thuế sang 5 bậc và giảm trừ sang 15,5 triệu, 6,2 triệu. Không cập nhật nghĩa là trừ thừa thuế của người lao động mỗi tháng.
Dùng hai mức trần bảo hiểm riêng. BHXH và BHYT trần 50.600.000 đồng, BHTN trần 20 lần lương tối thiểu vùng. Dùng chung một trần là sai với mọi người lương trên 50,6 triệu.
Tách phần làm thêm giờ được miễn thuế, chỉ là phần vượt mức giờ bình thường. Miễn toàn bộ hoặc không miễn gì đều sai.
Theo dõi giới hạn 200 giờ làm thêm một năm riêng. Bảng lương tháng không làm được việc lũy kế này.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định. Khi áp dụng cần đối chiếu Bộ luật Lao động 2019, Nghị định 293/2025/NĐ-CP, Nghị quyết 110/2025/UBTVQH15 và quy định về thuế thu nhập cá nhân, bảo hiểm hiện hành.
Bài viết liên quan
Technology
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Technology
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý

News
Chấm Công Bằng Khuôn Mặt Là Gì? Cách Hoạt Động Và Lợi Ích
Chấm công bằng khuôn mặt là phương pháp ghi nhận thời gian làm việc của nhân viên thông qua công nghệ nhận diện khuôn mặt.

News
Mẫu Tờ Trình Đề Nghị Khen Thưởng Mới 2026 Kèm Cách Lập
Tờ trình đề nghị khen thưởng là văn bản được sử dụng để đề xuất khen thưởng cá nhân, tập thể có thành tích nổi

Human resources management
4 Mẫu Quy Chế Lương Thưởng Chuẩn Pháp Lý, Chi Tiết 2026
Quy chế lương thưởng là văn bản quản lý nội bộ được doanh nghiệp ban hành nhằm quy định nguyên tắc trả lương, chế độ
