


Không phải hóa đơn sai nào cũng cần gửi mẫu 04/SS-HĐĐT. Từ 01/7/2026 phạm vi phải gửi đã hẹp lại, và nhiều trường hợp chỉ cần thông báo cho người mua.
Bài viết phân loại rõ trường hợp nào cần gửi, trường hợp nào không, và thời hạn.
Mẫu 04/SS-HĐĐT là gì?
Là mẫu Thông báo hóa đơn điện tử có sai sót, do người bán gửi đến cơ quan thuế khi phát hiện hóa đơn điện tử đã lập có sai sót thuộc trường hợp phải thông báo.
Căn cứ hiện hành: mẫu 04/SS-HĐĐT được ban hành theo Thông tư 91/2026/TT-BTC, hướng dẫn Luật Quản lý thuế và Nghị định 254/2026/NĐ-CP, có hiệu lực từ 01/7/2026.
Thông tư 78/2021 và Nghị định 123/2020 không còn là căn cứ.
Ba luồng xử lý sai sót, chỉ một luồng cần mẫu 04/SS
Đây là phần quyết định và bản cũ chưa tách rõ.
| Loại sai sót | Cách xử lý | Có cần mẫu 04/SS-HĐĐT |
| Sai tên người mua, địa chỉ, số tiền bằng chữ hoặc thông tin khác không ảnh hưởng mã số thuế, số tiền thanh toán, thuế suất, tiền thuế, nội dung hàng hóa dịch vụ | Chỉ thông báo cho người mua. Không phải lập hóa đơn điện tử mới | Không, theo quy định từ 01/7/2026 |
| Sai số tiền, thuế suất, tiền thuế, tên hàng hóa | Lập hóa đơn điều chỉnh hoặc hóa đơn thay thế | Tùy trường hợp, cần đối chiếu Thông tư 91/2026 |
| Sai mã số thuế của người mua | Xử lý theo hướng lập lại | Tùy trường hợp, cần đối chiếu Thông tư 91/2026 |
| Cơ quan thuế phát hiện và ra thông báo rà soát | Xử lý theo thông báo của cơ quan thuế | Có |
Thay đổi đáng chú ý nhất: nhóm đầu tiên trước đây vẫn phải gửi thông báo cho cơ quan thuế. Từ 01/7/2026 chỉ cần thông báo cho người mua.
Với doanh nghiệp phát hành nhiều hóa đơn, sai địa chỉ và sai tên người mua là nhóm sai sót phổ biến nhất, nên thay đổi này giảm được đáng kể khối lượng công việc.
Người duyệt bài cần đối chiếu chính văn để xác nhận đầy đủ các trường hợp phải gửi 04/SS-HĐĐT theo Thông tư 91/2026, vì đây là nội dung người đọc dùng để quyết định có phải nộp hay không.
Thời hạn gửi
| Tình huống | Thời hạn |
| Người bán tự phát hiện sai sót | Gửi trước thời hạn cuối cùng của kỳ khai thuế giá trị gia tăng phát sinh từ hóa đơn được điều chỉnh hoặc thay thế (cần đối chiếu Thông tư 91/2026 xem quy định này còn giữ nguyên không) |
| Cơ quan thuế phát hiện và ra thông báo | Theo thời hạn ghi trong thông báo của cơ quan thuế |
Ví dụ theo cơ chế trên
Doanh nghiệp lập hóa đơn tháng 8/2026, sau đó phát hiện sai và lập hóa đơn điều chỉnh trong tháng 9/2026.
| Kỳ khai thuế của doanh nghiệp | Thời hạn khai thuế của kỳ có hóa đơn điều chỉnh | Thời hạn gửi 04/SS-HĐĐT |
| Khai theo tháng | Kỳ tháng 9/2026, hạn khai là ngày 20/10/2026 | Trước ngày 20/10/2026 |
| Khai theo quý | Kỳ quý III/2026, hạn khai là ngày 31/10/2026 | Trước ngày 31/10/2026 |
Điểm cần nắm: mốc tính không phải ngày lập hóa đơn gốc, mà là kỳ khai thuế có hóa đơn điều chỉnh hoặc thay thế. Nhiều người tính sai chỗ này và nộp muộn.
Lưu ý: hai mốc 20 và 31 ở trên là thời hạn khai thuế giá trị gia tăng thông thường. Cần đối chiếu quy định hiện hành về thời hạn khai thuế và về thời hạn gửi 04/SS-HĐĐT theo Thông tư 91/2026 trước khi áp dụng.
Nội dung cần điền trên mẫu
| Phần | Nội dung |
| Thông tin người bán | Tên, mã số thuế, địa chỉ |
| Thông tin cơ quan thuế nhận | Cơ quan thuế quản lý trực tiếp |
| Bảng kê hóa đơn có sai sót | Mẫu số, ký hiệu, số hóa đơn, ngày lập của từng hóa đơn |
| Loại xử lý cho từng hóa đơn | Hủy, điều chỉnh, thay thế, hoặc giải trình |
| Lý do | Nội dung sai sót cụ thể |
| Chữ ký số | Của người bán |
Một mẫu 04/SS-HĐĐT có thể kê nhiều hóa đơn, không phải lập riêng cho từng hóa đơn. Đây là cách giảm số lần gửi khi có nhiều hóa đơn sai trong cùng kỳ.
Mức xử phạt khi nộp chậm
Các hành vi vi phạm về thông báo hóa đơn có sai sót bị xử phạt theo Nghị định 125/2020/NĐ-CP.
| Hành vi | Mức phạt |
| Nộp thông báo chậm so với thời hạn quy định | (người phụ trách thuế điền) |
| Không nộp thông báo | (người phụ trách thuế điền) |
| Nộp thông báo không đầy đủ nội dung | (người phụ trách thuế điền) |
Người duyệt bài cần điền: Nghị định 125/2020 đã được sửa ba lần bởi Nghị định 102/2021, Nghị định 310/2025 và Nghị định 291/2026. Bảng mức phạt trong bài cũ là số trước các lần sửa nên không dùng lại được.
Về trường hợp được miễn xử phạt: cần đối chiếu quy định về các trường hợp không xử phạt vi phạm hành chính về thuế và hóa đơn, trong đó có trường hợp thực hiện theo văn bản hướng dẫn của cơ quan thuế.
Bốn lỗi thường gặp
| Lỗi | Hậu quả |
| Tính thời hạn theo ngày lập hóa đơn gốc thay vì kỳ khai thuế có hóa đơn điều chỉnh | Nộp muộn, bị xử phạt |
| Vẫn gửi 04/SS-HĐĐT cho trường hợp chỉ sai địa chỉ, tên người mua | Tốn công, từ 01/7/2026 không còn cần thiết |
| Lập riêng một thông báo cho từng hóa đơn sai | Tốn thời gian, có thể gộp nhiều hóa đơn vào một mẫu |
| Chọn sai luồng xử lý: gửi thông báo trong khi phải lập hóa đơn điều chỉnh | Phải làm lại từ đầu |
Lỗi thứ hai sẽ phổ biến trong giai đoạn chuyển tiếp, vì quy trình nội bộ của nhiều doanh nghiệp vẫn viết theo Nghị định 123/2020.
Xử lý sai sót trên hệ thống Arito
Việc phân loại đúng luồng xử lý là việc dễ sai nhất và cũng là việc hệ thống làm được thay người.
Arito xử lý:
- Cập nhật theo Nghị định 254/2026 và Thông tư 91/2026 áp dụng từ 01/7/2026
- Phân loại tự động ba luồng xử lý sai sót theo loại thông tin bị sai, không cho chọn sai luồng
- Gộp nhiều hóa đơn sai trong cùng kỳ vào một thông báo
- Theo dõi thời hạn gửi thông báo theo kỳ khai thuế của doanh nghiệp, cảnh báo trước hạn
- Lưu vết toàn bộ lịch sử điều chỉnh của từng hóa đơn
Xem phần mềm quản lý hóa đơn điện tử.
Câu hỏi thường gặp
Mẫu 04/SS-HĐĐT là gì?
Là mẫu Thông báo hóa đơn điện tử có sai sót, do người bán gửi cơ quan thuế khi hóa đơn đã lập có sai sót thuộc trường hợp phải thông báo. Mẫu hiện hành ban hành theo Thông tư 91/2026/TT-BTC.
Mẫu 04/SS-HĐĐT còn áp dụng năm 2026 không?
Còn. Mẫu vẫn tiếp tục áp dụng dưới Nghị định 254/2026 và Thông tư 91/2026 từ 01/7/2026, nhưng phạm vi trường hợp phải gửi đã hẹp lại.
Sai địa chỉ người mua có phải gửi 04/SS-HĐĐT không?
Với sai sót không ảnh hưởng đến mã số thuế, số tiền thanh toán, thuế suất, tiền thuế hoặc nội dung hàng hóa dịch vụ, người bán chỉ cần thông báo cho người mua và không phải lập hóa đơn điện tử mới.
Thời hạn gửi mẫu 04/SS-HĐĐT là khi nào?
Khi người bán tự phát hiện, gửi trước thời hạn cuối cùng của kỳ khai thuế giá trị gia tăng phát sinh từ hóa đơn được điều chỉnh hoặc thay thế. Khi cơ quan thuế ra thông báo, theo thời hạn ghi trong thông báo đó. Cần đối chiếu Thông tư 91/2026 để xác nhận quy định hiện hành.
Một mẫu có kê được nhiều hóa đơn không?
Có. Một mẫu 04/SS-HĐĐT kê được nhiều hóa đơn sai trong cùng kỳ, không phải lập riêng cho từng hóa đơn.
Nộp chậm bị phạt bao nhiêu?
Theo Nghị định 125/2020/NĐ-CP. Nghị định này đã được sửa ba lần nên cần đối chiếu bản hợp nhất để lấy mức phạt hiện hành.
Tính thời hạn theo ngày nào?
Theo kỳ khai thuế có hóa đơn điều chỉnh hoặc thay thế, không theo ngày lập hóa đơn gốc. Đây là chỗ nhiều người tính sai.
Tổng kết
Ba điều đáng nhớ:
Không phải sai sót nào cũng cần mẫu 04/SS-HĐĐT. Từ 01/7/2026, sai tên người mua hoặc địa chỉ mà không ảnh hưởng số tiền và mã số thuế thì chỉ cần thông báo cho người mua.
Mốc tính thời hạn là kỳ khai thuế có hóa đơn điều chỉnh, không phải ngày lập hóa đơn gốc.
Một mẫu kê được nhiều hóa đơn. Gộp lại thay vì lập riêng từng cái.
Nội dung mang tính tham khảo. Quy định về trường hợp phải gửi, thời hạn và mức xử phạt cần đối chiếu chính văn Thông tư 91/2026 và bản hợp nhất Nghị định 125/2020.
Bài viết liên quan
Công nghệ
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Công nghệ
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý
Tin tức
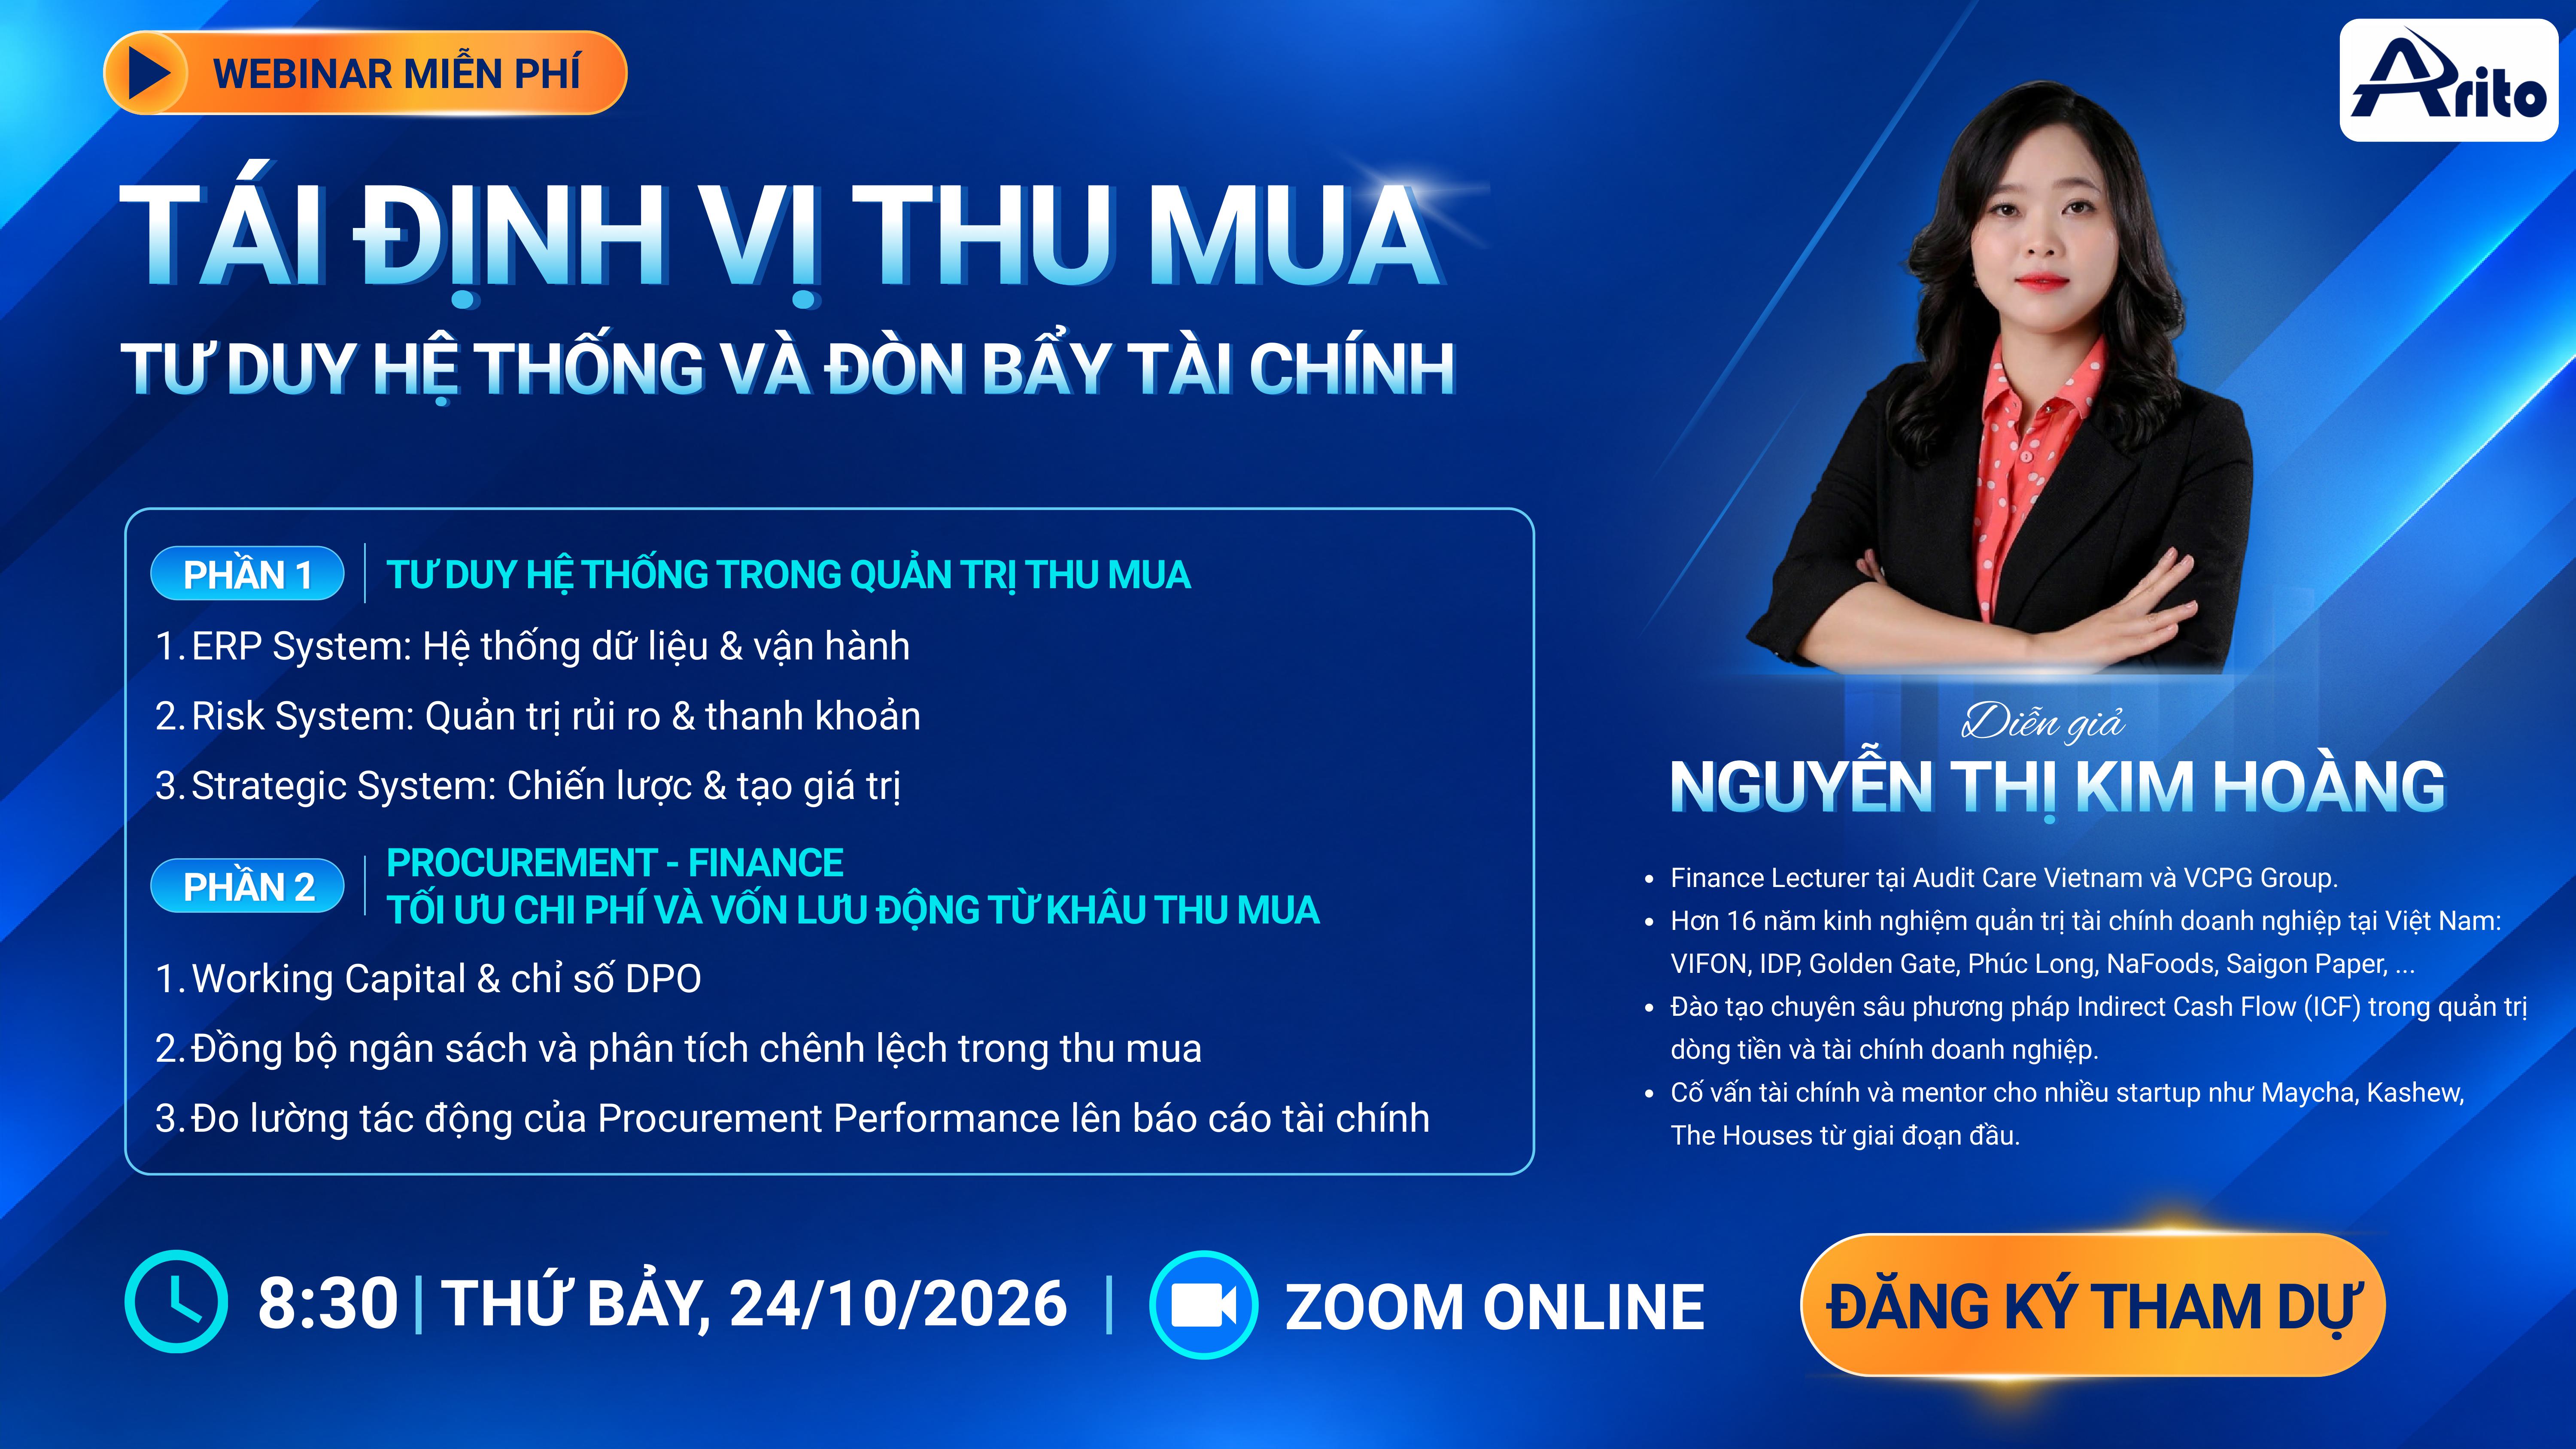
WEBINAR “TÁI ĐỊNH VỊ THU MUA: TƯ DUY HỆ THỐNG VÀ ĐÒN BẨY TÀI CHÍNH”
Thu mua không chỉ là câu chuyện lựa chọn nhà cung cấp, đàm phán giá hay đảm bảo hàng hóa đúng tiến độ. Với doanh

Tin trong ngành
Lợi ích của phần mềm kế toán: quy ra số và khi nào chưa cần
Lợi ích của phần mềm kế toán thường được viết thành danh sách: chính xác hơn, nhanh hơn, tiết kiệm thời gian. Đều đúng nhưng

Tin tức chung
Quy Trình Tuyển Dụng Nhân Sự: 8 Bước Chuẩn & Cách Tối Ưu
Quy trình tuyển dụng là tập hợp các bước giúp doanh nghiệp xác định nhu cầu, tìm kiếm, sàng lọc, đánh giá và lựa chọn
