


Hóa đơn mua hàng là thứ kế toán nhận hằng ngày, và cũng là thứ bị loại nhiều nhất khi quyết toán. Vấn đề thường không nằm ở hóa đơn, mà ở ba điều kiện kèm theo mà doanh nghiệp không kiểm soát: chứng từ thanh toán, tính hợp pháp của bên bán, và liên hệ với hoạt động sản xuất kinh doanh.
Bài viết đi từ góc người mua: cần gì để được khấu trừ, kiểm tra hóa đơn thế nào, và xử lý ra sao khi hóa đơn có vấn đề.
Hóa đơn mua hàng là gì?
Là hóa đơn do người bán lập và giao cho doanh nghiệp khi doanh nghiệp mua hàng hóa, dịch vụ. Còn gọi là hóa đơn đầu vào.
Hóa đơn mua hàng có hai tác dụng, và hai tác dụng này có điều kiện khác nhau:
| Tác dụng | Điều kiện |
| Khấu trừ thuế giá trị gia tăng đầu vào | Điều kiện về hóa đơn, thanh toán, và mục đích sử dụng |
| Tính vào chi phí được trừ khi tính thuế thu nhập doanh nghiệp | Điều kiện khác, chặt hơn ở một số điểm |
Đây là điểm hay bị gộp làm một. Một khoản chi có thể được tính vào chi phí được trừ nhưng không được khấu trừ thuế giá trị gia tăng, và ngược lại. Hai nghĩa vụ thuế khác nhau, hai bộ điều kiện khác nhau.

Ba điều kiện để được khấu trừ thuế giá trị gia tăng
Điều kiện 1: hóa đơn hợp pháp
| Yêu cầu | Nội dung |
| Đúng loại | Hóa đơn giá trị gia tăng, không phải hóa đơn bán hàng của bên áp dụng phương pháp trực tiếp |
| Đủ nội dung | Theo Điều 10 Nghị định 254/2026/NĐ-CP |
| Có chữ ký số hợp lệ của người bán | Chữ ký số còn hiệu lực tại thời điểm ký |
| Bên bán đang hoạt động | Không thuộc diện ngừng hoạt động, không còn hoạt động tại địa chỉ đã đăng ký |
Điều kiện 2: chứng từ thanh toán không dùng tiền mặt
Đây là điều kiện có thay đổi lớn nhất và nhiều doanh nghiệp chưa cập nhật.
| Thời điểm | Ngưỡng bắt buộc thanh toán không dùng tiền mặt |
| Trước 01/7/2025 | 20 triệu đồng |
| Từ 01/7/2025 | 5 triệu đồng theo Nghị định 181/2025/NĐ-CP |
Hệ quả: một hóa đơn 6 triệu đồng trả bằng tiền mặt, trước đây không sao, từ 01/7/2025 thì không đủ điều kiện khấu trừ.
Về mốc thời điểm xác định: theo Nghị định 181/2025, mốc là thời hạn thanh toán theo hợp đồng. Nghĩa là nếu đến thời hạn thanh toán ghi trong hợp đồng mà chưa có chứng từ thanh toán không dùng tiền mặt, thì phải điều chỉnh.
Ba sai sót thường gặp về điều kiện này:
Tách một giao dịch thành nhiều hóa đơn dưới 5 triệu để trả tiền mặt. Đây là hành vi có rủi ro bị xác định là cùng một giao dịch.
Trả tiền mặt rồi làm phiếu chi, coi là đủ. Phiếu chi là chứng từ nội bộ, không phải chứng từ thanh toán không dùng tiền mặt.
Chuyển khoản từ tài khoản cá nhân của giám đốc. Cần là tài khoản của doanh nghiệp. Trường hợp cá nhân chi trước rồi doanh nghiệp hoàn lại cần xem xét riêng.
(người duyệt bài xác nhận phạm vi và các trường hợp đặc thù của ngưỡng 5 triệu theo NĐ 181/2025)
Điều kiện 3: phục vụ hoạt động sản xuất kinh doanh chịu thuế
| Được khấu trừ | Không được khấu trừ |
| Hàng hóa, dịch vụ dùng cho hoạt động sản xuất kinh doanh chịu thuế giá trị gia tăng | Dùng cho hoạt động không chịu thuế giá trị gia tăng |
| Dùng cho mục đích phúc lợi, tiêu dùng cá nhân | |
| Một số trường hợp bị loại trừ theo quy định |
Trường hợp dùng cho cả hai mục đích thì phải phân bổ, không khấu trừ toàn bộ.
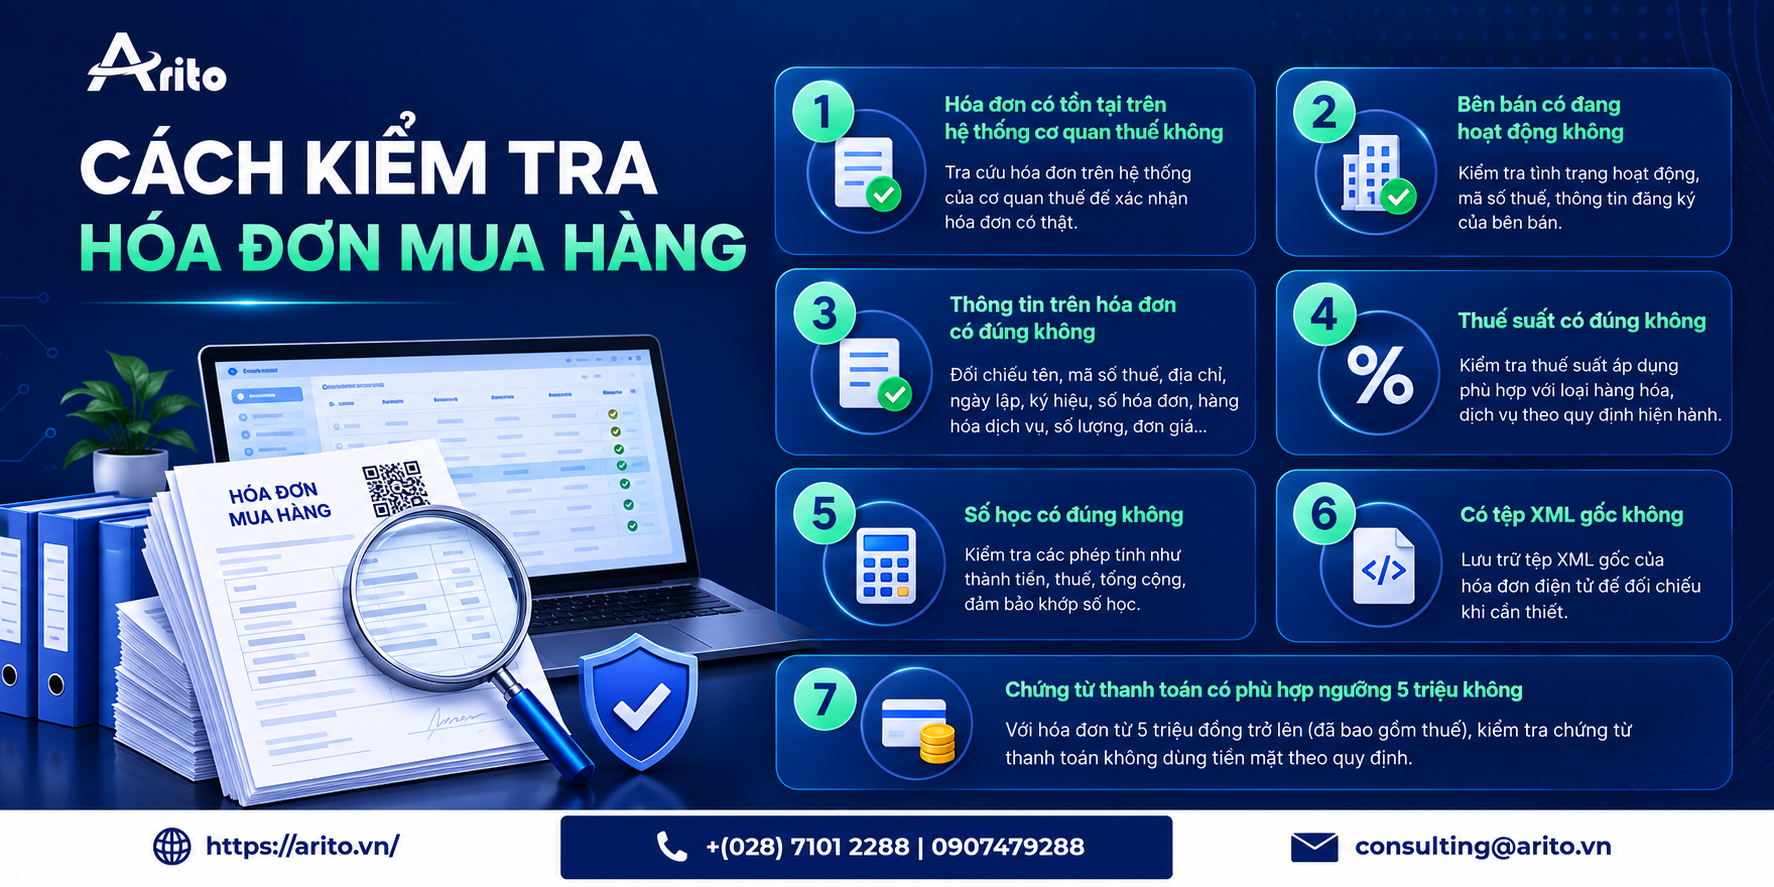
Cách kiểm tra hóa đơn mua hàng
Quy trình nên áp dụng cho mọi hóa đơn đầu vào có giá trị đáng kể.
| Bước | Kiểm tra gì | Cách làm |
| 1 | Hóa đơn có tồn tại trên hệ thống cơ quan thuế không | Tra cứu trên cổng thông tin hóa đơn điện tử của cơ quan thuế |
| 2 | Bên bán có đang hoạt động không | Tra mã số thuế trên cổng thông tin của cơ quan thuế |
| 3 | Thông tin trên hóa đơn có đúng không | Tên, địa chỉ, mã số thuế của doanh nghiệp mình |
| 4 | Thuế suất có đúng không | Đối chiếu danh mục áp dụng mức 8% theo Nghị định 174/2025 |
| 5 | Số học có đúng không | Số lượng nhân đơn giá, tiền thuế, tổng tiền |
| 6 | Có tệp XML gốc không | Không chỉ nhận bản PDF |
| 7 | Chứng từ thanh toán có phù hợp ngưỡng 5 triệu không | Kiểm tra ngay khi nhận hóa đơn, không chờ cuối kỳ |
Bước 1 và bước 2 là hai bước cần làm nhiều nhất và hay bị bỏ nhất. Cả hai đều tra được miễn phí trên cổng thông tin của cơ quan thuế, mất vài phút mỗi hóa đơn.
Bước 6 quan trọng vì bản gốc có giá trị pháp lý là tệp dữ liệu, không phải PDF. Nhận hóa đơn chỉ có PDF là nhận thiếu.
Bước 7 là bước nên chuyển thành thói quen tại thời điểm nhận hóa đơn. Phát hiện ở cuối kỳ thì thường đã quá thời hạn thanh toán theo hợp đồng.
Xử lý khi hóa đơn mua hàng có vấn đề
Trường hợp 1: hóa đơn sai thông tin
| Loại sai | Cách xử lý |
| Sai tên, địa chỉ người mua, mã số thuế vẫn đúng | Thông báo cho người bán, không nhất thiết phải lập hóa đơn mới |
| Sai mã số thuế, sai số tiền, sai thuế suất, sai hàng hóa | Yêu cầu người bán lập hóa đơn điều chỉnh hoặc thay thế |
Việc người mua cần làm là yêu cầu và theo dõi, vì nghĩa vụ xử lý thuộc người bán. Nên có quy định nội bộ về thời hạn theo dõi, tránh để hóa đơn sai nằm trong sổ qua kỳ quyết toán.
Về mẫu thông báo sai sót và thời hạn nộp, cần đối chiếu Thông tư 91/2026/TT-BTC. (người duyệt bài xác nhận mẫu và thời hạn hiện hành)
Trường hợp 2: bên bán ngừng hoạt động hoặc bỏ trốn
Đây là tình huống tốn tiền nhất với người mua.
| Tình huống | Rủi ro |
| Bên bán bỏ trốn sau khi giao dịch đã hoàn thành thật | Có thể bảo vệ được nếu chứng minh được giao dịch là thật |
| Bên bán đã thuộc diện ngừng hoạt động tại thời điểm lập hóa đơn | Rủi ro bị loại khấu trừ và loại chi phí rất cao |
Bộ hồ sơ cần có để chứng minh giao dịch là thật:
| Tài liệu | Vai trò |
| Hợp đồng hoặc đơn đặt hàng | Chứng minh có thỏa thuận |
| Chứng từ thanh toán qua ngân hàng | Bằng chứng mạnh nhất |
| Phiếu nhập kho, biên bản giao nhận | Chứng minh hàng đã về |
| Hồ sơ vận chuyển | Chứng minh hàng đã di chuyển |
| Bằng chứng sử dụng hàng hóa trong sản xuất hoặc đã bán ra | Chứng minh mục đích |
Bài học thực tế: doanh nghiệp bảo vệ được khoản khấu trừ trong trường hợp này hay không phụ thuộc gần hoàn toàn vào việc có hay không chứng từ thanh toán qua ngân hàng và chứng từ nhập kho. Đây là lý do thứ hai, ngoài ngưỡng 5 triệu, để không thanh toán tiền mặt.
Việc phòng ngừa quan trọng hơn việc xử lý: tra mã số thuế của bên bán trước khi giao dịch với nhà cung cấp mới, và tra lại định kỳ với nhà cung cấp thường xuyên.
Trường hợp 3: phát hiện sai sau khi đã khai thuế
| Việc | Nội dung |
| Khai bổ sung | Lập tờ khai bổ sung cho kỳ có sai sót |
| Nộp đủ thuế | Nộp số thuế chênh lệch |
| Tiền chậm nộp | 0,03% một ngày, không được miễn, và không được tính vào chi phí được trừ |
| Xử phạt | Theo Nghị định 310/2025/NĐ-CP, không bị xử phạt vi phạm hành chính về thuế nếu khai bổ sung và tự giác nộp đủ thuế trước khi cơ quan thuế công bố quyết định kiểm tra |
Điểm cuối là lý do nên rà soát chủ động. Mức phạt tiêu chuẩn cho hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp là 20% số thuế khai thiếu. Tự phát hiện và sửa trước khi bị kiểm tra thì không phải nộp khoản này.
Ví dụ có số: doanh nghiệp phát hiện đã khấu trừ sai 250.000.000 đồng thuế giá trị gia tăng.
| Khoản | Tự phát hiện, sửa trước kiểm tra | Bị cơ quan thuế phát hiện |
| Thuế truy thu | 250.000.000 | 250.000.000 |
| Tiền chậm nộp, giả định 500 ngày | 37.500.000 | 37.500.000 |
| Phạt 20% | 0 | 50.000.000 |
| Tổng | 287.500.000 | 337.500.000 |
Kiểm tra: tiền chậm nộp bằng 250.000.000 nhân 0,03% nhân 500 bằng 37.500.000. Phạt bằng 250.000.000 nhân 20% bằng 50.000.000. Khớp.
Chênh lệch 50.000.000 đồng là giá trị của việc tự rà soát.
(người duyệt bài xác nhận mức phạt 20% và điều kiện miễn phạt theo NĐ 310/2025)
Ba loại hóa đơn đầu vào cần cẩn thận
| Loại | Vấn đề |
| Hóa đơn bán hàng, không phải hóa đơn giá trị gia tăng | Không khấu trừ được thuế giá trị gia tăng, dù có thể vẫn tính được vào chi phí |
| Hóa đơn ghi chung chung như “hàng hóa”, “dịch vụ” | Không xác định được bản chất khoản chi, rủi ro bị loại |
| Hóa đơn có giá trị bất thường so với giá thị trường | Điểm cơ quan thuế để ý khi kiểm tra |
Loại thứ hai dễ sửa nhất nhưng hay bị bỏ qua nhất. Khi nhận hóa đơn ghi chung chung, nên yêu cầu người bán ghi cụ thể ngay, thay vì nhận rồi tự giải thích sau.
Lưu trữ hóa đơn mua hàng
| Việc | Nội dung |
| Lưu tệp XML gốc | Không chỉ bản PDF hoặc bản in |
| Lưu kèm chứng từ thanh toán | Gắn với từng hóa đơn, không lưu rời |
| Lưu kèm chứng từ nhập kho hoặc biên bản giao nhận | Bộ hồ sơ hoàn chỉnh cho một giao dịch |
| Lưu đủ thời hạn theo quy định pháp luật kế toán |
Nguyên tắc tổ chức hồ sơ: lưu theo bộ giao dịch, không theo loại chứng từ. Nghĩa là hóa đơn, chứng từ thanh toán, phiếu nhập kho của cùng một lần mua nằm cùng một chỗ. Khi bị kiểm tra, việc tìm đủ bộ cho một giao dịch mới là việc tốn thời gian.
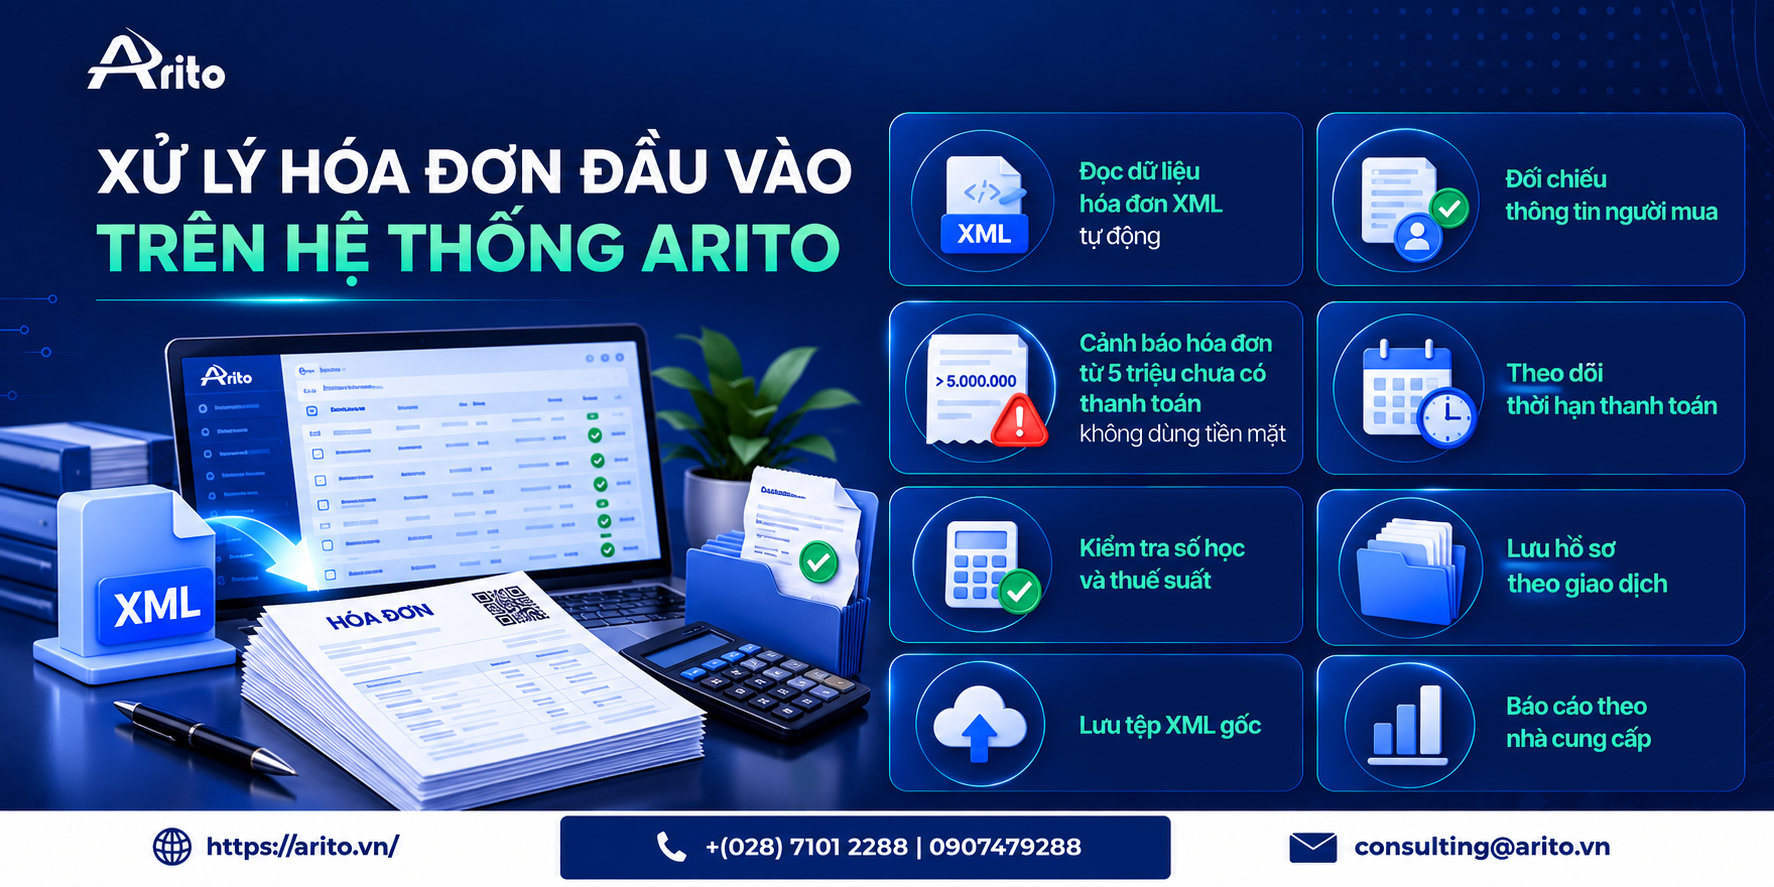
Xử lý hóa đơn đầu vào trên hệ thống Arito
Arito xử lý:
- Đọc dữ liệu từ tệp XML của hóa đơn đầu vào tự động, không nhập tay, với Arito Invoice
- Đối chiếu thông tin người mua trên hóa đơn với thông tin doanh nghiệp, cảnh báo khi lệch
- Cảnh báo hóa đơn từ 5 triệu đồng chưa có chứng từ thanh toán không dùng tiền mặt, theo ngưỡng Nghị định 181/2025
- Theo dõi thời hạn thanh toán theo hợp đồng, báo trước khi tới hạn
- Kiểm tra số học trên hóa đơn và đối chiếu thuế suất theo nhóm hàng
- Lưu bộ hồ sơ theo giao dịch: hóa đơn, chứng từ thanh toán, phiếu nhập kho trong cùng một bộ
- Lưu tệp XML gốc tại hệ thống doanh nghiệp
- Báo cáo hóa đơn đầu vào theo nhà cung cấp, phục vụ rà soát trước quyết toán
- Chế độ kế toán theo Thông tư 99/2025 áp dụng từ 01/01/2026 và Thông tư 133/2016
Xem phần mềm ERP.
Câu hỏi thường gặp
Hóa đơn mua hàng là gì?
Là hóa đơn do người bán lập và giao cho doanh nghiệp khi doanh nghiệp mua hàng hóa, dịch vụ. Còn gọi là hóa đơn đầu vào.
Điều kiện để được khấu trừ thuế giá trị gia tăng đầu vào là gì?
Ba điều kiện: hóa đơn hợp pháp và đủ nội dung, có chứng từ thanh toán không dùng tiền mặt với giao dịch từ ngưỡng quy định, và hàng hóa dịch vụ phục vụ hoạt động sản xuất kinh doanh chịu thuế.
Ngưỡng bắt buộc thanh toán không dùng tiền mặt là bao nhiêu?
5 triệu đồng từ 01/7/2025 theo Nghị định 181/2025/NĐ-CP. Trước đó là 20 triệu đồng.
Trả tiền mặt hóa đơn 6 triệu có được khấu trừ không?
Không đủ điều kiện, vì đã vượt ngưỡng 5 triệu đồng áp dụng từ 01/7/2025.
Phiếu chi có được coi là chứng từ thanh toán không dùng tiền mặt không?
Không. Phiếu chi là chứng từ nội bộ. Cần chứng từ thanh toán qua ngân hàng hoặc hình thức không dùng tiền mặt khác.
Kiểm tra hóa đơn mua hàng có hợp lệ không bằng cách nào?
Tra cứu hóa đơn trên cổng thông tin hóa đơn điện tử của cơ quan thuế, và tra mã số thuế bên bán để xác nhận bên bán đang hoạt động.
Nhận hóa đơn chỉ có bản PDF có được không?
Không nên. Bản gốc có giá trị pháp lý là tệp dữ liệu, thường là XML kèm chữ ký số. Cần yêu cầu người bán gửi đủ.
Bên bán bỏ trốn thì hóa đơn có còn dùng được không?
Phụ thuộc việc chứng minh được giao dịch là thật, trong đó chứng từ thanh toán qua ngân hàng và chứng từ nhập kho là bằng chứng quan trọng nhất. Nếu bên bán đã thuộc diện ngừng hoạt động ngay tại thời điểm lập hóa đơn thì rủi ro rất cao.
Phát hiện đã khấu trừ sai thì làm gì?
Khai bổ sung và nộp đủ thuế. Theo Nghị định 310/2025, không bị xử phạt vi phạm hành chính về thuế nếu tự giác thực hiện trước khi cơ quan thuế công bố quyết định kiểm tra. Tiền chậm nộp 0,03% một ngày vẫn phải nộp.
Hóa đơn ghi “hàng hóa” chung chung có dùng được không?
Rủi ro bị loại vì không xác định được bản chất khoản chi. Nên yêu cầu người bán ghi cụ thể ngay khi nhận.
Tổng kết
Bốn điều quyết định:
Ngưỡng thanh toán không dùng tiền mặt là 5 triệu đồng, không phải 20 triệu. Thay đổi từ 01/7/2025, và phần lớn giao dịch mua hàng giờ thuộc diện này.
Tra mã số thuế bên bán trước khi giao dịch với nhà cung cấp mới. Mất vài phút, và là cách duy nhất phòng ngừa rủi ro bên bán ngừng hoạt động.
Yêu cầu tệp XML, không nhận riêng bản PDF. Bản gốc có giá trị pháp lý là dữ liệu.
Rà soát hóa đơn đầu vào của các kỳ chưa bị kiểm tra. Tự phát hiện và sửa trước khi cơ quan thuế công bố quyết định kiểm tra thì không bị phạt 20% số thuế khai thiếu.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định. Khi áp dụng cần đối chiếu Nghị định 254/2026/NĐ-CP, Thông tư 91/2026/TT-BTC, Nghị định 181/2025/NĐ-CP và Nghị định 310/2025/NĐ-CP.
Bài viết liên quan
Công nghệ
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Công nghệ
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý

Tin trong ngành
Lợi nhuận sau thuế là gì? Cách tính và vì sao thuế không đúng 20%
Công thức “lợi nhuận sau thuế bằng lợi nhuận trước thuế nhân 80%” xuất hiện trong gần như mọi bài viết về chủ đề này.

Tin tức chung
Top 11 Phần Mềm Quản Lý Nhà Cung Cấp Phổ Biến Hiện Nay
Phần mềm quản lý nhà cung cấp giúp doanh nghiệp tập trung dữ liệu nhà cung cấp trên một hệ thống thống nhất, từ thông

Tin tức chung
KPI là gì? Cách xây dựng KPI hiệu quả và ví dụ chi tiết
KPI là công cụ giúp doanh nghiệp đo lường hiệu suất, theo dõi tiến độ thực hiện mục tiêu và đánh giá kết quả làm
