


Hóa đơn đầu vào là chứng từ quan trọng giúp doanh nghiệp ghi nhận chi phí, theo dõi giao dịch mua hàng và thực hiện kê khai thuế theo đúng quy định. Tuy nhiên, không phải hóa đơn nào nhận được cũng có thể sử dụng ngay để hạch toán hoặc khấu trừ thuế GTGT, bởi chỉ một sai sót về thông tin, thời điểm lập, phương thức thanh toán hay tính hợp pháp của giao dịch cũng có thể phát sinh rủi ro khi quyết toán thuế. Vậy hóa đơn đầu vào là gì, điều kiện nào để hóa đơn hợp lệ và cần kiểm tra, quản lý ra sao? Bài viết dưới đây ARITO sẽ giúp bạn làm rõ các quy định và cách xử lý hóa đơn đầu vào trong năm 2026.
1. Hóa đơn đầu vào là gì?
Hóa đơn đầu vào là hóa đơn doanh nghiệp hoặc hộ kinh doanh nhận từ người bán khi mua hàng hóa, sử dụng dịch vụ phục vụ hoạt động sản xuất, kinh doanh. Ví dụ gồm hóa đơn mua nguyên vật liệu, thuê văn phòng, vận chuyển, quảng cáo, phần mềm hoặc các dịch vụ khác.
Hóa đơn đầu vào là căn cứ để doanh nghiệp ghi nhận chi phí, theo dõi công nợ, kê khai thuế GTGT đầu vào và đối chiếu giao dịch. Việc quản lý đầy đủ, chính xác cũng giúp hạn chế sai sót khi hạch toán và giảm rủi ro trong quá trình kiểm tra, quyết toán thuế.
2. Phân biệt hóa đơn đầu vào và hóa đơn đầu ra
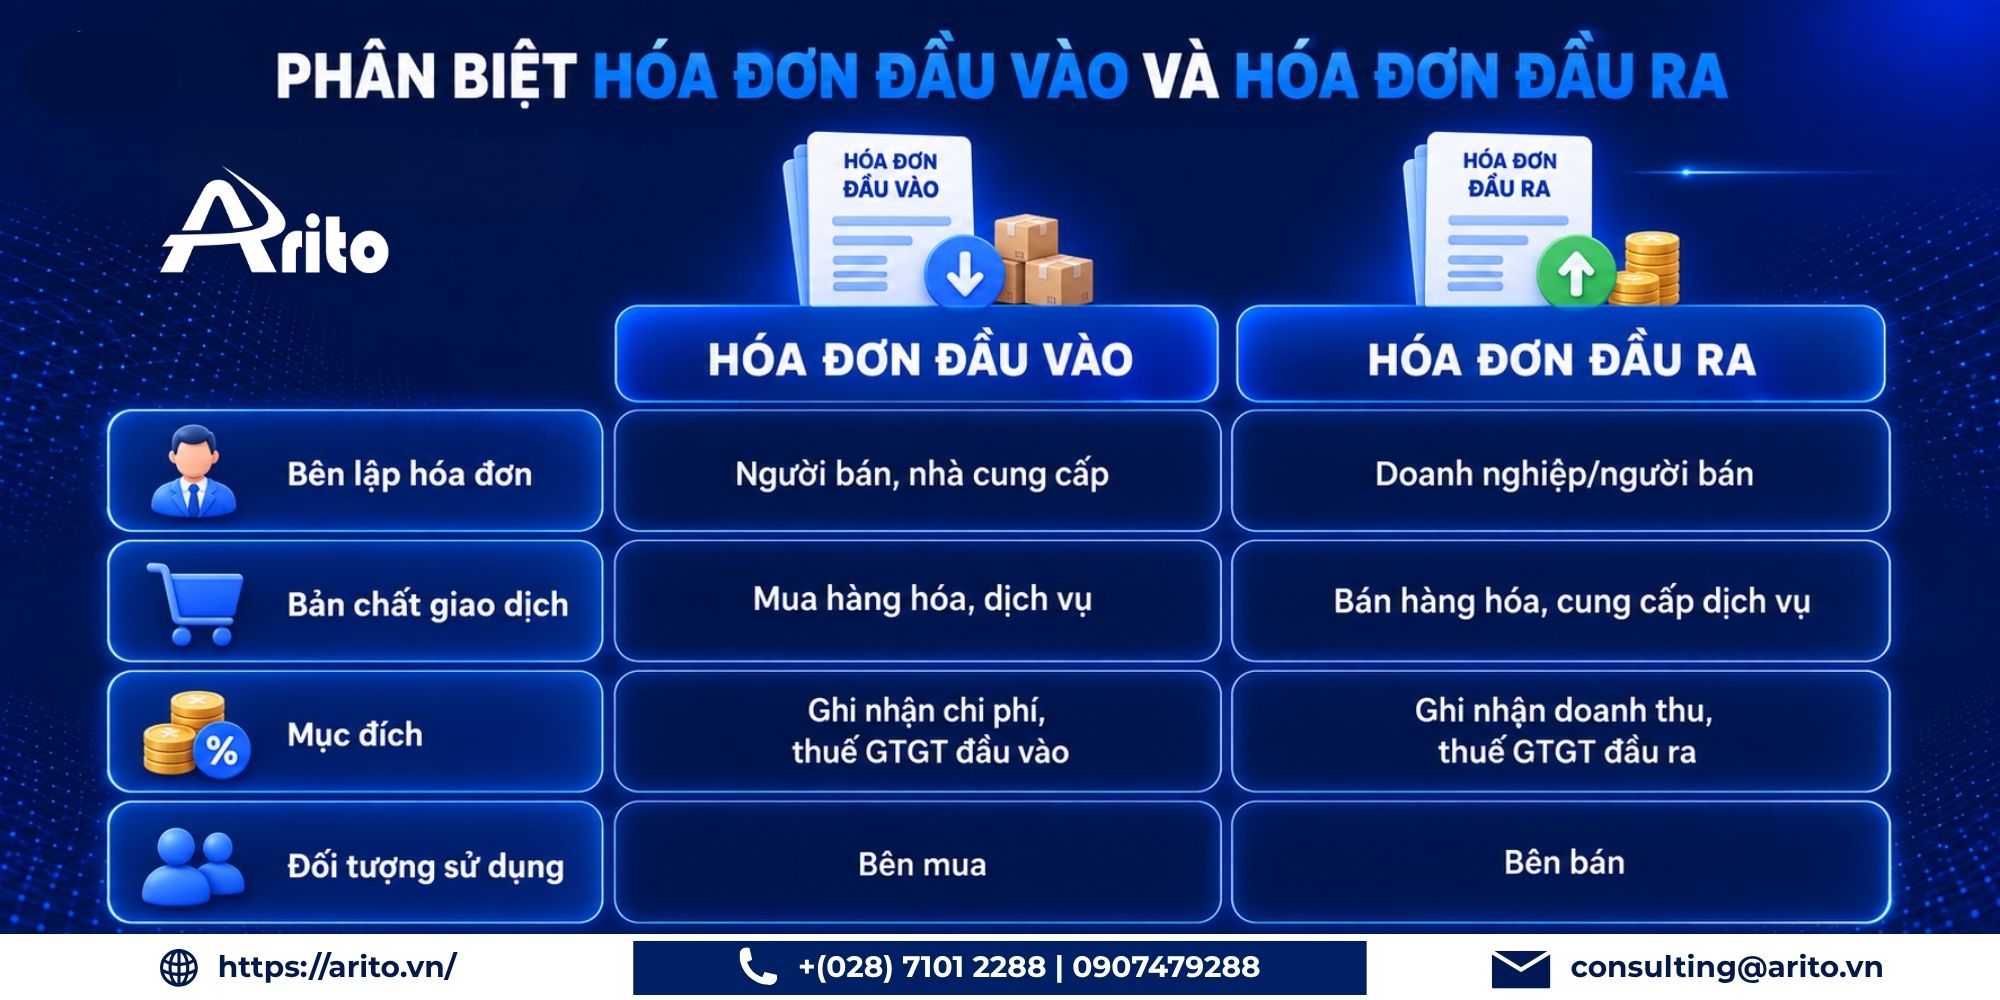
Hóa đơn đầu vào và hóa đơn đầu ra đều được sử dụng để ghi nhận các giao dịch mua bán hàng hóa, dịch vụ, nhưng khác nhau về bên lập hóa đơn, mục đích sử dụng và cách ghi nhận trong kế toán. Có thể phân biệt hai loại hóa đơn này như sau:
| Tiêu chí | Hóa đơn đầu vào | Hóa đơn đầu ra |
| Bên lập hóa đơn | Người bán, nhà cung cấp | Doanh nghiệp/người bán |
| Bản chất giao dịch | Mua hàng hóa, dịch vụ | Bán hàng hóa, cung cấp dịch vụ |
| Mục đích | Ghi nhận chi phí, thuế GTGT đầu vào | Ghi nhận doanh thu, thuế GTGT đầu ra |
| Đối tượng sử dụng | Bên mua | Bên bán |
Hiểu đơn giản, hóa đơn đầu vào gắn với các khoản doanh nghiệp mua vào, còn hóa đơn đầu ra phát sinh khi doanh nghiệp bán hàng hóa hoặc cung cấp dịch vụ cho khách hàng. Việc phân biệt rõ hai loại hóa đơn giúp doanh nghiệp hạch toán đúng doanh thu, chi phí và xác định nghĩa vụ thuế chính xác hơn.
3. Điều kiện để hóa đơn đầu vào được xem là hợp lệ
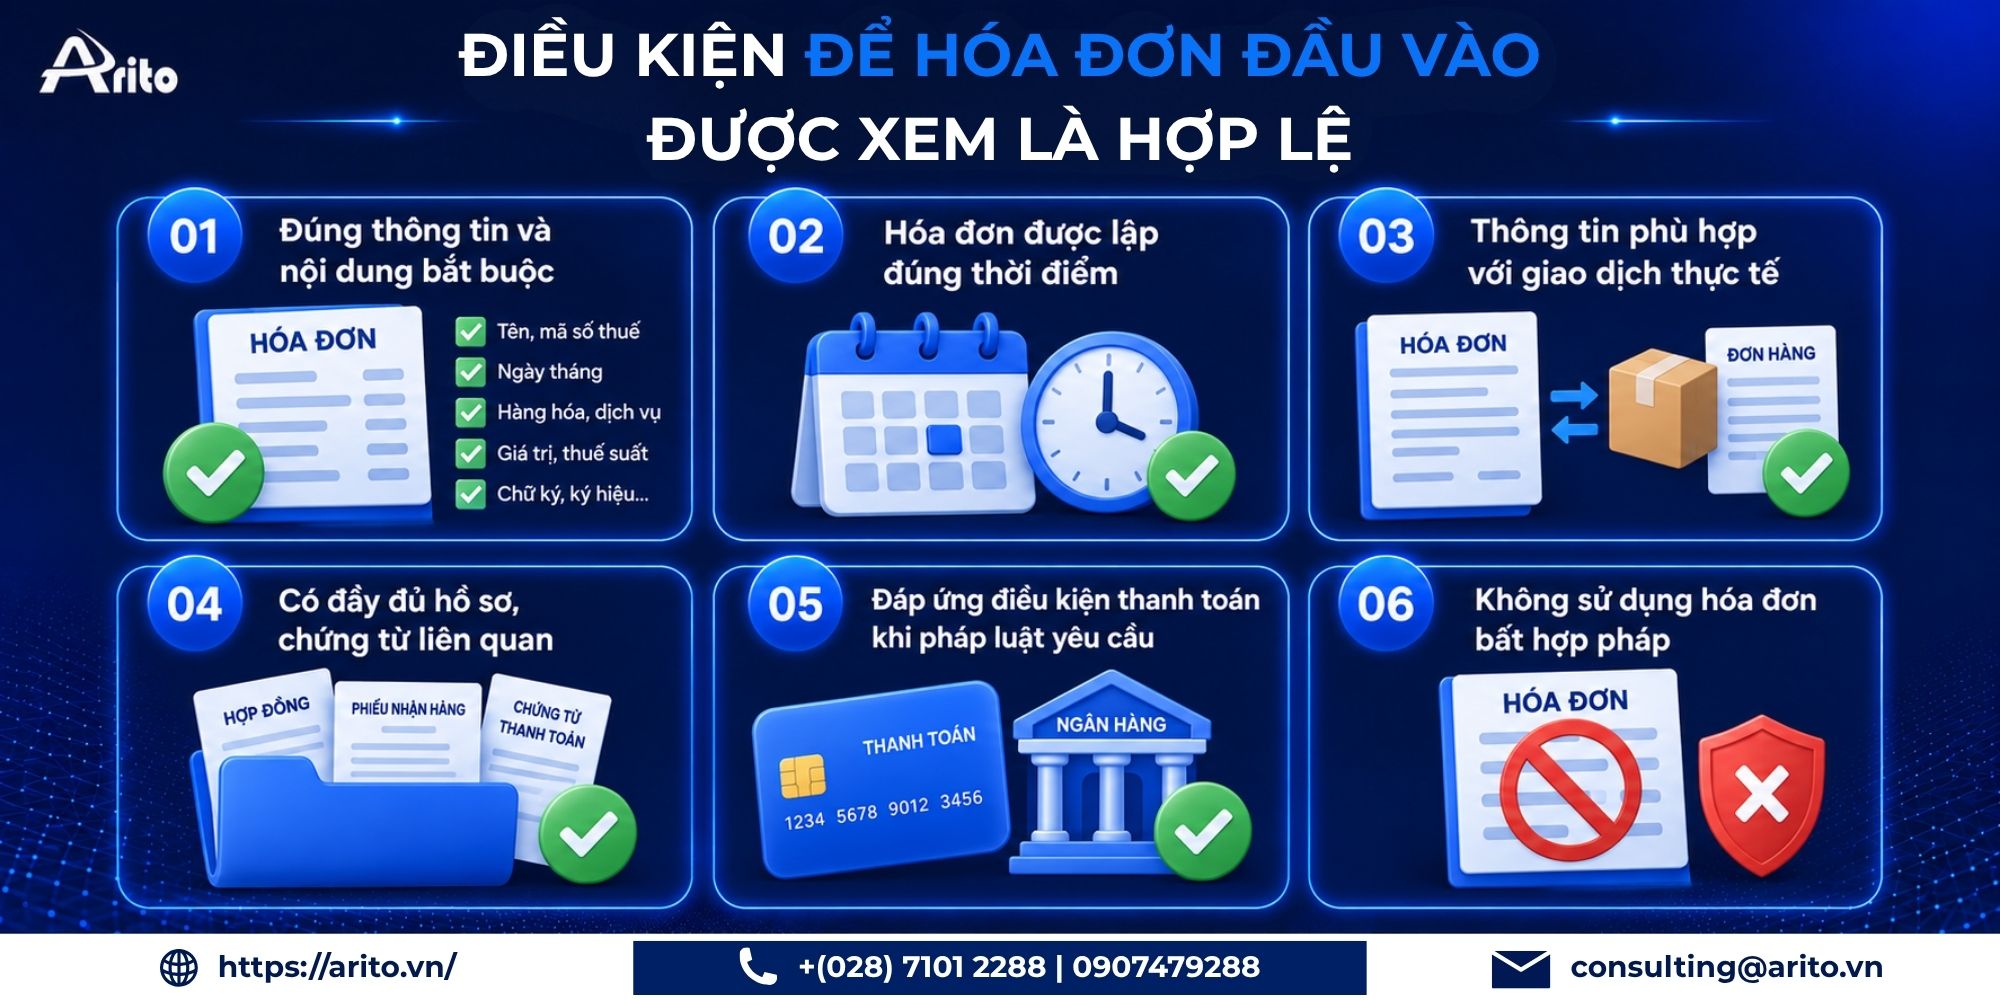
Để hóa đơn đầu vào có thể sử dụng làm căn cứ kế toán và phục vụ kê khai thuế, doanh nghiệp cần kiểm tra tính đầy đủ, chính xác và phù hợp của hóa đơn với giao dịch thực tế. Theo quy định hiện hành về hóa đơn điện tử, hóa đơn phải phản ánh đầy đủ, trung thực nghiệp vụ kinh tế phát sinh và có các nội dung bắt buộc theo quy định.
- Đúng thông tin và nội dung bắt buộc: Kiểm tra tên, địa chỉ, mã số thuế của người bán và người mua; số hóa đơn; tên hàng hóa, dịch vụ; số lượng, đơn giá, thuế suất, tiền thuế và tổng tiền thanh toán.
- Hóa đơn được lập đúng thời điểm: Thời điểm lập hóa đơn phải phù hợp với thời điểm bán hàng, cung cấp dịch vụ hoặc thời điểm được pháp luật quy định cho từng trường hợp.
- Thông tin phù hợp với giao dịch thực tế: Nội dung trên hóa đơn phải thống nhất với hàng hóa, dịch vụ doanh nghiệp thực tế mua và không có dấu hiệu lập hóa đơn cho giao dịch không phát sinh.
- Có đầy đủ hồ sơ, chứng từ liên quan: Doanh nghiệp nên lưu hợp đồng, đơn đặt hàng, biên bản giao nhận, phiếu nhập kho, chứng từ thanh toán hoặc các tài liệu liên quan để chứng minh giao dịch.
- Đáp ứng điều kiện thanh toán khi pháp luật yêu cầu: Với các trường hợp thuộc diện phải có chứng từ thanh toán không dùng tiền mặt để khấu trừ thuế GTGT, doanh nghiệp cần thực hiện đúng quy định. Đối với hàng hóa, dịch vụ mua trả chậm hoặc trả góp từ 5 triệu đồng trở lên, quy định về chứng từ thanh toán không dùng tiền mặt được áp dụng khi xác định điều kiện khấu trừ thuế GTGT đầu vào.
- Không sử dụng hóa đơn bất hợp pháp: Hóa đơn không được xuất từ giao dịch giả, mua bán hóa đơn hoặc thuộc các trường hợp sử dụng hóa đơn không hợp pháp theo quy định.
Cần lưu ý, hóa đơn hợp lệ chưa đồng nghĩa với việc doanh nghiệp chắc chắn được khấu trừ thuế GTGT đầu vào. Việc khấu trừ còn phụ thuộc vào mục đích sử dụng hàng hóa, dịch vụ và các điều kiện về chứng từ, thanh toán theo quy định thuế.
4. Hướng dẫn kiểm tra hóa đơn đầu vào trước khi hạch toán
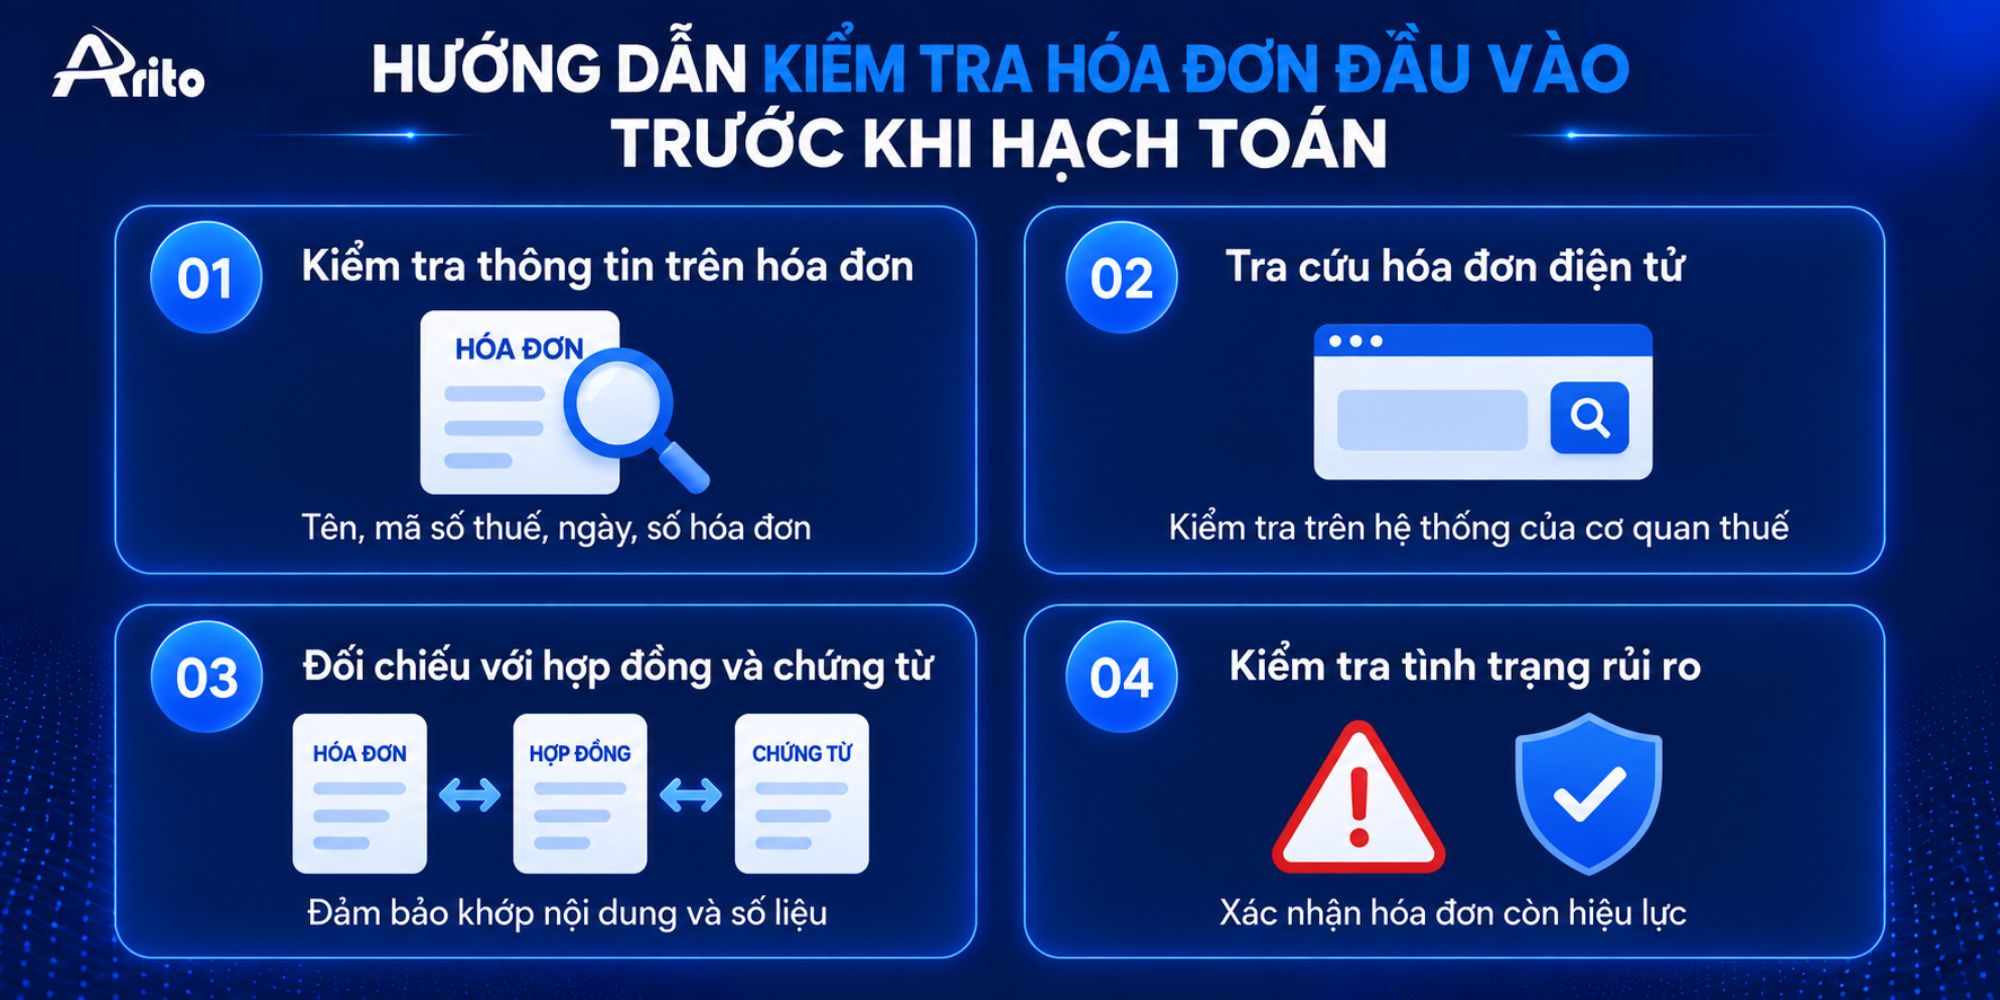
Trước khi ghi nhận hóa đơn vào hệ thống kế toán, doanh nghiệp nên kiểm tra cả thông tin trên hóa đơn, tình trạng pháp lý và sự phù hợp với giao dịch thực tế. Việc kiểm tra sớm giúp hạn chế sai sót khi kê khai thuế và giảm rủi ro phải điều chỉnh chứng từ về sau.
4.1. Kiểm tra thông tin trên hóa đơn
Trước tiên, cần kiểm tra các nội dung cơ bản như tên, địa chỉ, mã số thuế của người bán và người mua; số, ký hiệu hóa đơn; tên hàng hóa, dịch vụ; số lượng; đơn giá; thuế suất; tiền thuế và tổng tiền thanh toán. Đồng thời, thời điểm lập và ký số hóa đơn cũng cần phù hợp với quy định và giao dịch phát sinh thực tế. Đây đều là những nội dung quan trọng của hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP.
4.2. Tra cứu hóa đơn điện tử trên hệ thống của cơ quan thuế
Doanh nghiệp có thể truy cập Hệ thống hóa đơn điện tử của Cục Thuế tại hoadondientu.gdt.gov.vn để kiểm tra hóa đơn. Người dùng có thể tra cứu bằng các thông tin như mã số thuế người bán, loại hóa đơn, ký hiệu, số hóa đơn và tổng tiền thanh toán; tài khoản doanh nghiệp còn có thể kiểm tra danh sách hóa đơn điện tử mua vào trên hệ thống.
Việc tra cứu giúp xác nhận hóa đơn đã được ghi nhận trên hệ thống cơ quan thuế, đồng thời hỗ trợ phát hiện các trường hợp hóa đơn sai thông tin hoặc có dấu hiệu bất thường trước khi kê khai.
4.3. Đối chiếu hóa đơn với hợp đồng và chứng từ thực tế
Thông tin trên hóa đơn cần được đối chiếu với hợp đồng, đơn đặt hàng, phiếu nhập kho, biên bản giao nhận, chứng từ thanh toán và các hồ sơ liên quan. Tên hàng hóa, số lượng, giá trị, thời điểm giao dịch và bên cung cấp phải phù hợp với nghiệp vụ thực tế phát sinh.
Nếu hóa đơn có giá trị hoặc nội dung khác với chứng từ gốc, doanh nghiệp nên làm rõ với nhà cung cấp và xử lý sai sót trước khi hạch toán.
4.4. Kiểm tra tình trạng hóa đơn có rủi ro
Ngoài việc kiểm tra thông tin, doanh nghiệp cần lưu ý những hóa đơn có dấu hiệu bất thường như giao dịch không có hồ sơ chứng minh, nhà cung cấp không liên quan đến hàng hóa hoặc dịch vụ thực tế, giá trị hóa đơn bất thường hoặc hóa đơn xuất không đúng giao dịch.
Cơ quan thuế cũng khuyến nghị người mua thường xuyên tra cứu và đối soát hóa đơn trên hệ thống hóa đơn điện tử để kịp thời phát hiện hóa đơn không hợp pháp. Khi phát hiện dấu hiệu rủi ro, doanh nghiệp không nên vội hạch toán hoặc kê khai mà cần kiểm tra lại hồ sơ và làm rõ với bên bán.
5. Quản lý hóa đơn đầu vào dễ dàng hơn với ARITO
Khi số lượng hóa đơn tăng, việc tiếp nhận, kiểm tra, lưu trữ và tra cứu thủ công dễ gây mất thời gian, sai sót hoặc thất lạc chứng từ. Với phần mềm hóa đơn điện tử ARITO, doanh nghiệp có thể số hóa quy trình quản lý hóa đơn, tập trung dữ liệu và hỗ trợ kế toán theo dõi, tra cứu, đối chiếu chứng từ thuận tiện hơn.
Việc quản lý hóa đơn tập trung không chỉ giúp giảm thao tác thủ công mà còn hỗ trợ doanh nghiệp kiểm soát dữ liệu kế toán và chuẩn hóa quy trình xử lý chứng từ. Doanh nghiệp có thể tham khảo phần mềm hóa đơn điện tử ARITO để tối ưu việc quản lý, lưu trữ và tra cứu hóa đơn trong quá trình vận hành.
6. Những câu hỏi thường gặp về hóa đơn đầu vào
6.1. Hộ kinh doanh có cần hóa đơn đầu vào không?
Có, trong nhiều trường hợp hóa đơn đầu vào vẫn cần thiết để chứng minh nguồn gốc hàng hóa, đối chiếu giao dịch và xác định chi phí. Tuy nhiên, hộ kinh doanh hiện tính thuế GTGT theo phương pháp trực tiếp trên doanh thu nên hóa đơn đầu vào không được dùng để khấu trừ thuế GTGT như doanh nghiệp áp dụng phương pháp khấu trừ. Với hộ kinh doanh xác định thuế TNCN theo thu nhập, các khoản chi muốn được trừ cần đáp ứng điều kiện về hóa đơn, chứng từ theo quy định.
6.2. Không có hóa đơn đầu vào có được hạch toán chi phí không?
Thông thường, khoản chi muốn được ghi nhận và tính vào chi phí được trừ phải có hóa đơn, chứng từ hợp pháp. Tuy nhiên, pháp luật vẫn quy định một số trường hợp đặc thù được sử dụng bảng kê và chứng từ liên quan thay cho hóa đơn, chẳng hạn khi mua hàng từ một số đối tượng không thuộc diện phải lập hóa đơn.
6.3. Hóa đơn đầu vào chưa thanh toán có được kê khai không?
Có thể. Đối với hàng hóa, dịch vụ mua trả chậm hoặc trả góp từ 5 triệu đồng trở lên, nếu chưa đến thời hạn thanh toán theo hợp đồng thì doanh nghiệp vẫn được khấu trừ thuế GTGT đầu vào. Khi đến hạn mà chưa có chứng từ thanh toán không dùng tiền mặt, doanh nghiệp phải điều chỉnh giảm phần thuế đã khấu trừ; sau khi có chứng từ hợp lệ thì được kê khai khấu trừ lại.
6.4. Có được xuất hóa đơn đầu ra khi chưa có hóa đơn đầu vào?
Có thể, nếu doanh nghiệp thực tế đã bán hàng hóa hoặc cung cấp dịch vụ và đến thời điểm phải lập hóa đơn. Quy định về lập hóa đơn đầu ra căn cứ vào giao dịch bán hàng, cung cấp dịch vụ chứ không yêu cầu phải có hóa đơn đầu vào trước đó. Tuy nhiên, doanh nghiệp vẫn cần có chứng từ chứng minh nguồn gốc hàng hóa và nghiệp vụ kinh tế phát sinh để hạn chế rủi ro về kế toán, thuế.
6.5. Hóa đơn đầu vào điện tử có cần in ra giấy không?
Không bắt buộc phải in hóa đơn điện tử ra giấy để lưu trữ thông thường. Hóa đơn điện tử vốn được lập và lưu dưới dạng dữ liệu điện tử; doanh nghiệp có thể quản lý, tra cứu và lưu trữ trên hệ thống phù hợp. Việc chuyển đổi sang bản giấy chỉ cần thực hiện khi có nhu cầu nghiệp vụ hoặc theo yêu cầu của cơ quan có thẩm quyền.
6.6. Hóa đơn đầu vào được lưu trữ trong bao lâu?
Nếu hóa đơn đầu vào là chứng từ kế toán được sử dụng trực tiếp để ghi sổ kế toán và lập báo cáo tài chính thì thời hạn lưu trữ tối thiểu là 10 năm, trừ trường hợp pháp luật chuyên ngành có quy định khác. Doanh nghiệp nên lưu đồng thời hóa đơn điện tử và các chứng từ liên quan để thuận tiện khi tra cứu, đối chiếu hoặc phục vụ kiểm tra sau này.
Kết luận
Hóa đơn đầu vào không chỉ là căn cứ ghi nhận chi phí mà còn ảnh hưởng trực tiếp đến việc kê khai, khấu trừ thuế và kiểm soát chứng từ của doanh nghiệp. Vì vậy, doanh nghiệp cần kiểm tra kỹ tính hợp lệ của hóa đơn, đối chiếu với giao dịch thực tế và tổ chức lưu trữ khoa học. Việc ứng dụng phần mềm hóa đơn điện tử ARITO cũng giúp quá trình tiếp nhận, tra cứu và quản lý hóa đơn trở nên nhanh chóng, chính xác hơn.
Công nghệ
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Công nghệ
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý
Hóa đơn
Hóa Đơn Điện Tử Khởi Tạo Từ Máy Tính Tiền: Quy Định Mới 2026
Hóa đơn điện tử khởi tạo từ máy tính tiền là loại hóa đơn được lập trực tiếp từ hệ thống tính tiền tại điểm
Tin trong ngành
Mẫu Sổ nhật ký mua hàng theo Thông tư 99/2025/TT-BTC
Sổ nhật ký mua hàng là sổ kế toán dùng để theo dõi các nghiệp vụ mua hàng phát sinh, hỗ trợ doanh nghiệp kiểm

Tin trong ngành
(Tải Miễn Phí) 5 Mẫu Hợp Đồng Đặt Cọc Phổ Biến 2026
Hợp đồng đặt cọc là căn cứ quan trọng giúp các bên xác nhận cam kết trước khi thực hiện một giao dịch như mua
