


Sổ nhật ký mua hàng là sổ kế toán dùng để theo dõi các nghiệp vụ mua hàng phát sinh, hỗ trợ doanh nghiệp kiểm soát chứng từ, công nợ và quá trình ghi nhận kế toán. Theo Thông tư 99/2025/TT-BTC, doanh nghiệp có thể tham khảo Mẫu S03a3-DN để tổ chức sổ phù hợp với hệ thống kế toán đang áp dụng. Trong bài viết này, ARITO sẽ giúp bạn tìm hiểu chi tiết mẫu Sổ nhật ký mua hàng, cấu trúc, cách ghi, những lưu ý khi quản lý và quy định liên quan đến việc sử dụng loại sổ này.
1. Sổ nhật ký mua hàng là gì?
Sổ nhật ký mua hàng là một loại sổ nhật ký được sử dụng để ghi chép các nghiệp vụ mua hàng phát sinh trong doanh nghiệp, chủ yếu đối với các giao dịch mua hàng theo hình thức trả tiền sau (mua chịu). Trường hợp doanh nghiệp đã trả tiền trước cho người bán, khi nghiệp vụ mua hàng thực tế phát sinh vẫn được ghi nhận vào sổ này. Theo Thông tư 99/2025/TT-BTC, Sổ nhật ký mua hàng được quy định theo Mẫu số S03a3-DN tại Phụ lục III.
Thông qua Sổ nhật ký mua hàng, kế toán có thể theo dõi các nghiệp vụ mua nguyên liệu, vật liệu, hàng hóa, công cụ, dụng cụ và các loại hàng tồn kho khác, đồng thời ghi nhận số tiền phải trả cho người bán tương ứng. Việc tổ chức sổ rõ ràng giúp doanh nghiệp thuận tiện hơn khi kiểm tra chứng từ, theo dõi công nợ, đối chiếu số liệu và tổng hợp thông tin phục vụ công tác kế toán.
2. Mẫu Sổ nhật ký mua hàng theo Thông tư 99/2025/TT-BTC
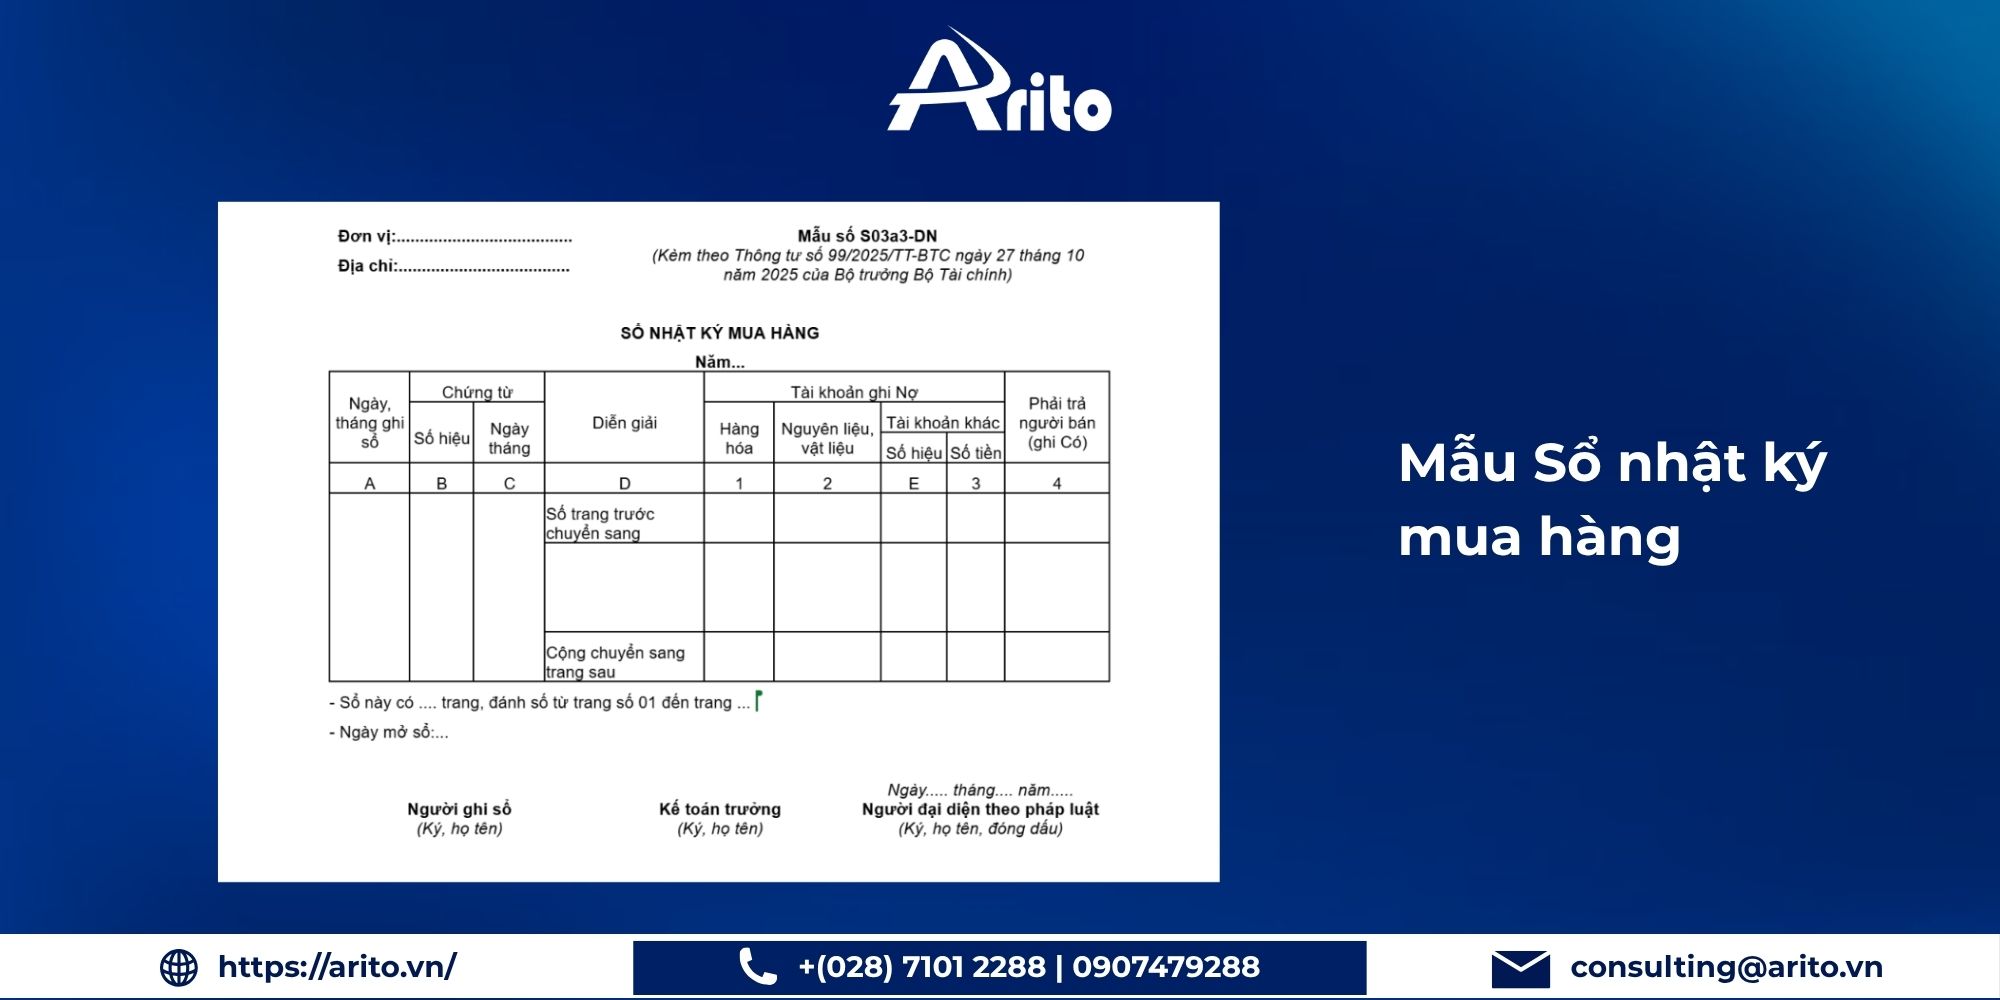
Theo Phụ lục III ban hành kèm Thông tư 99/2025/TT-BTC, Sổ nhật ký mua hàng được hướng dẫn theo Mẫu số S03a3-DN và được áp dụng trong chế độ kế toán doanh nghiệp từ ngày 01/01/2026. Mẫu sổ được thiết kế để kế toán ghi nhận các nghiệp vụ mua hàng theo từng loại hàng tồn kho, đồng thời theo dõi khoản phải trả cho người bán phát sinh tương ứng.
Doanh nghiệp có thể tham khảo mẫu này để áp dụng trực tiếp hoặc điều chỉnh, bổ sung biểu mẫu cho phù hợp với đặc điểm hoạt động và nhu cầu quản lý
> Tải ngay: Mẫu sổ nhật ký mua hàng theo Thông tư 99/2025/TT-BTC
3. Cấu trúc Sổ nhật ký mua hàng gồm những nội dung gì?
Sổ nhật ký mua hàng được thiết kế để theo dõi các nghiệp vụ mua hàng phát sinh theo trình tự thời gian, đồng thời phản ánh thông tin về chứng từ, nội dung giao dịch, tài khoản liên quan và khoản phải trả cho người bán. Về cơ bản, cấu trúc của sổ gồm các nhóm nội dung sau:
3.1. Thông tin chung trên Sổ nhật ký mua hàng
Phần đầu của sổ cung cấp các thông tin nhận diện và phạm vi theo dõi của sổ kế toán, thường bao gồm:
- Tên đơn vị: Ghi đầy đủ tên doanh nghiệp hoặc đơn vị kế toán sử dụng sổ.
- Địa chỉ: Thể hiện địa chỉ của đơn vị theo thông tin đăng ký và hồ sơ kế toán.
- Tên sổ: Ghi rõ “Sổ nhật ký mua hàng”.
- Năm tài chính: Xác định kỳ kế toán mà các nghiệp vụ trên sổ được ghi nhận.
- Thông tin liên quan khác: Được bổ sung tùy theo mẫu sổ và cách tổ chức hệ thống kế toán của doanh nghiệp.
Các thông tin này cần được trình bày thống nhất với chứng từ và hệ thống sổ kế toán để thuận tiện cho việc kiểm tra, đối chiếu và lưu trữ.
3.2. Các cột và chỉ tiêu trên sổ
Sổ nhật ký mua hàng được chia thành các cột để kế toán ghi nhận từng nghiệp vụ phát sinh. Một số chỉ tiêu chính gồm:
- Ngày ghi sổ: Thời điểm nghiệp vụ được ghi nhận vào Sổ nhật ký mua hàng.
- Số hiệu chứng từ: Ghi số của hóa đơn, chứng từ hoặc tài liệu kế toán làm căn cứ ghi sổ.
- Ngày, tháng chứng từ: Thể hiện ngày lập của chứng từ liên quan đến nghiệp vụ mua hàng.
- Diễn giải: Mô tả ngắn gọn nội dung của nghiệp vụ kinh tế phát sinh.
- Tài khoản ghi Nợ: Phản ánh giá trị hàng hóa, nguyên vật liệu, công cụ dụng cụ hoặc các loại hàng tồn kho được mua vào.
- Phải trả người bán: Ghi nhận số tiền doanh nghiệp có nghĩa vụ thanh toán cho nhà cung cấp.
Việc ghi đầy đủ từng chỉ tiêu giúp kế toán dễ dàng truy xuất nguồn gốc số liệu và đối chiếu với các sổ kế toán liên quan khi cần thiết.
3.3. Cách phản ánh nghiệp vụ mua hàng trên sổ
Khi phát sinh nghiệp vụ mua hàng, kế toán căn cứ vào hóa đơn, phiếu nhập kho và các chứng từ liên quan để ghi nhận theo trình tự thời gian. Nội dung ghi sổ cần thể hiện rõ thông tin chứng từ, diễn giải nghiệp vụ, tài khoản liên quan và khoản phải trả người bán, đồng thời đảm bảo số liệu có thể đối chiếu với Sổ Cái và các sổ kế toán chi tiết liên quan.
4. Hướng dẫn cách ghi Sổ nhật ký mua hàng
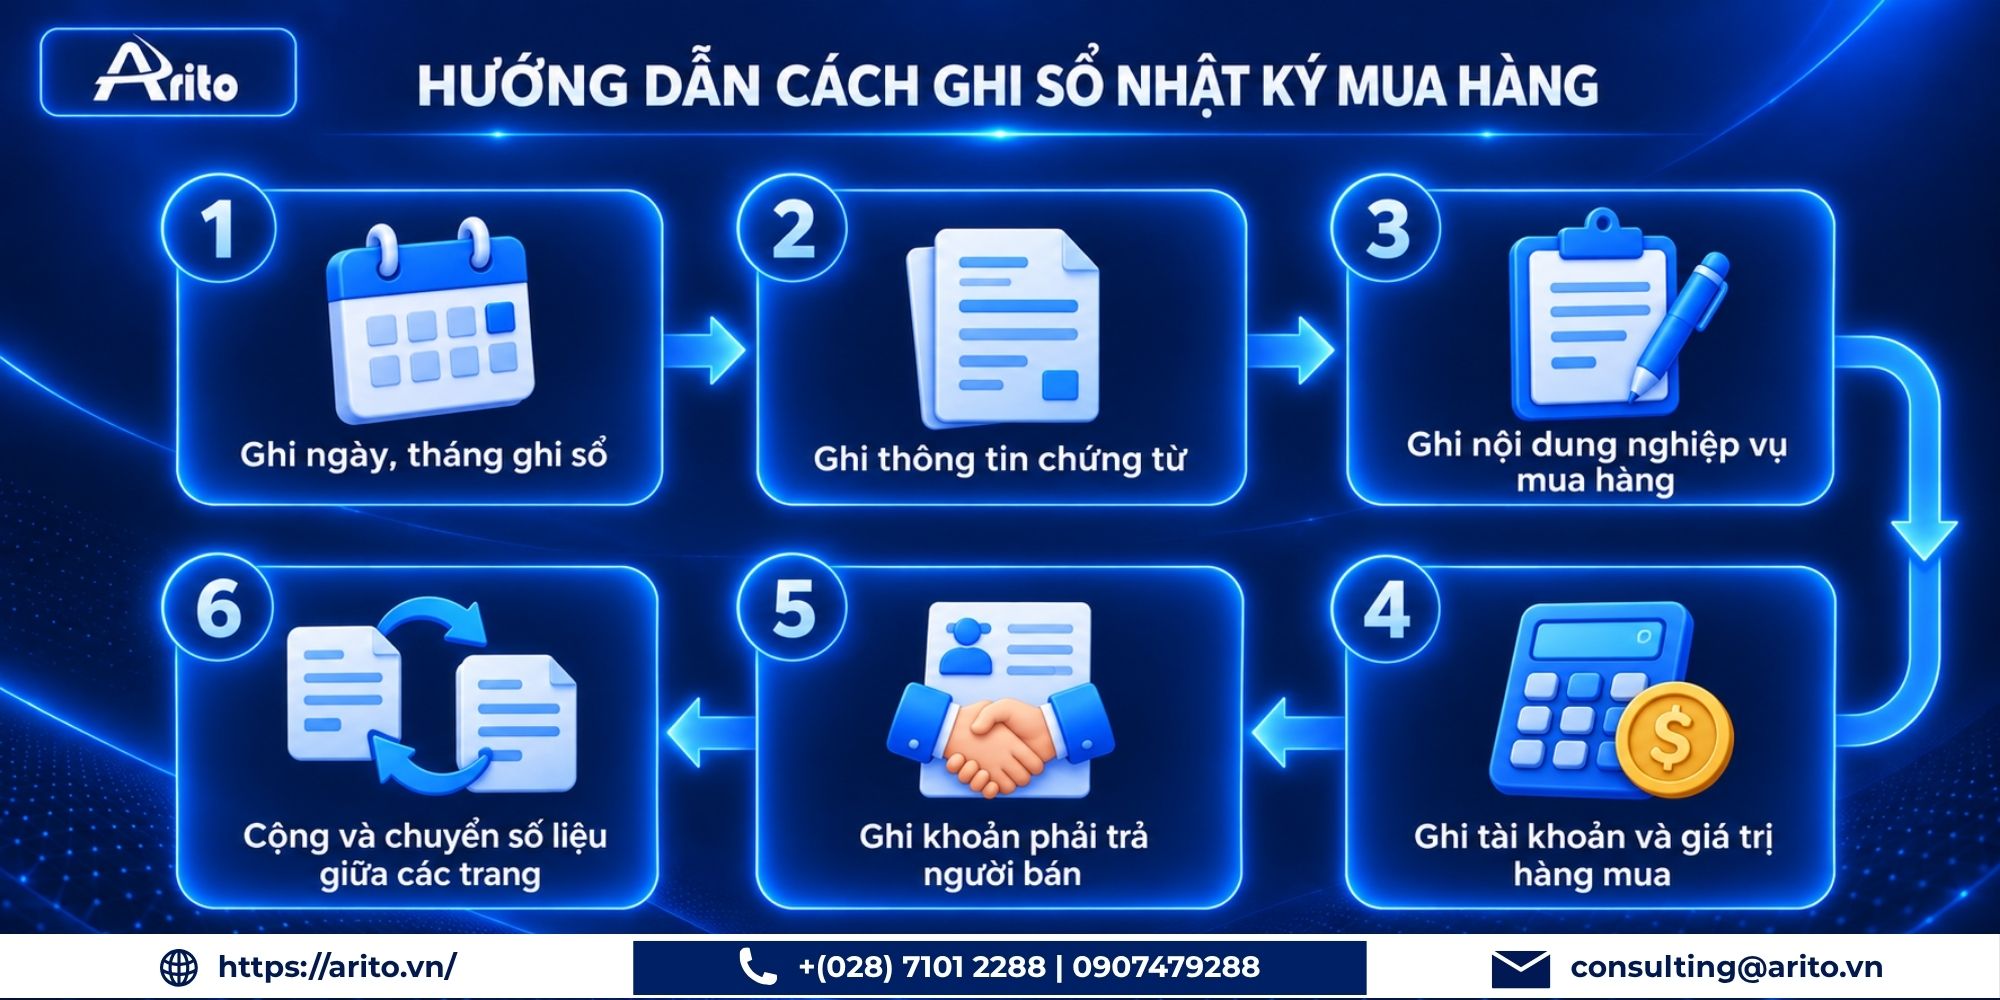
Để ghi Sổ nhật ký mua hàng chính xác, kế toán cần căn cứ vào hóa đơn, chứng từ kế toán và các tài liệu liên quan đến từng nghiệp vụ mua hàng. Theo hướng dẫn của Mẫu S03a3-DN, các chỉ tiêu trên sổ được ghi như sau:
4.1. Bước 1: Ghi ngày, tháng ghi sổ
Tại cột A, kế toán ghi ngày, tháng thực hiện ghi nghiệp vụ vào Sổ nhật ký mua hàng. Các nghiệp vụ nên được ghi theo trình tự thời gian để thuận tiện cho việc kiểm tra và đối chiếu số liệu.
4.2. Bước 2: Ghi thông tin chứng từ
Thông tin về chứng từ được phản ánh tại:
- Cột B: Ghi số hiệu của chứng từ kế toán làm căn cứ ghi sổ.
- Cột C: Ghi ngày, tháng lập chứng từ.
Chứng từ sử dụng cần tương ứng với nghiệp vụ mua hàng thực tế như hóa đơn, phiếu nhập kho hoặc các chứng từ kế toán có liên quan.
4.3. Bước 3: Ghi nội dung nghiệp vụ mua hàng
Tại cột D, kế toán ghi tóm tắt nội dung của nghiệp vụ phát sinh. Phần diễn giải nên ngắn gọn nhưng đủ để nhận biết được giao dịch, chẳng hạn loại hàng mua, nhà cung cấp hoặc nội dung mua hàng liên quan.
4.4. Bước 4: Ghi tài khoản và giá trị hàng mua
Các cột 1, 2 và 3 được sử dụng để phản ánh số tiền ghi Nợ của các tài khoản hàng tồn kho như hàng hóa, nguyên liệu, vật liệu, công cụ dụng cụ hoặc tài khoản khác có liên quan.
Trường hợp doanh nghiệp mở Sổ nhật ký mua hàng riêng cho từng loại hàng tồn kho, các cột này có thể được sử dụng để theo dõi chi tiết từng nhóm hoặc từng loại hàng phù hợp với nhu cầu quản lý.
4.5. Bước 5: Ghi khoản phải trả người bán
Tại cột 4, kế toán ghi số tiền phải trả cho người bán tương ứng với số hàng đã mua. Đây là cơ sở để doanh nghiệp theo dõi công nợ phát sinh và đối chiếu với các sổ chi tiết phải trả người bán.
4.6. Bước 6: Cộng và chuyển số liệu giữa các trang
Cuối mỗi trang sổ, kế toán cộng số phát sinh lũy kế và ghi vào dòng “Cộng chuyển sang trang sau”. Khi sang trang mới, số liệu này được chuyển sang dòng “Số trang trước chuyển sang” để đảm bảo dữ liệu được theo dõi liên tục và không bị gián đoạn.
5. Những lưu ý khi lập và quản lý Sổ nhật ký mua hàng
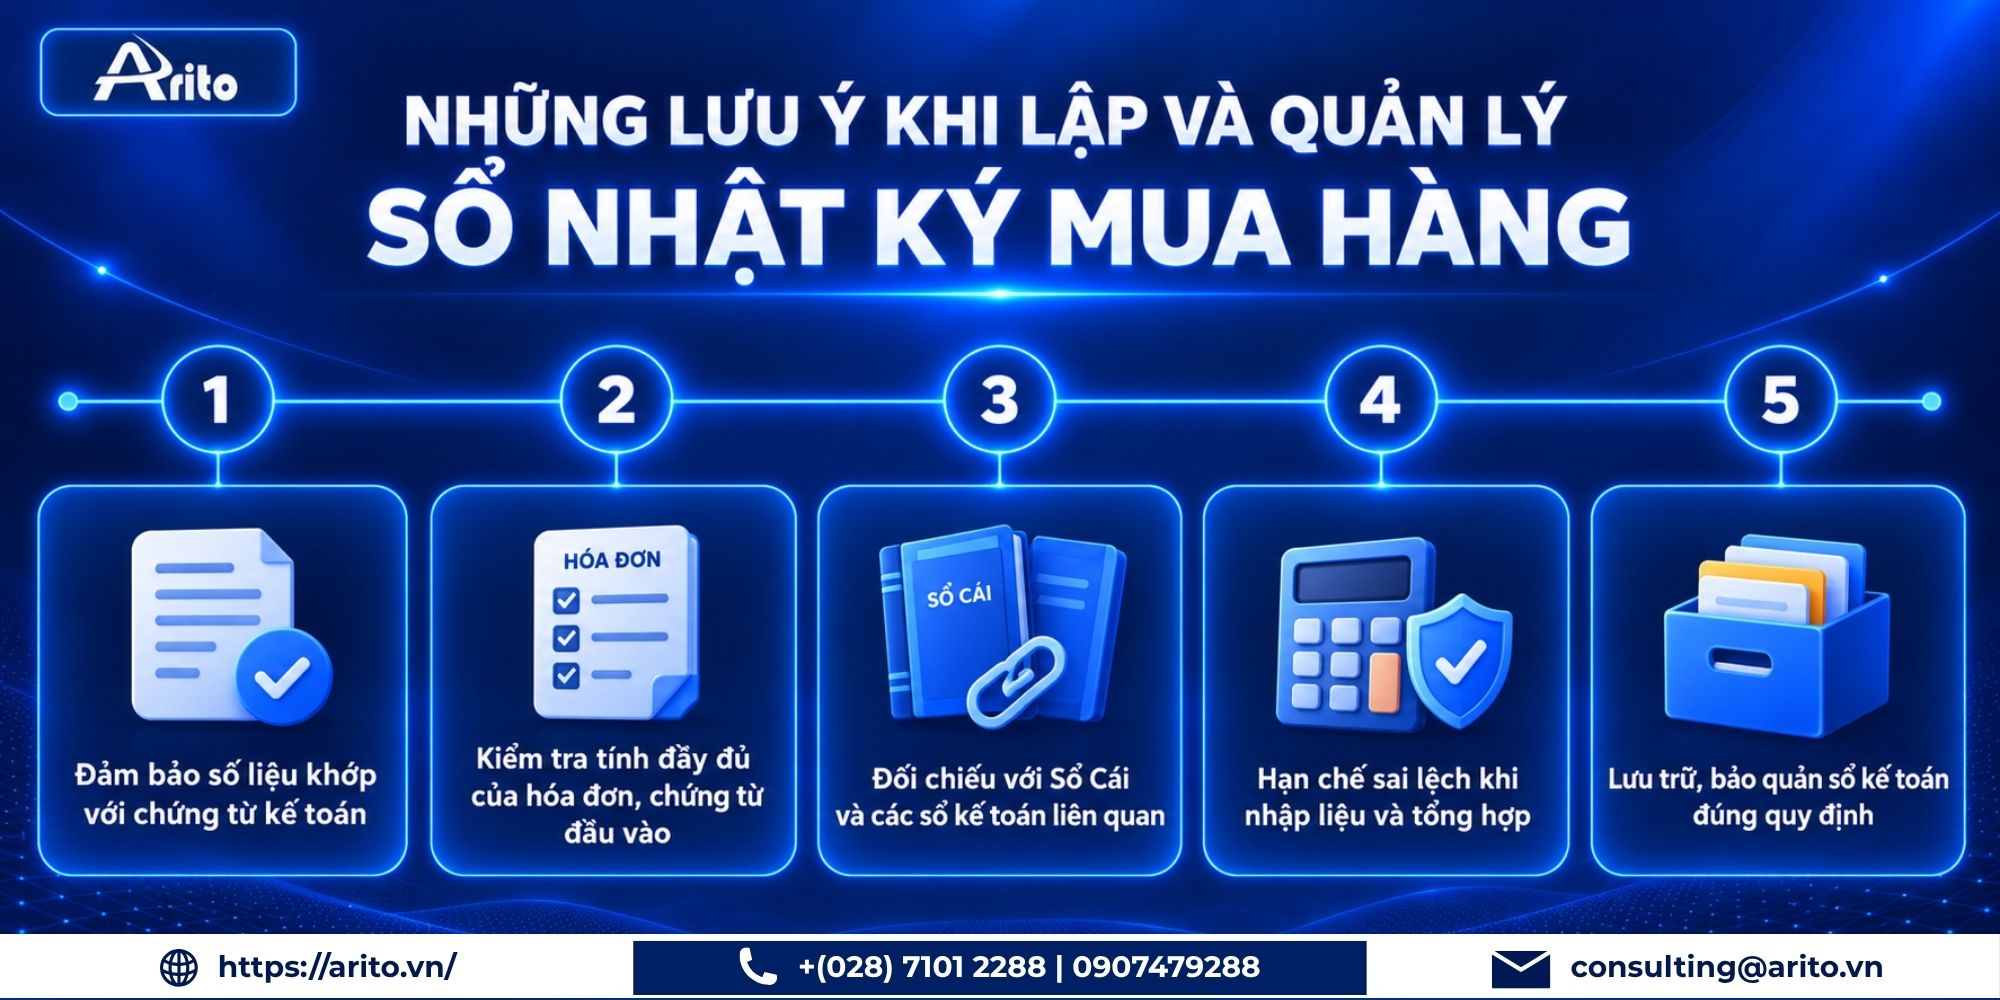
Để Sổ nhật ký mua hàng phản ánh chính xác các nghiệp vụ phát sinh và thuận tiện cho việc kiểm tra, đối chiếu, doanh nghiệp cần chú ý đến tính đầy đủ của chứng từ, sự thống nhất giữa các sổ kế toán và quy trình lưu trữ dữ liệu.
5.1. Đảm bảo số liệu khớp với chứng từ kế toán
Mọi thông tin ghi trên Sổ nhật ký mua hàng cần có căn cứ từ hóa đơn, phiếu nhập kho, hợp đồng hoặc các chứng từ kế toán liên quan. Số tiền, ngày chứng từ, nội dung nghiệp vụ và thông tin nhà cung cấp cần được kiểm tra trước khi ghi sổ để hạn chế sai lệch.
5.2. Kiểm tra tính đầy đủ của hóa đơn, chứng từ đầu vào
Trước khi hạch toán, kế toán nên kiểm tra hóa đơn và chứng từ đầu vào về thông tin người bán, nội dung hàng hóa, giá trị giao dịch, thời điểm lập và các tài liệu liên quan. Việc kiểm tra từ đầu giúp giảm rủi ro phải điều chỉnh số liệu sau khi đã ghi nhận vào hệ thống kế toán.
5.3. Đối chiếu với Sổ Cái và các sổ kế toán liên quan
Số liệu trên Sổ nhật ký mua hàng cần được đối chiếu định kỳ với Sổ Cái, sổ chi tiết công nợ phải trả, sổ kho và các sổ kế toán có liên quan. Qua đó, doanh nghiệp có thể phát hiện sớm các trường hợp ghi thiếu, ghi trùng hoặc chênh lệch giữa các nguồn dữ liệu.
5.4. Hạn chế sai lệch khi nhập liệu và tổng hợp
Khi nhập dữ liệu thủ công, doanh nghiệp nên xây dựng quy trình kiểm tra và phân quyền rõ ràng giữa các bước tiếp nhận chứng từ, hạch toán và đối chiếu. Với khối lượng giao dịch lớn, việc ứng dụng phần mềm kế toán hoặc hệ thống ERP cũng giúp giảm thao tác nhập liệu lặp lại và hạn chế sai sót trong quá trình tổng hợp.
5.5. Lưu trữ, bảo quản sổ kế toán đúng quy định
Sổ nhật ký mua hàng và các chứng từ làm căn cứ ghi sổ cần được lưu trữ có hệ thống, đảm bảo khả năng tra cứu khi kiểm tra, đối chiếu hoặc phục vụ công tác kế toán sau này. Nếu doanh nghiệp quản lý dữ liệu điện tử, cần đồng thời chú ý đến phân quyền truy cập, sao lưu và bảo mật dữ liệu kế toán.
6. Doanh nghiệp có bắt buộc sử dụng Sổ nhật ký mua hàng không?
Không phải mọi doanh nghiệp đều bắt buộc sử dụng Sổ nhật ký mua hàng theo đúng Mẫu S03a3-DN. Theo Điều 12 Thông tư 99/2025/TT-BTC, doanh nghiệp tham khảo các biểu mẫu sổ kế toán tại Phụ lục III để áp dụng và có thể thiết kế thêm, sửa đổi hoặc bổ sung biểu mẫu phù hợp với đặc điểm hoạt động và yêu cầu quản lý. Tuy nhiên, hệ thống sổ được lựa chọn vẫn phải đáp ứng các yêu cầu của pháp luật về kế toán và đảm bảo số liệu được phản ánh đầy đủ, kịp thời, trung thực, minh bạch và có thể kiểm tra, đối chiếu.
6.1. Trường hợp doanh nghiệp sử dụng Sổ nhật ký mua hàng
Sổ nhật ký mua hàng phù hợp với doanh nghiệp có nhiều nghiệp vụ mua hàng phát sinh và cần theo dõi riêng các giao dịch này trước khi tổng hợp vào hệ thống sổ kế toán. Việc mở sổ giúp kế toán quản lý chứng từ, giá trị hàng mua và khoản phải trả người bán một cách có hệ thống, đồng thời thuận tiện hơn khi đối chiếu số liệu.
6.2. Mối liên hệ giữa chế độ kế toán và hệ thống sổ doanh nghiệp lựa chọn
Doanh nghiệp có thể tổ chức hệ thống sổ kế toán phù hợp với quy mô, đặc điểm hoạt động và phương thức quản lý của mình thay vì bắt buộc sao chép nguyên mẫu sổ được hướng dẫn. Khi tự thiết kế hoặc điều chỉnh biểu mẫu, doanh nghiệp vẫn phải đảm bảo các thông tin cần thiết để theo dõi nghiệp vụ, kiểm tra số liệu và lập báo cáo tài chính theo quy định.
6.3. Lưu ý khi chuyển sang áp dụng Thông tư 99/2025/TT-BTC
Thông tư 99/2025/TT-BTC có hiệu lực từ 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này, đồng thời thay thế Thông tư 200/2014/TT-BTC trong phạm vi được quy định. Vì vậy, doanh nghiệp nên rà soát lại hệ thống tài khoản, biểu mẫu sổ kế toán, quy trình ghi nhận và phần mềm đang sử dụng để đảm bảo phù hợp với chế độ kế toán mới. Nếu tiếp tục sử dụng biểu mẫu nội bộ hoặc biểu mẫu đã được tùy chỉnh trước đó, doanh nghiệp cũng cần kiểm tra lại nội dung và cách tổ chức dữ liệu để đảm bảo đáp ứng yêu cầu của Thông tư 99.
7. Quản lý Sổ nhật ký mua hàng hiệu quả với hệ thống kế toán và ARITO ERP
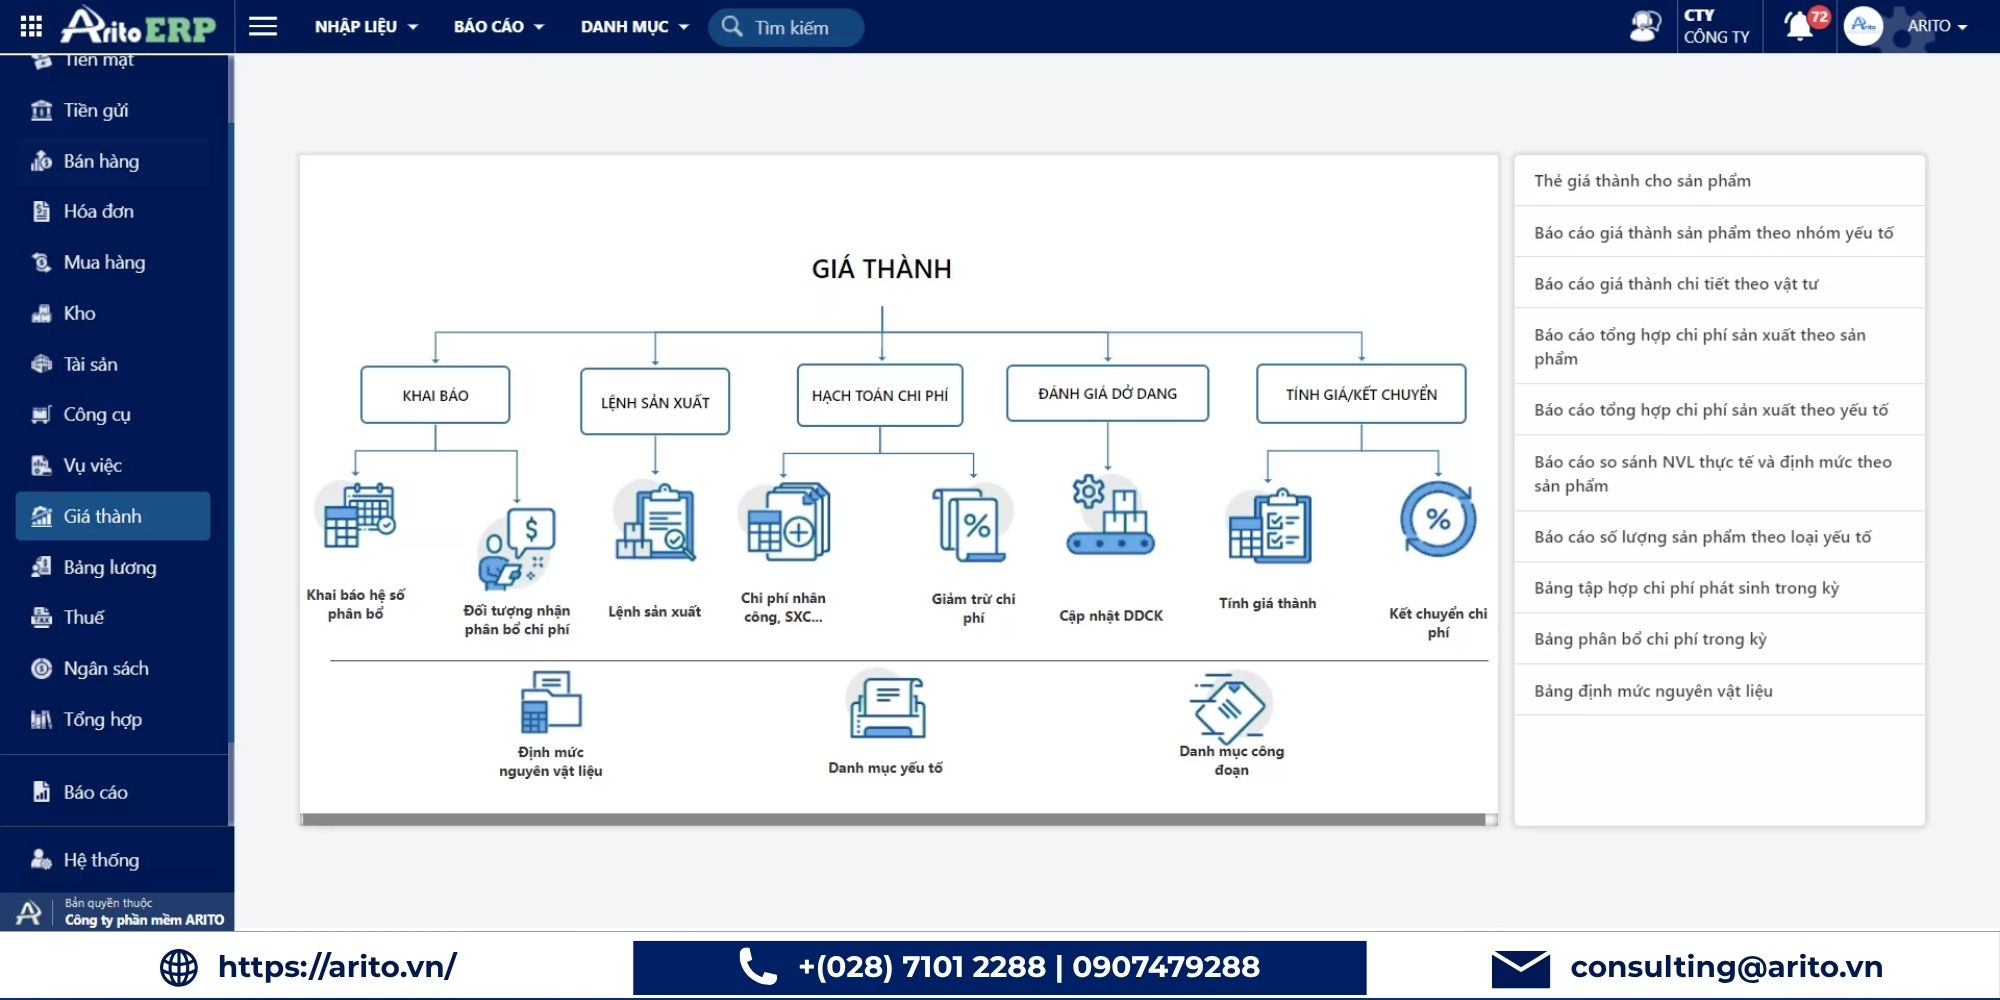
Khi số lượng giao dịch mua hàng ngày càng lớn, việc quản lý chứng từ, công nợ và dữ liệu kế toán bằng nhiều file hoặc nhập liệu thủ công có thể làm tăng nguy cơ sai lệch giữa các bộ phận. Với phân hệ Quản lý Tài chính – Kế toán của ARITO, doanh nghiệp có thể tập trung dữ liệu phục vụ hạch toán, quản lý công nợ, sổ sách kế toán và báo cáo tài chính trên cùng một hệ thống.
Không chỉ hỗ trợ nghiệp vụ kế toán, ARITO ERP còn kết nối các phân hệ mua hàng, kho, bán hàng, tài chính – kế toán và các nghiệp vụ liên quan trên một nền tảng. Dữ liệu trong quy trình mua hàng có thể được kế thừa xuyên suốt giữa các bộ phận, giúp hạn chế nhập liệu lặp lại, thuận tiện đối chiếu chứng từ và hỗ trợ doanh nghiệp quản lý dữ liệu tập trung hơn.
Một số lợi ích doanh nghiệp có thể khai thác gồm:
- Quản lý tập trung nghiệp vụ mua hàng và dữ liệu kế toán, hạn chế tình trạng thông tin nằm rải rác ở nhiều nguồn.
- Kết nối dữ liệu mua hàng, kho và công nợ, hỗ trợ kế toán theo dõi và đối chiếu số liệu thuận tiện hơn.
- Giảm nhập liệu thủ công và nhập liệu lặp lại nhờ dữ liệu được kế thừa giữa các bước trong quy trình.
- Hỗ trợ quản lý sổ sách và báo cáo kế toán trên cùng hệ thống tài chính – kế toán.
- Liên kết các nghiệp vụ trên nền tảng ERP, giúp dữ liệu giữa các phòng ban được cập nhật và sử dụng nhất quán hơn.
Khám phá giải pháp Quản lý Tài chính – Kế toán và ARITO ERP để tìm hiểu cách số hóa nghiệp vụ kế toán và kết nối dữ liệu mua hàng trên một nền tảng quản trị thống nhất.
8. Câu hỏi thường gặp về Sổ nhật ký mua hàng
8.1. Sổ nhật ký mua hàng dùng để làm gì?
Sổ nhật ký mua hàng được dùng để ghi chép các nghiệp vụ mua hàng, chủ yếu là các giao dịch mua chịu hoặc trường hợp đã trả tiền trước nhưng sau đó phát sinh nghiệp vụ mua hàng. Sổ giúp doanh nghiệp theo dõi giá trị hàng mua và khoản phải trả cho người bán một cách có hệ thống.
8.2. Sổ nhật ký mua hàng được lập theo Thông tư nào?
Từ ngày 01/01/2026, doanh nghiệp áp dụng chế độ kế toán theo Thông tư 99/2025/TT-BTC có thể tham khảo Mẫu số S03a3-DN – Sổ nhật ký mua hàng tại Phụ lục III của Thông tư.
8.3. Có thể lập Sổ nhật ký mua hàng bằng Excel không?
Có thể lập Sổ nhật ký mua hàng bằng Excel. Doanh nghiệp có thể lập và quản lý Sổ nhật ký mua hàng bằng Excel nếu cách tổ chức sổ đáp ứng các yêu cầu của pháp luật về kế toán, đảm bảo thông tin được ghi nhận đầy đủ, kịp thời, trung thực và có thể kiểm tra, đối chiếu. Doanh nghiệp cũng được phép điều chỉnh hoặc thiết kế biểu mẫu phù hợp với nhu cầu quản lý thay vì bắt buộc sử dụng nguyên mẫu tại Phụ lục III.
8.4. Sổ nhật ký mua hàng có bắt buộc đối với mọi doanh nghiệp không?
Không. Thông tư 99/2025/TT-BTC quy định doanh nghiệp tham khảo để áp dụng các biểu mẫu sổ kế toán tại Phụ lục III. Doanh nghiệp có thể tổ chức hoặc điều chỉnh hệ thống sổ phù hợp với đặc điểm hoạt động, miễn vẫn đáp ứng các yêu cầu của pháp luật về kế toán.
8.5. Khi phát hiện sai sót trên Sổ nhật ký mua hàng cần xử lý như thế nào?
Khi phát hiện sai sót trên Sổ nhật ký mua hàng, doanh nghiệp không được tẩy xóa làm mất dấu vết của thông tin đã ghi. Theo Điều 27 Luật Kế toán, sai sót trên sổ kế toán được sửa bằng một trong các phương pháp như ghi cải chính, ghi số âm hoặc lập chứng từ điều chỉnh và ghi bổ sung phần chênh lệch tùy từng trường hợp.
Kết luận
Sổ nhật ký mua hàng là công cụ giúp doanh nghiệp theo dõi các nghiệp vụ mua hàng, chứng từ và công nợ phải trả một cách có hệ thống. Khi áp dụng Thông tư 99/2025/TT-BTC, doanh nghiệp cần lựa chọn và tổ chức mẫu sổ phù hợp với đặc điểm hoạt động, đồng thời đảm bảo số liệu được ghi nhận đầy đủ, chính xác và dễ đối chiếu. Việc ứng dụng phần mềm kế toán hoặc hệ thống ERP cũng giúp giảm nhập liệu thủ công, kết nối dữ liệu giữa mua hàng, kho, công nợ và kế toán, từ đó nâng cao hiệu quả quản lý và hạn chế sai sót trong quá trình vận hành.
Công nghệ
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Công nghệ
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý
Hóa đơn
Hóa Đơn Điện Tử Khởi Tạo Từ Máy Tính Tiền: Quy Định Mới 2026
Hóa đơn điện tử khởi tạo từ máy tính tiền là loại hóa đơn được lập trực tiếp từ hệ thống tính tiền tại điểm
Hóa đơn
Hóa Đơn Đầu Vào Là Gì? Quy Định, Cách Kiểm Tra Và Quản Lý 2026
Hóa đơn đầu vào là chứng từ quan trọng giúp doanh nghiệp ghi nhận chi phí, theo dõi giao dịch mua hàng và thực hiện

Tin trong ngành
(Tải Miễn Phí) 5 Mẫu Hợp Đồng Đặt Cọc Phổ Biến 2026
Hợp đồng đặt cọc là căn cứ quan trọng giúp các bên xác nhận cam kết trước khi thực hiện một giao dịch như mua
