


Trả lời ngắn: chế độ kế toán hành chính, sự nghiệp hiện áp dụng theo Thông tư 24/2024/TT-BTC, hiệu lực từ 01/01/2025 và áp dụng từ năm tài chính 2025. Thông tư này thay Thông tư 107/2017/TT-BTC.
Nếu bạn đang tra cứu định khoản theo Thông tư 107, đó là văn bản đã hết hiệu lực. Hệ thống tài khoản của Thông tư 24/2024 đã được phân loại lại, nên không thể tra cứu thay thế một đối một.
Một điều cần phân biệt ngay: Thông tư 99/2025/TT-BTC không áp dụng cho đơn vị hành chính sự nghiệp. Đó là chế độ kế toán doanh nghiệp, thay Thông tư 200/2014.
Kế toán hành chính sự nghiệp là gì
Kế toán hành chính sự nghiệp là công tác kế toán tại các đơn vị hành chính, đơn vị sự nghiệp công lập và các đơn vị sử dụng ngân sách nhà nước. Khác biệt cơ bản so với kế toán doanh nghiệp:
| Kế toán doanh nghiệp | Kế toán hành chính sự nghiệp | |
| Chế độ kế toán áp dụng | Thông tư 99/2025/TT-BTC, hoặc Thông tư 133/2016 với doanh nghiệp nhỏ và vừa | Thông tư 24/2024/TT-BTC |
| Mục tiêu hoạt động | Lợi nhuận | Thực hiện nhiệm vụ được giao, cung cấp dịch vụ công |
| Nguồn tài chính chính | Doanh thu bán hàng, cung cấp dịch vụ | Ngân sách nhà nước, nguồn thu dịch vụ, viện trợ |
| Đặc thù quản lý | Theo kế hoạch kinh doanh | Theo dự toán được giao và cơ chế tự chủ |
| Quan hệ với Kho bạc | Không có | Giao dịch qua Kho bạc Nhà nước, rút dự toán |
Đặc thù quan trọng nhất là dự toán. Đơn vị hành chính sự nghiệp chi theo dự toán được giao, nên kế toán phải theo dõi song song việc sử dụng dự toán và việc ghi nhận chi phí. Đây là nhóm nghiệp vụ không có trong kế toán doanh nghiệp.
Thông tư nào đang áp dụng
| Content | Thông tin |
| Văn bản hiện hành | Thông tư 24/2024/TT-BTC |
| Ngày ban hành | 17/4/2024 |
| Hiệu lực | 01/01/2025 |
| Áp dụng từ | Năm tài chính 2025 |
| Văn bản bị thay | Thông tư 107/2017/TT-BTC, cùng một số thông tư khác về chế độ kế toán |
Thông tư 107/2017 vẫn là căn cứ cho các kỳ kế toán trước năm tài chính 2025. Nghĩa là báo cáo của năm 2024 trở về trước, và việc kiểm tra, thanh tra cho các kỳ đó, vẫn đối chiếu theo Thông tư 107. Nên giữ bản Thông tư 107 trong hồ sơ tham chiếu, không xóa.
| Kỳ kế toán | Áp dụng thông tư |
| Năm 2024 và các năm trước | Thông tư 107/2017/TT-BTC |
| Từ năm tài chính 2025 | Thông tư 24/2024/TT-BTC |
Những thay đổi về hệ thống tài khoản
Thông tư 24/2024 phân loại lại hệ thống tài khoản để phản ánh đúng bản chất đối tượng kế toán, cụ thể là nợ phải thu, nợ phải trả và tài sản thuần.
Mức độ thay đổi theo các tài liệu tổng hợp (người duyệt bài xác nhận với văn bản gốc):
| Loại thay đổi | Số tài khoản |
| Bổ sung | 85 |
| Bỏ | 109 |
| Thay đổi | 42 |
| Gộp | 2 |
| Chuyển đổi | 28 |
Một số tài khoản mới được bổ sung: TK 135, TK 137, TK 172, TK 212, TK 215, TK 341, TK 352 (người duyệt bài xác nhận tên gọi chính thức của từng tài khoản).
Thay đổi về nhóm tài khoản chi phí
Đây là thay đổi có tác động rộng nhất tới công việc hằng ngày.
| Thông tư 107/2017 | Thông tư 24/2024 | |
| Tiêu chí phân loại chi phí hoạt động | Theo tính chất thường xuyên hay không thường xuyên | Theo cơ chế giao tự chủ hay không giao tự chủ |
| Tài khoản | TK 6111 chi thường xuyên, TK 6112 chi không thường xuyên | TK 611 chi phí không giao tự chủ, TK 612 chi phí giao tự chủ |
Tiêu chí phân loại đổi hẳn, nên một khoản chi trước đây thuộc TK 6111 không tự động chuyển sang một tài khoản tương ứng. Phải xác định lại theo cơ chế tự chủ của từng nguồn kinh phí.
(Lưu ý: các tài liệu tổng hợp nêu khác nhau về nội dung TK 612, có nguồn cho rằng tài khoản về chi phí từ nguồn viện trợ, vay nợ nước ngoài đã bị bỏ. Cần đối chiếu trực tiếp hệ thống tài khoản của Thông tư 24/2024 trước khi cấu hình phần mềm. Người duyệt bài kiểm tra lại.)
Thay đổi về tài khoản quỹ
Theo Thông tư 24/2024, TK 431 chỉ bao gồm Quỹ phát triển hoạt động sự nghiệp và Quỹ khác thuộc đơn vị (người duyệt bài xác nhận). Đơn vị đang theo dõi nhiều loại quỹ trên TK 431 theo chế độ cũ cần phân loại lại số dư.
Những nhóm định khoản phải viết lại
Nếu đơn vị đang dùng bộ định khoản theo Thông tư 107, các nhóm dưới đây chắc chắn bị ảnh hưởng và phải đối chiếu lại với hệ thống tài khoản của Thông tư 24/2024 trước khi hạch toán:
| Nhóm nghiệp vụ | Lý do bị ảnh hưởng |
| Rút dự toán chi hoạt động | Liên quan trực tiếp nhóm tài khoản chi phí đã đổi tiêu chí phân loại |
| Chi hoạt động thường xuyên và không thường xuyên | Tiêu chí thường xuyên đã được thay bằng tiêu chí giao tự chủ |
| Các khoản thu phí, lệ phí | Nằm trong nhóm được phân loại lại theo bản chất nợ phải thu |
| Thu, chi từ hoạt động dịch vụ | Liên quan tài khoản doanh thu và chi phí đã thay đổi |
| Trích lập và sử dụng các quỹ | TK 431 đã thu hẹp phạm vi |
| Nhận và hoàn trả ký quỹ, đặt cọc, ký cược | Nhóm nợ phải trả được phân loại lại |
| Các khoản thu hộ, phải trả khác | Nhóm nợ phải trả được phân loại lại |
| Nhượng bán, thanh lý tài sản cố định | Liên quan nhóm tài khoản tài sản và tài sản thuần |
Cách làm đúng: lấy từng định khoản đang dùng, tra tài khoản hiện tại trong danh mục của Thông tư 24/2024, xác định tài khoản đó còn tồn tại, bị bỏ, bị đổi tên hay bị chuyển đổi, rồi viết lại định khoản. Không tra cứu theo kiểu thay số hiệu.
Công việc của kế toán hành chính sự nghiệp
Gộp theo nhóm thay vì liệt kê rời:
| Nhóm công việc | Nội dung chính |
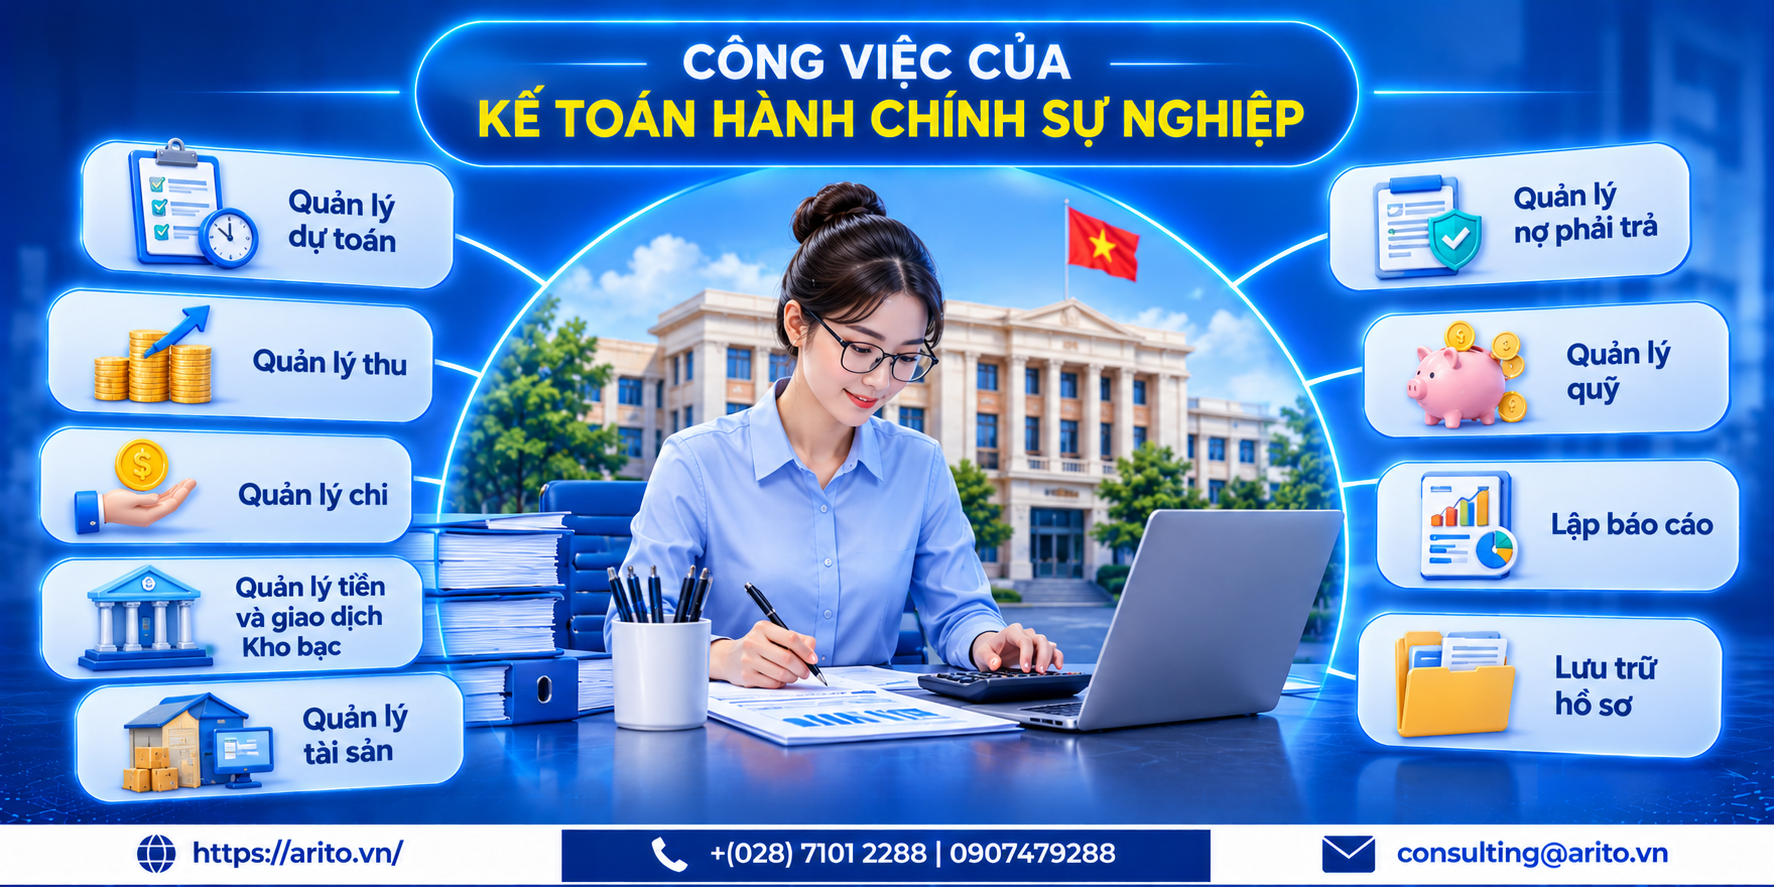
| Quản lý dự toán | Theo dõi dự toán được giao, rút dự toán, đối chiếu số đã sử dụng với số được giao |
| Quản lý thu | Thu phí, lệ phí, thu từ hoạt động dịch vụ, thu viện trợ, theo dõi nợ phải thu |
| Quản lý chi | Chi hoạt động theo cơ chế tự chủ và không tự chủ, chi mua sắm, chi đầu tư |
| Quản lý tiền và giao dịch Kho bạc | Tiền mặt tại quỹ, tiền gửi Kho bạc, tiền gửi ngân hàng, đối chiếu định kỳ |
| Asset management | Tài sản cố định, công cụ dụng cụ, vật tư, khấu hao và hao mòn |
| Quản lý nợ phải trả | Phải trả người bán, phải trả người lao động, các khoản phải nộp, ký quỹ nhận được |
| Quản lý quỹ | Trích lập và sử dụng các quỹ thuộc đơn vị |
| Lập báo cáo | Báo cáo tài chính và báo cáo quyết toán theo mẫu của Thông tư 24/2024 |
| Lưu trữ hồ sơ | Chứng từ, sổ kế toán, báo cáo theo thời hạn lưu trữ quy định |
Nhóm đầu tiên là nhóm phân biệt kế toán hành chính sự nghiệp với kế toán doanh nghiệp. Việc theo dõi dự toán không phải một phần của sổ kế toán thông thường mà là một hệ thống theo dõi song song.
Việc cần làm để chuyển đổi
| Việc | Ghi chú | |
| 1 | Xác định đơn vị thuộc diện áp dụng Thông tư 24/2024 | Đơn vị hành chính, đơn vị sự nghiệp công lập, đơn vị sử dụng ngân sách nhà nước |
| 2 | Đối chiếu từng tài khoản đang dùng với danh mục của Thông tư 24/2024 | Xác định còn tồn tại, bị bỏ, đổi tên, hay chuyển đổi |
| 3 | Phân loại lại các khoản chi theo tiêu chí giao tự chủ và không giao tự chủ | Thay thế tiêu chí thường xuyên và không thường xuyên của chế độ cũ |
| 4 | Phân loại lại số dư trên TK 431 | Phạm vi tài khoản quỹ đã thu hẹp |
| 5 | Xử lý chuyển số dư các tài khoản bị bỏ | Làm trước khi bắt đầu kỳ kế toán áp dụng chế độ mới |
| 6 | Viết lại bộ định khoản nội bộ theo hệ thống tài khoản mới | Không thay số hiệu, phải xác định lại bản chất từng nghiệp vụ |
| 7 | Cập nhật danh mục mẫu sổ và mẫu báo cáo theo Thông tư 24/2024 | Gồm cả báo cáo tài chính và báo cáo quyết toán |
| 8 | Cập nhật phần mềm kế toán theo hệ thống tài khoản mới | Hỏi nhà cung cấp về thời điểm hoàn tất cập nhật |
| 9 | Giữ bản Thông tư 107/2017 trong hồ sơ tham chiếu | Còn dùng cho kỳ 2024 trở về trước |
Bước 2 và bước 6 là hai bước tốn thời gian nhất và không thể làm nhanh, vì phải xét từng tài khoản và từng nghiệp vụ.
Phần mềm kế toán cho đơn vị hành chính sự nghiệp
Bốn câu cần hỏi nhà cung cấp phần mềm:
- Danh mục tài khoản đã cập nhật theo Thông tư 24/2024 chưa, và cập nhật từ thời điểm nào.
- Có công cụ chuyển đổi số dư từ hệ thống tài khoản của Thông tư 107 sang Thông tư 24/2024 không, hay phải làm thủ công.
- Có hỗ trợ theo dõi dự toán song song với sổ kế toán không, gồm dự toán được giao, đã rút, đã sử dụng và còn lại.
- Mẫu sổ và mẫu báo cáo đã theo Thông tư 24/2024 chưa, gồm cả báo cáo quyết toán.
Câu thứ hai hay bị bỏ qua và lại là việc nặng nhất, vì theo các tài liệu tổng hợp có tới 109 tài khoản bị bỏ và 28 tài khoản bị chuyển đổi.
Đơn vị có nhiều nguồn kinh phí và nhiều cơ chế tự chủ khác nhau nên chọn hệ thống theo dõi được đồng thời dự toán, nguồn kinh phí và sổ kế toán trong cùng một nơi, để không phải đối chiếu thủ công giữa các bảng tính rời.
Câu hỏi thường gặp
Kế toán hành chính sự nghiệp áp dụng thông tư nào?
Thông tư 24/2024/TT-BTC, ban hành ngày 17/4/2024, hiệu lực từ 01/01/2025 và áp dụng từ năm tài chính 2025.
Thông tư 107/2017 còn hiệu lực không?
Đã bị Thông tư 24/2024/TT-BTC thay thế. Nhưng vẫn là căn cứ cho các kỳ kế toán của năm 2024 và các năm trước, nên không xóa khỏi hồ sơ tham chiếu.
Thông tư 99/2025 có áp dụng cho đơn vị hành chính sự nghiệp không?
Không. Thông tư 99/2025/TT-BTC là chế độ kế toán doanh nghiệp, thay Thông tư 200/2014. Đơn vị hành chính sự nghiệp áp dụng Thông tư 24/2024.
Định khoản theo Thông tư 107 có dùng lại được không?
Không dùng lại được bằng cách thay số hiệu thông tư. Hệ thống tài khoản của Thông tư 24/2024 đã được phân loại lại theo bản chất đối tượng kế toán, và tiêu chí phân loại chi phí đã đổi từ thường xuyên hay không thường xuyên sang giao tự chủ hay không giao tự chủ. Phải xác định lại bản chất từng nghiệp vụ.
Thay đổi lớn nhất về tài khoản chi phí là gì?
Thông tư 107 chia chi phí hoạt động theo TK 6111 chi thường xuyên và TK 6112 chi không thường xuyên. Thông tư 24/2024 dùng TK 611 cho chi phí không giao tự chủ và TK 612 cho chi phí giao tự chủ. Tiêu chí phân loại khác nhau nên không chuyển đổi một đối một.
Có bao nhiêu tài khoản bị thay đổi?
Theo các tài liệu tổng hợp: bổ sung 85, bỏ 109, thay đổi 42, gộp 2 và chuyển đổi 28 tài khoản. Nên đối chiếu các con số này với danh mục tài khoản ban hành kèm Thông tư 24/2024 trước khi dùng để lập kế hoạch chuyển đổi.
Kế toán hành chính sự nghiệp khác kế toán doanh nghiệp ở đâu?
Khác về chế độ kế toán áp dụng, về mục tiêu hoạt động, về nguồn tài chính, và quan trọng nhất là đơn vị hành chính sự nghiệp chi theo dự toán được giao và giao dịch qua Kho bạc Nhà nước. Việc theo dõi dự toán là nhóm nghiệp vụ không có trong kế toán doanh nghiệp.
Đơn vị nào phải áp dụng Thông tư 24/2024?
Các đơn vị hành chính, đơn vị sự nghiệp công lập và đơn vị sử dụng ngân sách nhà nước thuộc phạm vi áp dụng của thông tư. Phạm vi cụ thể cần đối chiếu điều khoản về đối tượng áp dụng của Thông tư 24/2024.
Báo cáo của năm 2024 lập theo thông tư nào?
Theo Thông tư 107/2017, vì Thông tư 24/2024 áp dụng từ năm tài chính 2025. Báo cáo năm 2024 nộp trong năm 2025 vẫn theo chế độ cũ.
Kế toán hành chính sự nghiệp cần kỹ năng gì?
Ngoài nghiệp vụ kế toán, cần nắm quy định về quản lý ngân sách nhà nước và cơ chế tự chủ, biết lập và theo dõi dự toán, thành thạo giao dịch với Kho bạc Nhà nước, và cập nhật được thay đổi văn bản. Chính việc theo dõi văn bản là kỹ năng tạo ra khác biệt, như trường hợp chuyển từ Thông tư 107 sang Thông tư 24/2024.
Tổng kết
Bốn điều cần nhớ:
- Chế độ kế toán hành chính, sự nghiệp hiện áp dụng Thông tư 24/2024/TT-BTC, hiệu lực 01/01/2025, áp dụng từ năm tài chính 2025, thay Thông tư 107/2017/TT-BTC.
- Không chuyển đổi định khoản bằng cách thay số hiệu thông tư. Hệ thống tài khoản đã được phân loại lại theo bản chất đối tượng kế toán, với mức độ thay đổi rất lớn theo các tài liệu tổng hợp.
- Tiêu chí phân loại chi phí đã đổi hẳn, từ thường xuyên và không thường xuyên sang giao tự chủ và không giao tự chủ. Mọi định khoản về chi hoạt động phải xác định lại bản chất.
- Đừng lẫn với Thông tư 99/2025. Thông tư 99/2025 là chế độ kế toán doanh nghiệp thay Thông tư 200/2014, không áp dụng cho đơn vị hành chính sự nghiệp.
Bài viết tổng hợp quy định có hiệu lực tại thời điểm 01/11/2026, dùng để tham khảo. Hệ thống tài khoản, danh mục mẫu sổ và mẫu báo cáo cụ thể phải đối chiếu trực tiếp với Thông tư 24/2024/TT-BTC và các phụ lục ban hành kèm theo trước khi hạch toán hoặc cấu hình phần mềm.
Bài viết liên quan
Technology
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Technology
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý
General news
[Tải Miễn Phí] Mẫu Quyết Định Thưởng Tết 2027 Mới Nhất
Mẫu quyết định thưởng Tết là văn bản giúp doanh nghiệp thông báo chính thức về đối tượng, mức thưởng và thời gian chi trả
News
[Tải Miễn Phí] Mẫu Bảng Tính Lương Tháng 13 Excel Mới 2026
Bảng tính lương tháng 13 Excel giúp doanh nghiệp tổng hợp dữ liệu tiền lương, xác định mức thưởng và tính toán số tiền chi
News
ARITO chính thức đạt chứng nhận quốc tế ISO/IEC 27001:2022 về an toàn thông tin
CÔNG TY CỔ PHẦN GIẢI PHÁP CÔNG NGHỆ ARITO chính thức đạt chứng nhận ISO/IEC 27001:2022 về Hệ thống quản lý an toàn thông tin
