


Báo cáo tài chính gồm bốn báo cáo, và một trong bốn đã đổi tên từ 01/01/2026: “Bảng cân đối kế toán” giờ là “Báo cáo tình hình tài chính”, theo Thông tư 99/2025/TT-BTC thay cho Thông tư 200/2014.
Bài viết nêu bốn báo cáo đó nói gì, mẫu biểu theo từng chế độ kế toán, và nghĩa vụ nộp.
Báo cáo tài chính là gì?
Là hệ thống báo cáo tổng hợp về tình hình tài chính, kết quả hoạt động và dòng tiền của doanh nghiệp trong một kỳ, lập theo mẫu của chế độ kế toán đang áp dụng.
Hai đặc điểm phân biệt báo cáo tài chính với các báo cáo khác:
| Đặc điểm | Content |
| Theo mẫu bắt buộc | Khác với báo cáo quản trị, doanh nghiệp không tự thiết kế mẫu |
| Phải nộp cho bên ngoài | Cơ quan thuế và các bên liên quan theo quy định |
Báo cáo tài chính gồm những báo cáo nào
Theo Thông tư 99/2025, từ 01/01/2026
| Báo cáo | Trả lời câu hỏi | Lưu ý |
| Báo cáo tình hình tài chính | Tại một thời điểm, doanh nghiệp có gì và nợ gì | Tên mới, trước đây là “Bảng cân đối kế toán”, kèm thay đổi kết cấu |
| Báo cáo kết quả hoạt động | Trong một kỳ, doanh nghiệp lãi hay lỗ | |
| Báo cáo lưu chuyển tiền tệ | Trong một kỳ, tiền vào ra thế nào | |
| Bản thuyết minh báo cáo tài chính | Giải thích các số trên ba báo cáo kia |
Theo Thông tư 133/2016, cho doanh nghiệp nhỏ và vừa
| Báo cáo | Mẫu | Bắt buộc |
| Báo cáo tình hình tài chính | B01a-DNN or B01b-DNN | Có |
| Báo cáo kết quả hoạt động kinh doanh | B02-DNN | Có |
| Báo cáo lưu chuyển tiền tệ | B03-DNN | Không bắt buộc |
| Bản thuyết minh báo cáo tài chính | B09-DNN | Có |
| Bảng cân đối tài khoản | F01-DNN |
Điểm đáng chú ý ở dòng thứ ba: báo cáo lưu chuyển tiền tệ không bắt buộc với doanh nghiệp áp dụng Thông tư 133. Nhiều doanh nghiệp nhỏ vẫn lập cho đủ bộ, trong khi làm thuyết minh B09-DNN, vốn bắt buộc, lại sơ sài.
Việc đầu tiên cần làm: xác định doanh nghiệp mình áp dụng chế độ nào. Mọi nội dung về mẫu biểu phụ thuộc câu trả lời này.
Hai báo cáo hay bị lẫn về bản chất thời gian
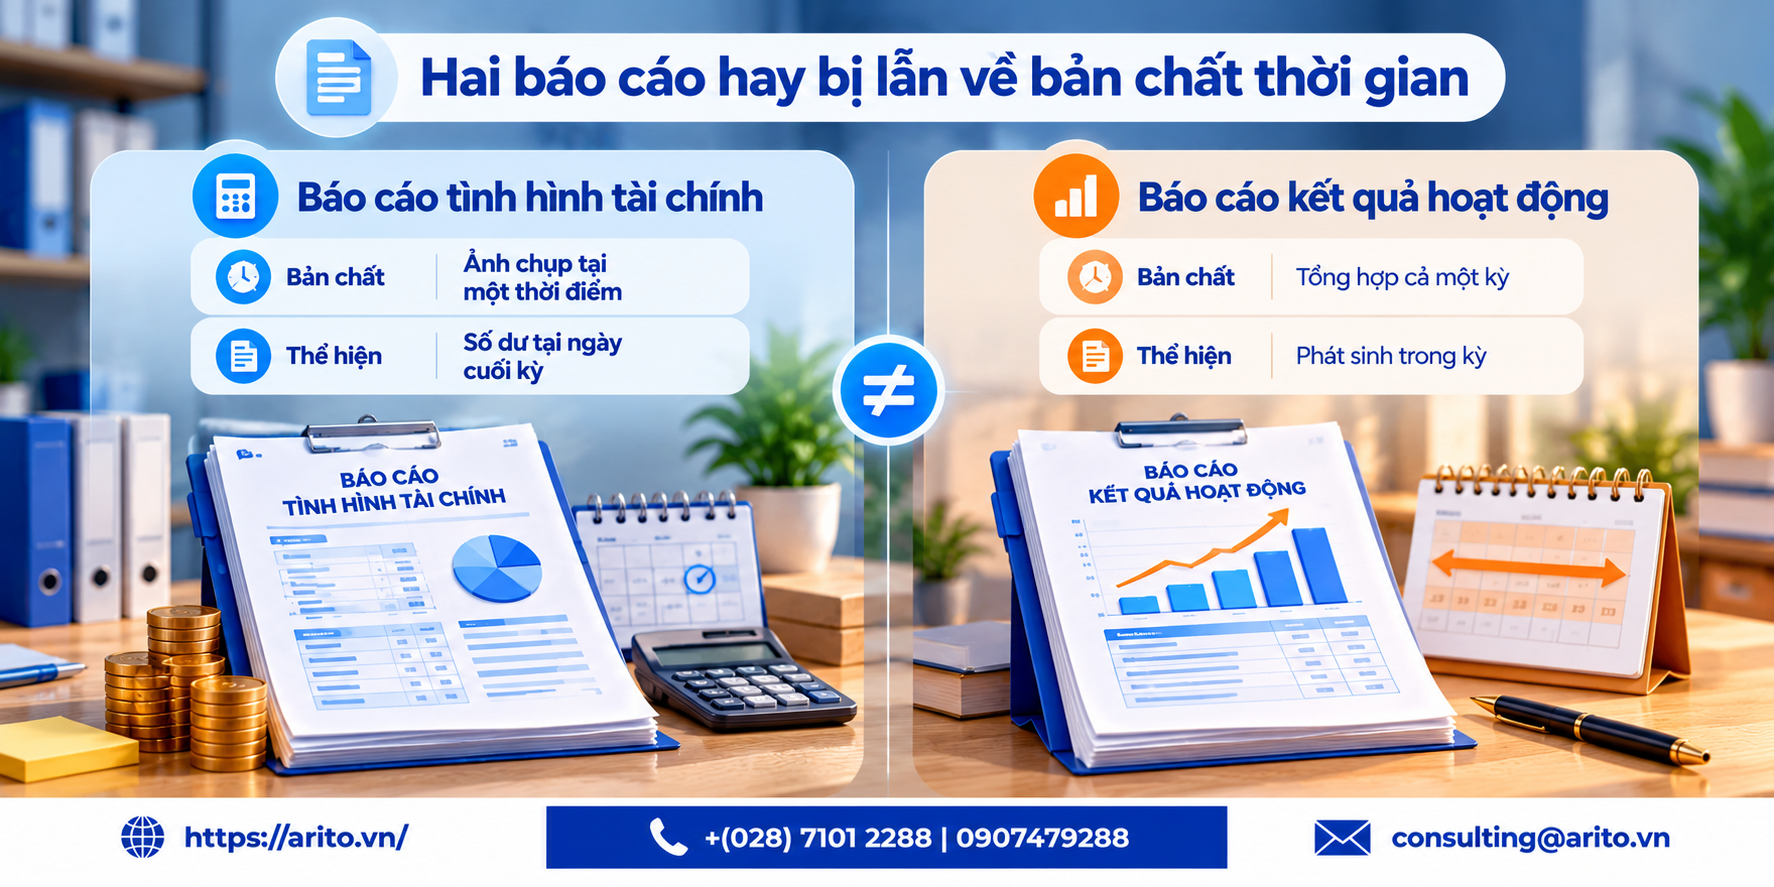
| Báo cáo tình hình tài chính | Báo cáo kết quả hoạt động | |
| Bản chất | Ảnh chụp tại một thời điểm | Tổng hợp cả một kỳ |
| Thể hiện | Số dư tại ngày cuối kỳ | Phát sinh trong kỳ |
| Ví dụ | Tiền còn 2 tỷ tại ngày 31/12 | Doanh thu 50 tỷ trong năm |
Hệ quả của việc lẫn: so doanh thu cả năm với tiền tại một thời điểm, rồi kết luận sai về khả năng thanh toán.
Báo cáo lưu chuyển tiền tệ: báo cáo bị bỏ qua nhiều nhất
Dù không bắt buộc với doanh nghiệp áp dụng Thông tư 133, đây là báo cáo có giá trị cao nhất với chủ doanh nghiệp.
Lý do: nó trả lời câu hỏi mà hai báo cáo kia không trả lời.
| Câu hỏi | Báo cáo nào trả lời |
| Có lãi hay không | Báo cáo kết quả hoạt động |
| Có bao nhiêu tài sản và nợ | Báo cáo tình hình tài chính |
| Có lãi mà tiền đâu | Báo cáo lưu chuyển tiền tệ |
Ba phần của báo cáo này:
| Phần | Content | Dấu hiệu cần chú ý |
| Hoạt động kinh doanh | Tiền từ bán hàng, trả cho nhà cung cấp, lương, thuế | Âm liên tục nhiều kỳ là dấu hiệu đáng lo, dù báo cáo kết quả có lãi |
| Hoạt động đầu tư | Mua bán tài sản cố định, đầu tư | Âm là bình thường khi đang mở rộng |
| Hoạt động tài chính | Vay, trả nợ gốc, tăng vốn, chia cổ tức |
Dòng đầu là dòng quan trọng nhất. Doanh nghiệp có lãi nhưng dòng tiền từ hoạt động kinh doanh âm nhiều kỳ nghĩa là lãi đang nằm ở phải thu và hàng tồn kho, không nằm ở tiền.
Ai sử dụng báo cáo tài chính
| Người dùng | Quan tâm nhất tới | Vì sao |
| Cơ quan thuế | Toàn bộ, kèm tờ khai quyết toán | Xác định nghĩa vụ thuế |
| Ngân hàng | Báo cáo tình hình tài chính và báo cáo lưu chuyển tiền tệ | Khả năng trả nợ phụ thuộc dòng tiền, không phụ thuộc lợi nhuận |
| Nhà đầu tư, chủ sở hữu | Báo cáo kết quả hoạt động và thuyết minh | Hiệu quả và rủi ro |
| Nhà cung cấp lớn | Báo cáo tình hình tài chính | Quyết định bán công nợ hay thu tiền ngay |
| Kiểm toán | Toàn bộ, kèm sổ và chứng từ | Xác nhận tính trung thực hợp lý |
Điểm đáng chú ý ở dòng thứ hai: ngân hàng đọc báo cáo lưu chuyển tiền tệ kỹ hơn nhiều so với mức doanh nghiệp thường nghĩ.
Nghĩa vụ nộp
| Nghĩa vụ | Content |
| Nộp báo cáo tài chính năm | Cho cơ quan thuế và các cơ quan theo quy định |
| Nộp tờ khai quyết toán thuế thu nhập doanh nghiệp | |
| Nộp tờ khai quyết toán thuế thu nhập cá nhân | Nếu có chi trả thu nhập |
| Không phát sinh doanh thu vẫn phải nộp | Không có quy định miễn vì chưa hoạt động |
| Lệ phí môn bài | Đã bãi bỏ hoàn toàn từ 01/01/2026 theo Nghị quyết 198/2025 và Nghị định 362/2025 |
Về các mốc thời hạn
Luật Quản lý thuế số 108/2025/QH15 đã thay Luật Quản lý thuế 2019. Các mốc thời hạn nộp báo cáo tài chính và tờ khai quyết toán cần đối chiếu theo luật hiện hành và nghị định hướng dẫn.
(người duyệt bài bổ sung các mốc thời hạn cụ thể theo Luật Quản lý thuế số 108/2025/QH15, và nêu rõ mốc tính theo năm dương lịch hay năm tài chính nếu doanh nghiệp có năm tài chính khác năm dương lịch)
Lưu ý thực tế: doanh nghiệp có năm tài chính khác năm dương lịch cần xác định mốc theo năm tài chính của mình, không theo ngày 31/12.
Nếu nộp chậm hoặc không nộp
| Nhóm nghĩa vụ | Căn cứ xử phạt |
| Báo cáo tài chính | Nghị định 41/2018/NĐ-CP, đã sửa bởi NĐ 102/2021 và NĐ 228/2025 |
| Tờ khai thuế | Nghị định 125/2020/NĐ-CP, đã sửa bởi NĐ 102/2021, NĐ 310/2025 and NĐ 291/2026 |
Một lưu ý về cách đọc mức phạt tại Nghị định 41/2018: theo Điều 6 khoản 2, mức phạt tiền quy định tại nghị định là mức áp dụng đối với tổ chức, cá nhân vi phạm bị phạt bằng một nửa.
Điểm cần nhấn mạnh: không có doanh thu không phải là lý do giảm nhẹ hay miễn trừ.
(người duyệt bài bổ sung mức phạt cụ thể theo văn bản hợp nhất hiện hành)
Doanh nghiệp không phát sinh doanh thu
| Hiểu sai | Thực tế |
| “Không phát sinh thì không phải nộp” | Vẫn phải nộp báo cáo tài chính và tờ khai quyết toán |
| “Nộp báo cáo toàn số 0” | Thường không đúng. Doanh nghiệp chưa hoạt động vẫn có khấu hao, lương, lãi vay, phí ngân hàng, nên có chi phí và có lỗ |
Và lập đúng thì có lợi: số lỗ được chuyển sang các năm sau để trừ vào thu nhập chịu thuế. Nộp báo cáo trắng toàn số 0 nghĩa là tự mất quyền chuyển lỗ.
Nguyên tắc tự kiểm tra: nếu doanh nghiệp đã chi bất cứ đồng nào trong năm, báo cáo không nên toàn số 0.
Năm số nên đọc trước
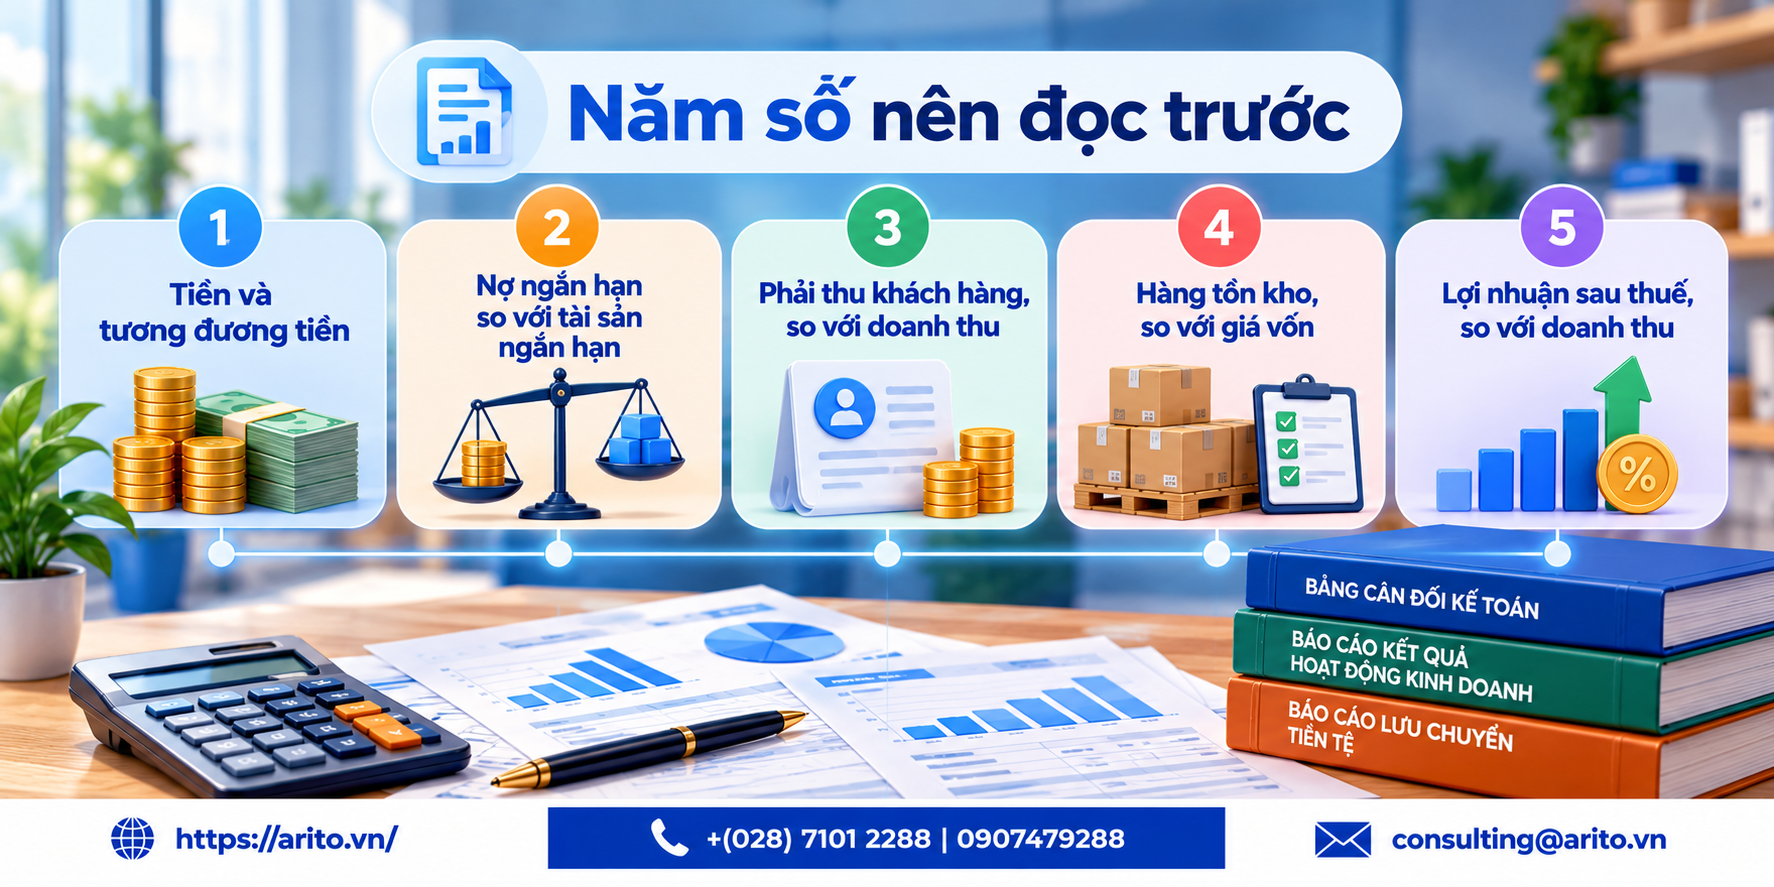
| Thứ tự | Số | Nói lên điều gì |
| 1 | Tiền và tương đương tiền | Có đủ tiền hoạt động không |
| 2 | Nợ ngắn hạn so với tài sản ngắn hạn | Khả năng trả nợ trong một năm |
| 3 | Phải thu khách hàng, so với doanh thu | Bán được mà có thu được tiền không |
| 4 | Hàng tồn kho, so với giá vốn | Có chôn vốn trong kho không |
| 5 | Lợi nhuận sau thuế, so với doanh thu | Hiệu quả kinh doanh |
Vì sao lợi nhuận ở cuối, không phải đầu: doanh nghiệp có lãi vẫn có thể phá sản do hết tiền. Bốn số trước nói về khả năng tồn tại.
Một phép kiểm tra nhanh: tài sản ngắn hạn chia nợ ngắn hạn. Nhưng nên xem tiếp cơ cấu: nếu phần lớn tài sản ngắn hạn là hàng tồn kho thì con số trên 1 cũng chưa yên tâm, vì phải bán được hàng mới có tiền.
Sáu lỗi thường gặp
| Lỗi | Hậu quả |
| Còn gọi “Bảng cân đối kế toán” khi áp dụng Thông tư 99/2025 | Tên đã đổi thành “Báo cáo tình hình tài chính” từ 01/01/2026 |
| Còn dẫn Thông tư 200/2014 | Văn bản đã bị thay thế |
| Không nộp vì không phát sinh doanh thu | Bị xử phạt, và mất quyền chuyển lỗ |
| Nộp báo cáo toàn số 0 trong khi có chi phí | Báo cáo sai, và tự mất quyền chuyển lỗ |
| Doanh nghiệp nhỏ lập B03-DNN nhưng làm B09-DNN sơ sài | Làm cái không bắt buộc, làm sơ sài cái bắt buộc |
| So doanh thu cả năm với tiền tại một thời điểm | Lẫn bản chất thời gian của hai báo cáo |
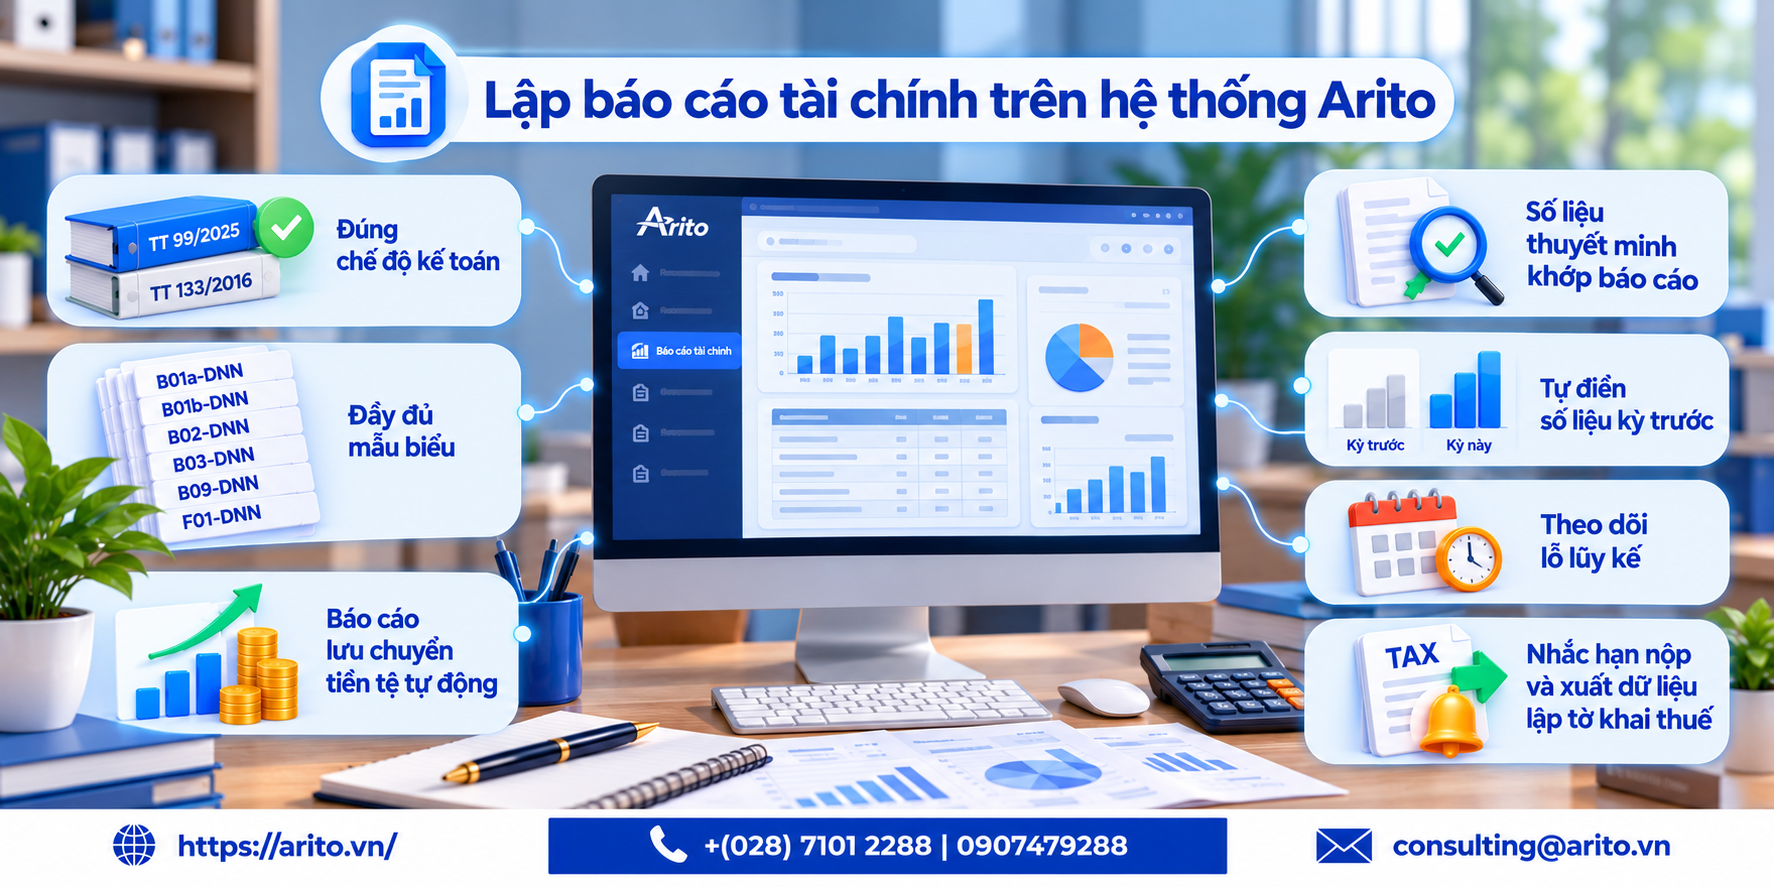
Lập báo cáo tài chính trên hệ thống Arito
Arito xử lý:
- Lập báo cáo tài chính theo Thông tư 99/2025 áp dụng từ 01/01/2026 và Thông tư 133/2016, đúng tên và kết cấu của từng chế độ
- Mẫu B01a-DNN, B01b-DNN, B02-DNN, B03-DNN, B09-DNN, F01-DNN cho doanh nghiệp áp dụng Thông tư 133
- Báo cáo lưu chuyển tiền tệ lập tự động từ dữ liệu kế toán
- Lấy số liệu cho thuyết minh từ sổ kế toán, kiểm tra số trong thuyết minh khớp số trên báo cáo
- Số liệu kỳ trước tự điền để so sánh
- Theo dõi số lỗ lũy kế và thời hạn chuyển lỗ còn lại theo từng năm
- Nhắc thời hạn nộp báo cáo tài chính và tờ khai quyết toán
- Xuất dữ liệu phục vụ lập tờ khai thuế
Xem phần mềm ERP or lợi nhuận sau thuế là gì.
Câu hỏi thường gặp
Báo cáo tài chính là gì?
Là hệ thống báo cáo tổng hợp về tình hình tài chính, kết quả hoạt động và dòng tiền của doanh nghiệp trong một kỳ, lập theo mẫu của chế độ kế toán đang áp dụng.
Báo cáo tài chính gồm những báo cáo nào?
Bốn báo cáo: Báo cáo tình hình tài chính, Báo cáo kết quả hoạt động, Báo cáo lưu chuyển tiền tệ, và Bản thuyết minh báo cáo tài chính.
Bảng cân đối kế toán có còn tên đó không?
Không. Theo Thông tư 99/2025 áp dụng từ 01/01/2026, tên đổi thành “Báo cáo tình hình tài chính” kèm thay đổi kết cấu. Doanh nghiệp áp dụng Thông tư 133/2016 đã dùng tên này từ 2016.
Thông tư 200 còn hiệu lực không?
Không. Thông tư 200/2014/TT-BTC đã được Thông tư 99/2025/TT-BTC thay thế từ 01/01/2026. Thông tư 133/2016 cho doanh nghiệp nhỏ và vừa chưa bị thay thế.
Doanh nghiệp nhỏ và vừa dùng mẫu nào?
B01a-DNN hoặc B01b-DNN, B02-DNN, B09-DNN và F01-DNN. Báo cáo lưu chuyển tiền tệ B03-DNN không bắt buộc.
Báo cáo lưu chuyển tiền tệ có bắt buộc không?
Với doanh nghiệp áp dụng Thông tư 133/2016 thì không bắt buộc. Nhưng đây là báo cáo có giá trị cao nhất với chủ doanh nghiệp, vì nó trả lời câu hỏi có lãi mà tiền đâu.
Doanh nghiệp không phát sinh doanh thu có phải nộp không?
Có. Vẫn phải nộp báo cáo tài chính và tờ khai quyết toán. Không có quy định miễn vì chưa hoạt động.
Nộp báo cáo toàn số 0 có được không?
Nếu thực tế có chi phí thì không đúng. Doanh nghiệp chưa hoạt động thường vẫn có khấu hao, lương, lãi vay và phí ngân hàng, nên có lỗ. Nộp trắng số 0 còn làm mất quyền chuyển lỗ.
Nên đọc số nào trước trong báo cáo tài chính?
Theo thứ tự: tiền, nợ ngắn hạn so với tài sản ngắn hạn, phải thu khách hàng, hàng tồn kho, rồi mới đến lợi nhuận sau thuế.
Năm 2026 còn phải nộp lệ phí môn bài không?
Không. Lệ phí môn bài đã bãi bỏ hoàn toàn từ 01/01/2026 theo Nghị quyết 198/2025 và Nghị định 362/2025.
Tổng kết
Bốn điều quyết định:
Đổi tên “Bảng cân đối kế toán” thành “Báo cáo tình hình tài chính”. Áp dụng từ 01/01/2026 theo Thông tư 99/2025, kèm thay đổi kết cấu.
Xác định doanh nghiệp áp dụng Thông tư 99/2025 hay Thông tư 133/2016 trước. Mọi mẫu biểu phụ thuộc câu trả lời này.
Đọc báo cáo lưu chuyển tiền tệ, dù nó không bắt buộc với doanh nghiệp nhỏ. Dòng tiền từ hoạt động kinh doanh âm nhiều kỳ là dấu hiệu đáng lo, dù báo cáo kết quả có lãi.
Không phát sinh doanh thu vẫn phải nộp, và báo cáo không nên toàn số 0. Nộp trắng số 0 làm mất quyền chuyển lỗ.
Nội dung mang tính tham khảo. Khi áp dụng cần đối chiếu Thông tư 99/2025/TT-BTC hoặc Thông tư 133/2016/TT-BTC, Luật Quản lý thuế số 108/2025/QH15, Nghị định 41/2018/NĐ-CP và Nghị định 125/2020/NĐ-CP cùng các văn bản sửa đổi.
Bài viết liên quan
Technology
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Technology
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý

News
Mẫu Tờ Trình Đề Nghị Khen Thưởng Mới 2026 Kèm Cách Lập
Tờ trình đề nghị khen thưởng là văn bản được sử dụng để đề xuất khen thưởng cá nhân, tập thể có thành tích nổi

Human resources management
4 Mẫu Quy Chế Lương Thưởng Chuẩn Pháp Lý, Chi Tiết 2026
Quy chế lương thưởng là văn bản quản lý nội bộ được doanh nghiệp ban hành nhằm quy định nguyên tắc trả lương, chế độ
General news
Mẫu Nội Quy Lao Động 2026 Chuẩn Cho Doanh Nghiệp
Nội quy lao động là văn bản quy định về trật tự tại nơi làm việc, thời giờ làm việc, nghỉ ngơi, kỷ luật lao
