


Quyết định bổ nhiệm kế toán trưởng là loại văn bản dễ soạn nhưng dễ sai ở chỗ không nằm trong văn bản: người được bổ nhiệm có đủ điều kiện hay không, và có thuộc diện bị cấm hay không. Một quyết định trình bày đẹp, ký đúng thẩm quyền, vẫn không có giá trị nếu người được bổ nhiệm là con của giám đốc trong một công ty cổ phần.
Bài viết đưa mẫu tải về, điều kiện bắt buộc, danh sách trường hợp bị cấm, và mức phạt nếu doanh nghiệp không bố trí kế toán trưởng.
Tải mẫu quyết định bổ nhiệm kế toán trưởng
Mẫu gồm bốn điều, một bảng thông tin người được bổ nhiệm để điền, và phần hướng dẫn sử dụng ở cuối. Bốn chỗ hay bị để trống đã được tách thành ô riêng để không bỏ sót: trình độ chuyên môn, số chứng chỉ bồi dưỡng kế toán trưởng, ngày cấp và đơn vị cấp chứng chỉ, thời gian công tác thực tế về kế toán.
Cấu trúc mẫu:
| Phần | Content |
| Phần đầu | Tên công ty, số quyết định, địa điểm và ngày ban hành |
| Phần căn cứ | Luật Doanh nghiệp 2020, Luật Kế toán 2015 và Luật 56/2024, Nghị định 174/2016, Điều lệ công ty |
| Điều 1 | Bổ nhiệm, thời điểm hiệu lực, bảng thông tin người được bổ nhiệm |
| Điều 2 | Trách nhiệm và quyền theo Điều 55 Luật Kế toán, kèm 6 nhiệm vụ cụ thể |
| Điều 3 | Mức lương, phụ cấp chức vụ |
| Điều 4 | Hiệu lực, trách nhiệm thi hành, bãi bỏ quyết định cũ |
| Phần cuối | Nơi nhận, người ký |
Doanh nghiệp nào phải bố trí kế toán trưởng?
Theo Điều 20 Nghị định 174/2016/NĐ-CP, đơn vị kế toán phải bố trí kế toán trưởng. Có hai ngoại lệ và một khoảng thời gian chuyển tiếp.
| Trường hợp | Được làm gì |
| Doanh nghiệp thông thường | Phải bố trí kế toán trưởng |
| Chưa bổ nhiệm được ngay | Bố trí phụ trách kế toán or thuê dịch vụ làm kế toán trưởng, tối đa 12 tháng |
| Doanh nghiệp siêu nhỏ theo pháp luật hỗ trợ doanh nghiệp nhỏ và vừa | Được bố trí phụ trách kế toán, không bắt buộc có kế toán trưởng |
Mốc 12 tháng là mốc hay bị bỏ quên. Doanh nghiệp mới thành lập bố trí phụ trách kế toán là hợp pháp, nhưng sau 12 tháng phải có kế toán trưởng. Nhiều doanh nghiệp để tình trạng phụ trách kế toán kéo dài nhiều năm.
Nếu không tìm được người đủ điều kiện, lựa chọn hợp pháp là thuê dịch vụ làm kế toán trưởng, không phải tiếp tục để phụ trách kế toán quá hạn.
Điều kiện để được bổ nhiệm kế toán trưởng
Theo Điều 54 Luật Kế toán số 88/2015/QH13, đã được sửa đổi bổ sung bởi Luật số 56/2024/QH15.
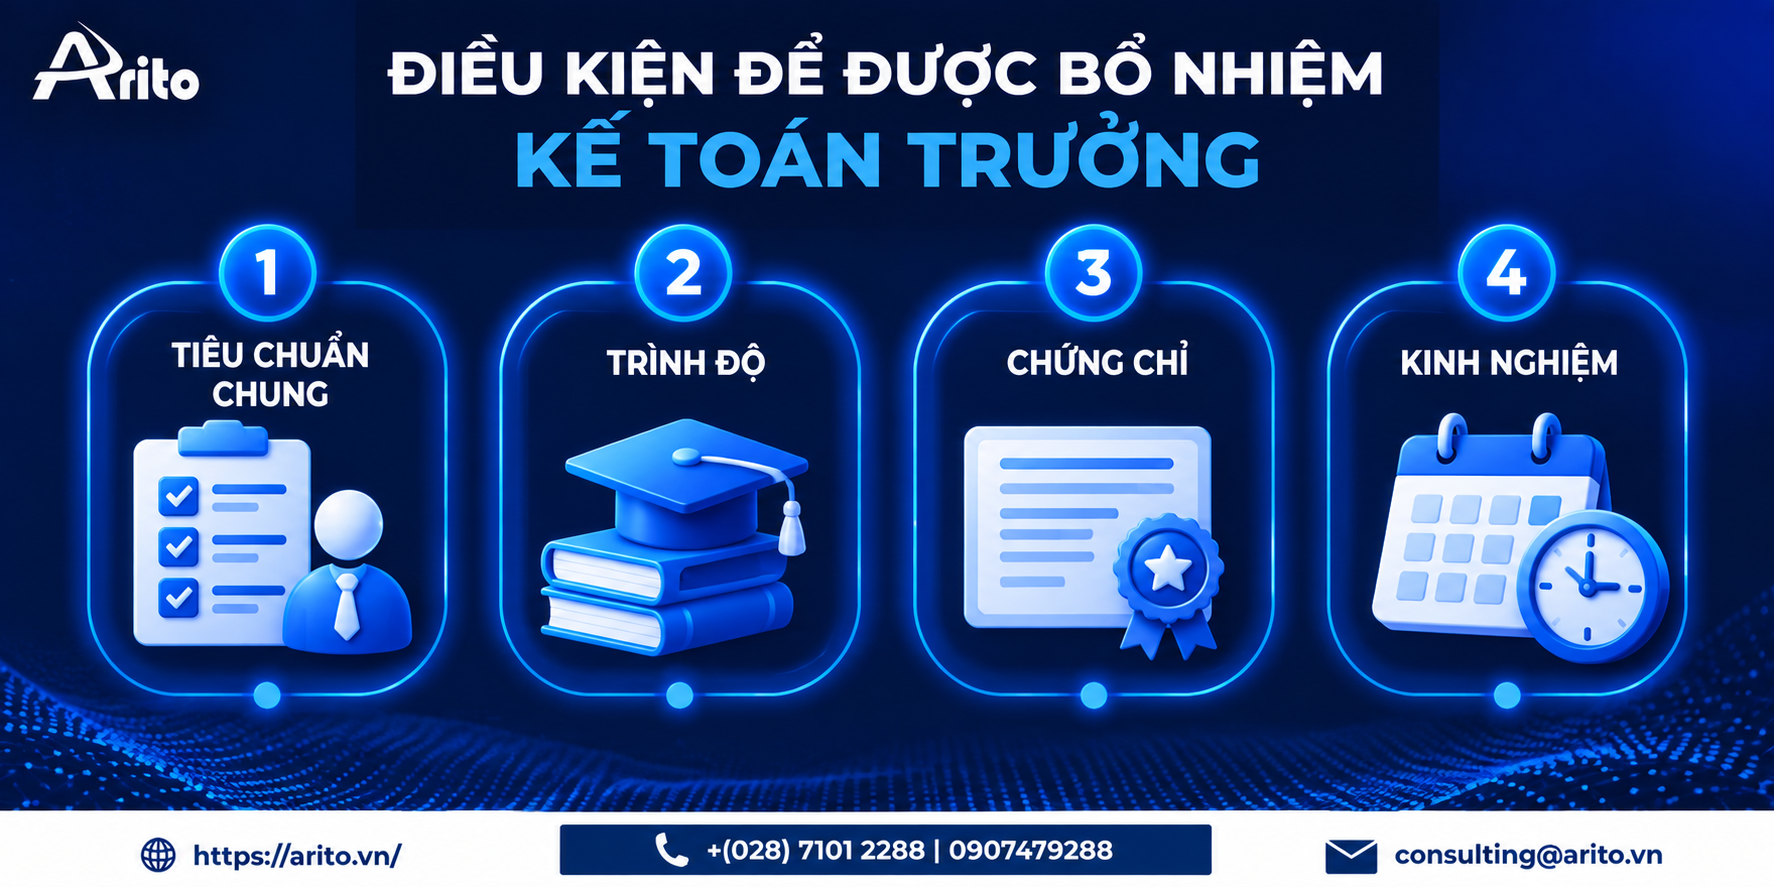
| Điều kiện | Content |
| Tiêu chuẩn chung | Có các tiêu chuẩn quy định tại khoản 1 Điều 51 Luật Kế toán |
| Trình độ | Chuyên môn, nghiệp vụ về kế toán từ trình độ trung cấp trở lên |
| Chứng chỉ | Có chứng chỉ bồi dưỡng kế toán trưởng |
| Kinh nghiệm | 2 năm nếu trình độ đại học trở lên; 3 năm nếu trình độ trung cấp hoặc cao đẳng |
Ba điểm hay hiểu sai:
Chứng chỉ bồi dưỡng kế toán trưởng là bắt buộc, không phải tùy chọn. Đây không phải chứng chỉ hành nghề kế toán, cũng không phải bằng đại học kế toán. Là chứng chỉ của khóa bồi dưỡng riêng.
Thời gian kinh nghiệm là thời gian công tác thực tế về kế toán, tính theo trình độ. Người có bằng đại học kế toán nhưng chỉ làm 1 năm thì chưa đủ.
Trình độ trung cấp vẫn làm được kế toán trưởng, với 3 năm kinh nghiệm. Bằng đại học không phải là yêu cầu.
Nguồn: Điều 54 Luật Kế toán 2015, luatvietnam.vn.
Phụ trách kế toán có cần điều kiện gì?
Theo Điều 21 Nghị định 174/2016/NĐ-CP, kế toán trưởng và phụ trách kế toán phải có các tiêu chuẩn tại điểm a, c, d khoản 1 Điều 54 Luật Kế toán and không thuộc các trường hợp tại Điều 19 Nghị định này.
Nguồn: Điều 21 NĐ 174/2016.
Về sự khác biệt cụ thể giữa điều kiện của kế toán trưởng và của phụ trách kế toán theo từng điểm của khoản 1 Điều 54, cần đối chiếu trực tiếp văn bản. (người duyệt bài đối chiếu điểm a, c, d khoản 1 Điều 54 để nêu rõ điểm nào không áp dụng cho phụ trách kế toán)
Ai không được làm kế toán trưởng?
Đây là phần quyết định tính hợp pháp của quyết định bổ nhiệm, và là phần bài viết về chủ đề này thường bỏ.
Theo Điều 19 Nghị định 174/2016/NĐ-CP, trong cùng một đơn vị kế toán:
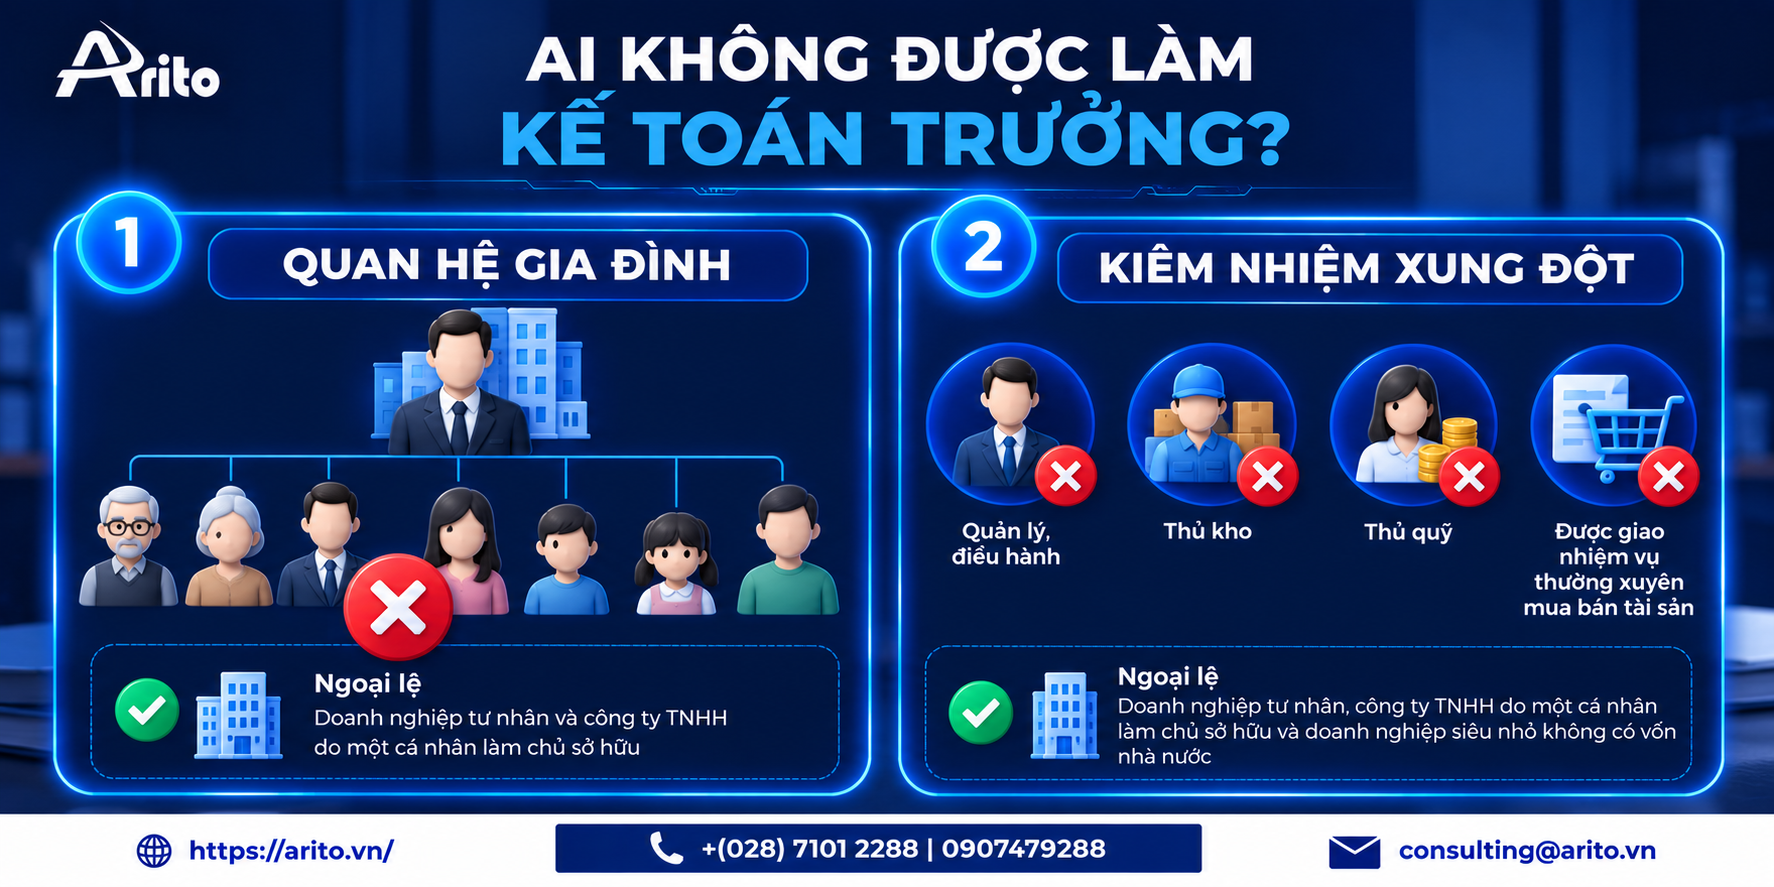
Nhóm 1: quan hệ gia đình
Không được làm kế toán trưởng nếu là cha mẹ ruột, cha mẹ nuôi, vợ hoặc chồng, con ruột, con nuôi, anh chị em ruột của:
- Người đại diện theo pháp luật
- Người đứng đầu đơn vị
- Giám đốc hoặc tổng giám đốc
- Cấp phó phụ trách công tác tài chính kế toán
- Kế toán trưởng
Ngoại lệ: doanh nghiệp tư nhân và công ty trách nhiệm hữu hạn do một cá nhân làm chủ sở hữu.
Nhóm 2: kiêm nhiệm xung đột
Không được làm kế toán trưởng nếu đang làm quản lý, điều hành, thủ kho, thủ quỹ, hoặc được giao nhiệm vụ thường xuyên mua bán tài sản trong cùng đơn vị.
Ngoại lệ: doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn do một cá nhân làm chủ sở hữu, và doanh nghiệp siêu nhỏ không có vốn nhà nước.
Vì sao hai nhóm này tồn tại
Cả hai đều nhằm một việc: không để người giữ tài sản đồng thời là người ghi chép về tài sản đó, và không để quan hệ gia đình xóa bỏ khả năng kiểm tra chéo.
Trường hợp hay vi phạm nhất trong thực tế: công ty cổ phần hoặc công ty trách nhiệm hữu hạn hai thành viên trở lên bổ nhiệm vợ hoặc con của giám đốc làm kế toán trưởng. Ngoại lệ không áp dụng cho các loại hình này.
Trường hợp thứ hai hay vi phạm: doanh nghiệp nhỏ để kế toán trưởng kiêm thủ quỹ. Hợp pháp nếu là doanh nghiệp siêu nhỏ không có vốn nhà nước, doanh nghiệp tư nhân hoặc công ty trách nhiệm hữu hạn một cá nhân làm chủ. Ngoài ba trường hợp đó thì không.
Thẩm quyền ký quyết định
| Tình huống | Ai ký |
| Điều lệ giao Giám đốc hoặc người đại diện theo pháp luật quyết định | Giám đốc hoặc người đại diện theo pháp luật ký |
| Điều lệ giao Hội đồng thành viên hoặc Hội đồng quản trị | Cần nghị quyết của cơ quan đó trước, sau đó Giám đốc ký quyết định trên cơ sở nghị quyết |
| Doanh nghiệp tư nhân | Chủ doanh nghiệp tư nhân ký |
Đọc Điều lệ trước khi ký. Đây là bước bị bỏ nhiều nhất. Nếu Điều lệ giao thẩm quyền cho Hội đồng quản trị mà Giám đốc tự ký quyết định bổ nhiệm, quyết định có rủi ro bị coi là ban hành không đúng thẩm quyền.
Mức phạt nếu không bố trí kế toán trưởng
Phần này bản cũ không có.
Theo Điều 17 Nghị định 41/2018/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực kế toán, kiểm toán độc lập, hành vi vi phạm quy định về tổ chức bộ máy kế toán và bố trí người làm kế toán bị phạt từ 5.000.000 đến 10.000.000 đồng.
Hai lưu ý quan trọng về cách đọc con số này:
Mức trên áp dụng cho tổ chức. Theo Điều 6 khoản 2 Nghị định 41/2018, mức phạt tiền quy định tại nghị định là mức áp dụng đối với tổ chức, cá nhân vi phạm bị phạt bằng một nửa. Nghĩa là cá nhân 2.500.000 đến 5.000.000 đồng.
Mức phạt tối đa trong lĩnh vực kế toán là 50.000.000 đồng với cá nhân và 100.000.000 đồng với tổ chức.
Nghị định 41/2018 đã được sửa đổi bổ sung bởi Nghị định 102/2021/NĐ-CP and Nghị định 228/2025/NĐ-CP.
Về các hành vi cụ thể được liệt kê trong từng khoản của Điều 17 và mức tương ứng sau khi sửa đổi, cần đối chiếu văn bản hợp nhất hiện hành. (người duyệt bài xác nhận mức tại Điều 17 sau khi NĐ 228/2025 có hiệu lực)
Nguồn: Nghị định 41/2018/NĐ-CP.
Hướng dẫn điền từng phần
| Phần | Cách ghi | Lỗi thường gặp |
| Số quyết định | Theo sổ văn bản của doanh nghiệp, dạng số/QĐ-viết tắt tên công ty | Không vào sổ, hai quyết định cùng số |
| Phần căn cứ | Ghi đủ Luật Kế toán 2015 và Luật 56/2024/QH15, Nghị định 174/2016, Điều lệ | Chỉ ghi Luật Kế toán 2015, bỏ luật sửa đổi |
| Thời điểm hiệu lực | Ghi ngày cụ thể | Ghi “kể từ ngày ký” rồi không ghi ngày ký |
| Chứng chỉ bồi dưỡng kế toán trưởng | Ghi số chứng chỉ, ngày cấp, đơn vị cấp | Để trống, là lỗi nặng nhất vì đây là điều kiện bắt buộc |
| Thời gian công tác thực tế | Ghi số năm, có hồ sơ chứng minh | Ghi chung “có kinh nghiệm” |
| Nhiệm vụ, quyền hạn | Dẫn Điều 55 Luật Kế toán, kèm nhiệm vụ cụ thể | Chỉ ghi chung “theo quy định pháp luật” |
| Người ký | Theo Điều lệ | Giám đốc ký trong khi Điều lệ giao Hội đồng quản trị |
| Nơi nhận | Người được bổ nhiệm, phòng kế toán, lưu văn thư, ngân hàng nếu cần | Không gửi cho người được bổ nhiệm |
Dòng “chứng chỉ bồi dưỡng kế toán trưởng” là dòng cần kiểm tra trước khi ký, không phải sau. Nếu người dự kiến bổ nhiệm chưa có chứng chỉ thì không ban hành quyết định bổ nhiệm kế toán trưởng, mà bố trí phụ trách kế toán trong thời hạn tối đa 12 tháng.
Hồ sơ cần lưu kèm quyết định
| Material | Lý do |
| Bản sao bằng cấp chuyên môn về kế toán | Chứng minh điều kiện trình độ |
| Bản sao chứng chỉ bồi dưỡng kế toán trưởng | Điều kiện bắt buộc tại Điều 54 Luật Kế toán |
| Tài liệu chứng minh thời gian công tác thực tế | Chứng minh điều kiện 2 năm hoặc 3 năm |
| Hợp đồng lao động | Cơ sở về quan hệ lao động và chế độ |
| Nghị quyết của Hội đồng thành viên hoặc Hội đồng quản trị, nếu Điều lệ yêu cầu | Chứng minh đúng thẩm quyền |
| Quyết định miễn nhiệm kế toán trưởng cũ, nếu có | Tránh hai người cùng giữ chức danh trên giấy tờ |
Dòng cuối hay bị bỏ. Thay kế toán trưởng mà không có quyết định miễn nhiệm người cũ dẫn tới tình trạng hồ sơ có hai kế toán trưởng cùng thời điểm.
Thay đổi kế toán trưởng cần làm gì
| Việc | Content |
| 1 | Ban hành quyết định miễn nhiệm người cũ |
| 2 | Ban hành quyết định bổ nhiệm người mới |
| 3 | Bàn giao có biên bản: sổ sách, chứng từ, tài khoản ngân hàng, chữ ký số, mật khẩu hệ thống |
| 4 | Cập nhật thông tin với ngân hàng và các bên liên quan |
| 5 | Cập nhật thông tin với cơ quan thuế nếu thông tin kế toán trưởng đã được đăng ký |
Bước 3 là bước quan trọng nhất về mặt thực tế. Biên bản bàn giao nên liệt kê cụ thể số lượng sổ, kỳ sổ, chứng từ chưa xử lý và trạng thái các nghĩa vụ thuế đang dở. Bàn giao không có biên bản là nguyên nhân phổ biến của tranh chấp trách nhiệm về sau.
Về nghĩa vụ thông báo thông tin kế toán trưởng với cơ quan thuế, cần đối chiếu quy định về đăng ký thuế hiện hành theo Luật Quản lý thuế số 108/2025/QH15 và văn bản hướng dẫn. (người duyệt bài xác nhận nghĩa vụ và thời hạn thông báo đang áp dụng)
Quản lý hồ sơ nhân sự kế toán trên hệ thống Arito
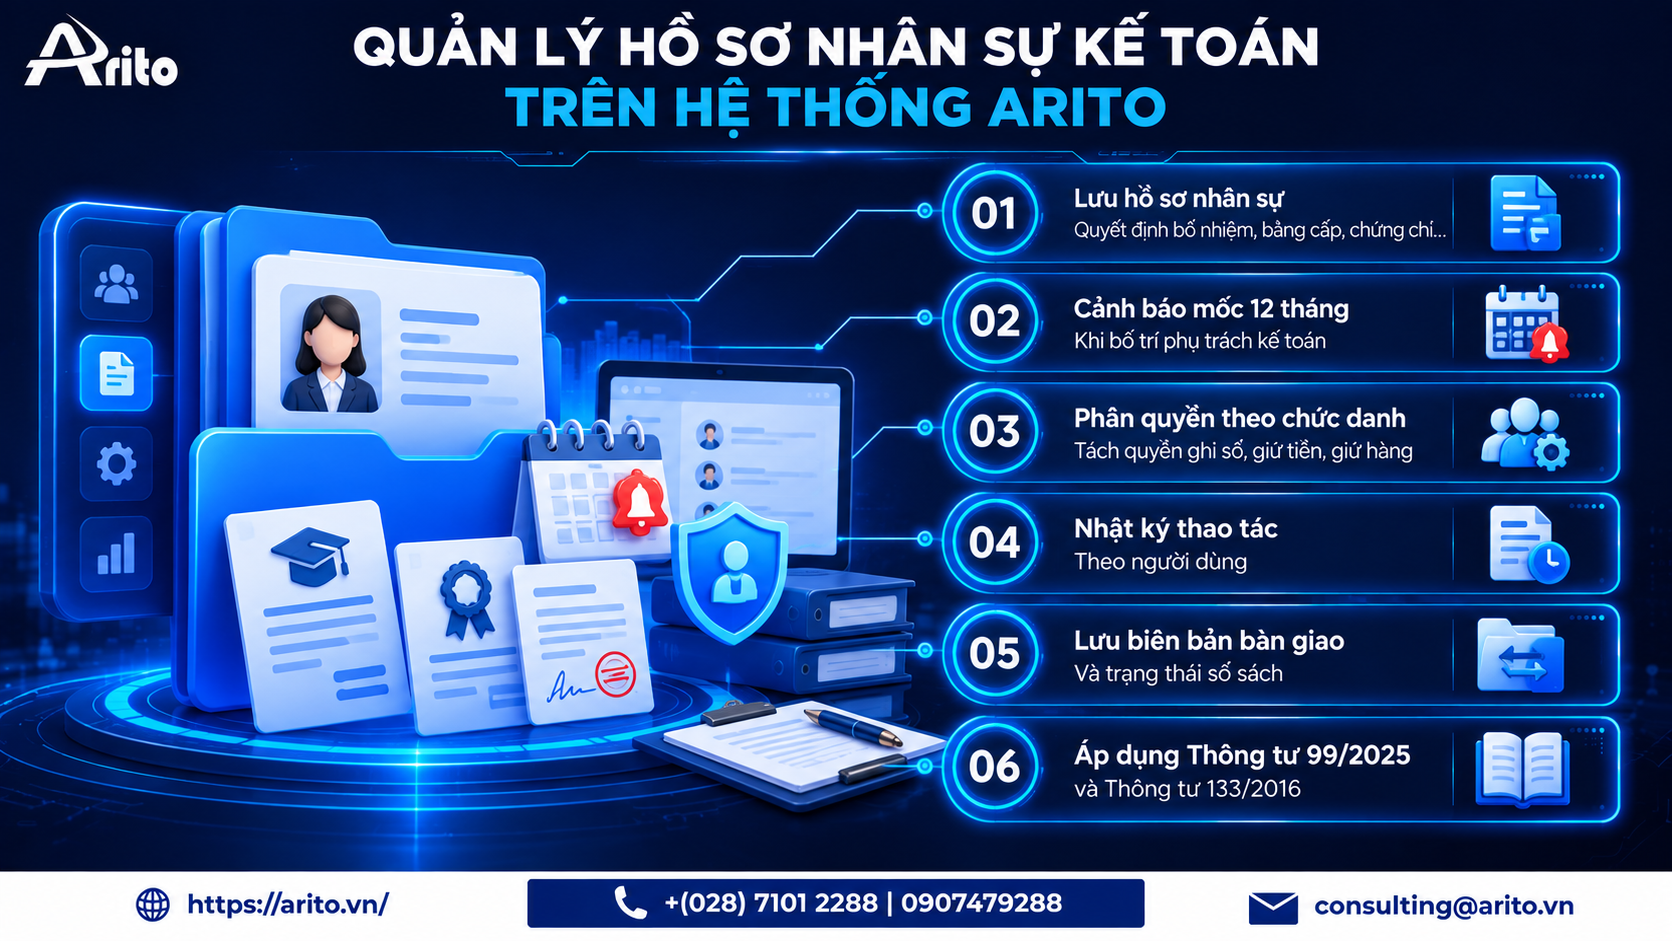
Arito xử lý:
- Lưu hồ sơ nhân sự gồm quyết định bổ nhiệm, bằng cấp, chứng chỉ bồi dưỡng kế toán trưởng, kèm ngày hết hạn nếu có
- Cảnh báo khi thời gian bố trí phụ trách kế toán gần chạm mốc 12 tháng theo Điều 20 Nghị định 174/2016
- Phân quyền theo chức danh, tách quyền ghi sổ khỏi quyền giữ tiền và giữ hàng, phục vụ yêu cầu tại Điều 19 Nghị định 174/2016
- Nhật ký thao tác theo người dùng, phục vụ xác định trách nhiệm khi bàn giao
- Lưu biên bản bàn giao và trạng thái sổ sách tại thời điểm bàn giao
- Chế độ kế toán theo Thông tư 99/2025 áp dụng từ 01/01/2026 và Thông tư 133/2016
Xem phần mềm quản lý nhân sự or phần mềm ERP.
Câu hỏi thường gặp
Doanh nghiệp mới thành lập có bắt buộc bổ nhiệm kế toán trưởng ngay không?
Không bắt buộc ngay. Theo Điều 20 Nghị định 174/2016, nếu chưa bổ nhiệm được thì bố trí phụ trách kế toán hoặc thuê dịch vụ làm kế toán trưởng, tối đa 12 tháng. Sau 12 tháng phải bố trí kế toán trưởng.
Doanh nghiệp siêu nhỏ có phải có kế toán trưởng không?
Không. Doanh nghiệp siêu nhỏ theo pháp luật hỗ trợ doanh nghiệp nhỏ và vừa được bố trí phụ trách kế toán, không bắt buộc bố trí kế toán trưởng.
Vợ hoặc con của giám đốc có được làm kế toán trưởng không?
Không, theo Điều 19 Nghị định 174/2016, trừ trường hợp doanh nghiệp tư nhân và công ty trách nhiệm hữu hạn do một cá nhân làm chủ sở hữu.
Kế toán trưởng có được kiêm thủ quỹ không?
Không, trừ doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn do một cá nhân làm chủ sở hữu, và doanh nghiệp siêu nhỏ không có vốn nhà nước.
Điều kiện về kinh nghiệm là bao nhiêu năm?
2 năm công tác thực tế về kế toán nếu có trình độ đại học trở lên, 3 năm nếu trình độ trung cấp hoặc cao đẳng.
Trình độ trung cấp có làm kế toán trưởng được không?
Được, nếu có chứng chỉ bồi dưỡng kế toán trưởng và 3 năm công tác thực tế về kế toán.
Không có chứng chỉ bồi dưỡng kế toán trưởng thì sao?
Không đủ điều kiện bổ nhiệm kế toán trưởng. Đây là điều kiện bắt buộc tại Điều 54 Luật Kế toán. Trường hợp này bố trí phụ trách kế toán hoặc thuê dịch vụ.
Không bố trí kế toán trưởng bị phạt bao nhiêu?
Theo Điều 17 Nghị định 41/2018, hành vi vi phạm quy định về tổ chức bộ máy kế toán và bố trí người làm kế toán bị phạt từ 5 đến 10 triệu đồng với tổ chức, cá nhân bằng một nửa.
Quyết định bổ nhiệm có bắt buộc đóng dấu không?
Doanh nghiệp tự quyết định về việc sử dụng dấu theo Luật Doanh nghiệp 2020. Tuy nhiên trên thực tế ngân hàng và một số cơ quan vẫn yêu cầu bản có dấu, nên nên đóng dấu.
Thay kế toán trưởng có cần ban hành quyết định mới không?
Cần cả hai: quyết định miễn nhiệm người cũ và quyết định bổ nhiệm người mới, kèm biên bản bàn giao.
Tổng kết
Bốn điều quyết định:
Kiểm tra chứng chỉ bồi dưỡng kế toán trưởng trước khi ký quyết định. Đây là điều kiện bắt buộc, và là dòng hay để trống nhất trong mẫu.
Kiểm tra người được bổ nhiệm không thuộc Điều 19 Nghị định 174/2016. Quan hệ gia đình với giám đốc, hoặc đang kiêm thủ kho thủ quỹ, làm quyết định mất giá trị về nội dung dù hình thức đúng.
Đọc Điều lệ để xác định ai có thẩm quyền ký. Nếu Điều lệ giao Hội đồng quản trị thì cần nghị quyết trước.
Mốc 12 tháng cho phụ trách kế toán là mốc có thời hạn, không phải trạng thái lâu dài. Hết 12 tháng mà chưa có kế toán trưởng thì lựa chọn hợp pháp là thuê dịch vụ làm kế toán trưởng.
Nội dung mang tính tham khảo. Khi áp dụng cần đối chiếu Luật Kế toán 88/2015/QH13 và Luật 56/2024/QH15, Nghị định 174/2016/NĐ-CP, Nghị định 41/2018/NĐ-CP cùng các văn bản sửa đổi.
Bài viết liên quan
Technology
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Technology
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý

News
Chấm Công Bằng Khuôn Mặt Là Gì? Cách Hoạt Động Và Lợi Ích
Chấm công bằng khuôn mặt là phương pháp ghi nhận thời gian làm việc của nhân viên thông qua công nghệ nhận diện khuôn mặt.

News
Mẫu Tờ Trình Đề Nghị Khen Thưởng Mới 2026 Kèm Cách Lập
Tờ trình đề nghị khen thưởng là văn bản được sử dụng để đề xuất khen thưởng cá nhân, tập thể có thành tích nổi

Human resources management
4 Mẫu Quy Chế Lương Thưởng Chuẩn Pháp Lý, Chi Tiết 2026
Quy chế lương thưởng là văn bản quản lý nội bộ được doanh nghiệp ban hành nhằm quy định nguyên tắc trả lương, chế độ
