


Bảng kê mua hàng không có hóa đơn là chứng từ được dùng nhiều nhất và cũng bị lạm dụng nhiều nhất trong kế toán Việt Nam. Dùng đúng thì hợp lệ hóa được chi phí mua từ cá nhân. Dùng sai thì toàn bộ khoản chi bị loại khi quyết toán, kèm truy thu và tiền chậm nộp.
Mẫu đã đổi từ 12/03/2026: Mẫu 02/TNDN theo Thông tư 20/2026/TT-BTC thay Mẫu 01/TNDN. Bài viết đưa mẫu mới dạng Excel có công thức, ba trường hợp được lập, và danh sách lỗi khiến bị loại chi phí.
Tải mẫu bảng kê mua hàng không có hóa đơn
| Content | Chi tiết |
| Sheet 1 | Mẫu 02/TNDN, 20 dòng, cột Thành tiền và dòng Tổng cộng đã có công thức |
| Sheet 2 | Hướng dẫn: ba trường hợp được lập, các trường hợp không được lập, cách ghi từng cột, hồ sơ cần lưu |
Cột Thành tiền tự tính từ số lượng nhân đơn giá, và dòng Tổng cộng tự cộng. Đây là chỗ hay sai khi làm bằng tay, và sai số học trên bảng kê là điểm cơ quan thuế để ý.
Bảng kê mua hàng không có hóa đơn là gì?
Là chứng từ do doanh nghiệp tự lập để ghi nhận khoản mua hàng hóa, dịch vụ từ cá nhân không thuộc diện phải xuất hóa đơn, làm căn cứ tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp.
Điều cần hiểu rõ nhất về bản chất: bảng kê không thay thế hóa đơn. Bảng kê chỉ dùng cho những giao dịch mà bên bán không có nghĩa vụ xuất hóa đơn. Nếu bên bán có nghĩa vụ xuất hóa đơn mà doanh nghiệp lập bảng kê thay, khoản chi đó vẫn bị loại.
| Hiểu sai | Thực tế |
| “Không lấy được hóa đơn thì lập bảng kê” | Chỉ lập được khi bên bán không thuộc diện phải xuất hóa đơn |
| “Bảng kê là giải pháp thay hóa đơn” | Bảng kê là chứng từ cho một loại giao dịch cụ thể, không phải phương án dự phòng |

Ba trường hợp được lập bảng kê
Theo Thông tư 20/2026/TT-BTC.
| Trường hợp | Content | Ví dụ |
| 1 | Thu mua phế liệu từ cá nhân trực tiếp thu gom | Mua sắt vụn, giấy vụn, nhựa phế từ người thu gom |
| 2 | Mua tài sản, đồ dùng thuộc sở hữu của hộ gia đình, cá nhân | Mua lại xe cũ, máy móc cũ, thiết bị của hộ gia đình |
| 3 | Mua hàng hóa, dịch vụ từ cá nhân, hộ kinh doanh có doanh thu dưới ngưỡng phải nộp thuế GTGT | Mua nông sản từ nông dân, thuê dịch vụ nhỏ từ cá nhân |
Ngưỡng ở trường hợp 3 đã thay đổi
Đây là nội dung quan trọng nhất của năm 2026 và là nội dung các bài khác chưa nối.
| Thời điểm | Ngưỡng doanh thu không phải nộp thuế GTGT | Căn cứ |
| Trước đây | 100 triệu đồng một năm | |
| Từ 2026 theo Luật 48/2024 | 200 triệu đồng một năm | Luật 48/2024 |
| Từ 01/01/2026 | 500 triệu đồng một năm | Luật số 149/2025/QH15 |
Hệ quả: phạm vi cá nhân và hộ kinh doanh mà doanh nghiệp được lập bảng kê khi mua hàng rộng hơn trước. Một hộ kinh doanh có doanh thu 400 triệu một năm, trước đây thuộc diện phải nộp thuế GTGT, từ 01/01/2026 thì không.
Nhưng đây không phải lý do để lập bảng kê bừa. Doanh nghiệp vẫn phải xác định được bên bán thực sự dưới ngưỡng, không suy đoán.
(người duyệt bài xác nhận cách diễn giải này với Thông tư 20/2026 và Luật 149/2025 trước khi phát hành)
Ba trường hợp không được lập bảng kê
| Trường hợp | Vì sao |
| Bên bán là doanh nghiệp | Doanh nghiệp có nghĩa vụ xuất hóa đơn. Phải lấy hóa đơn |
| Bên bán là hộ kinh doanh thuộc diện phải xuất hóa đơn | Có nghĩa vụ xuất hóa đơn |
| Dùng bảng kê thay cho hóa đơn lẽ ra phải có | Khoản chi bị loại khi quyết toán |
Về nghĩa vụ hóa đơn của hộ kinh doanh từ 2026 có thay đổi lớn: thuế khoán bị bãi bỏ từ 01/01/2026, và hộ kinh doanh có doanh thu năm từ 1 tỷ đồng trở lên bắt buộc dùng hóa đơn điện tử có mã hoặc hóa đơn điện tử từ máy tính tiền kết nối dữ liệu với cơ quan thuế, theo Nghị định 254/2026/NĐ-CP.
Nghĩa là từ 2026 có ba nhóm hộ kinh doanh với cách xử lý khác nhau:
| Doanh thu năm của bên bán | Cách xử lý khi doanh nghiệp mua hàng |
| Dưới ngưỡng phải nộp thuế GTGT (500 triệu) | Có thể thuộc diện lập bảng kê |
| Từ ngưỡng đó đến dưới 1 tỷ | Cần xác định nghĩa vụ hóa đơn cụ thể, không mặc định lập bảng kê |
| Từ 1 tỷ trở lên | Phải lấy hóa đơn điện tử |
Nhóm giữa là nhóm cần cẩn thận nhất, và là nhóm hay bị xử lý sai theo hướng lập bảng kê cho tiện.
Hướng dẫn ghi từng cột
| Cột | Cách ghi | Lỗi thường gặp |
| Tên người bán | Đúng họ tên trên giấy tờ tùy thân | Ghi tên gọi, biệt danh, hoặc “anh Tư thu gom” |
| Số căn cước | Bắt buộc, ghi đủ | Để trống, là lỗi nặng nhất |
| Địa chỉ người bán | Ghi đủ số nhà, đường, phường xã | Chỉ ghi tên xã hoặc huyện |
| Điện thoại | Ghi nếu có | |
| Tên hàng hóa, dịch vụ | Cụ thể, ghi đúng loại | Ghi chung “hàng hóa”, “vật tư” |
| Số lượng, đơn giá | Ghi số, có đơn vị tính rõ | |
| Thành tiền | Số lượng nhân đơn giá | Tính tay, lệch với số lượng và đơn giá |
| Tổng cộng và bằng chữ | Phải khớp nhau | Phần chữ lệch phần số |
| Chữ ký | Người lập bảng kê và người đại diện theo pháp luật | Thiếu một trong hai |
Cột số căn cước là cột quyết định. Không có số căn cước thì không xác định được người bán, và cơ quan thuế không có cách nào kiểm tra. Đây là lý do phổ biến nhất khiến bảng kê bị coi là không đủ căn cứ.
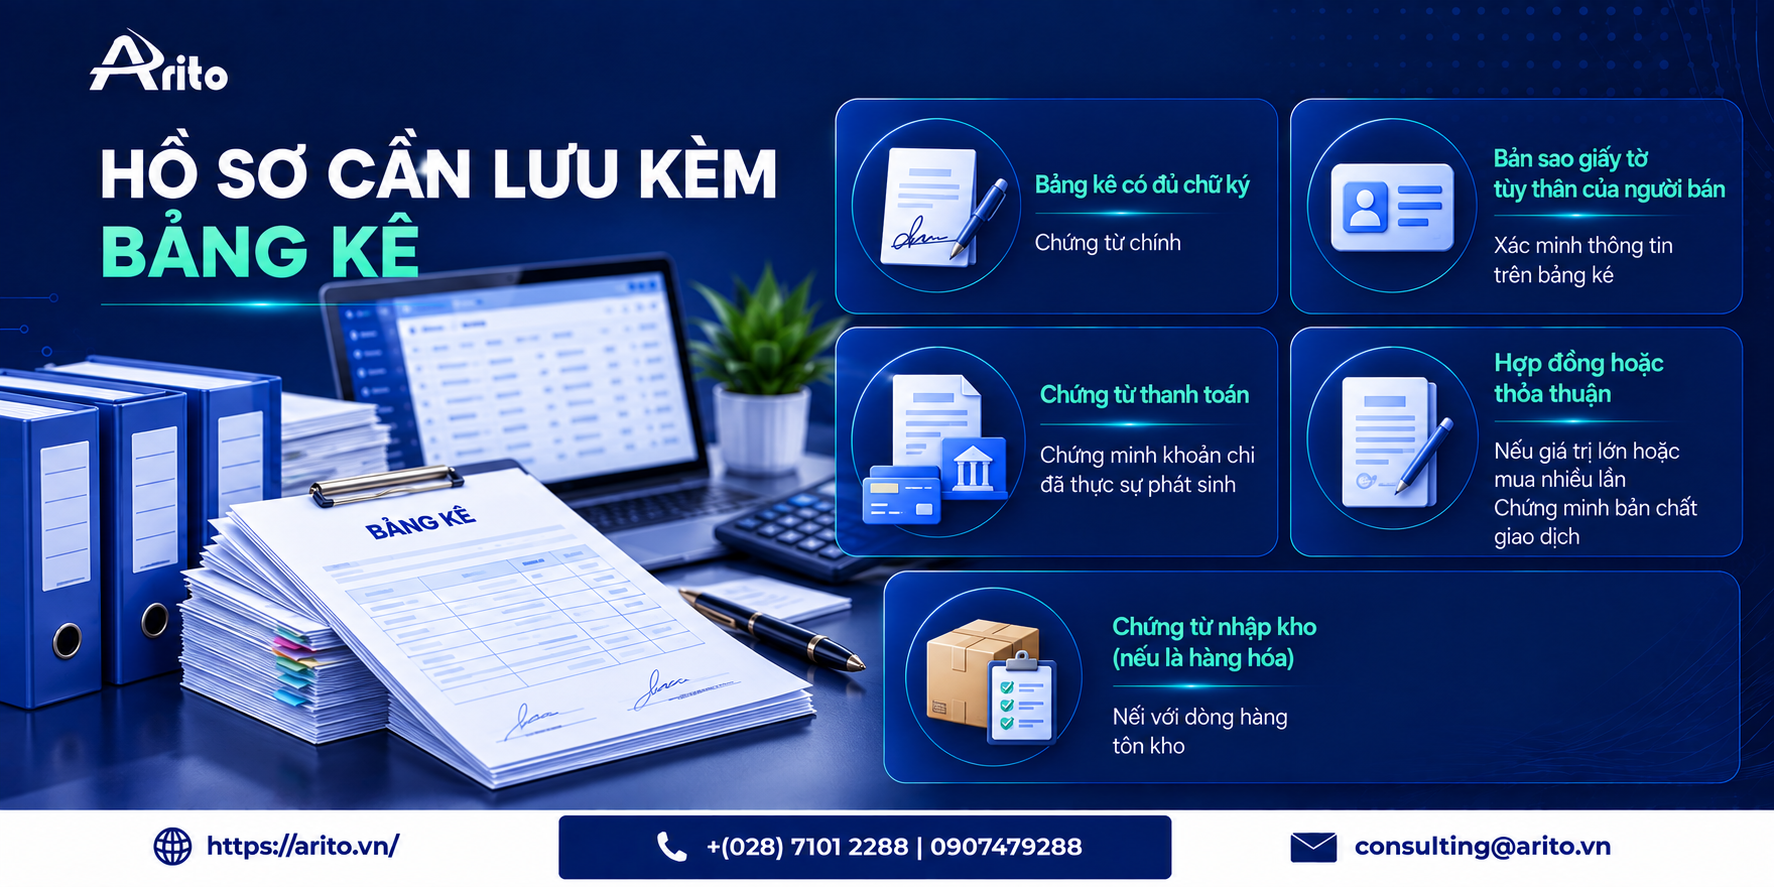
Hồ sơ cần lưu kèm bảng kê
| Material | Lý do |
| Bảng kê có đủ chữ ký | Chứng từ chính |
| Bản sao giấy tờ tùy thân của người bán | Xác minh thông tin trên bảng kê |
| Chứng từ thanh toán | Chứng minh khoản chi đã thực sự phát sinh |
| Hợp đồng hoặc thỏa thuận, nếu giá trị lớn hoặc mua nhiều lần | Chứng minh bản chất giao dịch |
| Chứng từ nhập kho, nếu là hàng hóa | Nối với dòng hàng tồn kho |
Dòng thứ ba hay bị bỏ vì giao dịch với cá nhân thường trả tiền mặt. Nhưng chứng từ thanh toán vẫn cần, kể cả là phiếu chi có ký nhận.
Về ngưỡng bắt buộc thanh toán không dùng tiền mặt: ngưỡng đã giảm xuống 5 triệu đồng từ 01/7/2025 theo Nghị định 181/2025/NĐ-CP, trước đó là 20 triệu. (người duyệt bài xác nhận phạm vi áp dụng ngưỡng này với giao dịch mua từ cá nhân lập bảng kê)
Sáu lỗi khiến chi phí bị loại
| Lỗi | Hậu quả |
| Lập bảng kê cho giao dịch mà bên bán phải xuất hóa đơn | Loại toàn bộ khoản chi |
| Để trống số căn cước của người bán | Không đủ căn cứ, dễ bị loại |
| Vẫn dùng Mẫu 01/TNDN sau 12/03/2026 | Dùng biểu mẫu đã bị thay thế |
| Không có chứng từ thanh toán | Không chứng minh được khoản chi phát sinh |
| Thiếu chữ ký người đại diện theo pháp luật | Chứng từ không đủ điều kiện |
| Tên hàng hóa ghi chung chung | Không xác định được bản chất khoản chi |
Lỗi thứ nhất là lỗi tốn tiền nhất vì nó không chỉ loại chi phí mà còn kéo theo truy thu thuế thu nhập doanh nghiệp, tiền chậm nộp 0,03% một ngày, và khả năng bị xử phạt khai sai.
Lỗi thứ ba là lỗi mới của năm 2026 và sẽ rất phổ biến, vì phần lớn mẫu đang lưu hành trên internet vẫn là Mẫu 01/TNDN.
Hậu quả khi bị loại chi phí: ví dụ có số
Doanh nghiệp lập bảng kê cho khoản mua 800.000.000 đồng từ một hộ kinh doanh có doanh thu 1,5 tỷ một năm, thuộc diện phải xuất hóa đơn điện tử.
| Khoản mục | Số tiền |
| Chi phí bị loại | 800.000.000 |
| Thuế thu nhập doanh nghiệp truy thu, thuế suất 20% | 160.000.000 |
| Tiền chậm nộp 0,03% một ngày, giả định chậm 400 ngày | 19.200.000 |
| Tổng phải nộp thêm | 179.200.000 |
Kiểm tra: 800.000.000 nhân 20% bằng 160.000.000. Tiền chậm nộp bằng 160.000.000 nhân 0,03% nhân 400 bằng 19.200.000. Tổng bằng 179.200.000. Khớp.
Ngoài hai khoản trên còn có khả năng bị xử phạt về hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp. Mức phạt tiêu chuẩn là 20% số thuế khai thiếu, tức 32.000.000 đồng trong ví dụ trên.
Nhưng có một điểm giảm nhẹ đáng biết: theo Nghị định 310/2025/NĐ-CP, không bị xử phạt vi phạm hành chính về thuế nếu người nộp thuế khai bổ sung và tự giác nộp đủ số thuế trước khi cơ quan thuế công bố quyết định kiểm tra. Tiền chậm nộp vẫn phải nộp và không được miễn.
Nghĩa là tự phát hiện và sửa trước khi bị kiểm tra thì tiết kiệm được 32.000.000 đồng trong ví dụ này. Đây là lý do nên rà soát bảng kê của các năm chưa bị kiểm tra.
(người duyệt bài xác nhận mức phạt 20% và điều kiện miễn phạt theo NĐ 310/2025 trước khi phát hành)
Quản lý bảng kê mua hàng trên hệ thống Arito
Arito xử lý:
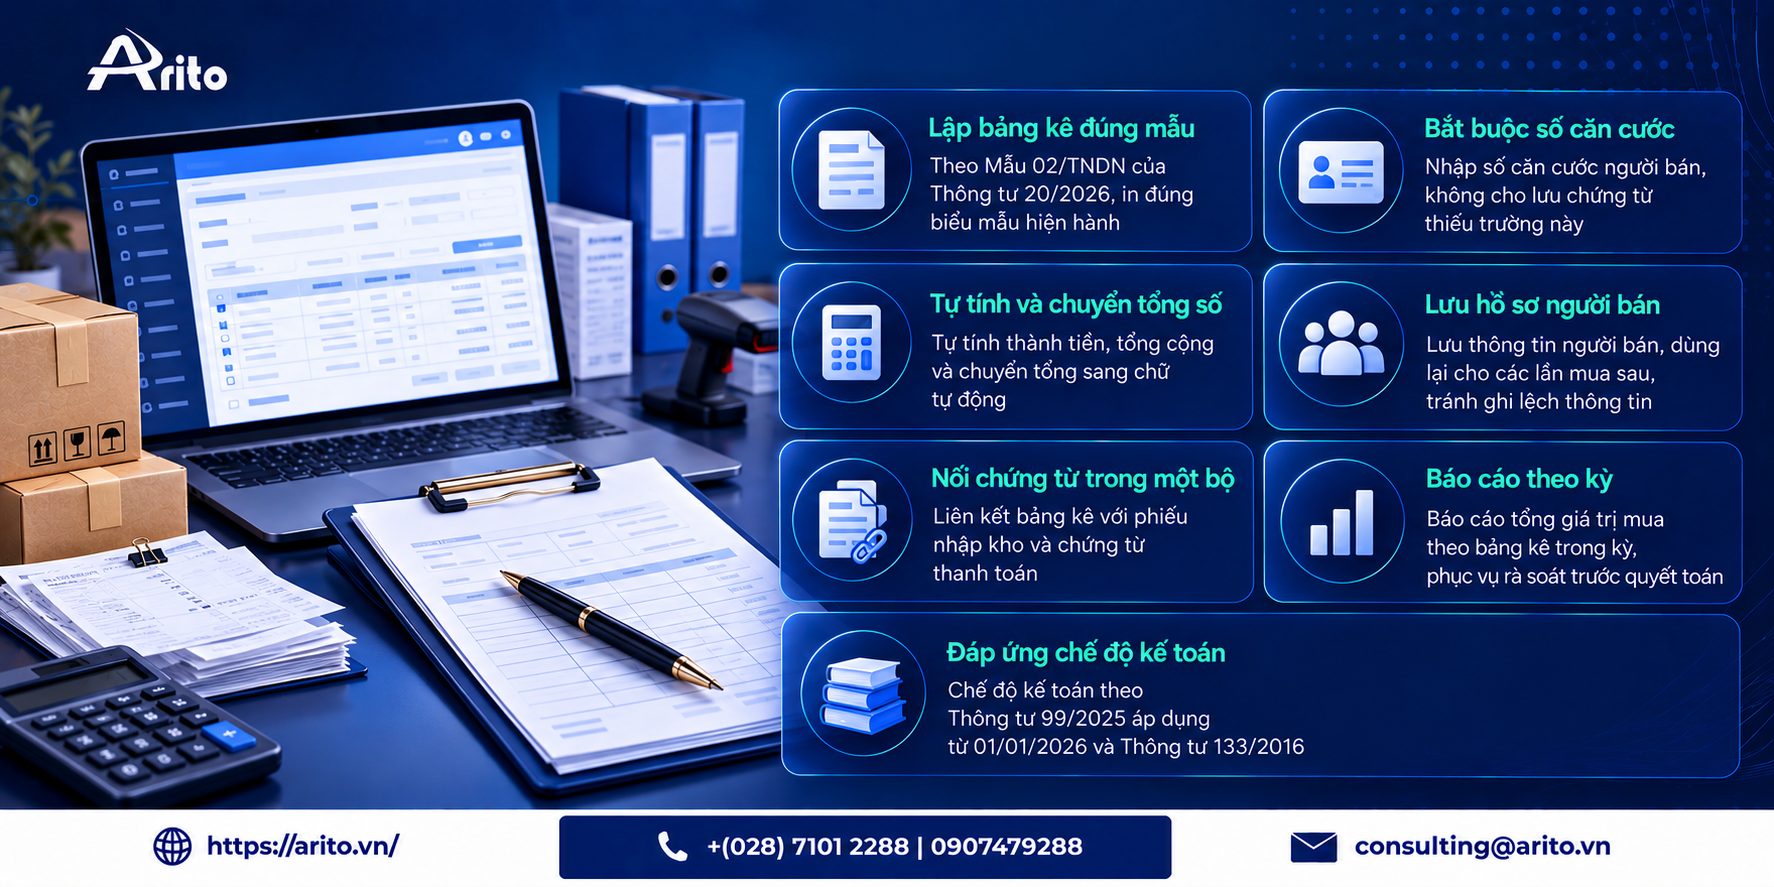
- Lập bảng kê theo Mẫu 02/TNDN của Thông tư 20/2026, in đúng biểu mẫu hiện hành
- Bắt buộc nhập số căn cước người bán, không cho lưu chứng từ thiếu trường này
- Tự tính thành tiền và tổng cộng, chuyển tổng sang chữ tự động
- Lưu hồ sơ người bán, dùng lại cho các lần mua sau, tránh ghi lệch thông tin giữa các bảng kê
- Nối bảng kê với phiếu nhập kho và chứng từ thanh toán trong cùng một bộ hồ sơ
- Báo cáo tổng giá trị mua theo bảng kê trong kỳ, phục vụ rà soát trước quyết toán
- Chế độ kế toán theo Thông tư 99/2025 áp dụng từ 01/01/2026 và Thông tư 133/2016
Xem phần mềm ERP or phần mềm quản lý kho.
Câu hỏi thường gặp
Mẫu bảng kê mua hàng không có hóa đơn mới nhất là mẫu nào?
Mẫu 02/TNDN ban hành kèm Thông tư 20/2026/TT-BTC, thay thế Mẫu 01/TNDN từ ngày 12/03/2026.
Mẫu 01/TNDN còn dùng được không?
Mẫu 01/TNDN theo Thông tư 78/2014/TT-BTC đã được thay thế từ 12/03/2026. Cần chuyển sang Mẫu 02/TNDN.
Khi nào được lập bảng kê mua hàng không có hóa đơn?
Ba trường hợp: thu mua phế liệu từ cá nhân trực tiếp thu gom; mua tài sản hoặc đồ dùng thuộc sở hữu của hộ gia đình và cá nhân; mua hàng hóa dịch vụ từ cá nhân hoặc hộ kinh doanh có doanh thu dưới ngưỡng phải nộp thuế GTGT.
Ngưỡng doanh thu phải nộp thuế GTGT là bao nhiêu?
500 triệu đồng một năm từ 01/01/2026 theo Luật số 149/2025/QH15. Trước đó là 200 triệu.
Mua hàng của doanh nghiệp mà không lấy được hóa đơn thì lập bảng kê được không?
Không. Doanh nghiệp có nghĩa vụ xuất hóa đơn, nên phải lấy hóa đơn. Lập bảng kê thay thì khoản chi bị loại khi quyết toán.
Bảng kê có cần số căn cước của người bán không?
Có, và đây là trường bắt buộc. Để trống là lý do phổ biến nhất khiến bảng kê bị coi là không đủ căn cứ.
Bảng kê ai ký?
Người lập bảng kê và người đại diện theo pháp luật của doanh nghiệp. Thiếu một trong hai thì chứng từ không đủ điều kiện.
Mua hàng của hộ kinh doanh từ 1 tỷ doanh thu có lập bảng kê được không?
Không. Theo Nghị định 254/2026/NĐ-CP, hộ kinh doanh có doanh thu năm từ 1 tỷ đồng trở lên bắt buộc dùng hóa đơn điện tử có mã hoặc hóa đơn điện tử từ máy tính tiền.
Lập bảng kê sai thì bị gì?
Khoản chi bị loại khi quyết toán, bị truy thu thuế thu nhập doanh nghiệp 20%, tiền chậm nộp 0,03% một ngày, và có thể bị phạt 20% số thuế khai thiếu.
Tự phát hiện sai trước khi bị kiểm tra thì sao?
Theo Nghị định 310/2025/NĐ-CP, không bị xử phạt vi phạm hành chính về thuế nếu khai bổ sung và tự giác nộp đủ số thuế trước khi cơ quan thuế công bố quyết định kiểm tra. Tiền chậm nộp vẫn phải nộp.
Tổng kết
Bốn điều quyết định:
Đổi sang Mẫu 02/TNDN. Mẫu 01/TNDN đã được thay thế từ 12/03/2026 theo Thông tư 20/2026/TT-BTC.
Kiểm tra bên bán có thuộc diện phải xuất hóa đơn hay không, trước khi lập bảng kê. Đây là điều kiện, không phải thủ tục. Lập bảng kê cho giao dịch lẽ ra phải có hóa đơn thì mất toàn bộ chi phí.
Không để trống số căn cước của người bán. Đây là trường khiến bảng kê bị coi là không đủ căn cứ.
Rà soát bảng kê các năm chưa bị kiểm tra. Nếu phát hiện sai, khai bổ sung và nộp đủ thuế trước khi cơ quan thuế công bố quyết định kiểm tra thì không bị xử phạt hành chính theo Nghị định 310/2025.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định. Khi áp dụng cần đối chiếu Thông tư 20/2026/TT-BTC, Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, Luật số 149/2025/QH15 và Nghị định 254/2026/NĐ-CP.
Bài viết liên quan
Technology
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Technology
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý

News
Mẫu Tờ Trình Đề Nghị Khen Thưởng Mới 2026 Kèm Cách Lập
Tờ trình đề nghị khen thưởng là văn bản được sử dụng để đề xuất khen thưởng cá nhân, tập thể có thành tích nổi

Human resources management
4 Mẫu Quy Chế Lương Thưởng Chuẩn Pháp Lý, Chi Tiết 2026
Quy chế lương thưởng là văn bản quản lý nội bộ được doanh nghiệp ban hành nhằm quy định nguyên tắc trả lương, chế độ
General news
Mẫu Nội Quy Lao Động 2026 Chuẩn Cho Doanh Nghiệp
Nội quy lao động là văn bản quy định về trật tự tại nơi làm việc, thời giờ làm việc, nghỉ ngơi, kỷ luật lao
