


Giá trị tài sản ròng có một công thức đơn giản, và một cái bẫy không đơn giản: con số tính từ báo cáo tài chính là giá trị theo sổ sách, không phải giá trị thật.
Lý do nằm ở nguyên tắc kế toán Việt Nam: tài sản ghi theo giá gốc. Với doanh nghiệp có đất đai hoặc tài sản mua từ lâu, khoảng cách giữa hai con số có thể rất lớn.
Bài viết đưa công thức, cách đọc đúng, và một ví dụ điều chỉnh làm giá trị tài sản ròng tăng 1,65 lần.
Giá trị tài sản ròng là gì?
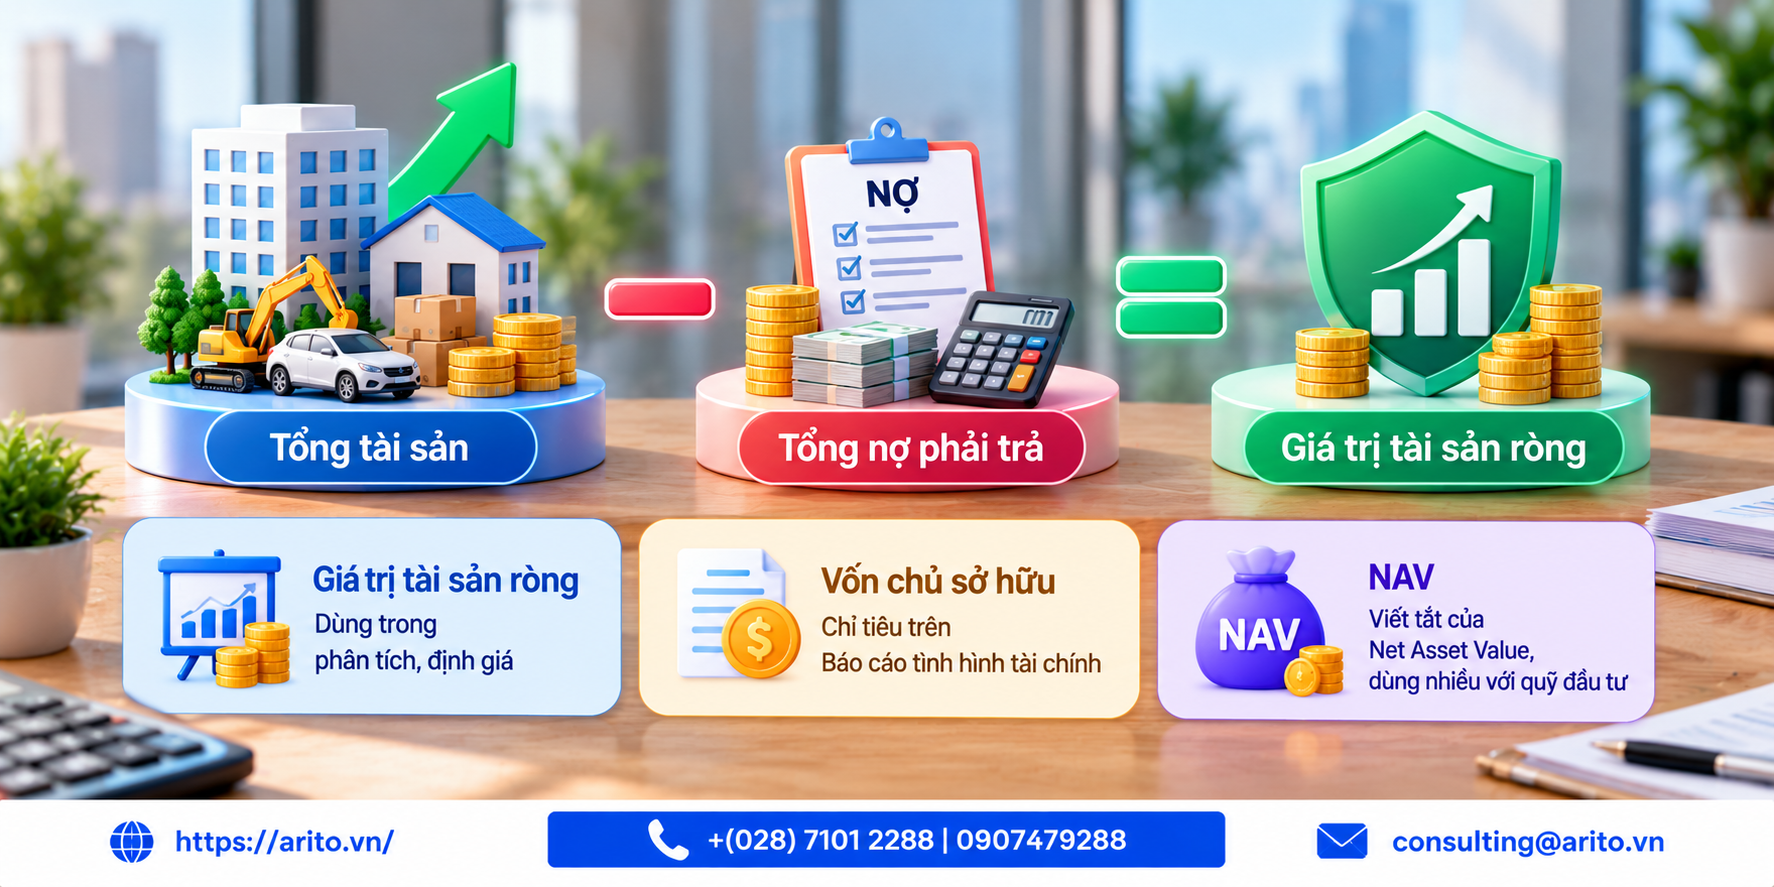
Là phần giá trị còn lại của doanh nghiệp sau khi trừ toàn bộ nợ phải trả.
Công thức: Giá trị tài sản ròng = Tổng tài sản − Tổng nợ phải trả
Một điều cần biết về tên gọi
| Tên | Dùng trong bối cảnh nào |
| Giá trị tài sản ròng | Phân tích, định giá |
| Vốn chủ sở hữu | Chỉ tiêu trên Báo cáo tình hình tài chính |
| NAV | Viết tắt của Net Asset Value, dùng nhiều với quỹ đầu tư |
Ba tên này chỉ cùng một thứ, nhìn từ các góc khác nhau. Trên báo cáo tài chính, con số này nằm ở phần vốn chủ sở hữu.
Hệ quả thực tế: không cần tính gì để biết giá trị tài sản ròng theo sổ sách. Nó đã có sẵn trên Báo cáo tình hình tài chính.
Cách tính: ví dụ cơ bản
Đơn vị: triệu đồng.
| Tài sản | Số tiền | Nguồn vốn | Số tiền |
| Tiền | 2.000 | Nợ ngắn hạn | 12.000 |
| Phải thu khách hàng | 8.000 | Nợ dài hạn | 8.000 |
| Hàng tồn kho | 10.000 | Vốn chủ sở hữu | 15.000 |
| Tài sản dài hạn | 15.000 | ||
| Tổng tài sản | 35.000 | Tổng nguồn vốn | 35.000 |
Giá trị tài sản ròng: 35.000 trừ 20.000 bằng 15.000 triệu đồng.
Kiểm tra: tổng nợ phải trả bằng 12.000 cộng 8.000 bằng 20.000. Tổng tài sản 35.000 trừ 20.000 bằng 15.000, đúng bằng vốn chủ sở hữu trên báo cáo. Khớp.
Phép kiểm tra này luôn đúng, và đó là lý do bảng cân đối luôn cân.
Vì sao số sổ sách khác số thật
Đây là phần quan trọng nhất của bài.
Nguyên nhân: nguyên tắc giá gốc
| VAS | IFRS | |
| Nguyên tắc chính | Giá gốc | Cho phép giá trị hợp lý |
| Tài sản mua 8 tỷ, nay giá thị trường 20 tỷ | Ghi theo giá gốc trừ khấu hao | Có thể đánh giá lại |
Chế độ kế toán Việt Nam theo nguyên tắc giá gốc, nên giá trị tài sản trên báo cáo phản ánh giá tại thời điểm mua, không phản ánh giá hiện tại.
Chi tiết xem VAS và IFRS.
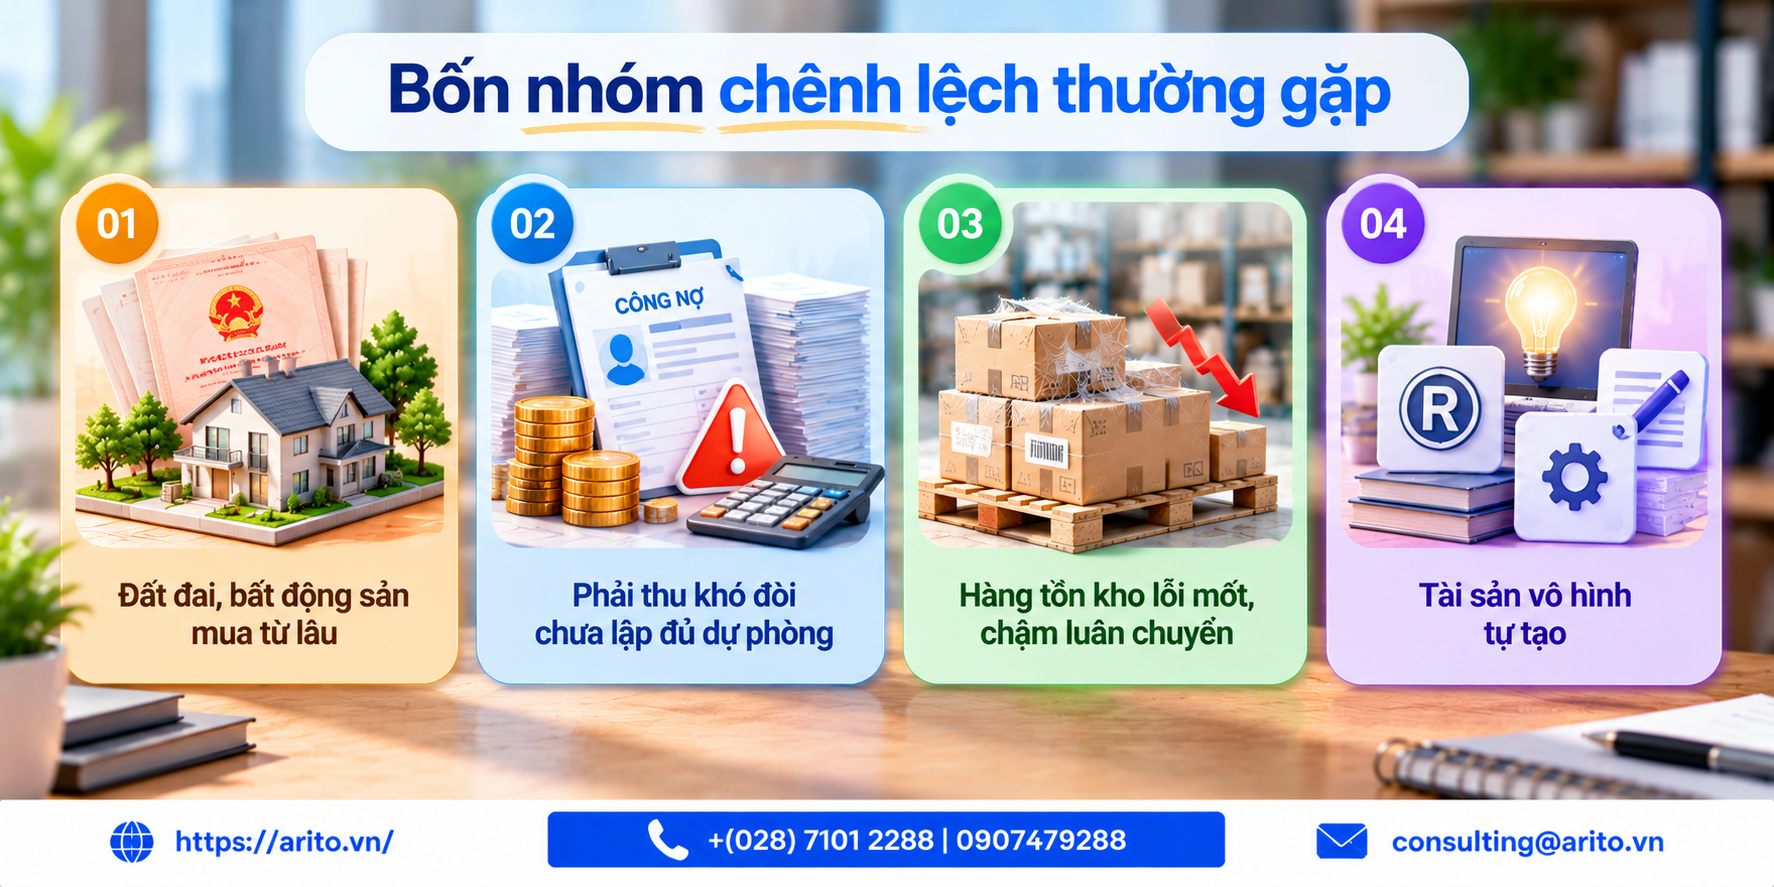
Bốn nhóm chênh lệch thường gặp
| Nhóm | Chiều lệch | Vì sao |
| Đất đai, bất động sản mua từ lâu | Sổ sách thấp hơn thật | Giá gốc, và đất không khấu hao nhưng giá thị trường tăng |
| Phải thu khó đòi chưa lập đủ dự phòng | Sổ sách cao hơn thật | Dự phòng lập thiếu |
| Hàng tồn kho lỗi mốt, chậm luân chuyển | Sổ sách cao hơn thật | Chưa lập dự phòng giảm giá |
| Tài sản vô hình tự tạo | Sổ sách thấp hơn thật | Thương hiệu, quan hệ khách hàng tự xây không được ghi nhận |
Nhóm thứ tư đáng chú ý với doanh nghiệp dịch vụ. Một công ty tư vấn có đội ngũ giỏi và danh sách khách hàng tốt nhưng ít tài sản hữu hình sẽ có giá trị tài sản ròng theo sổ sách rất thấp, dù giá trị thực tế cao.
Nguyên tắc: giá trị tài sản ròng theo sổ sách phù hợp với doanh nghiệp nhiều tài sản hữu hình, và không phù hợp với doanh nghiệp dựa vào tài sản vô hình.
Ví dụ điều chỉnh có số
Tiếp ví dụ trên, với giá trị tài sản ròng theo sổ sách là 15.000 triệu đồng.
Các khoản điều chỉnh
| Khoản | Chi tiết | Điều chỉnh |
| Đất đai | Giá gốc 8.000, giá thị trường 20.000 | +12.000 |
| Phải thu khó đòi | Chưa lập đủ dự phòng | −1.500 |
| Hàng tồn kho lỗi mốt | Giá trị thuần có thể thực hiện được thấp hơn giá gốc | −800 |
| Tổng điều chỉnh | +9.700 |
Kiểm tra: 12.000 trừ 1.500 trừ 800 bằng 9.700 triệu đồng.
Kết quả
| Chỉ tiêu | Số tiền |
| Giá trị tài sản ròng theo sổ sách | 15.000 |
| Tổng điều chỉnh | +9.700 |
| Giá trị tài sản ròng điều chỉnh | 24.700 |
Kiểm tra: 15.000 cộng 9.700 bằng 24.700 triệu đồng.
Tỷ lệ giữa hai con số: 24.700 chia 15.000 bằng 1,65 lần.
Đây là lý do không nên dùng giá trị tài sản ròng theo sổ sách làm căn cứ duy nhất khi định giá doanh nghiệp. Trong ví dụ này, con số sổ sách thấp hơn 40% so với con số đã điều chỉnh.
Kiểm tra: 15.000 chia 24.700 bằng 0,607, tức thấp hơn khoảng 39,3%.
Lưu ý về hai chiều điều chỉnh
Điều chỉnh không chỉ theo chiều tăng. Trong ví dụ trên, đất làm tăng 12.000 nhưng phải thu và hàng tồn kho làm giảm 2.300.
Chiều giảm hay bị bỏ qua khi người bán tự định giá, và đó là phần người mua sẽ tìm. Hai khoản hay bị điều chỉnh giảm nhất là phải thu khó đòi and hàng tồn kho chậm luân chuyển.
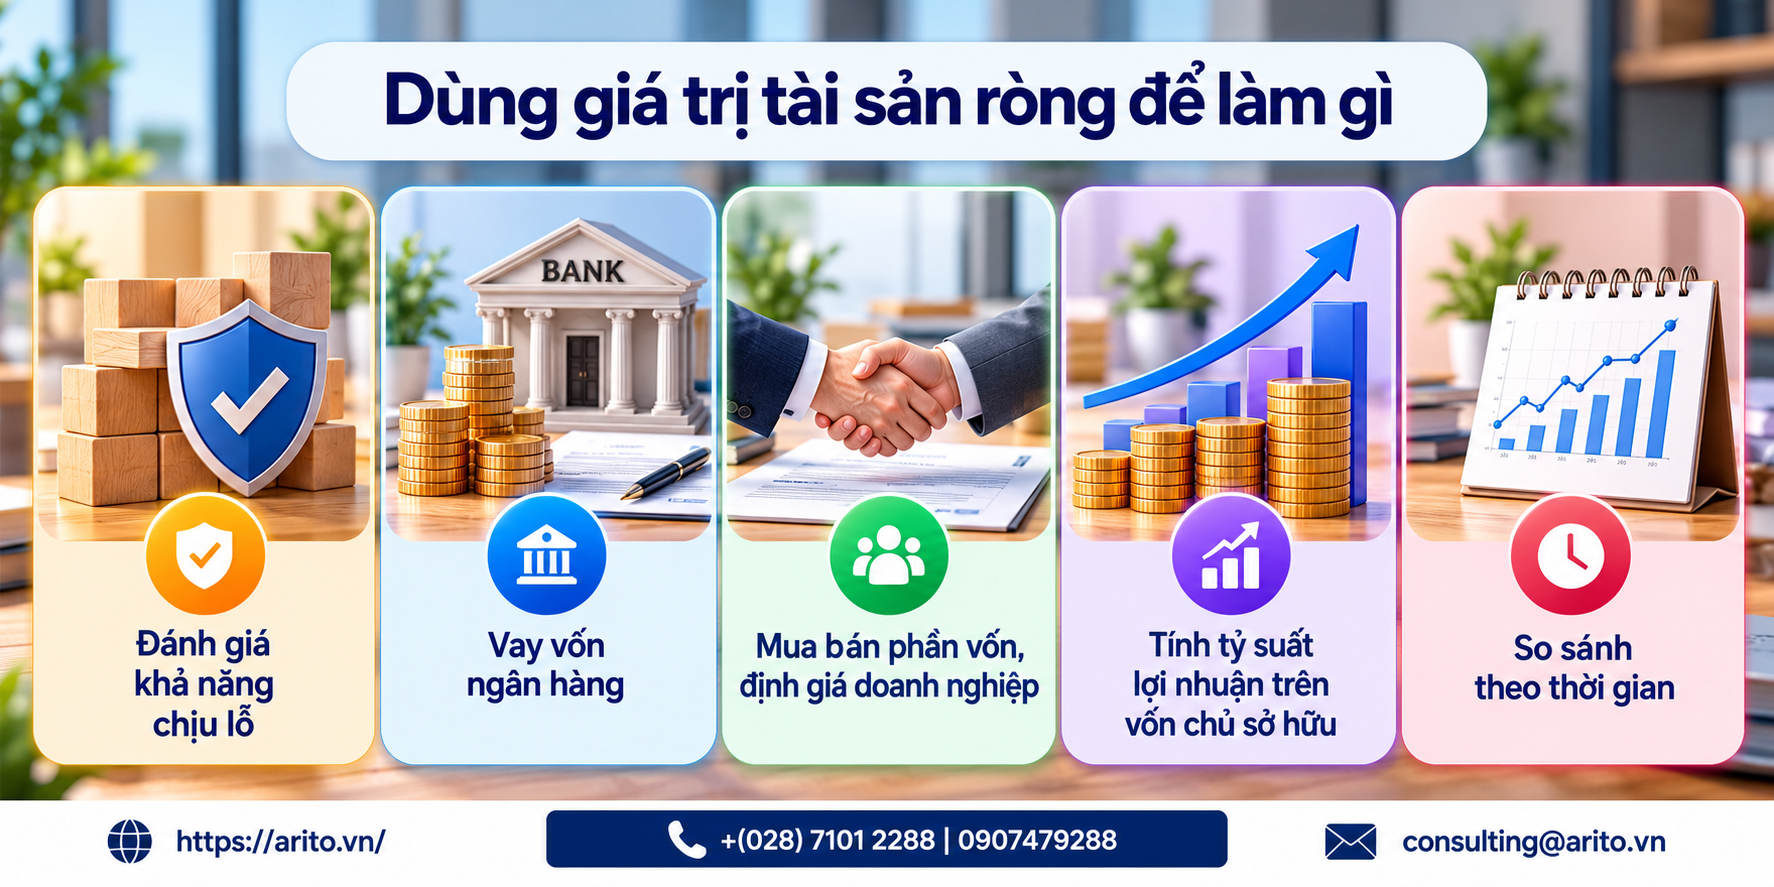
Dùng giá trị tài sản ròng để làm gì
| Mục đích | Dùng con số nào | Lưu ý |
| Đánh giá khả năng chịu lỗ | Theo sổ sách | Vốn chủ sở hữu là phần đệm trước khi ảnh hưởng tới chủ nợ |
| Vay vốn ngân hàng | Theo sổ sách, có thể kèm định giá tài sản thế chấp | Ngân hàng thường định giá riêng tài sản bảo đảm |
| Mua bán phần vốn, định giá doanh nghiệp | Phải điều chỉnh | Số sổ sách chỉ là điểm khởi đầu |
| Tính tỷ suất lợi nhuận trên vốn chủ sở hữu | Theo sổ sách | Để nhất quán với báo cáo |
| So sánh theo thời gian | Theo sổ sách | Nhất quán quan trọng hơn chính xác tuyệt đối |
Dòng thứ ba là dòng cần cẩn thận nhất, và cũng là trường hợp người ta hay tìm hiểu về giá trị tài sản ròng.
Dòng cuối đáng chú ý: khi theo dõi theo thời gian, dùng số sổ sách là đúng, vì nó nhất quán giữa các kỳ. Điều chỉnh mỗi kỳ một cách khác nhau làm mất khả năng so sánh.
Ba chỉ số liên quan
| Chỉ số | Công thức | Nói lên điều gì |
| Nợ trên vốn chủ sở hữu | Tổng nợ chia giá trị tài sản ròng | Mức độ dùng đòn bẩy |
| Tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) | Lợi nhuận sau thuế chia giá trị tài sản ròng | Vốn chủ sở hữu sinh lời thế nào |
| Giá trị tài sản ròng một cổ phần | Giá trị tài sản ròng chia số cổ phần đang lưu hành | Dùng với công ty cổ phần |
Với ví dụ trong bài: nợ trên vốn chủ sở hữu bằng 20.000 chia 15.000 bằng 1,33.
Lưu ý khi đọc ROE: ROE tính trên số sổ sách, nên với doanh nghiệp có tài sản bị ghi thấp hơn giá thị trường thì ROE trông cao hơn thực chất.
Ví dụ: lợi nhuận sau thuế 4.000 trên vốn chủ sở hữu sổ sách 15.000 cho ROE 26,7%. Nhưng trên giá trị điều chỉnh 24.700 thì chỉ 16,2%.
Kiểm tra: 4.000 chia 15.000 bằng 26,67%. 4.000 chia 24.700 bằng 16,19%.
Đây là điểm quan trọng khi so sánh ROE giữa các doanh nghiệp: doanh nghiệp sở hữu nhiều đất mua từ lâu sẽ có ROE trông cao hơn, không phải vì hiệu quả hơn mà vì mẫu số bị ghi thấp.
Giá trị tài sản ròng âm
| Tình huống | Nghĩa là |
| Giá trị tài sản ròng âm | Tổng nợ phải trả lớn hơn tổng tài sản |
| Nguyên nhân thường gặp | Lỗ lũy kế nhiều năm vượt vốn góp |
Điều này không tự động nghĩa là doanh nghiệp phải dừng hoạt động, nhưng là dấu hiệu cần xử lý, và nó ảnh hưởng tới khả năng vay vốn cũng như quan hệ với nhà cung cấp.
Với doanh nghiệp mới thành lập: lỗ trong giai đoạn đầu là bình thường, và số lỗ đó được chuyển sang các năm sau để trừ vào thu nhập chịu thuế, trong thời gian 5 năm kể từ năm tiếp sau năm phát sinh lỗ.
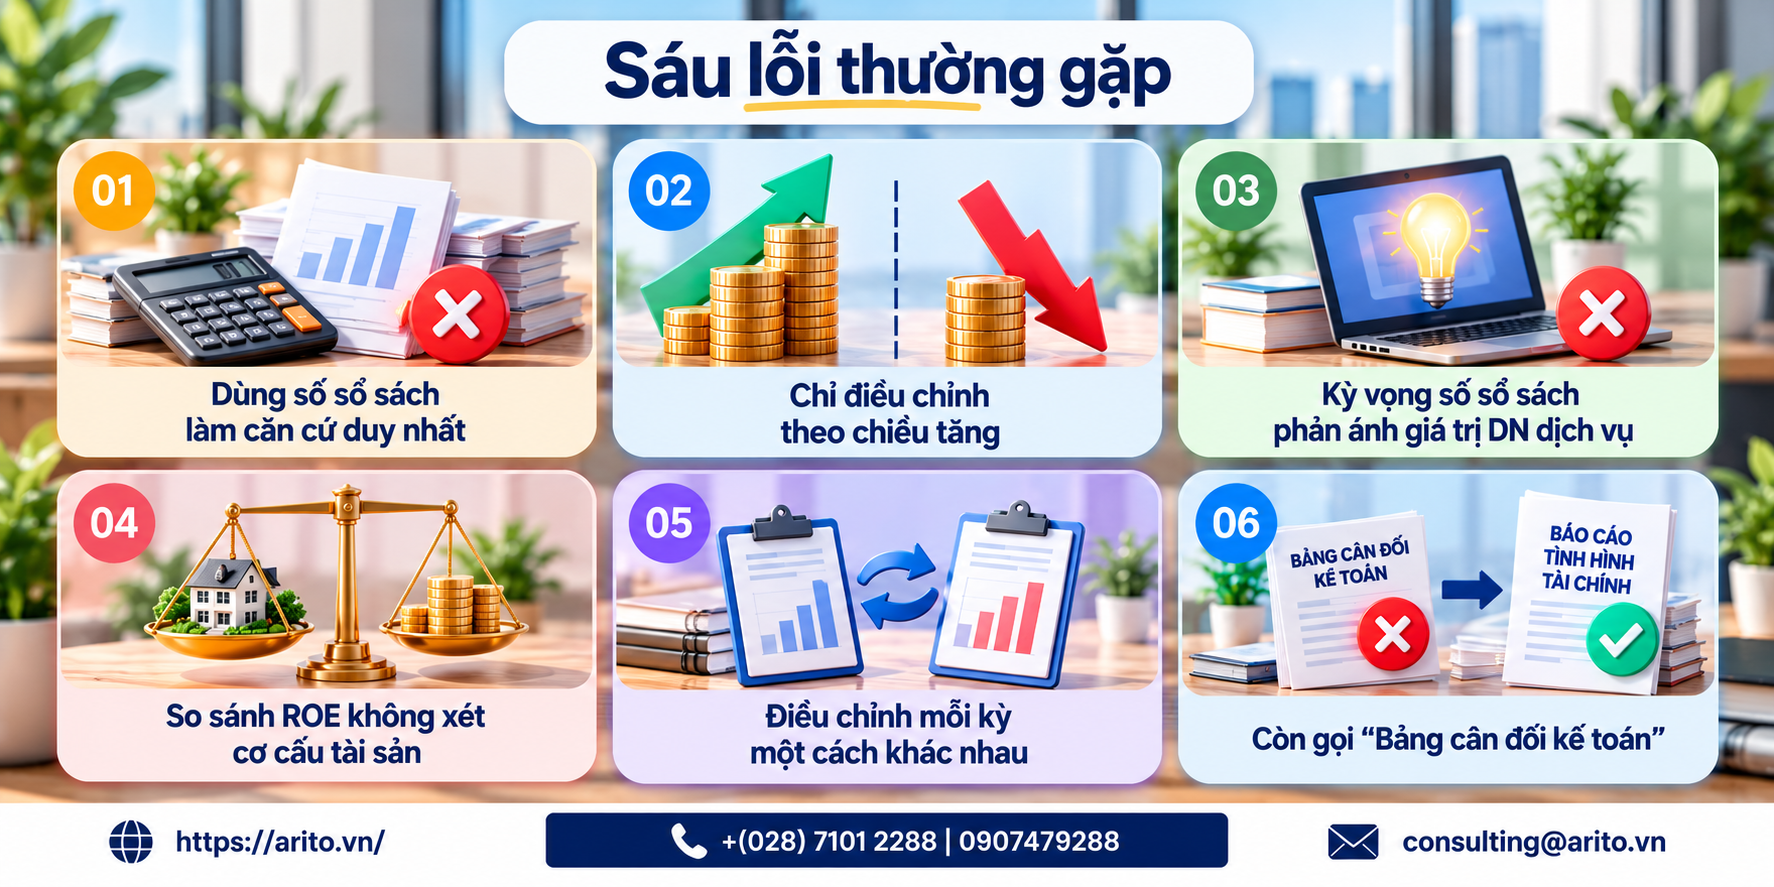
Sáu lỗi thường gặp
| Lỗi | Hậu quả |
| Dùng số sổ sách làm căn cứ duy nhất khi định giá doanh nghiệp | Bỏ qua chênh lệch do nguyên tắc giá gốc |
| Chỉ điều chỉnh theo chiều tăng | Bỏ qua phải thu khó đòi và hàng tồn kho chậm luân chuyển |
| Kỳ vọng số sổ sách phản ánh giá trị doanh nghiệp dịch vụ | Tài sản vô hình tự tạo không được ghi nhận |
| So sánh ROE giữa các doanh nghiệp mà không xét cơ cấu tài sản | Doanh nghiệp có đất mua từ lâu trông hiệu quả hơn thực chất |
| Điều chỉnh mỗi kỳ một cách khác nhau khi theo dõi theo thời gian | Mất khả năng so sánh |
| Còn gọi “Bảng cân đối kế toán” | Tên đã đổi thành “Báo cáo tình hình tài chính” từ 01/01/2026 |
Lỗi thứ tư là lỗi tinh vi nhất và hay gặp khi so sánh doanh nghiệp cùng ngành.
Theo dõi giá trị tài sản ròng trên hệ thống Arito
Arito xử lý:
- Lập Báo cáo tình hình tài chính theo Thông tư 99/2025 áp dụng từ 01/01/2026 và Thông tư 133/2016
- Theo dõi giá trị tài sản ròng theo kỳ và theo thời gian
- Chỉ số nợ trên vốn chủ sở hữu and ROE theo kỳ
- Báo cáo tuổi công nợ phải thu, làm cơ sở xác định mức dự phòng phải thu khó đòi
- Báo cáo tuổi hàng tồn kho, làm cơ sở xác định hàng cần lập dự phòng giảm giá
- Theo dõi nguyên giá, khấu hao lũy kế và giá trị còn lại của từng tài sản cố định
- Theo dõi lỗ lũy kế và thời hạn chuyển lỗ còn lại theo từng năm
Xem báo cáo tài chính là gì or phần mềm ERP.
Câu hỏi thường gặp
Giá trị tài sản ròng là gì?
Là phần giá trị còn lại của doanh nghiệp sau khi trừ toàn bộ nợ phải trả. Bằng tổng tài sản trừ tổng nợ phải trả.
Cách tính giá trị tài sản ròng?
Tổng tài sản trừ tổng nợ phải trả. Con số này đúng bằng chỉ tiêu vốn chủ sở hữu trên Báo cáo tình hình tài chính, nên không cần tính lại.
Giá trị tài sản ròng và vốn chủ sở hữu có khác nhau không?
Là cùng một thứ, nhìn từ hai góc. Trên báo cáo tài chính, con số này nằm ở phần vốn chủ sở hữu.
Vì sao giá trị tài sản ròng theo sổ sách khác giá trị thật?
Vì chế độ kế toán Việt Nam theo nguyên tắc giá gốc, nên tài sản ghi theo giá tại thời điểm mua trừ khấu hao, không theo giá thị trường hiện tại.
Chênh lệch có thể lớn đến mức nào?
Trong ví dụ của bài, giá trị điều chỉnh là 24.700 triệu so với sổ sách 15.000 triệu, tức gấp 1,65 lần. Mức chênh phụ thuộc cơ cấu tài sản, lớn nhất với doanh nghiệp có đất đai mua từ lâu.
Điều chỉnh những khoản nào khi định giá?
Bốn nhóm: đất đai và bất động sản theo giá thị trường, phải thu khó đòi chưa lập đủ dự phòng, hàng tồn kho lỗi mốt, và tài sản vô hình tự tạo không được ghi nhận. Hai nhóm đầu và cuối thường làm tăng, hai nhóm giữa làm giảm.
Giá trị tài sản ròng có phản ánh được giá trị doanh nghiệp dịch vụ không?
Thường không. Doanh nghiệp dựa vào tài sản vô hình tự tạo như thương hiệu và quan hệ khách hàng sẽ có giá trị tài sản ròng sổ sách rất thấp so với giá trị thực tế.
Giá trị tài sản ròng âm nghĩa là gì?
Tổng nợ phải trả lớn hơn tổng tài sản, thường do lỗ lũy kế nhiều năm vượt vốn góp. Là dấu hiệu cần xử lý và ảnh hưởng tới khả năng vay vốn.
Nên dùng số sổ sách hay số điều chỉnh?
Tùy mục đích. Theo dõi theo thời gian và tính các chỉ số thì dùng số sổ sách để nhất quán. Định giá doanh nghiệp hoặc mua bán phần vốn thì phải điều chỉnh.
Vì sao ROE của doanh nghiệp có nhiều đất trông cao hơn?
Vì đất ghi theo giá gốc nên vốn chủ sở hữu sổ sách thấp hơn giá trị thật, làm mẫu số nhỏ. Trong ví dụ của bài, ROE là 26,7% trên số sổ sách nhưng chỉ 16,2% trên giá trị điều chỉnh.
Tổng kết
Bốn điều quyết định:
Giá trị tài sản ròng theo sổ sách đã có sẵn trên báo cáo, nằm ở chỉ tiêu vốn chủ sở hữu. Không cần tính lại.
Số sổ sách không phải số thật, do nguyên tắc giá gốc. Trong ví dụ của bài, chênh lệch là 1,65 lần.
Điều chỉnh theo cả hai chiều. Đất đai làm tăng, nhưng phải thu khó đòi và hàng tồn kho chậm luân chuyển làm giảm.
Xét cơ cấu tài sản khi so sánh ROE giữa các doanh nghiệp. Doanh nghiệp có đất mua từ lâu trông hiệu quả hơn thực chất vì mẫu số bị ghi thấp.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định và không thay thế một báo cáo định giá. Khi áp dụng cần đối chiếu Thông tư 99/2025/TT-BTC hoặc Thông tư 133/2016/TT-BTC.
Bài viết liên quan
Technology
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Technology
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý

News
Mẫu Tờ Trình Đề Nghị Khen Thưởng Mới 2026 Kèm Cách Lập
Tờ trình đề nghị khen thưởng là văn bản được sử dụng để đề xuất khen thưởng cá nhân, tập thể có thành tích nổi

Human resources management
4 Mẫu Quy Chế Lương Thưởng Chuẩn Pháp Lý, Chi Tiết 2026
Quy chế lương thưởng là văn bản quản lý nội bộ được doanh nghiệp ban hành nhằm quy định nguyên tắc trả lương, chế độ
General news
Mẫu Nội Quy Lao Động 2026 Chuẩn Cho Doanh Nghiệp
Nội quy lao động là văn bản quy định về trật tự tại nơi làm việc, thời giờ làm việc, nghỉ ngơi, kỷ luật lao
