


Buy Now Pay Later, viết tắt BNPL, tiếng Việt là mua trước trả sau: người mua nhận hàng ngay và trả tiền sau theo nhiều kỳ, thường trong vài tuần đến vài tháng.
Phần lớn bài viết về BNPL nói cho người mua. Bài này viết cho người bán: khi khách chọn BNPL thì doanh thu ghi nhận lúc nào, hóa đơn lập cho ai, tiền về sau bao lâu và đã bị trừ gì, khoản phí hạch toán vào đâu.
BNPL hoạt động thế nào
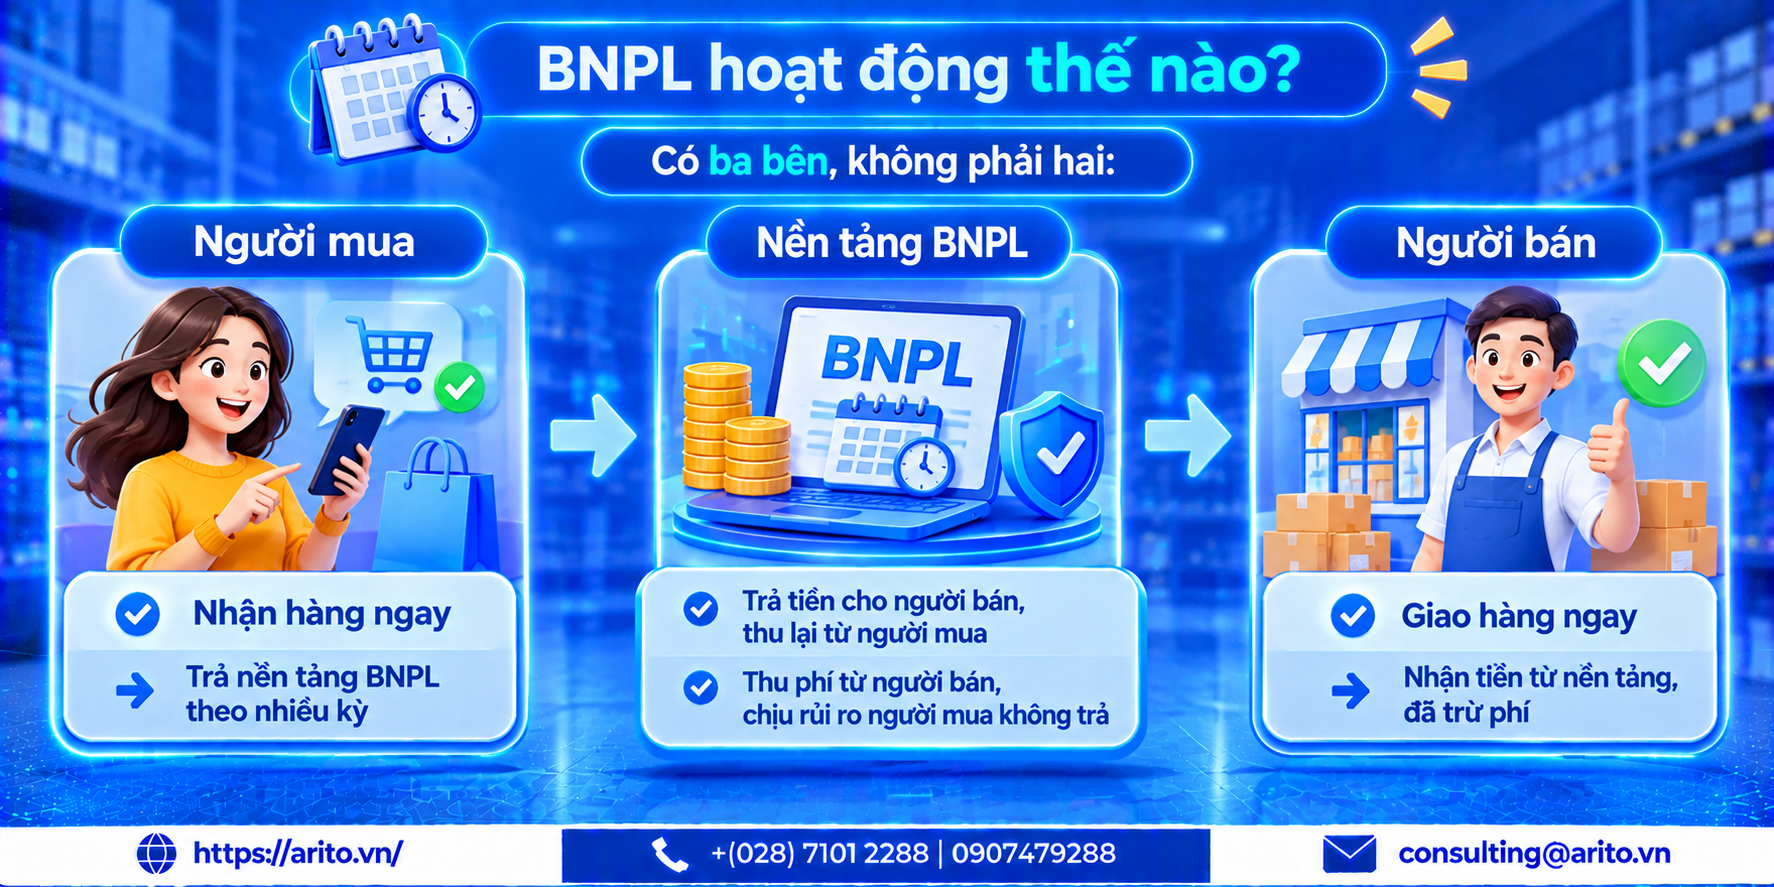
Có ba bên, không phải hai:
| Bên | Vai trò | Nhận gì, trả gì |
| Người mua | Nhận hàng ngay | Trả nền tảng BNPL theo nhiều kỳ |
| Nền tảng BNPL | Trả tiền cho người bán, thu lại từ người mua | Thu phí từ người bán, chịu rủi ro người mua không trả |
| Người bán | Giao hàng ngay | Nhận tiền từ nền tảng, đã trừ phí |
Luồng tiền và luồng hàng:
- Người mua chọn hàng, chọn phương thức BNPL tại bước thanh toán.
- Nền tảng BNPL duyệt trong thời gian ngắn, thường vài phút.
- Người bán giao hàng ngay cho người mua.
- Nền tảng BNPL chuyển tiền cho người bán theo kỳ đã thỏa thuận, đã trừ phí.
- Người mua trả nền tảng BNPL theo kỳ hạn của mình.
Điểm quyết định với người bán: sau bước 3, bên nợ tiền người bán là nền tảng BNPL, không phải người mua. Người mua đã hoàn thành nghĩa vụ với người bán. Hệ quả kế toán của điểm này nằm ở phần sau.
BNPL khác gì bán công nợ và khác gì thẻ tín dụng
| BNPL | Bán công nợ trực tiếp | Thẻ tín dụng | |
| Ai chịu rủi ro người mua không trả | Nền tảng BNPL | Người bán | Ngân hàng phát hành |
| Người bán nhận tiền sau bao lâu | Theo kỳ của nền tảng, thường ngắn | Theo điều khoản thanh toán, thường 30 đến 60 ngày | Theo kỳ của đơn vị thanh toán |
| Người bán trả phí | Có | Không, nhưng gánh rủi ro và chi phí vốn | Có |
| Người mua cần gì | Thường chỉ cần giấy tờ tùy thân và duyệt nhanh | Quan hệ và hạn mức do người bán cấp | Cần có thẻ tín dụng |
Bảng này cho thấy điều người bán cần tính: phí BNPL là tiền trả để chuyển rủi ro tín dụng sang bên khác. Nên so phí đó với tổn thất dự kiến nếu tự cho nợ, không so với phương án thu tiền ngay.
So sánh trên một đơn hàng 10.000.000 đồng, với mức phí giả định 3%:
| Phương án | Phí | Tiền về sau | Thực nhận | Rủi ro không thu được |
| Thu tiền ngay | 0 | Ngay | 10.000.000 | Không |
| BNPL, phí giả định 3% | 300.000 | Theo kỳ nền tảng | 9.700.000 | Nền tảng chịu |
| Tự cho nợ 30 ngày | 0 | 30 ngày | 10.000.000 | Người bán chịu |
Nếu tự cho nợ mà tỷ lệ không thu được là 4%, tổn thất dự kiến trên một đơn là 400.000 đồng, cao hơn khoản phí 300.000 đồng của phương án BNPL.
Kiểm tra: 10.000.000 × 3% = 300.000 đồng. 10.000.000 × 4% = 400.000 đồng. 400.000 > 300.000. Khớp.
Nghĩa là BNPL có thể rẻ hơn tự cho nợ nếu tỷ lệ thất thu thực tế của bạn cao hơn mức phí. Con số cần dùng là tỷ lệ thất thu thực tế của chính doanh nghiệp, lấy từ dữ liệu công nợ các năm trước, không lấy theo cảm nhận.
Nghĩa vụ lập hóa đơn của người bán
Đây là phần quan trọng nhất và cũng là phần dễ làm sai nhất.
Theo Điều 9 Nghị định 254/2026/NĐ-CP, hiệu lực từ 01/7/2026:
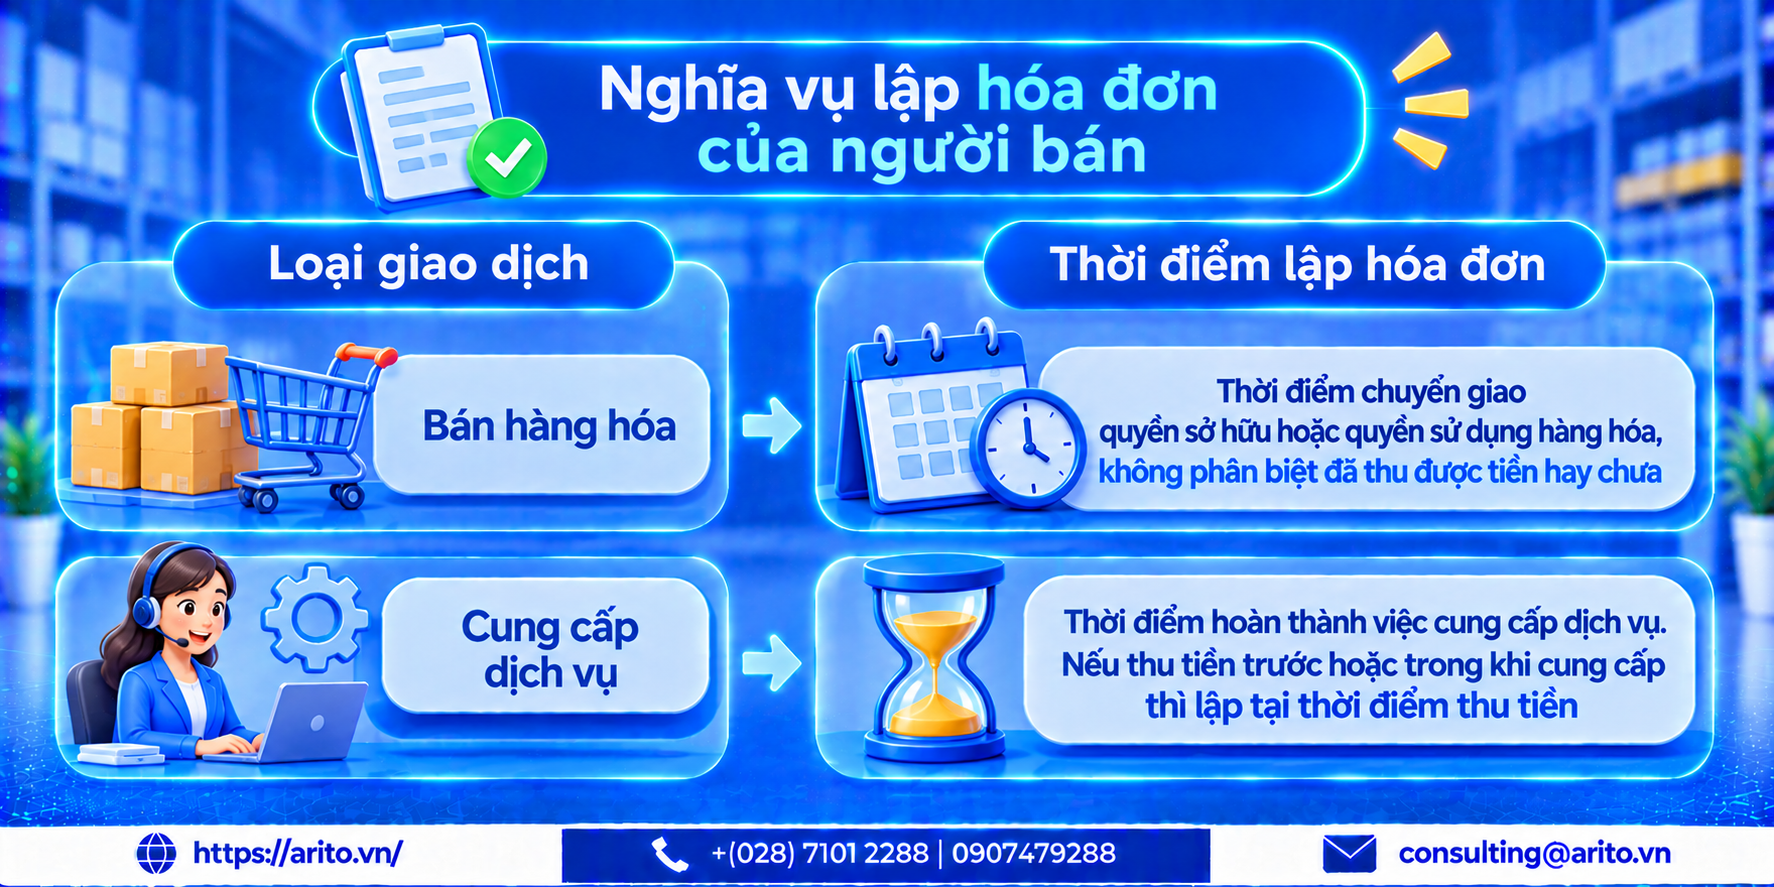
| Loại giao dịch | Thời điểm lập hóa đơn |
| Bán hàng hóa | Thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa, không phân biệt đã thu được tiền hay chưa |
| Cung cấp dịch vụ | Thời điểm hoàn thành việc cung cấp dịch vụ. Nếu thu tiền trước hoặc trong khi cung cấp thì lập tại thời điểm thu tiền |
Áp vào BNPL, ba kết luận:
- Lập hóa đơn tại thời điểm giao hàng, không chờ nền tảng BNPL chuyển tiền và không chờ người mua trả hết các kỳ.
- Hóa đơn lập cho người mua, với toàn bộ giá trị đơn hàng, vì người mua là người mua hàng. Không lập hóa đơn cho nền tảng BNPL theo giá trị hàng hóa.
- Không chia hóa đơn theo số kỳ trả. Người mua trả nền tảng theo 3 kỳ không có nghĩa là người bán lập 3 hóa đơn. Việc trả nhiều kỳ là quan hệ giữa người mua và nền tảng, không phải quan hệ mua bán hàng hóa.
Khoản phí nền tảng thu từ người bán là một giao dịch riêng: nền tảng cung cấp dịch vụ cho người bán và lập hóa đơn cho người bán về khoản phí đó. Người bán cần nhận được hóa đơn này để có căn cứ ghi chi phí (người duyệt bài xác nhận thuế giá trị gia tăng của khoản phí và điều kiện khấu trừ).
Chi tiết quy định về thời điểm lập hóa đơn xem tại quy định xuất hóa đơn điện tử.
Hạch toán cho người bán
Xét một đơn hàng 10.000.000 đồng đã gồm thuế giá trị gia tăng 10%, phí nền tảng giả định 3% trên giá trị đơn hàng.
Tách giá trị:
| Thành phần | Số tiền |
| Doanh thu chưa thuế | 9.090.909 đồng |
| Thuế giá trị gia tăng đầu ra | 909.091 đồng |
| Giá trị đơn hàng | 10.000.000 đồng |
| Phí nền tảng 3% | 300.000 đồng |
| Tiền thực nhận từ nền tảng | 9.700.000 đồng |
Kiểm tra: 10.000.000 ÷ 1,1 = 9.090.909 đồng. 10.000.000 − 9.090.909 = 909.091 đồng. 9.090.909 + 909.091 = 10.000.000 đồng. 10.000.000 × 3% = 300.000 đồng. 10.000.000 − 300.000 = 9.700.000 đồng. Khớp.
Định khoản theo ba bước:
| Bước | Nghiệp vụ | Định khoản |
| 1 | Giao hàng, lập hóa đơn cho người mua | Nợ 131 (theo dõi chi tiết nền tảng BNPL) 10.000.000 / Có 511 9.090.909 / Có 3331 909.091 |
| 2 | Ghi nhận phí nền tảng | Nợ 641 hoặc 642 300.000 / Có 131 300.000 |
| 3 | Nhận tiền từ nền tảng | Nợ 112 9.700.000 / Có 131 9.700.000 |
Kiểm tra số dư tài khoản 131: 10.000.000 − 300.000 − 9.700.000 = 0 đồng. Tài khoản phải thu về 0 sau khi nhận đủ tiền. Khớp.
Ba điểm cần nhớ khi hạch toán:
- Doanh thu ghi nhận toàn bộ tại thời điểm giao hàng, bằng giá trị đơn hàng, không bằng số tiền thực nhận. Số tiền thực nhận thấp hơn vì đã trừ phí, và phí là chi phí, không phải khoản giảm doanh thu.
- Theo dõi phải thu theo nền tảng BNPL, không theo từng người mua. Sau khi giao hàng, bên nợ tiền là nền tảng. Mở chi tiết tài khoản 131 cho từng nền tảng BNPL đang hợp tác.
- Thuế giá trị gia tăng đầu ra tính trên toàn bộ giá trị đơn hàng, không tính trên số tiền thực nhận.
Lỗi hay gặp: ghi doanh thu bằng 9.700.000 đồng, tức số tiền nhận được. Cách ghi đó làm giảm doanh thu, giảm thuế giá trị gia tăng đầu ra phải kê khai, và làm mất khoản chi phí 300.000 đồng khỏi sổ. Sai cả ba chỗ cùng lúc.
Đối chiếu tiền về: việc tốn công nhất
Nền tảng BNPL thường chuyển tiền theo kỳ và gộp nhiều đơn vào một lần chuyển, đã trừ phí. Một lần chuyển 300 triệu đồng có thể gồm 80 đơn hàng với các mức phí khác nhau.
Vì vậy cần đối chiếu ba lớp:
| Lớp đối chiếu | So cái gì với cái gì | Phát hiện điều gì |
| 1. Theo từng đơn | Đơn hàng trên hệ thống với đơn hàng trên báo cáo của nền tảng | Đơn bị thiếu, đơn bị trả lại chưa được xử lý |
| 2. Theo số tiền | Tổng giá trị đơn trừ tổng phí với số tiền thực nhận trong kỳ | Phí tính sai, đơn bị giữ lại chưa chuyển tiền |
| 3. Theo kỳ | Số dư phải thu với nền tảng ở cuối kỳ với báo cáo đối chiếu của nền tảng | Đơn đã giao nhưng nền tảng chưa ghi nhận |
Hai việc cần làm từ đầu, trước khi bật BNPL trên kênh bán:
- Yêu cầu nền tảng cung cấp báo cáo đối chiếu theo từng đơn, có mã đơn hàng khớp với mã đơn trên hệ thống của bạn. Không có mã khớp thì mọi lần đối chiếu đều phải làm tay.
- Thống nhất cách xử lý đơn trả lại và đơn hủy: phí đã trừ có được hoàn không, hoàn trong bao lâu, hạch toán thế nào. Đây là điều khoản hay bị bỏ trong hợp đồng và gây tranh chấp nhiều nhất.
Doanh nghiệp có nhiều kênh bán và nhiều nền tảng thanh toán nên để việc đối chiếu này chạy tự động theo mã đơn hàng. Làm tay với vài chục đơn một kỳ còn được, lên vài trăm đơn thì không khả thi.
Khung pháp lý tại Việt Nam: cần tự xác minh
Đây là phần cần nói thẳng. BNPL tại Việt Nam chưa có một văn bản riêng điều chỉnh, và các tài liệu đang lưu hành nói trái nhau về việc hoạt động này chịu sự điều chỉnh của văn bản nào:
- Có ý kiến cho rằng chưa có khung pháp lý riêng và đầy đủ cho BNPL.
- Có tài liệu dẫn các quy định về cho vay của tổ chức tín dụng và về công ty tài chính.
- Có tài liệu cho rằng chỉ tổ chức được Ngân hàng Nhà nước cấp phép mới được thực hiện.
- Một bảng tổng hợp quy định quốc tế lại xếp Việt Nam vào nhóm chưa có quy định cụ thể.
Vì nguồn xung đột, bài này không kết luận. Nhưng có ba việc người bán nên làm trước khi ký hợp đồng với một nền tảng BNPL, và ba việc này đúng trong mọi trường hợp:
| Việc | Vì sao |
| Xác minh tư cách pháp lý và giấy phép của đối tác | Nếu hoạt động thuộc diện phải được cấp phép mà đối tác không có, hợp đồng và dòng tiền của bạn gặp rủi ro |
| Đọc kỹ điều khoản về trách nhiệm khi người mua không trả | Mục đích chính của BNPL với người bán là chuyển rủi ro. Nếu hợp đồng cho nền tảng quyền truy đòi lại người bán thì mục đích đó không đạt |
| Làm rõ nghĩa vụ về dữ liệu cá nhân của người mua | Người bán chuyển dữ liệu khách cho nền tảng là hoạt động xử lý dữ liệu cá nhân, phải có cơ sở hợp pháp và có sự đồng ý của người mua |
Việc thứ ba thường bị bỏ qua. Luật Bảo vệ dữ liệu cá nhân có hiệu lực từ 01/01/2026 đặt yêu cầu về sự đồng ý trước khi thu thập và quyền rút lại sự đồng ý của chủ thể dữ liệu. Khi tích hợp BNPL vào kênh bán, luồng đồng ý phải được thiết kế từ đầu, không bổ sung sau.
BNPL khác Supply Chain Finance thế nào
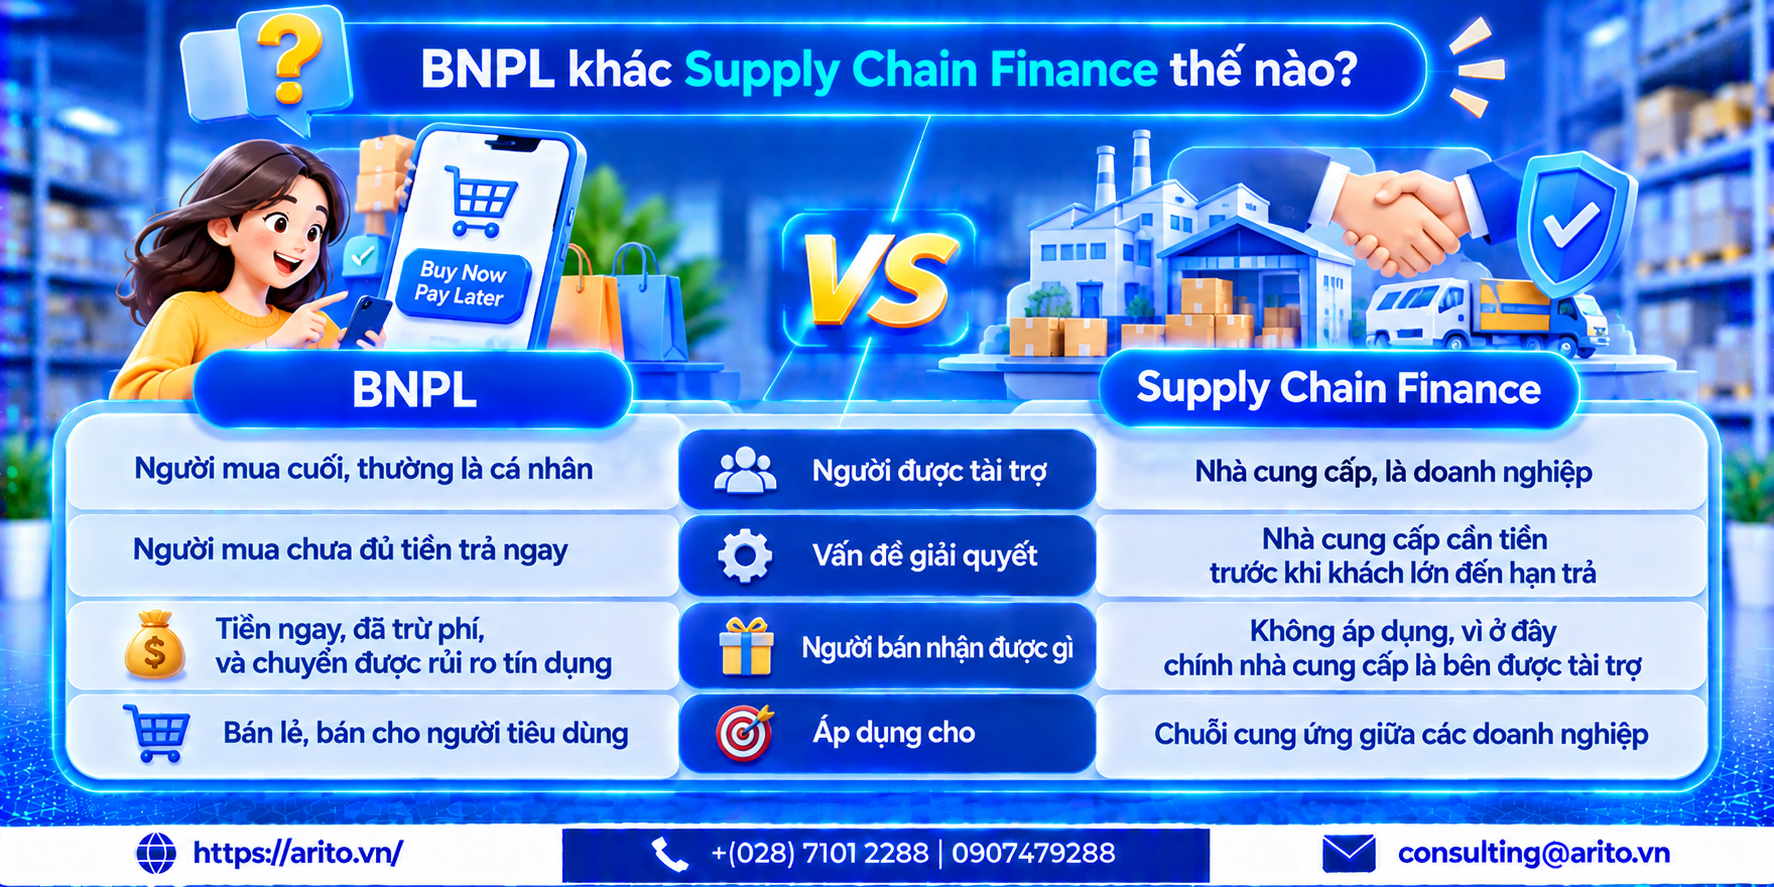
Hai mô hình đều là tài trợ thương mại nên hay bị gộp, nhưng phục vụ hai nhóm khác nhau:
| BNPL | Supply Chain Finance | |
| Người được tài trợ | Người mua cuối, thường là cá nhân | Nhà cung cấp, là doanh nghiệp |
| Vấn đề giải quyết | Người mua chưa đủ tiền trả ngay | Nhà cung cấp cần tiền trước khi khách lớn đến hạn trả |
| Người bán nhận được gì | Tiền ngay, đã trừ phí, và chuyển được rủi ro tín dụng | Không áp dụng, vì ở đây chính nhà cung cấp là bên được tài trợ |
| Áp dụng cho | Bán lẻ, bán cho người tiêu dùng | Chuỗi cung ứng giữa các doanh nghiệp |
Chi tiết mô hình còn lại xem tại Supply Chain Finance là gì.
Có nên bật BNPL trên kênh bán
Sáu câu hỏi để tự trả lời trước khi quyết định:
| Câu hỏi | Nếu trả lời là không |
| Tỷ lệ thất thu thực tế khi tự cho nợ có cao hơn mức phí BNPL không | Phí BNPL đang đắt hơn tự cho nợ, chưa cần bật |
| Giá trị đơn hàng trung bình có đủ lớn để khách cần trả nhiều kỳ không | Đơn nhỏ thì khách trả ngay, BNPL không tạo thêm đơn mà chỉ thêm phí |
| Có nhóm khách đang bỏ giỏ hàng vì chưa đủ tiền trả ngay không | Không có nhóm này thì BNPL không tăng doanh thu |
| Hệ thống có đối chiếu được tiền về theo từng đơn không | Sẽ phát sinh công việc đối chiếu tay mỗi kỳ |
| Hợp đồng có thực sự chuyển rủi ro sang nền tảng không | Trả phí mà vẫn gánh rủi ro là mất cả hai |
| Luồng đồng ý về dữ liệu cá nhân đã có chưa | Phát sinh rủi ro pháp lý ngay từ đơn đầu tiên |
Cách thử ít rủi ro nhất: bật BNPL cho một nhóm hàng có giá trị đơn cao trong một đến hai tháng, đo ba con số là số đơn tăng thêm, tổng phí đã trả và thời gian đối chiếu mỗi kỳ. Có số thật rồi mới quyết định mở rộng.
Câu hỏi thường gặp
Buy Now Pay Later là gì?
Là phương thức cho phép người mua nhận hàng ngay và trả tiền sau theo nhiều kỳ, thường trong vài tuần đến vài tháng. Có ba bên tham gia: người mua, người bán và nền tảng BNPL. Nền tảng trả tiền cho người bán và thu lại từ người mua.
Người bán nhận được bao nhiêu khi khách dùng BNPL?
Giá trị đơn hàng trừ phí nền tảng. Với đơn 10.000.000 đồng và mức phí giả định 3%, người bán nhận 9.700.000 đồng. Mức phí thực tế do hợp đồng với từng nền tảng quy định.
Khi khách dùng BNPL thì lập hóa đơn lúc nào?
Tại thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa, theo Điều 9 Nghị định 254/2026/NĐ-CP, không phân biệt đã thu được tiền hay chưa. Không chờ nền tảng chuyển tiền.
Lập hóa đơn cho người mua hay cho nền tảng BNPL?
Cho người mua, với toàn bộ giá trị đơn hàng, vì người mua là người mua hàng. Khoản phí nền tảng thu từ người bán là giao dịch riêng, nền tảng lập hóa đơn cho người bán về khoản phí đó.
Khách trả 3 kỳ thì có lập 3 hóa đơn không?
Không. Việc trả nhiều kỳ là quan hệ giữa người mua và nền tảng BNPL, không phải quan hệ mua bán hàng hóa. Người bán lập một hóa đơn cho toàn bộ giá trị tại thời điểm giao hàng.
Doanh thu ghi nhận bằng giá trị đơn hàng hay số tiền thực nhận?
Bằng giá trị đơn hàng. Khoản phí nền tảng là chi phí, không phải khoản giảm doanh thu. Ghi doanh thu bằng số tiền thực nhận là sai cả doanh thu, sai thuế giá trị gia tăng đầu ra và làm mất khoản chi phí khỏi sổ.
Khoản phải thu theo dõi theo khách hay theo nền tảng?
Theo nền tảng BNPL. Sau khi giao hàng, bên nợ tiền người bán là nền tảng, không phải người mua. Nên mở chi tiết tài khoản 131 cho từng nền tảng đang hợp tác.
BNPL khác bán công nợ thế nào?
Khác ở chỗ ai chịu rủi ro người mua không trả. Với BNPL, nền tảng chịu và người bán trả phí để chuyển rủi ro đó. Với bán công nợ trực tiếp, người bán tự chịu rủi ro và tự gánh chi phí vốn trong thời gian chờ thu.
Phí BNPL có đắt không?
Phải so với tổn thất dự kiến nếu tự cho nợ, không so với phương án thu tiền ngay. Nếu tỷ lệ thất thu thực tế cao hơn mức phí thì BNPL rẻ hơn. Dùng tỷ lệ thất thu thực tế từ dữ liệu công nợ của chính doanh nghiệp.
BNPL ở Việt Nam có chịu quản lý của Ngân hàng Nhà nước không?
Hiện chưa có một văn bản riêng điều chỉnh BNPL, và các tài liệu đang lưu hành nói trái nhau về việc hoạt động này chịu sự điều chỉnh của văn bản nào. Người bán nên yêu cầu đối tác cung cấp tư cách pháp lý và giấy phép, và xác minh trước khi ký hợp đồng.
Tích hợp BNPL có liên quan đến dữ liệu cá nhân không?
Có. Chuyển dữ liệu khách cho nền tảng là hoạt động xử lý dữ liệu cá nhân, cần cơ sở hợp pháp và sự đồng ý của người mua. Luật Bảo vệ dữ liệu cá nhân có hiệu lực từ 01/01/2026 yêu cầu sự đồng ý trước khi thu thập và cho chủ thể quyền rút lại sự đồng ý, nên luồng đồng ý phải thiết kế từ đầu.
Nên thử BNPL thế nào cho ít rủi ro?
Bật cho một nhóm hàng có giá trị đơn cao trong một đến hai tháng, đo ba con số: số đơn tăng thêm, tổng phí đã trả và thời gian đối chiếu mỗi kỳ. Quyết định mở rộng dựa trên số thật.
Tổng kết
Bốn điều người bán cần nắm về BNPL:
- Lập hóa đơn cho người mua, toàn bộ giá trị, tại thời điểm giao hàng. Theo Điều 9 Nghị định 254/2026/NĐ-CP, không phân biệt đã thu được tiền hay chưa. Khách trả nhiều kỳ không làm phát sinh nhiều hóa đơn.
- Doanh thu bằng giá trị đơn hàng, không bằng số tiền thực nhận. Phí nền tảng là chi phí. Ghi doanh thu bằng số tiền nhận được là sai ba chỗ cùng lúc.
- So phí BNPL với tổn thất dự kiến khi tự cho nợ, không so với thu tiền ngay. Dùng tỷ lệ thất thu thực tế của chính doanh nghiệp từ dữ liệu công nợ.
- Ba việc phải làm trước khi ký: xác minh tư cách pháp lý và giấy phép của đối tác, đọc kỹ điều khoản trách nhiệm khi người mua không trả, và thiết kế luồng đồng ý về dữ liệu cá nhân.
Bài viết mang tính tham khảo. Khung pháp lý cho hoạt động mua trước trả sau tại Việt Nam hiện chưa có văn bản riêng và các tài liệu đang lưu hành có nội dung không thống nhất, nên doanh nghiệp cần tự xác minh tư cách pháp lý của đối tác và tham vấn luật sư trước khi ký hợp đồng. Mức phí 3% trong bài là giả định để minh họa cách hạch toán, không phải mức phí thị trường. Nghĩa vụ về hóa đơn và thuế nên xác nhận với cơ quan thuế quản lý trực tiếp.
Bài viết liên quan
Technology
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Technology
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý
General news
[Tải Miễn Phí] Mẫu Quyết Định Thưởng Tết 2027 Mới Nhất
Mẫu quyết định thưởng Tết là văn bản giúp doanh nghiệp thông báo chính thức về đối tượng, mức thưởng và thời gian chi trả
News
[Tải Miễn Phí] Mẫu Bảng Tính Lương Tháng 13 Excel Mới 2026
Bảng tính lương tháng 13 Excel giúp doanh nghiệp tổng hợp dữ liệu tiền lương, xác định mức thưởng và tính toán số tiền chi
News
ARITO chính thức đạt chứng nhận quốc tế ISO/IEC 27001:2022 về an toàn thông tin
CÔNG TY CỔ PHẦN GIẢI PHÁP CÔNG NGHỆ ARITO chính thức đạt chứng nhận ISO/IEC 27001:2022 về Hệ thống quản lý an toàn thông tin
