


Câu hỏi thật của doanh nghiệp khi tìm hiểu SaaS ERP không phải “SaaS ERP là gì”, mà là “thuê thì tổng chi phí 5 năm là bao nhiêu, và có rẻ hơn mua không”. Phần lớn bài viết trả lời câu đầu rồi dừng.
Bài này đưa một bài toán chi phí đầy đủ có số, chỉ ra điểm hòa vốn, và nói về hai rủi ro ít được đề cập: khóa nhà cung cấp và nghĩa vụ về dữ liệu từ 01/01/2026.
Phần phân loại các mô hình ERP nằm ở bài mô hình ERP là gì.
SaaS ERP là gì?
Là hệ thống ERP được cung cấp dưới dạng dịch vụ: doanh nghiệp trả phí thuê bao định kỳ để sử dụng qua internet, không mua bản quyền và không tự vận hành hạ tầng.
Ba đặc điểm phân biệt SaaS ERP với ERP đám mây nói chung:
| Đặc điểm | Content | Vì sao quan trọng |
| Trả theo thuê bao | Phí định kỳ theo người dùng hoặc theo gói, không mua bản quyền vĩnh viễn | Quyết định cấu trúc dòng tiền |
| Nhà cung cấp vận hành toàn bộ | Hạ tầng, bản vá, nâng cấp phiên bản đều do nhà cung cấp làm | Doanh nghiệp không cần đội quản trị, nhưng cũng không chọn được thời điểm nâng cấp |
| Dùng chung nền tảng | Nhiều khách hàng dùng cùng một phiên bản phần mềm, tách riêng dữ liệu | Là lý do SaaS rẻ hơn, và cũng là lý do tùy chỉnh bị giới hạn |
Đặc điểm thứ ba là đặc điểm hay bị bỏ qua nhất, và là gốc của cả ưu điểm lẫn nhược điểm. Vì mọi khách hàng dùng cùng một phiên bản, nhà cung cấp mới chia được chi phí phát triển, và cũng vì thế mà không thể sửa phần mềm riêng cho một khách hàng.
Một hệ thống chạy trên đám mây nhưng mỗi khách hàng có một bản riêng, tùy chỉnh được sâu, thì không phải SaaS theo nghĩa chặt. Đó là mô hình đám mây riêng, và giá thường gần với ERP tại chỗ hơn.
Bài toán chi phí 5 năm
Đây là phần người đọc cần nhất, và là phần bản cũ không có.
Giả định
Doanh nghiệp 50 người dùng, nghiệp vụ gồm tài chính kế toán, bán hàng, mua hàng, kho.
| Khoản mục | ERP tại chỗ | SaaS ERP |
| Bản quyền phần mềm, một lần | 600.000.000 | 0 |
| Máy chủ, thiết bị, một lần | 250.000.000 | 0 |
| Triển khai, một lần | 200.000.000 | 150.000.000 |
| Phí thuê bao hằng năm | 0 | 360.000.000 |
| Bảo trì hằng năm, 18% bản quyền | 108.000.000 | 0 |
| Nhân sự quản trị hệ thống, 0,5 người | 180.000.000 | 0 |
Phí thuê bao 360.000.000 một năm tương đương 50 người dùng nhân 600.000 đồng một người một tháng.
Kiểm tra: 50 nhân 600.000 bằng 30.000.000 một tháng. Nhân 12 bằng 360.000.000. Khớp.
Chi phí lũy kế, giả định giá thuê bao không đổi
| Năm | ERP tại chỗ | SaaS ERP | Chênh lệch |
| 1 | 1.338.000.000 | 510.000.000 | SaaS thấp hơn 828.000.000 |
| 2 | 1.626.000.000 | 870.000.000 | SaaS thấp hơn 756.000.000 |
| 3 | 1.914.000.000 | 1.230.000.000 | SaaS thấp hơn 684.000.000 |
| 4 | 2.202.000.000 | 1.590.000.000 | SaaS thấp hơn 612.000.000 |
| 5 | 2.490.000.000 | 1.950.000.000 | SaaS thấp hơn 540.000.000 |
Kiểm tra năm 1 của ERP tại chỗ: 600 cộng 250 cộng 200 cộng 108 cộng 180 bằng 1.338 triệu. Khớp.
Kiểm tra năm 1 của SaaS: 150 cộng 360 bằng 510 triệu. Khớp.
Kiểm tra mức tăng hằng năm: ERP tại chỗ tăng 108 cộng 180 bằng 288 triệu một năm. SaaS tăng 360 triệu một năm. Chênh lệch thu hẹp 360 trừ 288 bằng 72 triệu mỗi năm.
Điểm hòa vốn
Năm 1 SaaS đang thấp hơn 828 triệu, và mỗi năm bị thu hẹp 72 triệu.
828 chia 72 bằng 11,5. Nghĩa là nếu giá thuê bao không đổi, hai phương án ngang nhau vào khoảng năm thứ 12 đến 13.
Nhưng giá thuê bao thường tăng
Tính lại với giả định giá thuê bao tăng 8% một năm:
| Năm | Phí thuê bao năm đó | SaaS lũy kế | ERP tại chỗ lũy kế |
| 1 | 360,0 | 510,0 | 1.338,0 |
| 2 | 388,8 | 898,8 | 1.626,0 |
| 3 | 419,9 | 1.318,7 | 1.914,0 |
| 4 | 453,5 | 1.772,2 | 2.202,0 |
| 5 | 489,8 | 2.262,0 | 2.490,0 |
| 6 | 529,0 | 2.791,0 | 2.778,0 |
Đơn vị: triệu đồng.
Điểm hòa vốn chuyển từ năm thứ 12 sang năm thứ 6.
Kiểm tra năm 6: SaaS lũy kế 2.262,0 cộng 529,0 bằng 2.791,0. ERP tại chỗ 2.490,0 cộng 288,0 bằng 2.778,0. SaaS đã cao hơn 13 triệu. Khớp.
Ba kết luận từ bài toán này
Trong 5 năm đầu, SaaS gần như luôn rẻ hơn. Với bộ giả định trên, SaaS tiết kiệm 540 triệu sau 5 năm nếu giá không đổi, và 228 triệu nếu giá tăng 8% một năm.
Điểm hòa vốn cực kỳ nhạy với tốc độ tăng giá thuê bao. Giá không đổi thì hòa vốn ở năm 12. Tăng 8% một năm thì hòa vốn ở năm 6. Đây là biến số quan trọng nhất của cả bài toán, và là biến số doanh nghiệp ít hỏi nhất khi đàm phán.
Câu hỏi cần đưa vào hợp đồng: mức tăng giá thuê bao tối đa mỗi năm là bao nhiêu, và cam kết trong bao nhiêu năm. Không có điều khoản này thì không tính được tổng chi phí sở hữu.
Bộ giả định trên là ví dụ. Doanh nghiệp cần thay bằng báo giá thực tế của mình. Điều quan trọng là tính lũy kế theo năm và tìm điểm hòa vốn, không so chi phí năm đầu.
Khi nào SaaS ERP là lựa chọn đúng
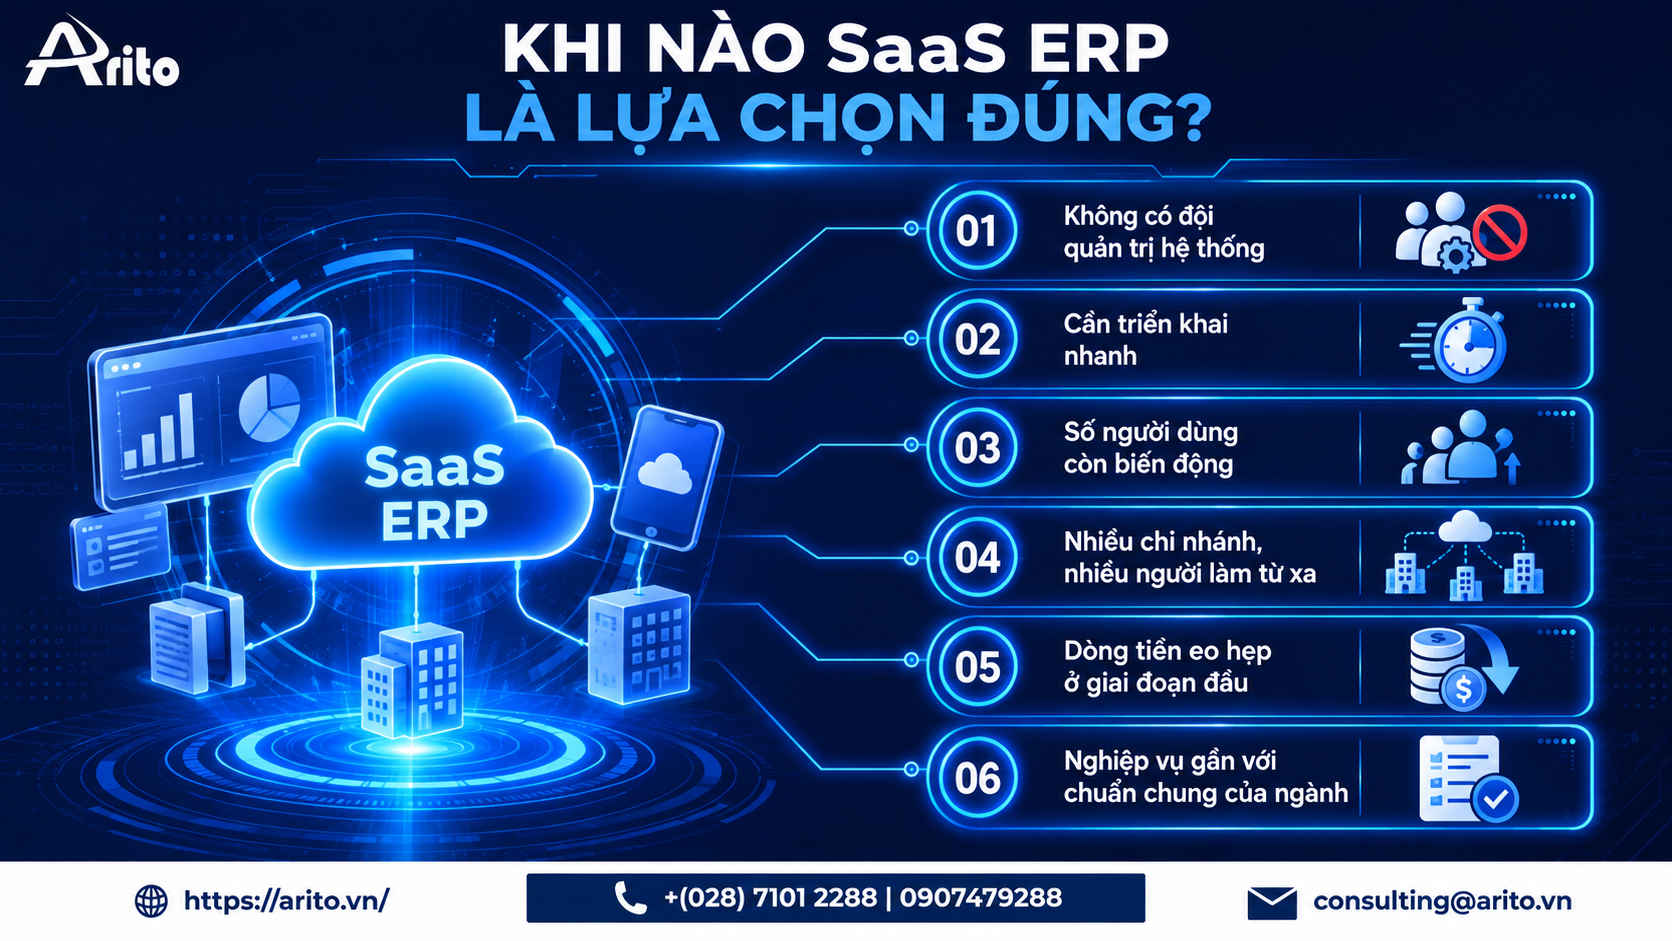
| SaaS phù hợp khi | Lý do |
| Không có đội quản trị hệ thống | Chi phí nhân sự quản trị không phát sinh |
| Cần triển khai nhanh | Không phải mua và cài đặt hạ tầng |
| Số người dùng còn biến động | Tăng giảm theo thuê bao, không mua thừa bản quyền |
| Nhiều chi nhánh, nhiều người làm từ xa | Truy cập qua internet |
| Dòng tiền eo hẹp ở giai đoạn đầu | Chi phí năm đầu bằng khoảng 38% so với ERP tại chỗ trong ví dụ trên |
| Nghiệp vụ gần với chuẩn chung của ngành | Không cần tùy chỉnh sâu |
| SaaS ít phù hợp khi | Lý do |
| Nghiệp vụ đặc thù, cần tùy chỉnh sâu | Mô hình dùng chung nền tảng giới hạn khả năng sửa riêng |
| Yêu cầu dữ liệu phải nằm trong nội bộ | Dữ liệu đặt trên hạ tầng nhà cung cấp |
| Có hạ tầng và đội công nghệ sẵn | Lợi thế chi phí của SaaS giảm nhiều |
| Dự kiến dùng trên 10 năm, số người dùng ổn định | Qua điểm hòa vốn, chi phí lũy kế cao hơn |
| Đường truyền internet không ổn định | Hệ thống phụ thuộc kết nối |
Dòng thứ tư của bảng dưới là dòng hay bị bỏ. Doanh nghiệp sản xuất có nghiệp vụ ổn định, dùng hệ thống 10 đến 15 năm, thì bài toán chi phí nghiêng về phương án mua.
Hai rủi ro ít được nói tới
Rủi ro 1: khóa nhà cung cấp
Vấn đề không phải giá tăng. Vấn đề là chi phí để chuyển đi quá cao nên doanh nghiệp không còn lựa chọn thật khi đàm phán gia hạn.
| Câu hỏi cần đặt trước khi ký | Vì sao |
| Xuất được toàn bộ dữ liệu ra định dạng nào? | Xuất ra PDF hoặc báo cáo in là không đủ. Cần dữ liệu có cấu trúc |
| Có xuất được cả dữ liệu lịch sử và chứng từ gốc không? | Nghĩa vụ lưu trữ chứng từ kế toán vẫn thuộc doanh nghiệp |
| Khi chấm dứt hợp đồng, được truy cập dữ liệu trong bao lâu? | Cần thời gian để chuyển sang hệ thống mới |
| Dữ liệu bị xóa sau bao lâu kể từ khi chấm dứt? | Để chủ động lấy trước |
| Có phí xuất dữ liệu không? | Phí này nếu cao sẽ thành rào cản thật |
Việc nên làm, không phải chỉ hỏi: yêu cầu xuất thử một lần đầy đủ trong giai đoạn triển khai, và kiểm tra file xuất ra có đọc và nạp lại được không. Nhiều doanh nghiệp chỉ phát hiện vấn đề khi đã muốn chuyển đi.
Về nghĩa vụ lưu trữ tài liệu kế toán, doanh nghiệp vẫn chịu trách nhiệm bất kể hệ thống do ai vận hành. Cần đối chiếu Luật Kế toán và các văn bản hướng dẫn về thời hạn lưu trữ.
Rủi ro 2: nghĩa vụ về dữ liệu từ 01/01/2026
Phần này bản cũ không có, và là phần quan trọng nhất về mặt pháp lý.
Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15 có hiệu lực từ 01/01/2026. Hệ thống ERP chứa dữ liệu cá nhân của nhân viên, khách hàng và nhà cung cấp. Khi dùng SaaS, dữ liệu đó nằm trên hạ tầng của nhà cung cấp.
| Vấn đề | Cần làm rõ với nhà cung cấp |
| Máy chủ đặt ở đâu | Trong hay ngoài Việt Nam. Nếu ngoài, phát sinh nghĩa vụ về chuyển dữ liệu xuyên biên giới |
| Ai được truy cập dữ liệu | Nhân sự của nhà cung cấp có truy cập được dữ liệu sản xuất không, trong trường hợp nào |
| Nhà cung cấp dùng bên thứ ba nào | Hạ tầng đám mây, dịch vụ sao lưu, công cụ hỗ trợ |
| Có nhật ký truy cập không | Để chứng minh ai đã xem dữ liệu gì |
| Xử lý yêu cầu rút lại đồng ý và yêu cầu xóa | Hệ thống có thực hiện được không, trong bao lâu |
Mức phạt cho vi phạm về chuyển dữ liệu xuyên biên giới có thể lên tới 5% doanh thu năm trước. Đây là mức tính theo tỷ lệ doanh thu, không theo số tiền tuyệt đối. (người duyệt bài đối chiếu lại mức này với Luật 91/2025 và nghị định xử phạt tương ứng)
Việc nên làm: đưa các câu hỏi trên thành một phụ lục về xử lý dữ liệu trong hợp đồng, không để ở mức trao đổi miệng.
Chi tiết nghĩa vụ xem dữ liệu khách hàng.
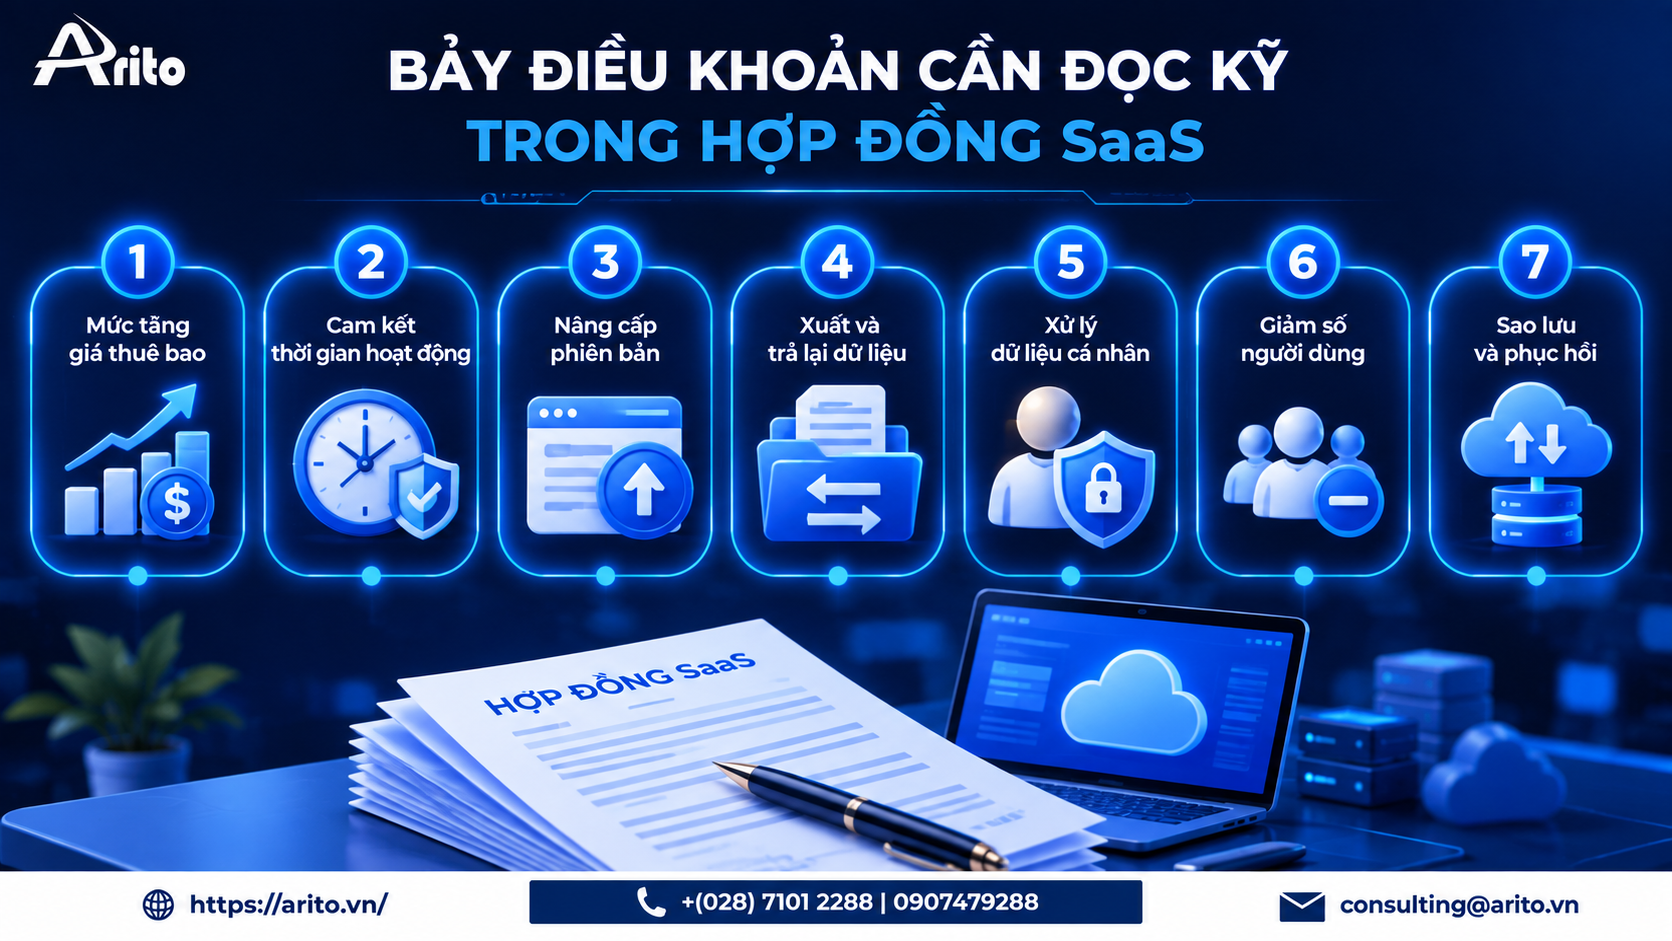
Bảy điều khoản cần đọc kỹ trong hợp đồng SaaS
| Điều khoản | Câu hỏi cụ thể |
| Mức tăng giá thuê bao | Tối đa bao nhiêu phần trăm một năm, cam kết trong mấy năm |
| Cam kết thời gian hoạt động | Bao nhiêu phần trăm, và nếu không đạt thì bồi thường thế nào |
| Nâng cấp phiên bản | Bắt buộc theo nhà cung cấp hay doanh nghiệp chọn thời điểm |
| Xuất và trả lại dữ liệu | Định dạng, phạm vi, thời hạn truy cập sau chấm dứt, phí |
| Xử lý dữ liệu cá nhân | Nơi đặt máy chủ, quyền truy cập, bên thứ ba, nhật ký |
| Giảm số người dùng | Giảm được giữa kỳ hay phải chờ hết hạn |
| Sao lưu và phục hồi | Tần suất sao lưu, thời gian phục hồi cam kết |
Điều khoản thứ ba hay gây ngạc nhiên. Ở mô hình SaaS, nhà cung cấp nâng cấp cho toàn bộ khách hàng, doanh nghiệp thường không chọn được thời điểm. Nếu có nghiệp vụ không được phép gián đoạn vào một số thời điểm trong năm, ví dụ kỳ khóa sổ, cần thỏa thuận trước.
Mô hình của Arito
Arito cung cấp cả hai hình thức:
- Thuê bao trên hạ tầng đám mây, phù hợp doanh nghiệp không có đội quản trị hệ thống
- Triển khai tại chỗ, phù hợp doanh nghiệp có yêu cầu dữ liệu nằm trong nội bộ
- Dữ liệu đặt tại Việt Nam, liên quan trực tiếp tới nghĩa vụ về chuyển dữ liệu xuyên biên giới từ 01/01/2026
- Xuất dữ liệu có cấu trúc, gồm cả dữ liệu lịch sử
- Phân quyền theo vai trò và nhật ký truy cập
- Chế độ kế toán theo Thông tư 99/2025 áp dụng từ 01/01/2026 và Thông tư 133/2016
- Nghiệp vụ tài chính kế toán, bán hàng, mua hàng, kho, sản xuất, nhân sự trên cùng hệ thống
Xem phần mềm ERP or mô hình ERP là gì.
Câu hỏi thường gặp
SaaS ERP là gì?
Là hệ thống ERP cung cấp dưới dạng dịch vụ, doanh nghiệp trả phí thuê bao định kỳ để dùng qua internet, không mua bản quyền và không tự vận hành hạ tầng.
SaaS ERP khác ERP đám mây thế nào?
SaaS là một dạng của ERP đám mây, với ba đặc điểm: trả theo thuê bao, nhà cung cấp vận hành toàn bộ, và nhiều khách hàng dùng chung một phiên bản phần mềm. ERP đám mây riêng, mỗi khách một bản, không phải SaaS theo nghĩa chặt.
SaaS ERP có rẻ hơn ERP tại chỗ không?
Trong 5 năm đầu thường rẻ hơn. Với ví dụ 50 người dùng trong bài, SaaS tiết kiệm 540 triệu sau 5 năm nếu giá thuê bao không đổi. Về dài hạn thì tùy tốc độ tăng giá thuê bao.
Điểm hòa vốn giữa SaaS và ERP tại chỗ ở đâu?
Với bộ giả định trong bài, khoảng năm thứ 12 nếu giá thuê bao không đổi, và khoảng năm thứ 6 nếu giá tăng 8% một năm.
SaaS ERP có tùy chỉnh được không?
Được ở mức cấu hình, nhưng giới hạn ở mức sửa phần mềm riêng, vì nhiều khách hàng dùng chung một phiên bản. Nghiệp vụ đặc thù cần kiểm tra kỹ trước khi chọn.
Dữ liệu trên SaaS ERP có an toàn về mặt pháp lý không?
Phụ thuộc nơi đặt máy chủ và cách nhà cung cấp xử lý dữ liệu. Từ 01/01/2026, Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15 có hiệu lực, vi phạm về chuyển dữ liệu xuyên biên giới có mức phạt tới 5% doanh thu năm trước.
Muốn chuyển sang hệ thống khác thì lấy dữ liệu thế nào?
Cần làm rõ trong hợp đồng: định dạng xuất, phạm vi gồm dữ liệu lịch sử, thời hạn truy cập sau khi chấm dứt, và có phí hay không. Nên xuất thử một lần đầy đủ trong giai đoạn triển khai.
Doanh nghiệp có đội IT sẵn thì có nên dùng SaaS không?
Lợi thế chi phí của SaaS giảm đáng kể, vì khoản tiết kiệm lớn nhất của SaaS là chi phí nhân sự quản trị hệ thống và hạ tầng.
Tổng kết
Bốn điều quyết định:
Tính chi phí lũy kế theo năm, không so chi phí năm đầu. Năm đầu SaaS luôn rẻ hơn, điều đó không trả lời được câu hỏi tổng chi phí.
Mức tăng giá thuê bao là biến số quan trọng nhất. Nó dịch điểm hòa vốn từ năm 12 về năm 6 trong ví dụ trên. Phải có trong hợp đồng.
Xuất thử dữ liệu một lần đầy đủ trong giai đoạn triển khai. Đừng chờ đến lúc muốn chuyển đi mới biết xuất được gì.
Làm rõ nơi đặt máy chủ và cách xử lý dữ liệu cá nhân trước 01/01/2026. Vi phạm về chuyển dữ liệu xuyên biên giới bị phạt theo tỷ lệ doanh thu.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định và cần thay bằng báo giá thực tế. Phần nghĩa vụ pháp lý cần đối chiếu Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15 và Nghị định 356/2025/NĐ-CP.
Bài viết liên quan
Technology
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Technology
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý

Industry news
Lợi nhuận sau thuế là gì? Cách tính và vì sao thuế không đúng 20%
Công thức “lợi nhuận sau thuế bằng lợi nhuận trước thuế nhân 80%” xuất hiện trong gần như mọi bài viết về chủ đề này.

General news
Top 11 Phần Mềm Quản Lý Nhà Cung Cấp Phổ Biến Hiện Nay
Phần mềm quản lý nhà cung cấp giúp doanh nghiệp tập trung dữ liệu nhà cung cấp trên một hệ thống thống nhất, từ thông

General news
KPI là gì? Cách xây dựng KPI hiệu quả và ví dụ chi tiết
KPI là công cụ giúp doanh nghiệp đo lường hiệu suất, theo dõi tiến độ thực hiện mục tiêu và đánh giá kết quả làm
