


Công thức “lợi nhuận sau thuế bằng lợi nhuận trước thuế nhân 80%” xuất hiện trong gần như mọi bài viết về chủ đề này. Và nó sai trong phần lớn trường hợp thực tế.
Lý do: thuế thu nhập doanh nghiệp không tính trên lợi nhuận kế toán, mà tính trên thu nhập chịu thuế. Hai con số này lệch nhau do các khoản chi phí không được trừ.
Bài viết đưa cách tính đúng theo từng bước, và chỉ ra vì sao thuế thực nộp thường cao hơn 20%.
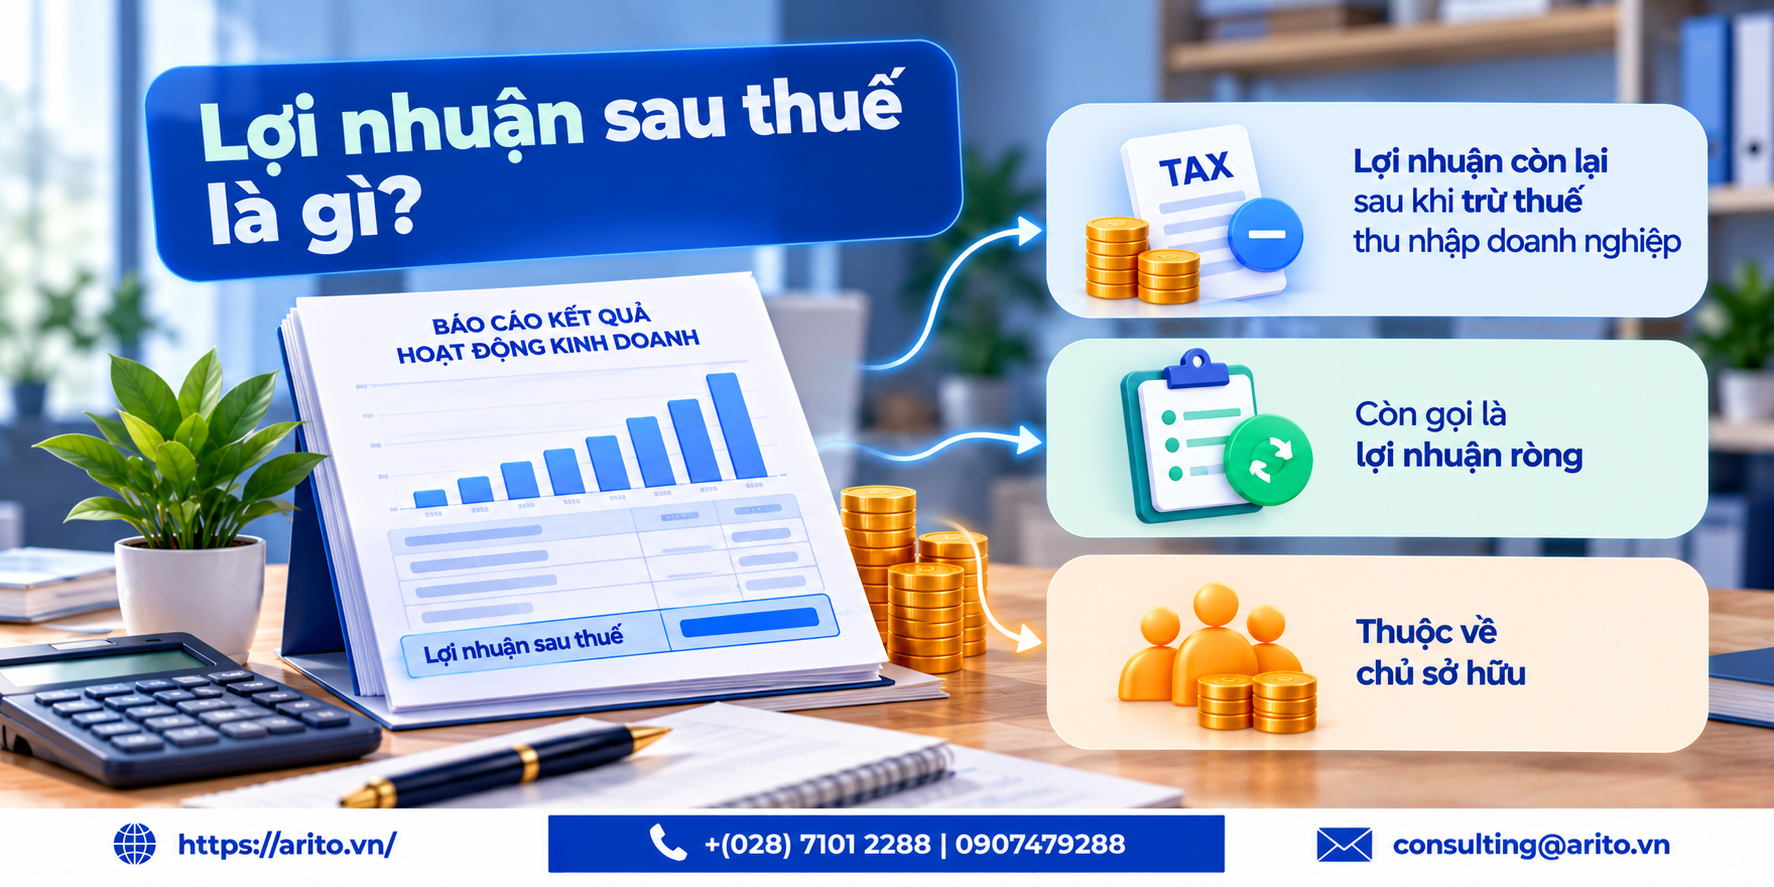
Lợi nhuận sau thuế là gì?
Là phần lợi nhuận còn lại sau khi đã trừ thuế thu nhập doanh nghiệp, là chỉ tiêu cuối cùng trên Báo cáo kết quả hoạt động.
Còn gọi là: lợi nhuận ròng, lãi ròng, hoặc lợi nhuận thuần sau thuế.
Đây là con số thuộc về chủ sở hữu, dùng để chia cổ tức hoặc giữ lại tái đầu tư.
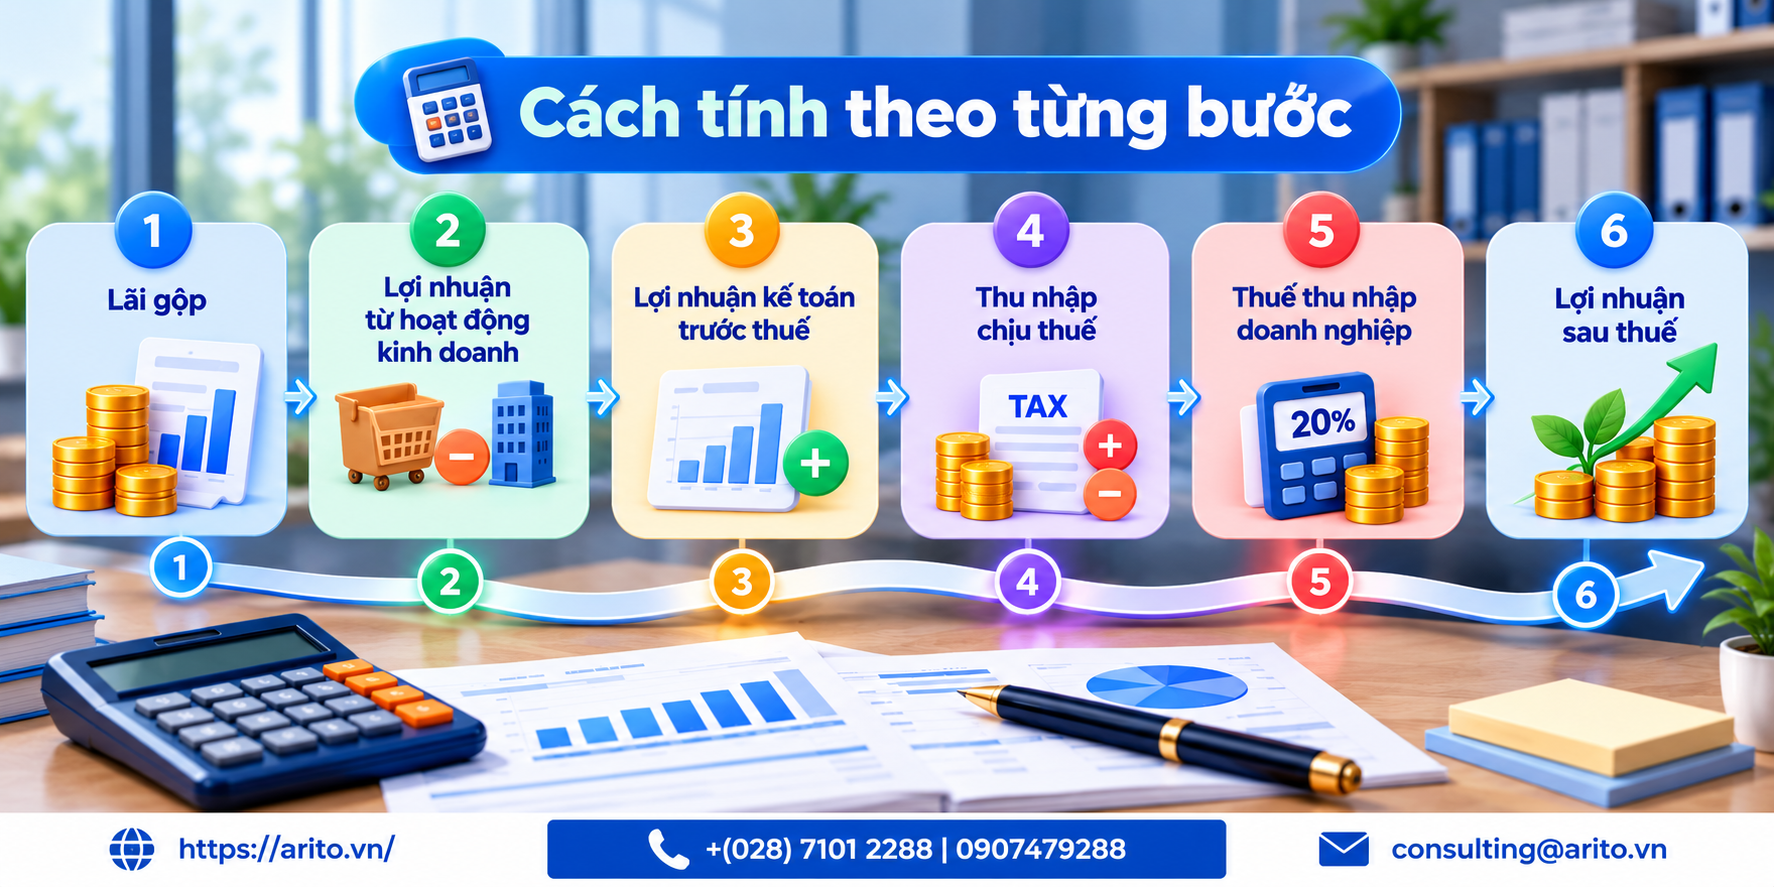
Cách tính theo từng bước
| Bước | Chỉ tiêu | Cách tính |
| 1 | Lãi gộp | Doanh thu thuần − Giá vốn hàng bán |
| 2 | Lợi nhuận từ hoạt động kinh doanh | Lãi gộp − Chi phí bán hàng − Chi phí quản lý doanh nghiệp + Doanh thu tài chính − Chi phí tài chính |
| 3 | Lợi nhuận kế toán trước thuế | Lợi nhuận từ hoạt động kinh doanh + Thu nhập khác − Chi phí khác |
| 4 | Thu nhập chịu thuế | Lợi nhuận kế toán trước thuế + Chi phí không được trừ − Các khoản được miễn, giảm trừ theo luật thuế |
| 5 | Thuế thu nhập doanh nghiệp | Thu nhập chịu thuế × 20% |
| 6 | Lợi nhuận sau thuế | Lợi nhuận kế toán trước thuế − Thuế thu nhập doanh nghiệp |
Bước 4 là bước bị bỏ trong gần như mọi bài viết, và là bước làm công thức “nhân 80%” không còn đúng.
Bước 6 cần chú ý một điểm dễ nhầm: lợi nhuận sau thuế lấy lợi nhuận kế toán trước thuế trừ thuế, không lấy thu nhập chịu thuế trừ thuế. Thu nhập chịu thuế chỉ dùng để tính ra số thuế.
Vì sao thuế không tính trên lợi nhuận kế toán
| Lợi nhuận kế toán trước thuế | Thu nhập chịu thuế | |
| Theo quy định nào | Chế độ kế toán: Thông tư 99/2025 hoặc Thông tư 133/2016 | Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 |
| Mục đích | Phản ánh kết quả hoạt động | Xác định nghĩa vụ thuế |
| Ghi nhận chi phí | Theo nguyên tắc kế toán | Chỉ chi phí được trừ theo luật thuế |
Hai hệ thống có mục đích khác nhau, nên cho hai con số khác nhau. Đây không phải sai sót mà là thiết kế.
Các khoản chi phí không được trừ thường gặp
| Khoản chi | Vì sao không được trừ |
| Chi không có hóa đơn, chứng từ hợp pháp | Thiếu căn cứ |
| Chi từ 5 triệu đồng trả bằng tiền mặt | Thiếu chứng từ thanh toán không dùng tiền mặt, theo Nghị định 181/2025/NĐ-CP từ 01/7/2025 |
| Tiền chậm nộp thuế, tiền phạt vi phạm hành chính | Không được tính vào chi phí được trừ |
| Chi vượt định mức theo quy định | Phần vượt bị loại |
| Chi không phục vụ hoạt động sản xuất kinh doanh | Ví dụ chi cho mục đích cá nhân |
| Khấu hao tài sản không đủ điều kiện | |
| Dự phòng lập không đúng quy định |
Dòng thứ hai là khoản phổ biến nhất của kỳ 2025 và 2026. Ngưỡng giảm từ 20 triệu xuống 5 triệu từ 01/7/2025, nên rất nhiều khoản chi trước đây không sao thì giờ bị loại. Nhiều doanh nghiệp vẫn làm theo quán tính ngưỡng cũ.
Dòng thứ ba đáng nhớ vì nó có tính tự nhân: tiền chậm nộp thuế đã là một khoản mất, và nó còn không được trừ, nên mất thêm 20% nữa dưới dạng thuế.
(người duyệt bài bổ sung danh mục đầy đủ các khoản chi không được trừ theo Luật Thuế TNDN số 67/2025/QH15 và nghị định hướng dẫn)
Ví dụ tính đầy đủ
Đơn vị: triệu đồng.
Báo cáo kết quả hoạt động
| Chỉ tiêu | Số tiền |
| Doanh thu thuần | 50.000 |
| Giá vốn hàng bán | (35.000) |
| Lãi gộp | 15.000 |
| Chi phí bán hàng và chi phí quản lý doanh nghiệp | (10.000) |
| Lợi nhuận từ hoạt động kinh doanh | 5.000 |
| Thu nhập khác | 200 |
| Chi phí khác | (100) |
| Lợi nhuận kế toán trước thuế | 5.100 |
Kiểm tra: 50.000 trừ 35.000 bằng 15.000. Trừ 10.000 bằng 5.000. Cộng 200 trừ 100 bằng 5.100. Khớp.
Xác định thu nhập chịu thuế
| Chỉ tiêu | Số tiền |
| Lợi nhuận kế toán trước thuế | 5.100 |
| Cộng chi phí không được trừ | +400 |
| Thu nhập chịu thuế | 5.500 |
Giả định 400 triệu đồng chi phí không được trừ gồm: chi không có hóa đơn hợp pháp, chi từ 5 triệu trả tiền mặt, và tiền chậm nộp thuế.
Tính thuế và lợi nhuận sau thuế
| Chỉ tiêu | Tính | Số tiền |
| Thuế thu nhập doanh nghiệp | 5.500 × 20% | 1.100 |
| Lợi nhuận sau thuế | 5.100 − 1.100 | 4.000 |
Kiểm tra: 5.500 nhân 20% bằng 1.100. 5.100 trừ 1.100 bằng 4.000 triệu đồng. Khớp.
Thuế suất hiệu dụng: con số đáng chú ý nhất
| Chỉ tiêu | Tính | Kết quả |
| Thuế suất theo luật | 20% | |
| Thuế suất hiệu dụng | 1.100 chia 5.100 | 21,57% |
Kiểm tra: 1.100 chia 5.100 bằng 0,2157, tức 21,57%.
Đây là con số kế toán cần giải thích được khi giám đốc hỏi “thuế suất 20% mà sao nộp 21,57%”.
So với trường hợp không có chi phí không được trừ
| Chỉ tiêu | Có 400 chi phí không được trừ | Không có |
| Thu nhập chịu thuế | 5.500 | 5.100 |
| Thuế thu nhập doanh nghiệp | 1.100 | 1.020 |
| Lợi nhuận sau thuế | 4.000 | 4.080 |
| Thuế suất hiệu dụng | 21,57% | 20,00% |
Chênh lệch lợi nhuận sau thuế: 80 triệu đồng.
Kiểm tra: 400 nhân 20% bằng 80 triệu đồng.
Quy tắc đáng nhớ
Mỗi 100 triệu đồng chi phí không được trừ làm lợi nhuận sau thuế giảm 20 triệu đồng.
Và điều này cộng thêm vào khoản mất ban đầu. Một khoản chi 100 triệu bị loại nghĩa là doanh nghiệp đã mất 100 triệu tiền thật, rồi mất thêm 20 triệu dưới dạng thuế không được giảm. Tổng tác động tới lợi nhuận sau thuế là 120 triệu.
Lợi nhuận sau thuế và dòng tiền là hai thứ khác nhau
Đây là điểm hay bị lẫn và có hậu quả thực tế.
| Lợi nhuận sau thuế | Dòng tiền | |
| Doanh thu bán hàng chưa thu được tiền | Đã tính vào | Chưa có tiền |
| Hàng tồn kho đã mua | Chưa vào giá vốn nếu chưa bán | Đã chi tiền |
| Khấu hao tài sản cố định | Là chi phí | Không chi tiền trong kỳ |
| Trả nợ gốc vay | Không phải chi phí | Đã chi tiền |
Hệ quả: doanh nghiệp có lợi nhuận sau thuế 4 tỷ vẫn có thể không đủ tiền trả nợ đến hạn, nếu phần lớn lợi nhuận đang nằm ở phải thu và hàng tồn kho.
Đây là lý do nên đọc báo cáo lưu chuyển tiền tệ cùng với lợi nhuận sau thuế, không đọc riêng.
Ba chỉ số tính từ lợi nhuận sau thuế
| Chỉ số | Công thức | Nói lên điều gì |
| ROS, tỷ suất lợi nhuận trên doanh thu | Lợi nhuận sau thuế chia doanh thu | Mỗi đồng doanh thu còn lại bao nhiêu |
| ROA, tỷ suất lợi nhuận trên tài sản | Lợi nhuận sau thuế chia tổng tài sản | Tài sản sinh lời thế nào |
| ROE, tỷ suất lợi nhuận trên vốn chủ sở hữu | Lợi nhuận sau thuế chia vốn chủ sở hữu | Vốn của chủ sở hữu sinh lời thế nào |
Với ví dụ trong bài: ROS bằng 4.000 chia 50.000 bằng 8%.
Lưu ý khi đọc ROE: ROE cao có thể do tài sản sinh lời tốt, hoặc do dùng nhiều nợ. Cần đọc ROE cùng ROA và tỷ lệ nợ trên vốn chủ sở hữu.
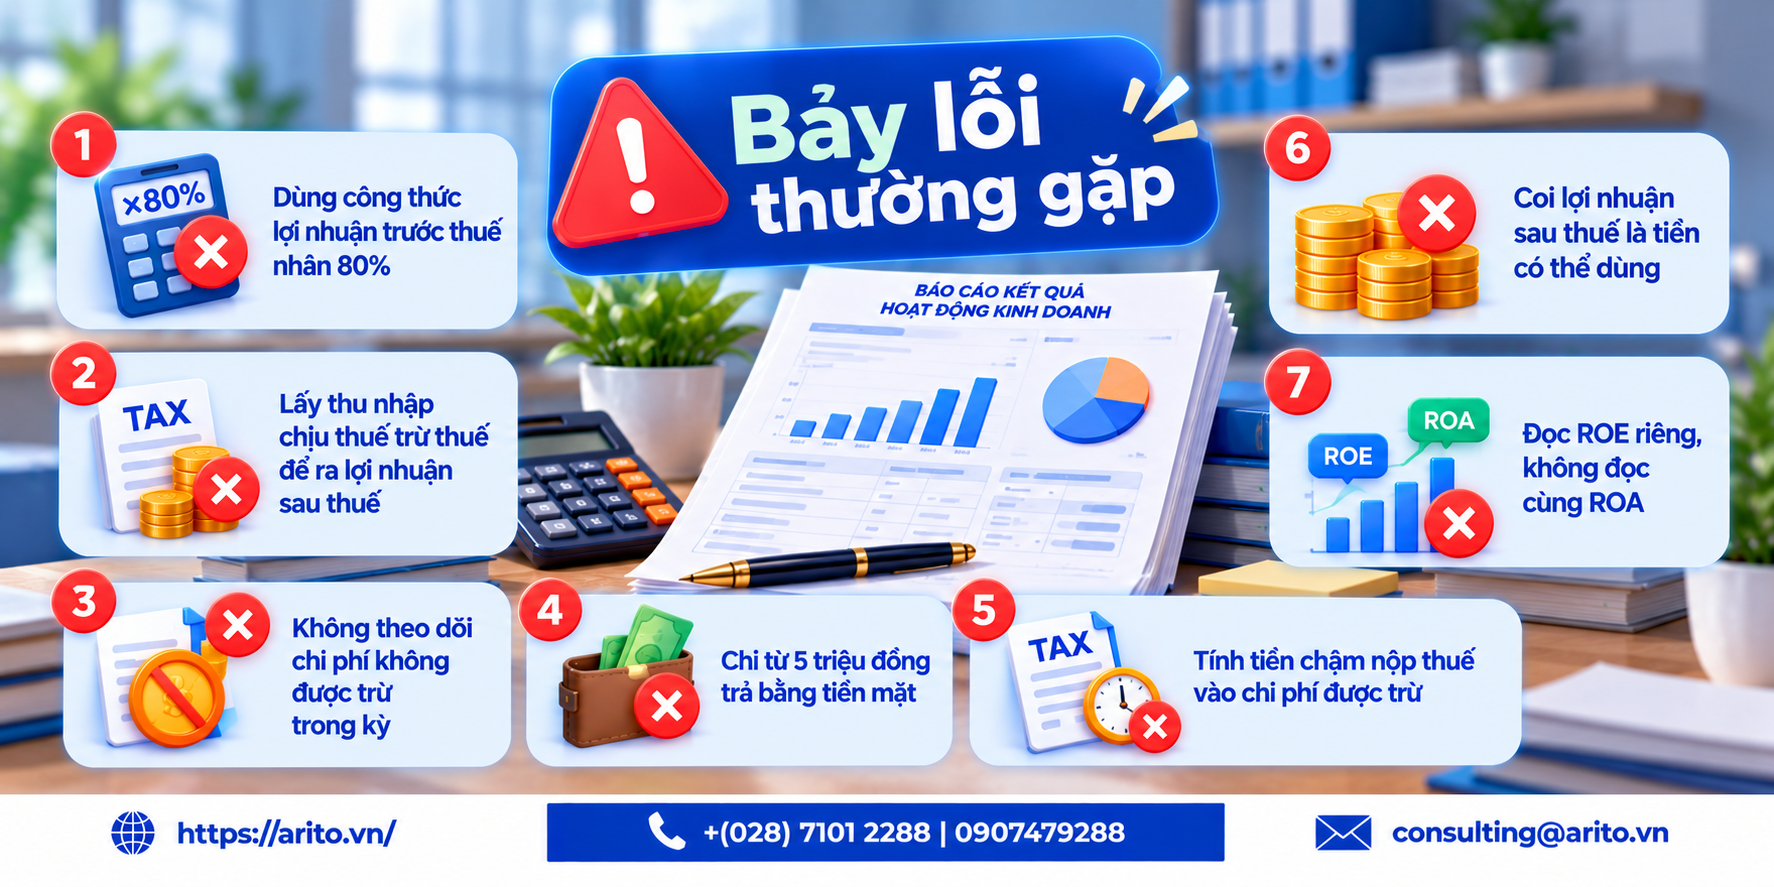
Bảy lỗi thường gặp
| Lỗi | Hậu quả |
| Dùng công thức lợi nhuận trước thuế nhân 80% | Sai khi có chi phí không được trừ |
| Lấy thu nhập chịu thuế trừ thuế để ra lợi nhuận sau thuế | Sai. Phải lấy lợi nhuận kế toán trước thuế trừ thuế |
| Không theo dõi chi phí không được trừ trong kỳ | Cuối năm mới biết, không còn kịp xử lý |
| Chi từ 5 triệu đồng trả bằng tiền mặt | Bị loại khỏi chi phí được trừ, theo ngưỡng từ 01/7/2025 |
| Tính tiền chậm nộp thuế vào chi phí được trừ | Khoản này không được trừ |
| Coi lợi nhuận sau thuế là tiền có thể dùng | Lợi nhuận và dòng tiền khác nhau |
| Đọc ROE riêng, không đọc cùng ROA | Không nhận ra ROE cao nhờ đòn bẩy nợ |
Lỗi thứ ba là lỗi về quy trình và là lỗi đáng sửa nhất. Chi phí không được trừ nên được đánh dấu ngay khi hạch toán, không chờ tới kỳ quyết toán. Khi đó còn kịp xử lý, ví dụ bổ sung hóa đơn hoặc chuyển sang thanh toán không dùng tiền mặt.
Việc nên làm trong kỳ
| Việc | Lợi ích |
| Đánh dấu chi phí không được trừ ngay khi hạch toán | Biết thuế suất hiệu dụng dự kiến trong kỳ, không chờ cuối năm |
| Rà các khoản chi từ 5 triệu đồng phát sinh từ 01/7/2025 | Kiểm tra có chứng từ thanh toán không dùng tiền mặt |
| Theo dõi khoản chi thiếu hóa đơn | Còn kịp yêu cầu nhà cung cấp |
| Ước thuế suất hiệu dụng theo quý | Lập kế hoạch dòng tiền nộp thuế chính xác hơn |
Việc đầu tiên có giá trị cao nhất: nếu biết từ giữa năm rằng chi phí không được trừ đang tích lũy, doanh nghiệp còn thời gian xử lý nguyên nhân.
Tính lợi nhuận sau thuế trên hệ thống Arito
Arito xử lý:
- Lập Báo cáo kết quả hoạt động theo Thông tư 99/2025 áp dụng từ 01/01/2026 và Thông tư 133/2016
- Đánh dấu chi phí không được trừ ngay khi hạch toán, theo từng loại nguyên nhân
- Cảnh báo khoản chi từ 5 triệu đồng chưa có chứng từ thanh toán không dùng tiền mặt, theo ngưỡng Nghị định 181/2025
- Tổng hợp chi phí không được trừ theo kỳ, ước thuế suất hiệu dụng trước khi quyết toán
- Xuất dữ liệu phục vụ lập tờ khai quyết toán thuế thu nhập doanh nghiệp
- Chỉ số ROS, ROA, ROE theo kỳ và theo thời gian
- Báo cáo lưu chuyển tiền tệ, để đọc cùng lợi nhuận sau thuế
- Theo dõi lỗ lũy kế và thời hạn chuyển lỗ còn lại
Xem báo cáo tài chính là gì or phần mềm ERP.
Câu hỏi thường gặp
Lợi nhuận sau thuế là gì?
Là phần lợi nhuận còn lại sau khi đã trừ thuế thu nhập doanh nghiệp, là chỉ tiêu cuối cùng trên Báo cáo kết quả hoạt động. Còn gọi là lợi nhuận ròng hoặc lãi ròng.
Công thức tính lợi nhuận sau thuế?
Lợi nhuận kế toán trước thuế trừ thuế thu nhập doanh nghiệp. Nhưng thuế tính trên thu nhập chịu thuế, bằng lợi nhuận kế toán trước thuế cộng chi phí không được trừ.
Có phải lợi nhuận sau thuế bằng lợi nhuận trước thuế nhân 80%?
Không, trong phần lớn trường hợp. Công thức đó chỉ đúng khi doanh nghiệp không có khoản chi phí nào không được trừ.
Vì sao thuế thực nộp cao hơn 20% lợi nhuận?
Vì thuế tính trên thu nhập chịu thuế, không tính trên lợi nhuận kế toán. Chi phí không được trừ làm thu nhập chịu thuế cao hơn lợi nhuận kế toán.
Thuế suất hiệu dụng là gì?
Là thuế thực nộp chia lợi nhuận kế toán trước thuế. Trong ví dụ của bài, con số này là 21,57% dù thuế suất theo luật là 20%.
Chi phí không được trừ gồm những gì?
Phổ biến nhất: chi không có hóa đơn chứng từ hợp pháp, chi từ 5 triệu đồng trả bằng tiền mặt, tiền chậm nộp thuế và tiền phạt vi phạm hành chính, chi vượt định mức, và chi không phục vụ sản xuất kinh doanh.
Mỗi đồng chi phí không được trừ làm mất bao nhiêu?
Mỗi 100 triệu đồng chi phí không được trừ làm lợi nhuận sau thuế giảm 20 triệu đồng, cộng thêm vào khoản 100 triệu đã chi.
Thuế suất thuế thu nhập doanh nghiệp là bao nhiêu?
20% là mức phổ thông theo Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, hiệu lực 01/10/2025. Ngoài ra có các mức ưu đãi và mức đặc thù.
Lợi nhuận sau thuế có phải là tiền doanh nghiệp đang có không?
Không. Lợi nhuận và dòng tiền khác nhau. Doanh nghiệp có lợi nhuận vẫn có thể thiếu tiền nếu phần lớn lợi nhuận nằm ở phải thu và hàng tồn kho.
Tiền chậm nộp thuế có được tính vào chi phí không?
Không. Tiền chậm nộp thuế và tiền phạt vi phạm hành chính không được tính vào chi phí được trừ.
Tổng kết
Bốn điều quyết định:
Thuế không tính trên lợi nhuận kế toán. Nó tính trên thu nhập chịu thuế, bằng lợi nhuận kế toán cộng chi phí không được trừ.
Thuế suất hiệu dụng thường cao hơn 20%. Trong ví dụ của bài là 21,57%, do 400 triệu chi phí không được trừ.
Đánh dấu chi phí không được trừ ngay khi hạch toán. Biết từ giữa năm thì còn kịp xử lý nguyên nhân.
Đọc lợi nhuận sau thuế cùng báo cáo lưu chuyển tiền tệ. Có lợi nhuận không có nghĩa là có tiền.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định. Khi áp dụng cần đối chiếu Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, Nghị định 181/2025/NĐ-CP, và Thông tư 99/2025/TT-BTC hoặc Thông tư 133/2016/TT-BTC.
Bài viết liên quan
Technology
SAFEBOOKS.VN – Phần mềm kế toán cho mọi doanh nghiệp
Phần mềm kế toán Safebooks
Đơn giản – Thông minh – Hiệu quả

Technology
Giới thiệu phần mềm xử lý hoá đơn điện tử đầu vào tự động ARITO INVOICE
Bạn đang đau đầu với việc xử lý xếp hóa đơn đầu vào chờ ghi sổ. Bạn tốn nhiều thời gian cho việc xử lý

News
Chấm Công Bằng Khuôn Mặt Là Gì? Cách Hoạt Động Và Lợi Ích
Chấm công bằng khuôn mặt là phương pháp ghi nhận thời gian làm việc của nhân viên thông qua công nghệ nhận diện khuôn mặt.

News
Mẫu Tờ Trình Đề Nghị Khen Thưởng Mới 2026 Kèm Cách Lập
Tờ trình đề nghị khen thưởng là văn bản được sử dụng để đề xuất khen thưởng cá nhân, tập thể có thành tích nổi

Human resources management
4 Mẫu Quy Chế Lương Thưởng Chuẩn Pháp Lý, Chi Tiết 2026
Quy chế lương thưởng là văn bản quản lý nội bộ được doanh nghiệp ban hành nhằm quy định nguyên tắc trả lương, chế độ
